附件内容预览
公开文本 此呈: 中华人民共和国商务部 中华人民共和国聚苯醚产业申请对原产于美国的进口聚苯醚产品进行反 补贴调查 中华人民共和国聚苯醚产业反补贴调查申请书 【附 件】 反补贴调查申请人: 南通星辰合成材料有限公司 申请人全权代理人: 北京市博恒律师事务所 支持申请企业: 广东瑞能新材料有限公司 东莞市川云塑胶制品有限公司 芮城县兴蓝强高分子材料科技有限公司 宁波市青湖弹性体科技有限公司 二○二○年六月二十三日 证据目录和清单 附件一: 申请人营业执照及授权委托书 附件二: 律师指派书和律师执业证明 附件三: 支持申请企业的营业执照及支持声明 附件四: 涉案企业在华关联企业情况说明 附件五: 关于国内聚苯醚市场状况的说明 附件六: 中华人民共和国海关进出口税则,2017-2019 年版 附件七: 申请人的财务数据和报表 附件八: 补贴项目附件 附件八(1): 关于油页岩革命的若干问题 附件八(2): 《未来能源安全蓝图》 附件八(3): 美国能源署石油产量和价格统计 附件八(4): 美国能源署天然气产量和价格统计 附件八(5): 苯乙烯反倾销案最终裁定 附件八(6): 《2016 年综合拨款法案》摘选 附件八(7): 美国原油出口禁令解除介绍 附件八(8): 美国《天然气法案》摘选 附件八(9): 从美国能源监督管理委员会看美国能源管理体制 附件八(10): 美国联邦政府向 WTO 的补贴通报 附件八(11): 美国化石燃料补贴自述报告(向 G20 同行审议小组提交) 附件八(12): 延迟无形钻井成本扣减的影响 附件八(13): 2014 财年预算提案中的石油和天然气行业税收问题 附件八(14): 2019 财年美国政府预算分析 附件八(15): 不同类型能源的税收激励措施的价值 附件八(16): 美国能源征税 附件八(17): 石油和天然气税收补贴现状与分析 附件八(18): 美国和加拿大页岩气产业政策借鉴 附件八(19): OECD 化石燃料补贴数据库—2016 年美国各州向石油和天然气 产业提供的补贴 附件八(20): 美国政府关于石油和天然气的其他补贴项目列表 附件八(21): 能源税收政策:第 114 届国会议题 附件八(22): 上游石油基础设施政府补贴对美国石油生产和全球二氧化碳排 放的影响 附件八(23): 美国甲醇产业一瞥 附件八(24): 美国电力工业介绍 附件八(25): 电力法律节选 附件八(26): 美国电力价格 附件八(27): 欧盟电力价格 附件八(28): 文章“美国如何进行水务管理” 附件八(29): 美国和法国、德国的供水价格 附件八(30): 伊利诺伊州经济发展税收减免项目介绍 附件八(31): 伊利诺伊州企业园区税收减免项目介绍 附件八(32): 伊利诺伊州重大商业项目税收减免项目介绍 附件八(33): 阿肯色州投资和就业创造激励介绍 附件八(34): 肯塔基州商业投资计划介绍 附件八(35): 肯塔基州企业激励措施项目介绍 附件八(36): 肯塔基州再投资激励措施项目介绍 附件八(37): 爱荷华州高质就业项目介绍 附件八(38): 北达科他州新产业公司税收减免项目介绍 附件一 申请人营业执照及授权委托书 附件二 律师指派书和律师执业证明 . 1 J ·. . -. -. ·’、、 一“ .. ·., - ,-.牛气 、.一,. .,·. t 雪, '• , *" .. . t' 一·, 卜’’. .. ·飞 ‘ 4 . 一.·· F··4 i r - a ; 1lftt·. . 1·• . ··… .. s ←『 1·· . ,- L ll - - i11· . 蓝雄 .、了 ‘,现 - Jl . 男.. . i . -- . 、 ·~. . 附件三 支持申请企业的营业执照及支持声明 附件四 涉案企业在华关联企业情况说明 根据沙伯基础工业有限公司(SABIC)年报披露的信息,SABIC Innovative Plastics US LLC(沙伯基础创新塑料(美国)有限 公司)是 SABIC 的全资子公司。 根据中国工商注册信息,沙伯基础创新塑料(上海)有限公 司和沙伯基础创新塑料(中国)有限公司的单一股东均是 SABIC Innovative Plastics HONGKONG Limited(沙伯基础创新塑料(香 港)有限公司)。 根据沙伯基础工业有限公司(SABIC)年报披露的信息,沙 伯基础创新塑料(香港)有限公司是 SABIC 的全资子公司。 因此,沙伯基础创新塑料(美国)有限公司与中国聚苯醚生 产企业沙伯基础创新塑料(上海)有限公司、沙伯基础创新塑料 (中国)有限公司存在关联关系,均受同一母公司 SABIC 控制。 附件五 关于国内聚苯醚市场状况的说明 非保密概要 本附件为申请人从中国石油和化学工业联合会获得的关于 国内聚苯醚市场状况的说明。本附件提供了聚苯醚产品的基本情 况,国内聚苯醚的生产、进口和需求情况,国内相关企业采购原 粉和生产改性树脂的情况,以及美国申请调查产品在中国市场的 实际销售价格。 鉴于附件正文涉及国内聚苯醚原粉的供需数据,而国内原粉 生产企业只有申请人和河北鑫宝两家企业,如果披露国内原粉的 供需数据,将会导致有关利害关系方可以估算或总体掌握申请人 的生产经营情况,故申请人申请对正文涉及的原树脂供需数据进 行保密处理。同时,为避免有关利害关系方可以推算,申请人同 时申请对改性树脂的供需数据进行保密处理。在不影响利害关系 方知情权的情况下,正文有关国内聚苯醚总产量和总需求量(即 原粉和改性树脂的合计数据),申请人不做保密处理。 鉴于正文涉及美国 SABIC 在华关联企业的聚苯醚产量数据, 以及美国 SABIC 申请调查产品在中国市场的实际市场销售价格, 为避免其他利害关系方了解这些与企业生产经营直接相关的信 息,并避免对企业造成不利影响,申请人申请对与 SABIC 有关的 生产经营数据进行保密处理,不予对外披露。 鉴于正文涉及【公司名称保密】采购原粉及生产改性树脂的 信息,为避免其他利害关系方了解这些与企业生产经营直接相关 - 1 - 的信息,并避免对企业造成不利影响,申请人申请对这家公司的 名称以及相关生产经营数据进行保密处理,不予对外披露。 因此,基于上述理由,申请人申请对证据全文进行保密处理, 不予对外披露,但申请人提供如下非保密概要: 聚苯醚,英文名称 Polyphenylene ether 或 Polyphenylene Oxide,简称 PPE 或 PPO ,是分子链中带有聚 2,6-二甲基-1,4- 苯基的高性能热塑性树脂,常温下呈粉末状或颗粒状,具有质轻、 耐高温、耐腐蚀、尺寸稳定性好、低吸水性、介电损耗率低、无 卤阻燃等优良性能,可用于注塑、挤塑、合金等,产品广泛应用 在光伏、汽车、通信、电子电器、水处理、医疗器械等领域。 聚苯醚是以苯酚和甲醇为主要原材料合成 2,6-二甲基苯酚, 然后经氧化、偶合、缩聚制得的树脂产品。正常情况下,生产 1 吨聚苯醚需要耗用 0.84-0.9 吨苯酚以及 0.9-1 吨甲醇,二者原 材料占聚苯醚生产成本的比例在 50-60%左右。 一、 国内聚苯醚的生产情况 根据产品是否经过改性,国内聚苯醚生产企业可以分为原粉 (纯树脂)生产企业和改性树脂生产企业。原粉生产企业主要有 2 家,分别是南通星辰合成材料有限公司和邯郸市峰峰鑫宝新材 料科技有限公司。改性树脂生产企业较多,主要有金发科技股份 有限公司、深圳市沃特新材料股份有限公司、广东瑞能新材料有 限公司、东莞市川云塑胶制品有限公司、沙伯基础创新塑料(上 - 2 - 海)有限公司、沙伯基础创新塑料(中国)有限公司、旭化成塑 料(广州)有限公司、旭化成塑料(上海)有限公司等。 2017 年至 2019 年,国内聚苯醚的产量情况如下: 国内聚苯醚产量统计 单位:万吨 期间 2017 年 2018 年 2019 年 原粉和改性树脂合计 7.96 9.99 10.33 二、国内聚苯醚的进口情况 美国是我国最大的聚苯醚进口国, 新加坡、欧盟、韩国、日 本、泰国、菲律宾等多个国家(地区)也向我国出口聚苯醚,但 相对分散。美国厂商主要是 SABIC Innovative Plastics US LLC (沙伯基础创新塑料(美国)有限公司,下称“SABIC 美国公司”) 1。 根据海关进口数据整理和分析,2017 年至 2019 年国内聚苯 醚产品的进口情况如下: 聚苯醚进口统计数据 单位:吨、美元、美元/吨 期间 国别 进口数量 进口金额 进口价格 中国总进口 34,993 125,470,225 3,585.58 2017 年 美国 17,271 63,258,629 3,662.71 中国总进口 38,031 140,874,003 3,704.19 2018 年 美国 19,614 67,671,423 3,450.16 中国总进口 47,717 215,429,763 4,514.74 2019 年 美国 21,848 87,229,950 3,992.58 1 沙伯基础创新塑料(美国)有限公司为沙特基础工业公司(SABIC)的子公司。 - 3 - 另外,根据了解,美国进口聚苯醚既有原粉也有改性树脂。 SABIC 美国公司对原粉市场流通控制严格,大部分只销售给其在 华的关联生产企业,由后者制成改性树脂再销售给国内下游用户, 少部分流到市场。改性树脂或通过在华的关联贸易商进口再销售 给国内下游用户,或由国内下游用户直接进口。 从目前了解的情况,SABIC 在中国设有 2 家聚苯醚改性树脂 企业,分别是沙伯基础创新塑料(上海)有限公司和沙伯基础创 新塑料(中国)有限公司。 根据海关进口数据估算,SABIC 在华关联生产企业聚苯醚改 性树脂产量如下: SABIC 在华关联生产企业改性树脂产量统计 单位:万吨 期间 2017 年 2018 年 2019 年 SABIC 【100】 【111】 【127】 在华关联生产企业 注:指数保密处理方法为,首期间的指数设定为 100,之后各期间按照与首期间的实际数据 比乘以首期间的指数计算,下同。 三、国内聚苯醚的需求状况 2017 年至 2019 年,国内聚苯醚的需求量如下: 国内聚苯醚需求量统计 单位:万吨 期间 2017 年 2018 年 2019 年 原粉和改性树脂合计 11.01 12.88 14.39 四、【公司名称保密】的生产情况说明 【公司名称保密】是国内主要的聚苯醚改性树脂生产企业之 - 4 - 一。其原粉既从国内企业采购,也同时从美国进口。2017 年至 2019 年,其聚苯醚改性树脂的产量统计如下: 原粉采购及改性树脂产量统计 单位:万吨 期间 2017 年 2018 年 2019 年 国产原粉供应 【保密信息】 进口原粉 【保密信息】 改性树脂产量 【100】 【86】 【78】 五、美国聚苯醚产品在中国市场的实际销售价格 根据调研和分析,2017 年至 2019 年,美国 SABIC 聚苯醚在 中国市场上对非关联下游客户的实际销售价格如下: SABIC 聚苯醚在华实际销售价格统计(1) 单位:万元/吨 期间 SABIC 聚苯醚 2017 年 【100】 2018 年 【84】 2019 年 【64】 SABIC 聚苯醚在华实际销售价格统计(2) 单位:万元/吨 期间 SABIC 聚苯醚 2018 年上半年 【100】 2018 年下半年 【94】 2019 年上半年 【78】 2019 年下半年 【70】 注:上述价格为出厂价,为不同规格产品的平均价格。 - 5 - 附件六 中华人民共和国海关进出口税则,2017-2019 年版 中华人民共和国海关进出口税则 862 最惠普通增值出口 计量 监管 税则号列 货 品 名 称 Article Description (%) 税率退税 单位 条件 39 05 初级形状的乙酸乙烯酯或其他乙烯酯聚 Polymers of vinyl acetate or of other vinyl estersꎬ 合物ꎻ初级形状的其他乙烯基聚合物: in primary formsꎻ other vinyl polymers in primary forms: 聚乙酸乙烯酯  ̄ :  ̄Poly(vinyl acetate): 水分散体 千克 3905 1200  ̄ ̄ 10 45 17 5  ̄ ̄In aqueous dispersion 其他 千克 3905 1900  ̄ ̄ 10 45 17 5  ̄ ̄Other 乙酸乙烯酯共聚物  ̄ :  ̄Vinyl acetate copolymers: 水分散体 千克 3905 2100  ̄ ̄ 10 45 17 5  ̄ ̄In aqueous dispersion 其他 千克 3905 2900  ̄ ̄ 10 45 17 5  ̄ ̄Other 聚乙烯醇 不论是否含有未水解的乙酸 千克 3905 3000  ̄ ꎬ 14 45 17 5 AB  ̄Poly(vinyl alcohol)ꎬ whether or not containing un ̄ 酯基 hydrolyzed acetate groups 其他  ̄ :  ̄Other: 共聚物 千克 3905 9100  ̄ ̄ 10 45 17 5  ̄ ̄Copolymers 其他 千克 3905 9900  ̄ ̄ 10 45 17 5  ̄ ̄Other 39 06 初级形状的丙烯酸聚合物: Acrylic polymers in primary forms: 聚甲基丙烯酸甲酯 千克 3906 1000  ̄ 6 5 45 17 13  ̄Poly(methyl methacrylate) 其他  ̄ :  ̄Other: 聚丙烯酰胺 千克 3906 9010  ̄ ̄ ̄ 6 5 45 17 5 AB  ̄ ̄ ̄Polyacrylamide 其他 千克 3906 9090  ̄ ̄ ̄ 6.5 45 17  ̄ ̄ ̄Other 39 07 初级形状的聚缩醛、其他聚醚及环氧树 Polyacetalsꎬ other polyethers and epoxide resinsꎬ 脂ꎻ初级形状的聚碳酸酯、醇酸树脂、聚烯 in primary formsꎻ polycarbonatesꎬ alkyd resinsꎬ 丙基酯及其他聚酯: polyallyl esters and other polyestersꎬ in primary forms: 聚缩醛  ̄ :  ̄Polyacetals: 聚甲醛 千克 3907 1010  ̄ ̄ ̄ 6 5 45 17 13  ̄ ̄ ̄Polyoxymethylene(POM) 其他 千克 3907 1090  ̄ ̄ ̄ 6 5 45 17 5  ̄ ̄ ̄Other 其他聚醚  ̄ :  ̄Other polyethers: 暂 聚四亚甲基醚二醇 千克 3907 2010  ̄ ̄ ̄ 3 45 17 5  ̄ ̄ ̄Polytetramethylene ether glycol 其他 千克 3907 2090  ̄ ̄ ̄ 6 5 45 17 13  ̄ ̄ ̄Other 环氧树脂 千克 3907 3000  ̄ 45 17 5  ̄Epoxide resins 暂 初级形状溴质量 或进口 价 千克 3907 3000 01 ≥18% CIF > 4 45 17 5 A Epoxide resinsꎬin primary formsꎬcontaining ≥18% 美元 吨的环氧树脂 如溶于溶剂 3800 / ( ꎬ by weight of bromineꎬ or import CIF price >3800 以纯环氧树脂折算溴百分比含量 ) USD / ton ( If dissolved into solutionsꎬ convert the content percentage of bromine by pure epoxy resin) 初级形状的环氧树脂 溴重量百分比含量在 千克 3907 3000 90 ( 6 5 45 17 5 AB Epoxide resinsꎬ in primary formsꎬ containing<18% by 以下 18% ) weight of bromine 暂 聚碳酸酯 千克 3907 4000  ̄ 3 45 17 13  ̄Polycarbonates 醇酸树脂 千克 3907 5000  ̄ 10 45 17 5 AB  ̄Alkyd resins 聚对苯二甲酸乙二酯  ̄ :  ̄Poly(ethylene terephthalate): 粘数在 毫升 克或以上  ̄ ̄ 78 / :  ̄ ̄Having a viscosity number of 78 ml / g or higher: 切片 千克 3907 6110  ̄ ̄ ̄ 6.5 45 17  ̄ ̄In the form of slices or chips 其他 千克 3907 6190  ̄ ̄ ̄ 6.5 45 17  ̄ ̄ ̄Other 其他  ̄ ̄ :  ̄ ̄Other: 切片 千克 3907 6910  ̄ ̄ ̄ 6.5 45 17  ̄ ̄ ̄In the form of slices or chips 其他 千克 3907 6990  ̄ ̄ ̄ 6.5 45 17  ̄ ̄ ̄Other 暂 聚乳酸 千克 3907 7000  ̄ 3 45 17 5  ̄Poly(lactic acid) 其他聚酯  ̄ :  ̄Other polyesters: 中华人民共和国海关进口税则 第七类 332 最惠 普通 增值 出口 计量 监管 税则号列 货 品 名 称 条件 ArticleDescription (%) 税率 退税 单位 其他初级形状的纯聚氯乙烯 纯指未掺其 千克 3904109090 ( 6545 17 13 Otherpoly (vinylchloride)(notmixed 他物质 ) withanyothersubstances) 其他聚氯乙烯 : ( ): G未塑化 千克 GOtherpolyvinylchloride 39042100 GG已塑化 6545 17 13 千克 GGNonGplasticized 39042200 GG氯乙烯 乙酸乙烯酯共聚物 6545 17 13 千克 GGPlasticized 39043000其他氯乙烯共聚物 G G 9 45 17 5 千克 GVinylchlorideGvinylacetatecopolymers 39044000偏二氯乙烯聚合物 G 12 45 17 5 千克 GOthervinylchloridecopolymers 39045000偏二氯乙烯 G 氯乙烯共聚树脂 6545 17 5 千克 GVinylidenechloridepolymers ? ? ? ? 3904500010 其他偏二氯乙烯聚合物- 6.545 17 5 千克 Vinylidene Chloride - Vinyl ChloG , 3904500090 氟聚合物 6.545 17 5 rideOthervin? Copyollidenechlorideymer? Resinpolymers inpriG : : G聚四氟乙烯 千克 GFluoroGmaryformspolymers 39046100 GG其他 10 45 17 13 千克 GGPolytetrafluoroethylene 39046900 GG其他 6545 17 13 千克 GGOther 39049000 G 10 45 17 5 GOther 3905 初级形状 的 乙 酸 乙 烯 酯 或 其 他 乙 烯 酯 聚 PolymersofvinylacetateorofothervinylesG 合物;初级形状的其他乙烯基聚合物: ters,inprimaryforms;othervinylpolymers 聚乙酸乙烯酯 inprimaryforms: : ( ): G水分散体 千克 GPolyvinylacetate 39051200 GG其他 10 45 17 5 千克 GGInaqueousdispersion 39051900 GG乙酸乙烯酯共聚物 10 45 17 5 GGOther : : G水分散体 千克 GVinylacetatecopolymers 39052100 GG其他 10 45 17 5 千克 GGInaqueousdispersion 39052900 GG聚乙烯醇 不论是否含有未水解的乙酸酯 10 45 17 5 千克 GGOther 39053000 G , 14 45 17 AB GPoly(vinylalcohol),whetherornotconG 基 tainingunhydrolyzedacetategroups 其他 : : G共聚物 千克 GOther 39059100 GG其他 10 45 17 5 千克 GGCopolymers 39059900 GG 10 45 17 5 GGOther 3906 初级形状的丙烯酸聚合物: Acrylicpolymersinprimaryforms: 聚甲基丙烯酸甲酯 千克 ( ) 39061000其他 G 6545 17 13 GPoly methylmethacrylate : : G 聚丙烯酰胺 千克 GOther 39069010 GGG其他 6.545 17 千克 AB GGGPolyacrylamide 39069090 GGG 6.545 175,13 GGGOther 3907 初级形 状 的 聚 缩 醛、其 他 聚 醚 及 环 氧 树 Polyacetals,other polyethersandepoxide 脂;初级形状的聚碳酸酯、醇酸树脂、聚烯 resins,inprimaryforms;polycarbonates, 丙基酯及其他聚酯: alkydresins,polyallylestersandotherpolyG 聚缩醛 esters,inprimaryforms: : : G 聚甲醛 千克 GPolyacetals ( ) 39071010 GGG聚甲醛 均聚聚甲醛及改性聚甲醛除外 6545 17 13 千克 GGGPolyoxymethylenePOM ( ) ( ), 3907101010 其他聚甲醛 6.545 17 13 千克 Polyoxymethylene POM otherthanhoG ( ) 3907101090 其他 6.545 17 13 千克 OthermoPOMandmodificationofPOMpolyoxymethylenePOM 39071090 GGG共聚聚甲醛 改性聚甲醛除外 6545 17 5 千克 GGGOther ( ) , 3907109010 其他聚缩醛 6.545 17 5 千克 Polyformaldehydeotherthanmodification 3907109090 其他聚醚 6.545 17 5 ofPOMOtherpolyacetals : : 暂 G 聚四亚甲基醚二醇 千克 GOtherpolyethers 39072010 GGG其他 3 45 17 5 千克 GGGPolytetramethyleneetherglycol 39072090 GGG环氧树脂 6545 17 13 千克 GGGOther 39073000暂 初级形状 G 溴 质 量 或 进 口 价 45 17 5 千克 GEpoxideresins , , 39073000 01 美元 吨的环氧树脂≥18% 如溶于溶剂CIF 以> 4 45 17 5 A EpoxideresinsinprimaryformscontaiG / ( , , 3800纯环氧树脂折算溴百分比含量 ning≥18%byweightofbromine orimG ) portCIFprice>3800USD/ton (IfdisG solvedintosolutions,convertthecontent 初级形状的环氧树脂 溴重量百分比含量在 千克 percentageofbrominebypureepoxyresG ( , , 3907300090 以下 6545 17 5 ABin Ep)oxideresins inprimaryforms contaiG 18% ) ning<18%byweightofbromine 暂 聚碳酸酯 千克 39074000 G醇酸树脂 3 45 17 13 千克 GPolycarbonates AB 39075000聚对苯二甲酸乙二酯 G 10 45 17 5 GAlkydresins : ( ): G粘数在 毫升 克或以上 GPolyethyleneterephthalate / : / GG切片 78 千克 GGHavingaviscositynumberof78ml g 39076110 GGG其他 6.545 17 13 千克 GGIntheformofslicesorchiorhigher: ps 39076190 GGG其他 6.545 17 13 GGGOther : : GG切片 千克 GGOther 39076910 GGG其他 6.545 17 13 千克 GGGIntheformofslicesorchips 39076990暂 GGG聚乳酸 6.545 17 13 千克 GGGOther ( ) 39077000 G其他聚酯 3 45 17 5 GPolylacticacid G : GOtherpolyesters: 关于调整增值税税率的通知 简体 | 繁体 | English 客户端 微博 微信 邮箱 本站热词: 营改增 放管服 小微企业 出口退税 便民服务 总局概况 信息公开 新闻发布 税收政策 纳税服务 税务视频 互动交流 您所在的位置: 首页 > 税收政策 > 最新文件 财政部 税务总局 关于调整增值税税率的通知 财税〔2018〕32号 【字体:大 中 小】 打印本页 各省、自治区、直辖市、计划单列市财政厅(局)、国家税务局、地方税务局,新疆生产建设兵团财政局: 为完善增值税制度,现将调整增值税税率有关政策通知如下: 一、纳税人发生增值税应税销售行为或者进口货物,原适用17%和11%税率的,税率分别调整为16%、10%。 二、纳税人购进农产品,原适用11%扣除率的,扣除率调整为10%。 三、纳税人购进用于生产销售或委托加工16%税率货物的农产品,按照12%的扣除率计算进项税额。 四、原适用17%税率且出口退税率为17%的出口货物,出口退税率调整至16%。原适用11%税率且出口退税率 为11%的出口货物、跨境应税行为,出口退税率调整至10%。 五、外贸企业2018年7月31日前出口的第四条所涉货物、销售的第四条所涉跨境应税行为,购进时已按调整前税率 征收增值税的,执行调整前的出口退税率;购进时已按调整后税率征收增值税的,执行调整后的出口退税率。生产 企业2018年7月31日前出口的第四条所涉货物、销售的第四条所涉跨境应税行为,执行调整前的出口退税率。 调整出口货物退税率的执行时间及出口货物的时间,以出口货物报关单上注明的出口日期为准,调整跨境应税行为 退税率的执行时间及销售跨境应税行为的时间,以出口发票的开具日期为准。 六、本通知自2018年5月1日起执行。此前有关规定与本通知规定的增值税税率、扣除率、出口退税率不一致的,以 本通知为准。 七、各地要高度重视增值税税率调整工作,做好实施前的各项准备以及实施过程中的监测分析、宣传解释等工作, 确保增值税税率调整工作平稳、有序推进。如遇问题,请及时上报财政部和税务总局。 财政部 税务总局 2018年4月4日 网站纠错 相关链接 http://www.chinatax.gov.cn/n810341/n810755/c3377945/content.html[2018-07-04 15:09:44] 附件七 申请人的财务数据和报表 非保密概要 本附件提供了本案申请人2017年至2019年同类产品的生产 能力、产量、开工率、库存、销售数量、销售收入、销售价格、 销售成本、税前利润、投资收益率、工资就业以及劳动生产率等 数据。同时,该附件还提供了申请人在2017年至2019年期间的相 关财务报表。 鉴于申请人同类产品的相关数据以及财务报表涉及企业商 业秘密,这些数据的披露将造成严重不利影响,故申请保密不再 列出。申请人以指数形式表示同类产品相关经济指标的合计或 加权平均数据的变化趋势,首期间2017年的指数设定为100, 之后各期间按照与2017年的实际数据比乘以2017年的指数计 算。 - 7 - 申请人南通星辰合成材料有限公司 相关经济、财务指标表 1、在下列每一期间聚苯醚的产能、产量和开工率数据 单位:吨 期间 产能 产量 开工率 2017 年 【100】 【100】 【100】 2018 年 【200】 【176】 【88】 2019 年 【200】 【152】 【76】 注:开工率=产量/产能。 2、在以下每一期间聚苯醚的国内销售数量、国内销售收入(不含税)和销售价格数据 单位:吨、元、元/吨 期间 国内销售数量 国内销售收入 平均内销价格 2017 年 【100】 【100】 【100】 2018 年 【161】 【202】 【125】 2019 年 【138】 【137】 【99】 注:平均内销价格=国内销售收入 / 国内销售数量。 3、在下列每一期间聚苯醚的期末库存数据 单位:吨 期间 期末库存 2017 年 【100】 2018 年 【460】 2019 年 【837】 4、在下列每一期间聚苯醚分摊的税金及附加数据 单位:元 公司主营业务 聚苯醚 分摊 公司主营业务 聚苯醚 期间 收入 国内销售收入 比例 税金及附加 分摊的税金及附加 2017 年 【100】 【100】 【100】 【100】 【100】 2018 年 【191】 【202】 【106】 【198】 【209】 2019 年 【135】 【137】 【101】 【161】 【163】 注:(1)分摊比例=聚苯醚国内销售收入 / 公司主营业务收入; (2)聚苯醚分摊的税金及附加=公司主营业务税金及附加 * 分摊比例。 1 / 4 南通星辰财务数据 5、在下列每一期间公司的期间费用 单位:元 期间 销售费用 管理费用 财务费用 合计 2017 年 【100】 【100】 【100】 【100】 2018 年 【63】 【119】 【97】 【96】 2019 年 【125】 【269】 【135】 【211】 6、在下列每一期间聚苯醚分摊的期间费用 单位:元 公司主营业务 聚苯醚 分摊 公司期间费用 聚苯醚 期间 收入 内销收入净额 比例 合计 分摊的期间费用 2017 年 【100】 【100】 【100】 【100】 【100】 2018 年 【191】 【202】 【106】 【96】 【102】 2019 年 【135】 【137】 【101】 【211】 【214】 注:(1)分摊比例=聚苯醚国内销售收入 / 公司主营业务收入; (2)聚苯醚分摊的期间费用 = 公司期间费用合计*分摊比例。 7、在下列每一期间聚苯醚的税前利润数据 单位:元 聚苯醚 聚苯醚 聚苯醚分摊的 聚苯醚分摊的 聚苯醚 期间 国内销售收入 国内销售成本 税金及附加 期间费用 税前利润 2017 年 【100】 【100】 【100】 【100】 【100】 2018 年 【202】 【182】 【209】 【102】 【259】 2019 年 【137】 【153】 【163】 【214】 【91】 注:聚苯醚税前利润=聚苯醚国内销售收入–聚苯醚国内销售成本–聚苯醚分摊的税金及附加-聚苯醚 分摊的期间费用; 8、在下列每一期间聚苯醚的投资收益率数据 单位:元 期间 聚苯醚平均投资额 聚苯醚税前利润 投资收益率 2017 年 【100】 【100】 【100】 2018 年 【167】 【259】 【155】 2019 年 【213】 【91】 【43】 注:(1)投资收益率=聚苯醚税前利润 / 聚苯醚平均投资额; (2)聚苯醚平均投资额 = 平均资产总额 * 聚苯醚生产成本 / 所有产品生产成本; (3)平均资产总额=(期初资产总额+期末资产总额)/2。 2 / 4 南通星辰财务数据 9、在下列每一期间聚苯醚与活动经营有关的现金净流量数据。 单位:元 期间 公司现金流入量 公司现金流出量 公司现金净流量 2017 年 【100】 【100】 【100】 2018 年 【180】 【221】 【56】 2019 年 【86】 【114】 【-2】 单位:元 聚苯醚分摊的 聚苯醚分摊的 聚苯醚分摊的 期间 现金流入量 现金流出量 现金净流量 2017 年 【100】 【100】 【100】 2018 年 【191】 【237】 【85】 2019 年 【87】 【132】 【-18】 注:(1)现金净流量=现金流入量-现金流出量; (2)聚苯醚分摊的现金净入量根据聚苯醚内销售收入占公司营业收入比例分摊,聚苯 醚分摊的现金流出量根据聚苯醚生产成本占公司总生产成本的比例分摊。 10、 在下列每一期间与聚苯醚生产运营有关的工资和就业情况 单位:元;人;元/人 期间 工资总额 就业人数 人均工资 2017 年 【100】 【100】 【100】 2018 年 【142】 【111】 【128】 2019 年 【162】 【109】 【148】 注:人均工资=工资总额/就业人数。 11、 在下列每一期间与聚苯醚的劳动生产率情况 单位:吨/人 期间 劳动生产率 2017 年 【100】 2018 年 【158】 2019 年 【140】 注:劳动生产率 = 产量 / 就业人数。 3 / 4 南通星辰财务数据 12、 在下列每半年期间聚苯醚的国内销售数据。 单位:吨、元、元/吨 期间 国内销售数量 国内销售收入 平均价格 国内销售成本 单位销售成本 2018 年上半年 【100】 【100】 【100】 【100】 【100】 2018 年下半年 【107】 【114】 【107】 【110】 【103】 2019 年上半年 【70】 【66】 【95】 【71】 【102】 2019 年下半年 【107】 【79】 【74】 【105】 【99】 4 / 4 南通星辰财务数据 附件八 补贴项目附件 (1) 关于油页岩革命的若干问题 (2) 《 未 来 能 源 安 全 蓝 图 》 (3) 美 国 能 源 署 石 油 产 量 和 价 格 统 计 数据来源:https://www.eia.gov/dnav/pet/xls/PET_CRD_CRPDN_ADC_MBBL_A.xls Back to Contents Data 1: Crude Oil Production Sourcekey MCRFPUS1 MCRFPP11 MCRFPFL1 MCRFPNY1 MCRFPPA1 MCRFPVA1 MCRFPWV1 East Coast (PADD 1) Florida Field New York Field Pennsylvania Field Virginia Field West Virginia Field U.S. Field Production Field Production of Production of Crude Production of Crude Production of Crude Production of Crude Production of Crude of Crude Oil Crude Oil (Thousand Oil (Thousand Oil (Thousand Oil (Thousand Oil (Thousand Oil (Thousand Date (Thousand Barrels) Barrels) Barrels) Barrels) Barrels) Barrels) Barrels) 2011 2068316 7986 2023 375 3431 11 2146 2012 2385703 9398 2135 362 4319 9 2573 2013 2734901 15096 2174 366 5307 10 7239 2014 3207209 19775 2227 356 6849 14 10330 2015 3445138 21164 2208 286 7088 11 11572 2016 3235183 16075 1934 225 6272 7 7636 2017 3413417 18145 1923 184 6562 7 9469 2018 4011521 20160 1839 221 6478 5 11618 2019 4464530 24839 1784 221 6324 4 16506 数据来源:https://www.eia.gov/dnav/pet/xls/PET_PRI_SPT_S1_A.xls Back to Contents Data 1: Crude Oil Sourcekey RWTC RBRTE Cushing, OK WTI Europe Brent Spot Spot Price FOB Price FOB (Dollars Date (Dollars per Barrel) per Barrel) 2011 94.88 111.26 2012 94.05 111.63 2013 97.98 108.56 2014 93.17 98.97 2015 48.66 52.32 2016 43.29 43.64 2017 50.8 54.13 2018 65.23 71.34 2019 57 -40% (4) 美 国 能 源 署 天 然 气 产 量 和 价 格 统 计 数据来源:https://www.eia.gov/dnav/ng/xls/NG_PROD_SUM_DC_NUS_MMCF_A.xls Back to Contents Data 1: U.S. Natural Gas Gross Withdrawals and Production NGM_EPG0_FGS_NUS Sourcekey N9010US2 N9011US2 N9012US2 _MMCF N9050US2 U.S. Natural Gas U.S. Natural Gas U.S. Natural Gas U.S. Natural Gas Gross Withdrawals Gross Withdrawals Gross Withdrawals U.S. Natural Gas Gross Withdrawals from Gas Wells from Oil Wells from Shale Gas Marketed Production Date (MMcf) (MMcf) (MMcf) (Million Cubic Feet) (MMcf) 2011 28479026 12291070 5907919 8500983 24036352 2012 29542313 12504227 4965833 10532858 25283278 2013 29522551 10759545 5404699 11932524 25562232 2014 31405381 10123418 5999955 13974936 27497754 2015 32914647 9371281 6537627 15819319 28772044 2016 32591578 7287858 6385120 17847539 28400049 2017 33292113 6161420 6217438 19927602 29203550 2018 37129374 6350001 6275713 23550471 32823295 2019 40694759 36188467 43% 数据来源:https://www.eia.gov/dnav/ng/xls/NG_PRI_SUM_DCU_NUS_A.xls Back to Contents Data 1: U.S. Natural Gas Prices Sourcekey N9190US3 N3035US3 U.S. Natural Gas United States Natural Wellhead Price Gas Industrial Price (Dollars per (Dollars per Thousand Cubic Thousand Cubic Date Feet) Feet) 2011 3.95 5.13 2012 2.66 3.88 2013 4.64 2014 5.62 2015 3.93 2016 3.51 2017 4.08 2018 4.21 2019 3.91 -24% (5) 苯 乙 烯 反 倾 销 案 最 终 裁 定 附件 中华人民共和国商务部关于原产于韩国、台湾地区和 美国的进口苯乙烯反倾销调查的最终裁定 根据《中华人民共和国反倾销条例》(以下称《反倾销 条例》)的规定,2017 年 6 月 23 日,商务部(以下称调查 机关)发布 2017 年第 31 号公告,决定对原产于韩国、台湾 地区和美国的进口苯乙烯进行反倾销立案调查。 调查机关对被调查产品是否存在倾销和倾销幅度、被调 查产品是否对中国大陆苯乙烯产业造成损害及损害程度以 及倾销与损害之间的因果关系进行了调查。根据调查结果和 《反倾销条例》的规定,调查机关作出最终裁定如下: 一、调查程序 (一)立案及通知。 1.立案。 2017 年 5 月 25 日,新阳科技集团有限公司、天津大沽 化工股份有限公司、江苏利士德化工有限公司、常州东昊化 工有限公司、宁波科元塑胶有限公司及山东晟原石化科技有 限公司(以下称申请企业)代表中国大陆苯乙烯产业,正式 向调查机关提起对原产于韩国、台湾地区和美国的苯乙烯进 行反倾销调查的申请。山东菏泽玉皇化工有限公司、中国石 1 公司的倾销幅度。 美国公司 关于美国公司倾销幅度计算中影响价格可比性的非市 场情况 本案申请人主张,被调查产品苯乙烯的主要原材料为苯 和乙烯,主要燃料动力为电、天然气等,上述原材料和燃料 动力等生产要素投入占苯乙烯总生产成本的比例在 80%-90% 左右,对苯乙烯的成本和价格具有重大影响。 申请人认为,由于美国政府通过立法、产业政策、出让 国有资源的开采权、各种扶持措施等方法,在资源配置中发 挥了重要的影响,实现了对石油、天然气、电力等战略性和 基础性行业的干预、控制、限制和管理,造成同类产品的原 材料、能源等生产要素,以及包括同类产品在内的石化产业 都存在市场扭曲的情形。这些非市场状况导致同类产品生产 成本和价格不可比。因此,申请人要求调查机关对本案中影 响美国被调查产品倾销幅度计算的非市场状况进行调查,以 确保认定正常价值中所使用的生产成本和价格数据未受市 场扭曲,具有可比性。 美国利安德化学品公司、美国华美苯乙烯公司、INEOS Styrolution America LCC、美洲苯乙烯公司等美国利害关系方 在对申请人申请的评论意见中提出,本案申请人提出的“非市 场状况”调查申请缺乏中国反倾销法律的法律支持,申请人申 46 请的调查对象与苯乙烯反倾销案并无关联性,超出了本案的 涉案“进口产品”范围,且“非市场状况”并不属于计算倾销幅 度时对正常价值进行价格调整的考量因素。 调查机关对上述意见进行了审查,调查机关认为,苯和 乙烯为本案被调查产品的主要原材料,在生产苯乙烯过程中 需要消耗电或者天然气等燃料动力。苯、乙烯、电以及天然 气等生产要素的成本和价格对最终产品苯乙烯的成本和价 格有重大影响。 《中华人民共和国对外贸易法》第四十一条规定,其他 国家或者地区的产品以低于正常价值的倾销方式进入我国 市场,对已建立的国内产业造成实质损害或者产生实质损害 威胁,或者对建立国内产业造成实质阻碍的,国家可以采取 反倾销措施,消除或者减轻这种损害或者损害的威胁或者阻 碍。《中华人民共和国反倾销条例》第三条规定,倾销,是 指在正常贸易过程中进口产品以低于其正常价值的出口价 格进入中华人民共和国市场。对倾销的调查和确定,由商务 部负责。 根据上述规定,对申请人在申请书中指出的可能影响正 常价值计算的因素,调查机关进行了调查。 申请人主张的美国市场中存在的非市场因素有可能影 响本案被调查产品苯乙烯的主要生产要素投入,进而影响苯 乙烯的成本和价格。在本案中,调查机关决定对这些可能影 47 响正常价值计算的因素进行调查,以确保对倾销幅度的计算 符合有关法律法规的规定。 经过初步审查,调查机关发现,美国通过专门的政府或 公共部门对石油、天然气和电力资源实施各个方面的管制和 限制措施,包括通过立法和政策制订推行专门的产业规划和 战略、提供技术研发和生产投资等方面的扶持措施、实施市 场准入和进出口管制政策、对石油和天然气价格进行干预和 限制等措施。通过这些措施全方位加强对能源行业的管理、 约束和激励,以实现对石油、天然气、电力等战略性资源的 整体规划和高度控制,这些措施影响了石油、天然气、电力 等能源市场的供求关系和价格水平。 1. 美国政府部门或公共部门对石油、天然气等资源的管 理和限制。 经过初步审查,调查机关发现,美国政府通过立法、产 业政策、出让国有资源的开采权、各种扶持措施等方法,在 资源配置中发挥了重要的影响,实现了对石油、天然气、电 力等战略性和基础性行业的干预、控制、限制和管理。并通 过《天然气政策法案》、《原油暴利税法》、《能源政策法案》、 《纳税人减负法案》,《矿产租赁法》,《美国联邦陆上石油和 天然气租赁改革法》,《外大陆架土地法》,《多项矿产开发法》; 《国家环境政策法》;《联邦土地政策和管理法》;《联邦石油 和天然气专营权管理法》,《联邦石油和天然气税的简化和公 48 平法》等法案对石油天然气等能源进行管理。 根据美国相关利害关系方的答卷,美国对石油天然气等 资源进行管制、限制的政府部门或公共部门包括环境保护署、 土地管理局、安全与环境执法局、海洋能源管理局、联邦能 源管理委员会、管道及危险材料安全管理局等部门。 在研发方面,美国通过美国天然气研究院(GTI)、美国 联邦能源管理委员会(FERC)及其下属机构“美国联邦能源 管理委员会研究中心”、桑迪亚国家实验室(Sandia National Laboratories)、美国能源部化石能源办公室等部门对石油天 然气产业进行研发投入,帮助美国产业获得先进技术。 2. 石油、天然气产业规划和战略的实施及影响。 在本案调查过程中,为了解作为苯乙烯主要原材料来源 的石油和天然气行业产业规划、法律法规、政策,以及这些 文件的实施可能对美国能源生产企业经营活动、生产成本及 美国能源市场价格造成的影响,特别是美国政府通过上述各 项政策目标对能源领域的资源配置产生的具体影响,调查机 关在问卷中列出了一些具体问题,但所有美国应诉企业均以 “不是美国油气生产商”或“商务部所要求的信息极其宽泛且 非常不具体,应诉企业无法回答上述问题”为由,未予回答, 也未提交任何证明文件。应诉企业对被调查产品所属行业分 类的问题也没有做出回答。此外,美国其他利害关系方也未 答卷或回应。据此,调查机关无法通过答卷得到被调查产品 49 行业的有关情况、被调查产品行业与其原上游材料行业的关 系、能源产业政策的影响以及对被调查产品可能产生的影响。 调查机关决定在初裁中,暂根据《反倾销条例》第二十一条 的规定,在已经获得的事实和可获得的最佳信息基础上,对 上述各方面进行审查和评估。 经过初步审查,调查机关在调查中发现,美国政府对包 括石油、天然气在内的能源行业,有着全面、系统的产业规 划,美国政府通过立法、政策制订的方式,包括将页岩油和 页岩气作为新兴战略资源、进行出口管制和价格管制等,不 断加强对能源行业的管理、约束和激励,以实现对石油、天 然气等战略性资源的整体规划和高度控制,影响了资源配置, 推动了美国石油、天然气产量增长,降低了产品价格。 在立法上,美国制订了一系列法律、法规、法令、政策 性文件以实现对能源行业的管理、约束和激励。70 年代起即 制订多部法案,包括 1978 年《天然气政策法案》、1980 年 《原油暴利税法》、1992 年《能源政策法案》、1997 年《纳 税人减负法案》,通过各种补贴政策税收减免来扶持页岩气、 页岩油等非常规能源的开发和生产。随后,进入本世纪,美 国政府对能源行业的管理和约束全面加强,2005 年制订《能 源政策法案》,明确将油页岩作为新兴战略资源的地位,指 令能源部协调促进油页岩资源商业性开发,对相关油气公司 进行税费减免等诸多优惠。2007 年制订了《能源独立和安全 50 法案》,2009 年制订了《复兴与再投资法案》,2009 年制订 了《美国清洁能源安全法》等,对行业具有指导意义,明确 规定支持增加石油天然气生产供应,减少对进口石油的依赖。 2011 年,美国联邦政府发布《未来能源安全蓝图》,再次强 调能源行业的战略意义,并提出三大战略以确保美国未来能 源供应和安全:一是增加国内油气开发和生产,引领全球能 源清洁、安全供应;二是向消费者提供更多选择,降低成本 支出和能源消费;三是鼓励清洁能源技术创新,此外还通过 “识别公有土地的开采区域”、“为油气生产提供激励机制”、 “制订区域发展战略”、“鼓励负责任的天然气开发行为”等规 定鼓励开发、降低企业开采成本、促进资源向能源开发开采 和生产领域流动。同时,政府专门设立相应的政府机关来对 这些行为进行监督和管理,包括进行授权认证、兑现鼓励措 施等。此外,美国联邦、州和各级政府还存在很多向高风险 勘探的生产者以及小型生产者实施所得税减免等相关法律 和优惠政策。 美国的能源行业的产业规划对美国能源行业发展、资源 配置,能源生产企业经营活动和生产成本,市场供给和市场 价格影响显著,尤其是 2005 年明确页岩油和页岩气的新兴 战略资源之后,美国石油和天然气的产量均大幅增长。根据 美国能源署的统计,石油产量由 2005 年的 18.92 亿桶增至 2016 年的 32.41 亿桶,增长了 71.32%,天然气产量由 2005 51 年 2346 万 MMCF(百万立方英尺)增至 2016 年的 3264 万 MMCF(百万立方英尺),增长了 39.13%。波士顿资产管理 有限责任公司发布的报告《一个时代的结束:石油峰值论的 终结》指出,2009 年石油行业的投资较 20 年前增长了 5-6 倍。 3. 政府在技术研发和生产投资等方面的扶持措施。 经过初步审查,调查机关发现,美国政府在技术研发和 生产投资等方面的扶持措施实现了油气行业的工厂化和规 模化生产,进而影响和干预了石油和天然气行业以及下游相 关产业的资源配置及生产,对油气能源市场价格产生了巨大 影响。 (1)美国政府在基础性技术研发方面的扶持措施。 美国能源战略中的一个重要部分就是通过基础性技术 研发,促进能源开发和开采,以提高包括石油和天然气在内 的能源产量,降低开采成本和价格。为了实现这一目的,美 国政府采取了各种扶持措施,具体包括成立专门机构、提供 大量财政支持和推行特殊鼓励政策等。 ①机构上,如前所述,美国政府成立并资助美国联邦能 源管理委员会研究中心和美国天然气研究院,邀请多所大学、 研究机构和私营的石油天然气公司进行联合研究,推动“东部 页岩气项目”,支持政府能源产业目标和战略。随后,研究中 心成功研发页岩气大型水力压裂技术,极大提高了非常规能 52 源的开发效率,随后向众多美国国内公司推行相关开采技术, 经广泛运用,显著降低了开采成本,使得页岩油气得以进入 规模化和商业化轨道,产量大幅增加。 此外,美国能源部还成立了石油技术转让委员会(PTTC) , 通过其所属的全国 10 个技术中心将先进技术转让给小企业, 每年召开 100 多次技术研讨会帮助小企业消化吸收先进技术, 转化为生产力。 ②政府提供大量资金支持。 在美国政府的支持下,美国能源部设立了多项专项基金, 支持能源技术研发和运用,包括支持研究机构和中小型技术 公司开展新技术研究。在专项基金的资助下,美国能源部所 属的 Sandia 国家实验室很快研发出包括微地震成图、页岩及 煤层水力压裂等技术;在美国能源部和美国联邦能源管理委 员会的共同资助下,德克萨斯州天然气公司 Mitchell Energy 成功完钻第一口页岩气水平井;在政府的资助下,Mitchell Energy 公司研发了具有经济效益的滑溜水压裂技术,作为核 心技术被广泛运用于页岩气开发。这些先进技术的规模化应 用提高了页岩气井产量,降低了开采成本,使页岩气生产规 模迅速扩大。 公司答卷称,2004 年,美国政府开始新一轮的基金资助, 《美国能源法案》规定,政府将在未来 10 年内每年投资 4500 万美元用于包括页岩气在内的非常规天然气研发。从 20 世 53 纪 80 年代至今,美国能源部、美国联邦能源管理委员会等 多个政府部门先后投入了 60 多亿美元用于非常规气的勘探 开发,其中用于培训和研究的费用近 20 亿美元,后来诸多 技术突破都得益于这些研究。其间,美国政府资助研发的技 术主要包括:水平井钻井技术、水平井多段压裂技术、清水 压裂技术和近期出现的同步压裂技术,这些先进技术的规模 化应用提高了页岩气井产量,降低了开采成本,使页岩气生 产进入了工厂化、规模化开发阶段。且由于页岩气的产量增 加,促使原油价格下降。 ③推行特殊鼓励政策。 根据美国政府向世贸组织提交的补贴通报,美国政府在 能源开采方面,向企业提供了大量特殊优惠政策。 1977 年,美国政府颁布《能源部组织法》(Department of Energy Organization Act),授权能源部化石能源办公室负责化 石能源研究开发项目,其中一项任务就是开发化石能源技术 并使之商业化运作,根据美国政府披露的数据,2013 年和 2014 年用于天然气技术研究开发的经费分别为 1390 万美元 和 2060 万美元。 2005 年,美国政府修改能源政策条例(Energy Policy Act), 授权能源部可以向使用包括高级化石技术、高效能源技术以 及其他高级技术的商业项目提供贷款担保,其目的是鼓励高 级能源技术的商业化使用,根据美国政府披露的数据,2014 54 年该项目的支付金额为 2000 万美元。 根据 1986 年美国税收法典(Internal Revenue Code)的 授权,为鼓励和发展国内石油、天然气和煤矿资源,美国政 府对石油、天然气和其他燃料研究开发费用实施税收减免, 允许对国内油气的投资、无形钻井成本进行所得税减免,根 据美国政府披露的数据,2013 年和 2014 年该项目的税收减 免额分别为 5.5 亿美元和 2.4 亿美元。 (2)美国政府在生产投资方面的扶持措施。 美国政府为了实现前述能源战略,对能源企业的生产投 资提供了大量扶持政策,这些扶持政策激发了投资页岩资源 勘探开发的积极性,吸引了投资和生产,对资源配置造成了 影响。 ①美国联邦政府层面扶持措施。 首先,提供税收减免和财政补贴,降低企业经营成本, 促进投资。1978 年,通过《天然气政策法案》将致密气、煤 层气和页岩气统一划归为非常规天然气,通过立法保证非常 规天然气的开发税收和补贴政策;1980 年,美国联邦政府制 订《原油暴利税法》,其 中 第 29 条规定了“非常规能源生产税 收减免及财政补贴政策”,1980 年至 1992 年钻探的非常规天 然气(包括煤层气和页岩气)可享受每油桶当量 3 美元的补 贴;1992 年,美国联邦政府修订了《原油暴利税法》第 29 条的内容,设立了能源生产税收津贴、持续非常规气补贴政 55 策,同年制订了《能源政策法案》,扩展了非常规能源的补 贴范围;1995 年,美国联邦政府和国会同意降低深海开采权 费用,以提振在墨西哥湾新的深海石油天然气项目的开发; 1997 年,美国联邦政府制订了《纳税人减负法案》,延续了 对非常规能源的补贴范围,2006 出台新政策,规定在 2006 年投入运营、用于生产非常规能源的油气井,可在 2006 至 2010 年享受每吨油当量 22.05 美元的补贴;2005 年,美国联 邦政府制订了《能源政策法案》,规定 2006 年投入运营的生 产非常规能源的油气井,可在 2006-2010 年获得每桶油当量 3 美元的补贴。 根据美国政府向 WTO 的补贴通报,基于美国法典的相 关授权,为了刺激石油和天然气的供应,美国政府允许向高 风险勘探的生产者以及小型生产者实施所得税减免,针对石 油、天然气和页岩油,成本损耗按照资产生产年限并基于提 取的资源进行扣减,其中石油和天然气的扣减比例为 15%, 扣减额不超过资产净额的 50%。根据美国政府披露的数据, 2013 年和 2014 年该项目的税收减免额分别为 5.3 亿美元和 6.6 亿美元。 其次,提供其他方面优惠政策。美国政府还向油气企业 提供了无形和有形钻探费用、租赁费用的扣除,工作权益视 为主动收入及小生产商的耗竭补贴等优惠政策。 ②美国地方政府层面扶持措施。 56 除了联邦政府的扶持政策之外,美国各州政府也颁布和 实施了一系列扶持政策,以鼓励石油天然气公司对页岩资源 进行开发,吸引石化能源生产企业的投资和扩大生产。 各州政府就《复兴与再投资法案》、《美国清洁能源安全 法》等能源政策指导性文件配套了相应的扶持政策。美国能 源部网站详细披露了各州政府的能源复兴计划备忘录,如能 源扶持基金的分配和一些具体的扶持措施。以德克萨斯州政 府为例,自 1992 年以来,对页岩气开发免征生产税,实行 每立方米 3.5 美分的州政府补贴(占州政府全年税收的 7.5%)。 此外还包括基础性投资税收减免、有形资产机器和设备的投 资税收减免、新增投资的税收减免、创造全日制岗位和提升 经济发展的现金奖励等。 此外,各州还有各种以吸引投资或扩大投资为目的的补 贴项目,包括在过去对美国反补贴调查中发现的:《俄亥俄 州修正法典》第 122.011 节授权,俄亥俄州发展部在一定范 围内管理州内各种激励措施项目;《印地安纳州行政法典》 授权为吸引企业投资实施一揽子激励措施项目;《肯塔基州 产业振兴法》第 12.020 节授权肯塔基州政府提供一揽子税收 激励措施项目;《肯塔基州法典》第 154.32 章授权肯塔基州 政府实施商业投资计划,第 154.31 章授权实施企业激励措施 项目,第 154.34 章授权实施再投资激励措施项目;《伊利诺 伊州企业园区法案》授权伊利诺伊州政府实施企业园区税收 57 减免项目;《爱荷华州法案》授权爱荷华州政府实施高质就 业补贴项目;阿肯色州《2003 年综合经济刺激法案》,阿肯 色州政府实施投资和就业创造激励,包括提升阿肯色州鼓励 措施、投资阿肯色州鼓励措施、创业退税鼓励措施、投资所 得税抵免鼓励措施和退税鼓励措施;北达科他州《世纪法典》 授权实施新产业公司税收减免项目;《密歇根州 1974 年第 198 号法案》授权密歇根州实施生产商税收优惠政策等。 ③美国政府的资金支持。 根据申请人指控,2003 年以来,在油气领域,美国政府 给予的扶持项目高达 2100 个,可统计的扶持金额高达 143.03 亿美元;2006 年以来,在油气领域,美国政府提供的单项金 额在 5000 万美元以上的扶持项目共有 24 个,总扶持金额高 达 97.36 亿美元。扶持项目涉及税收减免、贷款担保、投资 奖励、创造就业奖励等多方面。 美国联邦政府以及各州政府通过提供上述扶持措施来 发展经济,吸引投资和扩大投资,影响能源及相关行业的资 源配置,包括石油、天然气,也涉及乙烯、苯乙烯等石化产 业。 4. 石油、天然气行业市场准入的管控。 关于石油、天然气市场准入的管控措施,在非市场状况 调查问卷的答卷中,美国利害关系方未按调查机关要求提供 全部必要信息。经过初步审查,调查机关发现,美国政府对 58 其国内石油、天然气行业的市场准入进行了管控,同时,对 政府所有的土地上的石油和天然气资源的市场准入具有管 辖权。政府通过对上述市场准入的管控干预了正常的市场资 源配置。 美国政府对石油市场准入进行了严格的市场监管,主要 包括从业资格的认定审查,组织油气资源勘探、开发的招标 和许可证的发放。同时,美国在《天然气法案》第 7 部分授 予了联邦能源管理委员会对从事天然气销售的公司或转售 和内陆运输的公司在市场准入上的管辖权。联邦能源管理委 员会通过颁发公共便利和必要性证书,批准天然气公司运输 和销售天然气。美国政府对石油市场准入和天然气销售、运 输准入进行了管控,影响了市场的资源配置作用。 美国政府对政府所有的土地上石油和天然气资源的市 场准入具有管辖权。根据可获得的信息,美国的矿产性权益, 例如石油和天然气,通常由拥有表面土地的个人、公司或政 府单位所有,根据美国联邦政府 2011 年发布的《未来能源 安全蓝图》为鼓励大规模开采国家资源,仅在过去 2 年内美 国政府就出让了百万亩以上的公有土地和联邦水资源以供 油气开采。美国政府对占全部油气资源重要部分其政府所有 土地上的石油和天然气资源具有所有权和控制权。美国内政 部土地管理局对属于美国政府所有土地上的石油和天然气 的出租、勘探、开发和生产拥有管辖权。由土地管理局审查 59 批准申请在联邦土地上钻探和开矿的请求。美国邮政管理局 和总务管理局拥有对联邦政府所有土地上的石油和天然气 的出租权。美国政府通过以上措施对矿产使用和油气资源的 合理开发和利用实施了监督管理。实现其产业政策和战略目 的。 调查机关可获得的初步信息显示,美国政府对其国内石 油、天然气行业进行了市场准入管控;美国政府对全部油气 资源重要部分的政府所有土地上的石油和天然气资源的市 场准入具有管辖权。政府为实现其产业政策,通过对相关准 入管控干预了市场配置资源作用。 5. 石油、天然气行业的进出口管制。 (1)石油行业进出口管制。 关于石油行业进出口管制,在非市场状况调查问卷的答 卷中,美国利害关系方没有按照调查机关的要求提供全部必 要信息。经过初步审查调查机关发现,美国联邦政府直接介 入干预美国原油的出口贸易,对石油资源配置进行人为控制, 导致美国正常石油市场受到影响。 根据申请人以及美国利害关系方提供的资料,1975 年美 国联邦政府出台了《能源政策和保护法》,美国原油的进出 口管理主要由美国商务部负责,该法案规定了美国原油的出 口需要获得美国政府的事先授权,由美国商务部颁发许可。 美国政府通过该法案授权的对出口的管制,达到控制美国国 60 内油价,保障石油供应安全的目的。2015 年 12 月美国联邦 政府出台了《2016 年综合拨款法案》。该法案于 2015 年 12 月 18 日生效,正式解除了长达 40 年的原油出口禁令。原油 出口不再需要获得美国商务部颁发的许可。但根据《综合拨 款法案》规定,出口解禁仍不是无条件、完全市场化的。美 国《出口管理条例》中仍规定了要求从美国商务部工业安全 局获得许可方能从美国出口原油的短缺供应条款。2016 年 5 月 12 日后,美国商务部对《出口管理条例》进行了修改使 之符合《综合拨款法案》“联邦政府的任何部门不得对原油出 口施加或执行任何限制”的要求,但同时调查机关注意到,该 法案仍存在豁免的规定以及政府可以通过制裁和禁运的方 式对石油的正常出口进行干预。 调查机关获得的初步信息显示,美国政府自 1975 年颁 布《能源政策和保护法》以来,为保障其石油供应的安全以 及实现产业政策,对石油的出口贸易进行了严格的限制,美 国政府干预石油正常贸易使得石油行业存在非正常市场状 况。虽然,近年来,美国政府逐步放松对原油出口的管制, 但根据申请人和美国利害关系方提供的材料,美国政府对原 油的管制措施仍未完全取消。同时,美国政府原油出口的长 期管制对石油行业、石油市场的影响,美国利害关系方未能 充分证明其在调查期内已经消除。 (2)天然气行业进出口管制。 61 关于天然气行业商务进出口管制,在非市场状况调查问 卷的答卷中,美国利害关系方未按照调查机关的要求提供全 部必要信息。调查机关发现,美国联邦政府直接干预美国天 然气的进出口贸易,对天然气资源配置进行人为控制,导致 美国天然气市场受到影响。 申请人以及美国利害关系方提供的资料显示,1938 年美 国政府出台了《1938 年天然气法案》,美国天然气进出口受 到美国能源部管理。根据美国《1938 年天然气法案》强制授 权令规定,自 1938 年 6 月 21 日始,未经过联邦动力委员会 (现为美国联邦能源管理委员会)批准,任何人不得从事美 国与外国天然气的进出口。该法案要求从事天然气包括液化 天然气的进出口业务需要美国能源部颁发的许可证。希望与 境外买方和卖方进行天然气交易的主体,需要依据能源部相 关规定中的要求和程序,申请获得进口和/或出口的批准。委 员会具有通过授权令全部或部分授权批准,在认为必要和合 适的情形下作出调整等职权。 调查机关获得的初步信息显示,美国政府自 1938 年颁 布《天然气法案》以来,对天然气的进出口贸易进行了限制, 美国政府干预天然气正常贸易使得天然气行业存在非正常 市场状况。调查期内,美国政府并未减少或解除对天然气进 出口的持续管控,天然气行业在调查期内仍存在非市场状况。 6. 美国政府对石油、天然气价格的干预和限制。 62 关于美国政府对石油、天然气价格的干预和限制情况, 在非市场调查问卷的答卷中,美国利害关系方未按调查机关 的要求提供全部必要信息。经过初步审查,调查机关发现, 美国政府直接或间接地干预和影响美国石油、天然气的价格。 根据 5.1 石油行业进出口管制的论述,美国商务部对石 油的出口存在长期的管控,影响石油市场的正常资源配置, 通过政府干预供给的方式,对石油价格进行间接干预。同时, 根据申请人提交的信息,美国政府也通过监管管道输油公司 的运营和费率、管道服务和开放,监管管道输送价格,制定 费率和价格公示,提出最高限价和最低限价等方式对石油的 运输、销售进行干预,从而直接影响美国石油价格。 美国联邦动力委员会(现为联邦能源管理委员会)对天 然气的进出口存在长期的管控,影响天然气市场的正常资源 配置,对天然气价格进行间接干预。同时,根据美国《1938 年天然气法案》就费率和费用的规定,任何天然气公司制定 和收受的与天然气运输和销售相关的费率和费用都在联邦 动力委员会(现为联邦能源管理委员会)管辖范围,规定天 然气公司需要向委员会报备费用和费率,规定除委员会另行 通知,除在向委员会和公众通知 30 天后,任何天然气公司 不得就费率、费用等做出改变。 调查机关获得的初步信息显示,美国政府直接或间接地 干预美国石油、天然气的价格形成,美国石油、天然气及其 63 下游产品价格不能反映出市场价格。 7. 美国电力行业的非市场状况。 申请人在其《关于请求对美国倾销幅度计算中存在影响 价格可比性的非市场状况进行调查的申请》中提出,电力是 被调查产品及上游石化原料的主要燃料动力,美国政府存在 低于充分对价提供电力的行为,因此,美国同类产品及上游 原材料的生产商可以以不合理低价获得燃料动力。 在本案调查过程中,调查机关发放了《苯乙烯反倾销案 非市场状况调查问卷》,美国有关应诉企业提交了该调查问 卷的答卷。调查机关注意到,对于调查问卷中有关美国电力 市场状况的大部分问题,美国有关应诉企业均以“应诉企业并 非美国电力企业”或“我们对所要求提供的信息并不了解且无 法获取”为由,未予回答,也未提交任何证明文件。此外,其 他利害关系方对调查问卷的相关问题也没有做出回答。调查 机关决定在初裁中,根据《反倾销条例》第二十一条的规定, 在已经获得的事实和可获得的最佳信息的基础上,对上述各 方面进行认定。 根据申请人的申请和美国有关应诉企业的调查问卷答 卷,调查机关对美国电力非市场状况进行了审查。 (1)美国政府对电力行业的监管和控制。 美国各利害关系方答卷显示,美国能源部(USDE)、能 源信息署(EIA)和联邦能源管理委员会是涉及美国电力行 64 业管理的主要政府机构。美国能源部是美国联邦政府的一个 下属部门,主要负责美国联邦政府能源政策制定、能源行业 管理、能源相关技术研发等。能源部负责电力管制的部门为 电力传输和能源可靠办公室,该办公室的主要职能是促进电 网的现代化和能源基础设施的弹性,通过调查、合作、便利 化、建模和分析、应急准备等手段,确保电力系统的弹性、 可靠性和灵活性。该办公室还负责授权电力出口,颁发跨境 输电线路建设许可。能源信息署(EIA)成立于 1977 年,是 能源部的能源信息数据统计和分析机构,为美国政府能源决 策提供支持服务。能源信息署定期发布有关能源的生产、储 备、需求、进出口和价格的周、月、年度报告以及专题报告, 是美国能源数据及其分析预测的主要信息来源。联邦能源管 理委员会负责监管美国电力、天然气和石油的州际传输,规 范州际商业电力的输送和批发销售等。 在非市场状况调查问卷的答卷中,美国利害关系方未按 照调查机关要求提供全部必要信息。调查机关对已经获得的 信息进行了审查并发现,在电力供应方面,联邦能源管理委 员会主要负责:监管州际电力的传输和批发交易,审查电力 公司的某些并购和公司事务,在有限情况下审查电力传输设 施的选址申请,对私人、市政和州的水力发电项目颁发许可 证和进行检查,通过强制性可靠性标准保护高压州际传输系 统的可靠性,预警和调查能源市场,监管与电力相关的环境 65 事宜,通过收取罚金等手段实施管制要求等,其主要职能是 通过适当的管制和市场手段,帮助消费者以合理的价格获得 可靠、有效率和可持续的能源供应。 调查机关在调查中发现,美国能源部、能源信息署和联 邦能源管理委员会为电力行业管理的政府主管部门,美国联 邦政府主要通过联邦能源管理委员会对电力工业进行监管, 对各电力公司在发电、输配电、销售、市场准入、设施建设、 合同条款以及环境合规等方面的监管和审批来履行政府职 能,特别在市场准入方面,除非得到监管机构的许可,任何 个人或机构都不得建设新的电站或扩建老电站,不得新建、 扩建、改造电网项目,或者中止现有电网的运行。调查机关 获得的初步信息显示,美国电力产业受到美国政府的监管和 控制。 (2)美国政府在战略规划和资源需求方面对电力市场 的规制。 美国利害关系方答卷显示,由于联邦和州监管机构对电 力行业的管辖权进行了划分,美国电力市场的战略规划和资 源需求受到许多方面的规制。例如,许多州曾实施资源充足 性要求以检查州内的当地配电公司是否拥有足够的资源可 以满足需求、是否有足够的备用措施来防止过度依赖一种发 电资源。在美国国会 2009 年颁布《美国清洁能源安全法案》 中,美国政府要求到 2020 年时,电力部门至少有 12%的发 66 电量来自风能、太阳能等可再生能源。该法案提及建立一个 综合的高效和可再生能源标准,要求每个零售电力供应商销 售超过 400 万兆瓦时节省电力和可再生能源发电产生的电量 以满足消费者每年增长的需求。 在美国利害关系方答卷中,调查机关注意到,美国联邦 政府 1935 年出台《公用事业法》,包括《公用事业控股公司 法》和《联邦电力法》,在 20 世纪 30 年代建立起对电力产 业的管制机制,对运营程序、价格和进入进行全面控制。虽 然后期通过《能源政策法案》、联邦能源管理委员会第 888 号和第 889 号法令以及《能源政策法案 2005》等政策逐步放 开电力市场的诸多限制,但也进一步说明美国联邦政府事实 上通过系列的政策、法案或长期规划来实现其对电力产业的 所有权和控制权,影响美国电力产业和市场的发展方向。经 过初步审查,调查机关发现,美国电力市场的战略规划和资 源需求并不是完全的市场导向,而是由美国政府机构监管和 控制的。 (3)美国政府对电力出口的管制。 美国利害关系方答卷显示,从美国向国外出口电力需要 得到美国能源部(DOE)的事先批准。同样,在为了将电力 输出美国而需要建设设施的情况下,能源部必须颁发总统特 许,批准这些设施的建设和运营。能源部批准程序的主要目 的是用以确保拟议的出口不会对电力系统的可靠性产生负 67 面影响。美国对于输入美国的电力则不进行管制。 调查机关获得的初步信息显示,美国联邦政府直接介入 干预美国电力的出口贸易,美国的电力出口受到了限制,影 响了美国电力资源的市场配置。 (4)美国政府对电力价格的管制。 美国利害关系方答卷显示,美国电力价格须受美国联邦 能源管理委员会或州公用事业管理委员会的管理。美国联邦 能源管理委员会具体负责跨州输电企业输电价格监管,各州 公用事业管理委员会负责本辖区配电价格监管。主要定价程 序包括企业提交核价申请,依法核定输电价格,定期和不定 期调整输电价格和听取利益相关方意见等。 对于美国利害关系方提供的十分有限的答卷内容,调查 机关通过网站公开信息(《美国电力改革进展与电价监管》, 作者杨娟,载于《中国物价》2011年10月)发现,美国电力 公司包括私营电力公司和非私营电力公司,其中,非私营电 力公司包括联邦电力公司和地方公用电力公司和电力合作 社。联邦电力公司由联邦政府所有,地方公共电力公司归地 方政府所有。非私营电力公司的电价由公司管理委员会自行 制定,公司管理委员会是最高领导机构,负责包括电价在内 的所有管理事务。委员经政府任命或选举产生,许多委员由 政府官员兼职。非私营电力公司制定电价的目标和基本原则 常见于公司相关法案或章程中,可以概括为:①为公司正常 68 运营提供必要的资金支持;②不允许以营利为目标;③制定 尽可能低的电价;④反映实际供电成本的同时尽可能保持终 端电价的稳定、便于理解和执行;⑤公平对待各类用户;⑥ 有利于节约能源和保护环境。 调查机关发现,美国的非私营电力公司实际上不以盈利 为目标,制定尽可能低的电价,虽然制订过程中考虑了供电 成本,但其最终原则是尽可能的保持电价的稳定。因此,美 国的非私营电力公司的电力价格并没有完全真实的反映正 常市场价格。 根据美国利害关系方答卷和调查机关可获得的公开信 息,调查机关注意到,美国政府对私营电力供应商实施一系 列的管制和审批。概况起来,主要包括:①能源部严格控制 美国电力出口,任何人从事电力出口必须获得政府批准。② 联邦能源管理委员会对州际电力的传输和批发交易进行监 管,审查电力公司的某些并购和公司事务,在有限情况下审 查电力传输设施的选址申请,对私人、市政和州的水力发电 项目颁发许可证和进行检查,通过强制性可靠性标准保护高 压州际传输系统的可靠性,预警和调查能源市场,监管与电 力相关的环境事宜,通过收取罚金等手段实施管制要求等。 ③州监管委员会的监管内容更多,除了审批电力商品以及输 电和配电服务价格外,还对供应企业的融资、债券、环境合 规计划、服务地域范围、项目建造、收购新设工厂和装置等 69 进行监管,还可以对所有供应企业的定价和操作发起调查。 调查机关还注意到,联邦能源监管委员会主要通过两种 方法对私营电力企业的定价进行审批。一种是基于市场的方 法,另一种是传统的基于成本的方法。采用哪种方法取决于 电力销售所在地区的竞争环境。如果电力企业明显不具有垄 断势力或该企业的市场势力将被减弱,联邦能源监管委员会 就采用基于市场的方法。在竞争不充分且电力企业具有市场 势力的区域,联邦能源监管委员会采用传统的基于成本的方 法防止电力企业运用市场势力收取过高的电价。 因此,调查机关认为,美国政府部门是监管和审批部门, 其政府职能将被包含在其监管或者审批标准里予以实现,并 通过电力供应商具体实施。无论是私营电力公司还是非私营 电力公司,政府的职能是保证能源供应的价格消费者负担得 起且安全、可靠,政府正是通过多方面监管和审批,才保证 了供应商提供价格负担得起和安全、可靠的电力。在缺乏足 够竞争、公司拥有市场支配力的地区,美国联邦能源管理委 员会使用以成本为基础的传统方法来阻止其行使市场支配 力并收取过高的电价。在评估价格提议时,美国联邦能源管 理委员会必须防止公司为谋取利益而向消费者收取过高费 用,同时确保公司收回其费用并有机会获得合理的资本回报 率。调查机关获得的初步信息显示,美国的电力公司确定电 力价格时并不能完全按照市场状况来制订,美国的电力价格 70 不能完成反映其市场价格。 8. 结论。 综上,调查机关对美国石油、天然气和电力市场的非市 场状况进行了调查,初步信息显示美国石油、天然气、电力 等能源市场的供求关系和价格水平受非市场因素影响。在初 裁中,调查机关暂不对美国石油、天然气和电力市场的非市 场状况进行认定。 初裁后,英力士苯领美国有限责任公司、美国政府等利 害关系方在评论意见中提出,调查机关根据申请人的主张对 美国的非市场状况进行调查没有法律依据,且苯、乙烯、电 和天然气等生产要素的成本和价格对被调查产品的成本和 价格有重大影响的结论与事实不符。调查机关对此进行了考 虑和进一步审查,认为以上主张已在初裁调查过程中予以了 考虑。在终裁中,调查机关决定维持初步裁定。 美国利安德化学品公司 (Lyondell Chemical Company) 1.正常价值。 初裁中,调查机关审查了公司被调查产品和同类产品的 型号划分。该公司主张被调查产品和同类产品系单一型号产 品。经初步审查,调查机关决定在初裁中暂接受公司主张, 不对被调查产品和同类产品进行型号划分。初裁后,没有利 害关系方提出评论意见。经进一步调查,在终裁中,调查机 71 (6) 《 2016 年 综 合 拨 款 法 案 》 摘 选 (7) 美 国 原 油 出 口 禁 令 解 除 介 绍 (8) 美 国 《 天 然 气 法 案 》 摘 选 (9) 从 美 国 能 源 监 督 管 理 委 员 会 看 美 国 能 源 管 理 体 制 (10) 美 国 联 邦 政 府 向 WTO 的 补 贴 通 报 (11) 美 国 化 石 燃 料 补 贴 自 述 报 告 ( 向 G20 同 行 审 议 小 组 提 交 ) 美国化石燃料补贴自述报告 2015 年 12 月向 G20 同行审议小组提交 目 录 第一部分:生产者补贴 ........................................................................................................... 1 1. 扣除无形钻井成本 ....................................................................................................... 2 2.按比率计算油井和天然气井的折耗额 ........................................................................ 3 3.境内生产化石燃料费用扣除额 .................................................................................... 4 4.地测和物探费用支出可在 2 年内摊销 ........................................................................ 4 5.按比率计算与固体矿物化石燃料相关的财产折耗额 ................................................ 5 6.扣除固体矿物燃料的勘探和开发费用 ........................................................................ 6 7.煤炭权利金适用资本利得的税务处理 ........................................................................ 6 8.三次采油费用扣除 ........................................................................................................ 7 9.对油气财产享有经营权益而发生的被动损失的特殊性税务处理 ............................ 8 10.提高石油采收率(EOR)的税收抵免 ...................................................................... 8 11.边际井抵免 .................................................................................................................. 9 12.免除化石燃料行业上市合伙企业的企业所得税 ...................................................... 9 13.免除从焦油砂中提炼出的原油的消费税 ................................................................ 10 14.有益使用燃料可免除权利金 .................................................................................... 11 15.燃烧和排放天然气免收权利金 ................................................................................ 11 16.破坏自然资源的赔偿限额 ........................................................................................ 12 第二部分: 消费者补贴 ........................................................................................................... 14 1. 低收入家庭能源补助计划(LIHEAP) ................................................................ 14 This is an unofficial Chinese translation of the official English self-report. Should there be any differences, the English version is the authoritative version. 本报告为官方英文自述报告的非官方中文翻译。如有不同,以英文报告为权威版本。 1 第一部分:生产者补贴 在美国有下述几种针对化石燃料生产者的有效条款。美国政府一共确定了 16 条 联邦政府层面的化石燃料生产环节税收条款。这份清单包括了之前美国政府提 交给 G-20 化石燃料补贴进展报告中确定的 11 项联邦政府税收条款,以及在中 美化石燃料补贴改革同行审议进程中通过自评新增的 5 项条款。 1. 扣除无形钻井成本 成本/年:16.29 亿美元1(数据来自 2016 财年预算中期评估) 目标化石燃料:石油、天然气 补贴描述:对于纳税人因开发其位于美国境内的油气田而产生的无形钻井成本 (IDCs),纳税人可选择在成本支付或发生的当年进行成本扣除(即费用化, 可以不进行资本化)。选择扣除无形钻井成本的综合性石油公司,其生产用井 的无形钻井成本的 30%必须予以资本化(计入资产的成本,而不是在当期直接 作为成本扣除),并在之后的 60 个月中进行摊销。 补贴分析:允许对无形钻井成本扣除的条款给石油和天然气行业提供了税收优 惠。无形钻井成本资本化的规定旨在使石油和天然气行业与其他行业适用类似 的成本回收系统,从而减少该项政策对经济的扭曲。正如本届提议废除的石油 和天然气行业的其他优惠条款一样,无形钻井成本扣除条款会扭曲市场,会鼓 励比在一个中性的税收制度下更多的资本进入石油和天然气行业。该市场扭曲 不利于维护国家的长期能源安全,与政府支持清洁能源经济发展的政策不相符, 而发展清洁能源经济有助于减少对石油的依赖,降低温室气体的排放量。此外, 因对石油和天然气行业提供税收优惠而减少的财政收入最终将由对其他行业征 收的税款来弥补,而这些行业原本可能会创造出更多的经济价值,却因为缺少 税收优惠政策而面临投资不足的问题。 废止建议:根据政府 2016 财年预算提案,无形钻井成本扣除的政策以及综合性 石油公司无形钻井成本的 30%应当予以资本化并在之后的 60 个月中进行摊销的 1除上市合伙企业的优惠政策成本数据之外,美国财政部对其他所有的优惠政策成本数据负责。美国财政 部假设补贴将自 2015 年 12 月 31 日起废止,根据现行法律规定和拟于 2016-2025 财政年度期间进行的政 策调整分别计算联邦政府税收收入,根据两者的差额来测算优惠政策的年均成本。上市合伙企业的优惠政 策成本按如下方式测算:假设拟定于 2020 年 12 月 31 日之后进行的政策调整会生效,在 2021-2025 财政 年度期间按新旧政策分别计算联邦政府税收收入,根据两者的差额来测算其优惠政策的年均成本。 2 政策将被废止。根据成本与收入相配比的原则,无形钻井成本将全部资本化, 随着开采的进程进行摊销。 废止实施:美国国会必须通过法案,为此项建议立法。 主管机关:美国财政部 2.按比率计算油井和天然气井的折耗额 成本/年:9.66 亿美元(数据来自 2016 财年预算中期评估) 目标化石燃料:石油、天然气 补贴描述:折耗额适用于任何在油气财产中享有经济利益的个人。通常有两种 计算折耗额的方法:按成本和按比率计算折耗额。按成本计算折耗额的方法受 纳税人财产计税基础的限制,按比率计算折耗额的方法虽然不受计税基础的限 制,但是会受到其他制约。 按比率(15%)计算油气井折耗额的方法只适用于独立生产者和特许权所有者, 并且上述独立生产者和特许权所有者的日均石油产量不得超过 1000 桶/天,日 均天然气产量不得超过 1000 桶石油的天然气当量。除此之外,按比率计算折耗 额的方法还不得超过以下两个数额中的较小值:不包含免税折耗额的应纳税所 得额的 65%,不包含免税折耗额且与财产相关的应纳税所得额的 100%。 补贴分析:与按成本计算财产折耗额的方法相比,按比率计算财产折耗额的方 法能够实现更高的税后收入,相当于给纳税人提供了一个较低的税率。根据纳 税人财产的计税基础,按成本计算财产折耗额,符合收入与费用相配比的原则, 使化石燃料行业适用与其他行业类似的政策,有利于减少对经济的扭曲。有关 化石燃料税收优惠政策的影响分析详见扣除无形钻井成本的优惠政策分析。 废止建议:根据本届政府 2016 财年预算提案,自 2015 年 12 月 31 日之后的纳 税年度起,按比率计算油井折耗额和天然气井折耗额的政策将被废止。纳税人 可以根据其财产的计税基础按成本计算财产折耗额。 废止实施:美国国会必须通过法案,为此项建议立法。 主管机关:美国财政部 3 3.境内生产化石燃料费用扣除额 成本/年:10.49 亿美元(数据来自 2016 财年预算中期评估) 目标化石燃料:石油、天然气、煤炭、褐煤、油页岩 补贴描述:进行境内制造和生产活动所取得的所得可进行一定的扣除。自 2009 年之后的纳税年度起,按纳税年度符合条件的生产活动所得和应纳税所得额这 两者中较小值的 9%计算扣除额,但该扣除额不得超过 W-2 表格所记录的纳税 人在纳税年度所得额的 50%。从事石油和天然气生产所取得的所得可以按照 6% 计算费用扣除额。 该项纳税扣除被广泛使用,并不仅针对化石燃料行业。 补贴分析:生产活动扣除普遍适用于纳税人取得的所有符合条件的生产活动所 得,给包括化石燃料生产在内的特定经济活动有效地提供了一个更低的税率。 有关化石燃料税收优惠政策的影响分析详见扣除无形钻井成本的优惠政策分析。 废止建议:根据政府 2016 财年预算提案,自 2015 年 12 月 31 日之后的纳税年 度起,销售、交换和处置石油、天然气或煤炭及其他固体矿物化石燃料等一次 能源产品取得的收入,不再适用上述纳税扣除政策。 废止实施:美国国会必须通过法案,为此项建议立法。 主管机关:美国财政部 4.地测和物探费用支出可在 2 年内摊销 成本/年:2.88 亿美元(2016 财年预算中期评估) 目标化石燃料:石油、天然气 补贴描述:独立石油公司2从事境内石油和天然气开采而发生的地测和物探费用 可以在 2 年内进行摊销。综合性石油公司从事境内石油和天然气开采而发生地 测和物探费用则必须在 7 年内进行摊销。 补贴分析:上述地测和物探费用的加速摊销政策给石油和天然气行业的独立石 油公司提供了税收优惠。将石油和天然气行业独立石油公司的地测和物探费用 2译注:综合性石油公司一般是指综合进行油气勘探、开采、炼油、分销等多种油气经营活动的企业;独 立石油公司在这里应是指专门从事油气开采的企业。 4 摊销期从 2 年延长至 7 年有利于更准确地反映其收入水平,对所有石油和天然 气石油公司一视同仁,有利于营造一个更公平的税收环境。有关化石燃料税收 优惠政策的影响分析详见扣除无形钻井成本的优惠政策分析。 废止建议:根据政府 2016 财年预算提案,所有石油和天然气石油公司从事境内 石油和天然气开采而发生的地测和物探费用将统一按 7 年进行摊销。提前报废 的财产不再摊销,已弃置的财产恢复使用的,其账面价值应在剩余期限内摊销 (总摊销期以 7 年为限)。新政策将自 2015 年 12 月 31 日之后的纳税年度起生 效。 废止实施:美国国会必须通过法案,为此项建议立法。 主管机关:美国财政部 5.按比率计算与固体矿物化石燃料相关的财产折耗额 成本/年:2.09 亿美元(数据来自 2016 财年预算中期评估) 目标化石燃料:煤炭、褐煤、页岩油 补贴描述:与煤炭和褐煤相关的财产按 10%的比率计算其折耗额,与页岩油相 关的财产按 15%的比率计算其折耗额。当计算出的财产折耗额大于该财产经调 整后的计税基础时,不再适用上述 10%、15%的折耗额计算标准,而是按照替 代性最低税(AMT)的要求,按 20%的税率计算所得税。同时,计算的折耗额 也不得超过矿产年净所得的 50%。 补贴分析:与按成本计算财产折耗额的方法相比,按比率计算财产折耗额的方 法能够实现更高的税后收入,相当于给纳税人提供了一个较低的税率。按成本 计算每期的财产折耗额,符合收入与费用相配比的原则,使化石燃料行业适用 与其他行业相同的政策,有利于减少对经济的扭曲。有关化石燃料税收优惠政 策的影响分析详见扣除无形钻井成本的优惠政策分析。 废止描述:根据政府 2016 财年预算提案,与煤炭和其他固体矿物化石燃料相关 的财产不再适用按比率计算折耗额的政策。与褐煤和油页岩相关的财产也不再 适用按比率计算折耗额的政策。纳税人如果拥有与煤炭和其他固体矿物化石燃 料相关的财产,应根据其经过调整后的计税基础,按成本计算折耗额。自 2015 年 12 月 31 日之后的纳税年度起,与固体矿物化石燃料相关的财产按新政策计 算折耗额。 废止实施:美国国会必须通过法案,为此项建议立法。 5 主管机关:美国财政部 6.扣除固体矿物燃料的勘探和开发费用 成本/年:5300 万美元(数据来自 2016 财年预算中期评估) 目标化石燃料:煤炭、褐煤、油页岩 补贴描述:矿业公司可选择将其境内发生的勘探和开发费用的 70%在当期进行 扣除。剩余的 30%不得抵扣,应予以资本化并在 60 个月内摊销。纳税人也可以 选择将所有的勘探和开发费用资本化并在 10 年内摊销。当存在替代性最低税 (AMT)的限制时,纳税人勘探和开发费用的两种不同核算方式并不属于税收 优惠。 补贴分析:扣除煤炭和其他固体矿物燃料勘探和开发费用的政策给这些化石燃 料行业提供了税收优惠。将上述勘探和开发费用资本化符合收入与费用配比的 原则,有利于税收公平,有利于减少对经济的扭曲。有关化石燃料税收优惠政 策的影响分析详见扣除无形钻井成本的优惠政策分析。 废止建议:根据政府 2016 财年预算提案,美国将废止上述一些列政策,即煤炭 和其他固体矿物燃料勘探和开发费用的 70%可以在当期扣除,剩余 30%应予以 资本化并在之后的 60 个月内摊销;煤炭和其他固体矿物燃料勘探和开发费用全 部予以资本化并在之后的 10 年内摊销。新政策规定,矿业公司发生的勘探和开 发费用应全部予以资本化,根据收入与费用相配比的原则,在经营期内合理计 提折旧或进行摊销。褐煤和页岩油的勘探和开发费用也适用同样的政策调整。 自 2015 年 12 月 31 日之后的纳税年度起,发生或支付的勘探和开发费用适用新 政策。 废止实施:美国国会必须通过法案,为此项建议立法。 主管机关:美国财政部 7.煤炭权利金适用资本利得的税务处理 成本/年:3100 万美元(数据来自 2016 财年预算中期评估) 目标化石燃料:煤炭、褐煤 6 补贴描述:在煤矿被开采之前,纳税人已拥有该煤矿一年以上,其转让煤矿开 采经营权取得的权利金收入通常满足长期资本利得的确认条件。权利金收入在 下列情况中不应作为长期资本利得:转让煤矿开采经营权是以投机为目的;权 利金收入归属于合伙人、委托人;转让煤矿开采经营权的行为属于关联方交易。 补贴分析:将转让煤矿开采经营权取得的符合条件的权利金收入视同长期资本 利得的政策给相关化石燃料行业提供了税收优惠。对这部分权利金收入采用与 其他行业权利金收入无差别的政策有利于减少对经济的扭曲。有关化石燃料税 收优惠政策的影响分析详见扣除无形钻井成本的优惠政策分析。 废止建议:根据政府 2016 财年预算提案,自 2015 年 12 月 31 日之后的纳税年 度起,转让煤矿开采经营权取得的权利金收入将不再被认定为长期资本利得, 同时将作为一般性收入进行纳税。 废止实施:美国国会必须通过法案,为此项建议立法。 主管机关:美国财政部 8.三次采油费用扣除 成本/年:1000 万美元(数据来自 2016 财年预算中期评估) 目标化石燃料:石油 补贴描述:纳税人开采石油时,为提高原油采收率而运用三次采油技术所发生 的费用,如果符合条件,通常可以在计算应纳税所得额时扣除。 补贴分析:由于三次采油费用可以在发生的当期直接扣除而无需资本化,所以 三次采油扣除给石油和天然气行业提供了税收优惠。将三次采油费用资本化有 利于税收公平,使石油和天然气行业适用与其他行业同样的税收待遇,有利于 减少对经济的扭曲。有关化石燃料税收优惠政策的影响分析详见扣除无形钻井 成本的优惠政策分析。 废止建议:根据政府 2016 财年预算提案,在 2015 年 12 月 31 日之后的纳税年 度起,发生或支付的三次采油费用不再享受当期扣除的优惠政策。 废止实施:美国国会必须通过法案,为此项建议立法。 主管机关:美国财政部 7 9.对油气财产享有经营权益而发生的被动损失的特殊性税务处理 成本/年:1900 万美元(数据来自 2016 财年预算中期评估) 目标化石燃料:石油、天然气 补贴描述:通常情况下,被动损失在抵减被动所得之后若还有剩余,则只能结 转至以后年度继续抵减被动所得。企业因对油气财产享有经营权益而发生的被 动损失可以抵减积极所得。只有当纳税人以不限制纳税义务的方式取得油气财 产经营权益时,才适用上述特殊性税务处理。 补贴分析:对油气财产经营权益的特殊性税务处理给石油和天然气行业提供了 税收优惠。限制这种特殊性税务处理有利于税收公平,使石油和天然气行业的 被动损失适用与其他被动损失同样的税收待遇,有利于减少对经济的扭曲。有 关化石燃料税收优惠政策的影响分析详见扣除无形钻井成本的优惠政策分析。 废止建议:根据本届政府 2016 财年预算提案,自 2015 年 12 月 31 日之后的纳 税年度起,对油气财产享有经营权而发生的被动损失不再适用特殊性税务处理。 废止实施:美国国会必须通过法案,为此项建议立法。 主管机关:美国财政部 10.提高石油采收率(EOR)的税收抵免 成本/年:0 (数据来自 2016 财年预算中期评估) 目标化石燃料:石油 补贴描述:在美国为提高石油采收率的项目所发生开支的 15%可以在应纳企业 所得税中进行抵免。提高石油采收率的项目是指通过运用一种或多种三次采油 技术来显著提高可采原油量的项目。 若石油的参考价格超过根据通货膨胀指数进行相应调整后的法定额度,该项税 收优惠政策失效。 补贴分析:该项抵免政策给石油和天然气行业提供了税收优惠。有关化石燃料 税收优惠政策的影响分析详见扣除无形钻井成本的优惠政策分析。 废止建议:根据本届政府 2016 财年预算提案,自 2015 年 12 月 31 日之后的纳 税年度起,为提高石油采收率而发生的支出将不再享受税收抵免优惠政策。 8 废止实施:美国国会必须通过法案,为此项建议立法。 主管机关:美国财政部 11.边际井抵免 成本/年:0 (数据来自 2016 财年预算中期评估) 目标化石燃料:石油、天然气 补贴描述:边际井和日均产量不超过 3 桶/天的油井的产出可以享受税收抵免政 策。 若石油或液体燃料的参考价格超过根据通货膨胀指数进行相应调整后的法定额 度,将不再执行该税收优惠政策。 补贴分析:该项抵免政策给石油和天然气行业提供了税收优惠。有关化石燃料 税收优惠政策的影响分析详见扣除无形钻井成本的优惠政策分析。 废止建议:根据政府 2016 财年预算提案,自 2015 年 12 月 31 日之后的纳税年 度起,从边际井开采的石油和天然气将不再享受税收抵免优惠政策。 废止实施:美国国会必须通过法案,为此项建议立法。 主管机关:美国财政部 12.免除化石燃料行业上市合伙企业的企业所得税 成本/年:3.42 亿美元(数据来自 2016 财年预算中期评估) 目标化石燃料:石油、天然气、煤炭 补贴描述:上市合伙企业一般需要缴纳企业所得税。当上市合伙企业的总收入 有 90%以上来自非再生资源、房地产和大宗商品领域时,该上市合伙企业可免 缴企业所得税,在税法上视同普通合伙企业缴税,即合伙企业可以将其所有的 收入、利得、损失、扣除、抵免在合伙人之间分摊,合伙人以其享有的份额来 承担所得税纳税义务(或从损失弥补中获益3)。 3 译注:在有收益的情况下,合伙人只需要缴纳个人所得税;在亏损的情况下,合伙人可以冲抵其他收入, 从而使合伙人承担较低的个人所得税。 9 补贴描述:该项免税政策给石油和天然气行业提供了税收优惠。有关化石燃料 税收优惠政策的影响分析详见扣除无形钻井成本的优惠政策分析。 废止建议:根据政府 2016 财年预算提案,对上市合伙企业从事与化石燃料有关 的经营而取得的符合条件的收入和利得免征企业所得税的政策将被废止,这类 企业自 2020 年 12 月 31 日之后的纳税年度起,将被视同 C 类公司缴纳企业所得 税。 废止实施:美国国会必须通过法案,为此项建议立法。 主管机关:美国财政部 13.免除从焦油砂中提炼出的原油的消费税 成本/年:5200 万美元(数据来自 2016 财年预算) 目标燃料:从沥青和焦油砂中提炼出的原油。 补贴描述:美国对以下燃料的使用征收消费税:(1)美国炼油厂获取的原油; (2)进口的石油产品(包括原油);(3)所有在境内使用或向境外出口的尚 未承担任何税收的境内生产的原油和天然气(用于石油和天然气开采的除外)。 具体税率为:在 2017 年 1 月 1 日之前,9 美分/桶;2016 年 12 月 31 日之后,8 美分/桶。在税法上,从沥青和焦油砂中提炼出的原油不同于普通的原油和石油 产品。征收的消费税专款专用,通过成立溢油责任信托基金(OSLTF,Oil Spill Liability Trust Fund)来补偿除油支出,弥补石油泄漏所造成的损失,同时每年 给特定的机构提供资金支持,用于其对石油污染预防和应对方案的研究。 补贴分析:该项免税政策是对从焦油砂中提炼出的原油的税收优惠。 废止建议:根据政府 2016 财年预算提案,自 2015 年 12 月 31 日之后的纳税年 度,将上述消费税的减免范围扩大到所有从沥青沉积物中提炼的原油。 废止实施:美国国会必须通过法案,为此项建议立法。 主管机关:美国财政部 10 14.有益使用燃料可免除权利金 成本/年:平均每年损失权利金收入 3900 万美元4 目标化石燃料:主要为天然气,可能涉及石油 补贴描述:在开采租约上明确其对碳氢化合物的使用是“有益”的,可使陆上和 海上石油和天然气公司获得权利金的免除。这些“有益”的使用包括:钻机发动 机消耗的燃料,为提高收采率而消耗的燃料,用于设备升降和加热目的的燃料 以及压缩石油和天然气而消耗的燃料。 补贴分析:因免除“有益”的燃料使用所对应的权利金而减少的政府收入由美国 公众来承担。 废止建议:美国土地管理局(BLM)正在起草一项建议规则,旨在重新规定陆 上设备有利地消耗石油和天然气的情形,从而缩小该项优惠政策的适用范围。 海上设备有利地消耗燃料的情形也可能会作出类似的调整。 废止实施:这项建议规则原定于 2016 年初颁布,最终条例预计在 2016 年 5 月 发布。制定政策是美国土地管理局(BLM)的一项首要工作。 主管机关:美国内政部 15.燃烧和排放天然气免收权利金 成本/年:每年估计平均损失权利金收入 7000 万美元 目标化石燃料:天然气 补贴描述:石油和天然气公司从事陆上联邦石油和天然气开采时,在下述情况 下排放/燃烧的石油和天然气无需承担权利金:测试、处理紧急事件以及由于储 存和运输等基础设施的缺位使得天然气进入市场获取的收益无法补偿其成本的 “有益使用燃料可免除权利金”和“燃烧和排放天然气免收权利金”这两项优惠政策的年成本按如下方式 测算:天然气数据*开采每千立方英尺气体燃料所支付的年均权利金,其中天然气数据是指“有利”的气 体燃料使用和经美国土地管理局(BLM)或美国安全和环境执法局(BSEE)批准的作为不可避免损失而 燃烧或排放的气体燃料,开采气体燃料是指各州在 2006-2013 销售年度的气体燃料开采。开采每千立方 英尺气体燃料所支付的年均权利金根据 ONRR(“有利”的气体燃料使用和经美国土地管理局或美国安 全和环境执法局批准的作为不可避免损失而燃烧或排放的气体燃料)的销售量和上述部门网站上有关支付 的权利金的统计数据计算得出。如果对上述燃料用量征收权利金,则油井和气井的作业者将会有动力减少 其排放或燃烧的燃料,因此这里的测算值是一个上限值。 11 时候。除此之外,石油和天然气公司应当就其开采的所有天然气支付权利金, 无论这些天然气是被燃烧/排放或用于销售。对于海上石油和天然气开采活动, 美国安全和环境执法局(BSEE)规定,平均每天加工 2000 桶以上石油的设施 必须安装燃烧/排放测量仪。为了防止政府收入流失,美国安全和环境执法局还 规定了不得免除权利金的情形。比如基于经济考虑,没有免除海上排放/燃烧的 天然气权利金的规定。 补贴分析:免除石油和天然气公司符合条件的权利金而减少的政府收入由美国 公众来承担。 废止建议:美国土地管理局(BLM)正在起草一项针对天然气燃烧/排放的建议 规则,旨在通过确立一套标准来限制因燃烧/排放陆上天然气而导致的浪费,旨 在使联邦领土和印第安人保留地上的石油和天然气生产设施所耗费的天然气最 少,旨在建立区分可避免损失与不可避免损失的标准。 废止实施:这项建议规则原定于 2016 年初颁布,最终条例预计在 2016 年 5 月 发布。制定政策是美国土地管理局(BLM)的一项首要工作。 主管机关:美国内政部 16.破坏自然资源的赔偿限额 成本/年:无法做出准确测算。由于相关责任方支付的溢油污染清理费用至今均 未发生超过赔偿限额的情形,因此尚未有责任方从该项条款中受益。 目标化石燃料:主要是石油,可能涉及天然气 补贴描述:美国 1990 年通过的《石油污染法案》(OPA)要求责任方支付溢油 污染清理费用,用于私有经济和公共天然资源的索赔,以 7500 万美元为最高限 额(发生重大过失导致的污染不受此限额的限制)。除了墨西哥海湾“深水地平 线”(Deepwater Horizon)近海钻井油田爆炸事件之外,企业支付的所有溢油污 染清理费用至今尚且没有超过 7500 万美元限额的,因此该法案至今未被援引。 在墨西哥海湾“深水地平线”近海钻井油田一案中,法庭判定钻井平台的操作存 在重大过失,而重大过失所导致的溢油污染不适用上述《石油污染法案》。所 以“深水地平线”金海钻井油田爆炸所导致的溢油污染不以 7500 万美元为赔付限 额。 补贴分析:石油公司应支付的溢油污染清理费用超过 7500 万美元的部分实际上 由美国公众来分担。 12 废止建议:目前该赔偿限额是由成文法规定的,并且只有在消费者价格指数 (CPI)上升幅度很大时才能进行相应的调整。美国海洋能源管理局(BOEM) 被授权调整上述赔偿限额,使其不受通过膨胀的影响。未来,美国海洋能源管 理局将会每三年根据通货膨胀的影响来相应调整该赔偿限额。 废止实施:2014 年 12 月 11 日,美国海洋能源管理局宣布将海上石油和天然气 设施的溢油污染赔偿限额从 7500 万美元提高到 1.34 亿美元。该项提高溢油污 染赔偿限额的举措与全国委员会就英国石油公司(BP)“深水地平线”近海钻井 油田爆炸事件的研究建议和其他相关机构的研究建议相一致,也是《石油污染 法案》所允许提高的最大幅度。1.34 亿美元的赔偿限额适用于在联邦和州海岸 线向海海域内开采石油和天然气的设施所造成的溢油污染,该条款同时也包含 这样一种机制,即赔偿限额可以根据未来消费者价格指数(CPI)的变化而做相 应调整,反映通货膨胀产生的影响。 主管机关:美国内政部 13 第二部分: 消费者补贴 美国有一项由联邦政府提供资金支出的消费者补贴。该补贴针对低收入家庭, 符合条件的家庭,根据其家庭水电费账单的金额可以得到一笔数额客观的返还。 由于该计划是一项有针对性的转移支付,旨在帮助低收入家庭获得基本的能源 服务,所以并不会鼓励浪费性的能源消费,因此该计划不是低效的。 1. 低收入家庭能源补助计划(LIHEAP) 成本/年: 34 亿美元(来源于 2016 财年数据) 补贴描述:以整笔拨款的形式酌情发放给各州、各领区、各部落以及各部落组 织,用于保障低收入家庭冬季取暖和夏季降温的需求。领取到该笔拨款的政府 机构或组织等,可以将该笔基金的一部分投放在低收入家庭的房屋节能翻修工 程以及与该计划有关的行政管理工作中。联邦政府规定,当家庭收入超过贫困 家庭收入标准的 150%或家庭所在州的中等收入水平的 60%时,将不再享受该 项能源补助计划。在 2012 财政年度,低收入家庭能源补助计划的供暖补助(包 括冬季取暖补助以及针对冬季恶劣天气的补助)平均为 587 美元/户,相当于享 受该项补助计划的低收入家庭平均取暖支出的 63.7%。 补贴分析:低收入家庭能源补助计划针对有老人,残疾人和孩子的家庭以及收 入无法满足其基本用能需求的贫困家庭。这部分家庭取暖和降温的能源需求如 果无法得到满足,将面临严重的健康风险和安全风险。在 2012 财政年度,在享 受低收入家庭能源补助计划的家庭中,有老人的家庭占比 32%,有残疾人的家 庭占比 35%,有 5 岁以下儿童的家庭占比 21%。通过加权平均,享受到取暖补 助的家庭其能源负担率为 12%,所有低收入家庭的同期能源负担率为 9%。 政策的杠杆效应:低收入家庭能源补助计划带动了各州、各领区、各部落以及 各部落组织与能源相关的其他补助,诸如:更低的水电费用,房屋节能翻修获 得的补助,电话费折扣以及其他私人和公共领域的补助。在 2010 财政年度,低 收入家庭能源补助计划拨款带动的其他相关私人和公共领域的补助共计 29.96 亿美元。 废止建议:该计划原定于 2007 年底废除,但是国会通过法案使政策得以延续, 每年继续提供拨款。本届政府并不建议废除这项针对于低收入家庭的能源补助 计划。 主管机关:美国健康与公共事业部(HHS) 14 (12) 延 迟 无 形 钻 井 成 本 扣 减 的 影 响 www.woodmac.com ClickImpacts to editof delaying Master titleIDC styledeductibility (2014-2025) Released – July, 2013 Strategy with substance www.woodmac.com Wood Mackenzie onshore/offshore split of tangibles and IDCs • We tend to see a higher percentage of intangible costs in offshore wells • Driven by rig rates for offshore wells which are typically higher than onshore • However unconventional onshore wells (i.e. shale gas and oil) require fracture stimulation once the rig has been removed, thus increasing the percentage of intangibles in these wells • For such wells, completion costs including fracture stimulation can be the largest single intangible cost item – greater than the cumulative day rate Offshore Drilling Onshore Conventional Drilling Onshore Unconventional Drilling Intangibles as a typical % of total well cost 80% 70% 85% Tangibles as a typical % of total well cost 20% 30% 15% 17 Strategy with substance (13) 2014 财 年 预 算 提 案 中 的 石 油 和 天 然 气 行 业 税 收 问 题 Oil and Natural Gas Industry Tax Issues in the FY2014 Budget Proposal Robert Pirog Specialist in Energy Economics October 30, 2013 Congressional Research Service 7-5700 www.crs.gov R42374 CRS Report for Congress Prepared for Members and Committees of Congress Oil and Natural Gas Industry Tax Issues in the FY2014 Budget Proposal Table 1. FY2014 Oil/Gas Industry Tax Proposal Revenue Estimates (in millions of dollars) Proposed Change 2014 2014-2018 2014-2023 Repeal Enhanced Oil Recovery Credit 0 0 0 Repeal Credits for Oil and Gas from Marginal Wells 0 0 0 Repeal Expensing of Intangible Drilling Costs 1,663 8,986 10,993 Repeal Deduction for Tertiary Injectants 8 54 107 Repeal Passive Loss Exception for Working Interests 7 42 74 in Oil and Natural Gas Properties Repeal Percentage Depletion for Oil and 1,039 5,211 10,723 Natural Gas Wells Repeal the Domestic Manufacturing Deduction for 1,119 8,824 17,447 Oil and Natural Gas Companies Increase Geological and Geophysical Amortization 60 1,138 1,363 Periods Totals 3,896 24,255 40,707 Source: FY2014 federal budget request, Analytical Perspectives, Governmental Receipts, p. 191. Notes: Revenues represent changes from current law. A zero entry in Table 1 implies no revenue effect under current and forecasted conditions in oil and natural gas markets. Order of proposals is as per the budget proposal. As shown in Table 1, the proposed tax changes would have the effect of raising an estimated $3.9 billion in FY2014. Almost all (96%) of the revenues from the proposed tax preference repeal from FY2014-FY2023 would come from only three of the proposals, while two of the proposals would provide no revenue at all. Compared to the FY2013 budget proposal, the current proposal estimates less revenue received in the current year, $3.9 billion compared to $4.8 billion, but higher revenues over the 10-year period, $40.7 billion compared to $38.6 billion. The major difference in the revenue estimates comes from a revision of the revenue gains from repealing the domestic manufacturing deduction for the oil and natural gas industries. That provision was expected to yield $11.6 billion over the 10-year time horizon in 2013, compared to $17.4 billion in the current estimate. In addition, the repeal of the expensing of intangible drilling expenses provision is expected to yield $11 billion in the 2014 proposal, compared to $13.9 billion in the 2013 budget proposal. Repeal Enhanced Oil Recovery Credit The enhanced oil recovery credit provides for a credit of 15% of allowable costs associated with the use of oil recovery technologies, including the injection of carbon dioxide, to supplement natural well pressure, which can enhance production from older wells. The credit is only available during periods of low oil prices, determined by yearly guidance with respect to what constitutes a low price. The credit has not been in effect over the past several years. Elimination of this credit would likely not have any effect on current, or expected, oil production, as oil prices are generally expected to remain high. Periods of low oil prices are usually associated with excess supply in the market. During periods of excess supply, it is unlikely that keeping older, higher-cost, low- production wells producing is an effective strategy for oil companies. Revenues from these wells Congressional Research Service 2 Oil and Natural Gas Industry Tax Issues in the FY2014 Budget Proposal are unlikely to cover operating costs in periods of low prices, although the credit could provide the margin that keeps some of these wells in production. Repeal Credit for Oil and Gas from Marginal Wells4 The marginal well tax credit was implemented as the result of a recommendation by the National Petroleum Council in 1994.5 The purpose was to keep low-production oil and natural gas wells in production during periods of low prices for those fuels. The tax credit is designed to maximize U.S. production levels even when energy markets result in low world prices for oil, and low regional prices for natural gas. It is believed that up to 20% of U.S. oil production and 12% of natural gas production might be sourced from wells of this category. The credit was enacted in 2004, but has not been utilized because market prices have been high enough since that time to justify production on economic grounds without the application of the credit. The credit is not likely to be an important factor if prices remain high, or if the United States is successful in transitioning to alternative energy sources. The high-cost wells that fall into the marginal well category are likely to be some of the first eliminated on economic efficiency grounds if a reduction in petroleum prices occurs even if the credit were maintained. Repeal Expensing of Intangible Drilling Costs The expensing of intangible drilling costs has been part of the federal tax code since 1913. Intangible drilling costs generally include cost items that have no salvage value, but are necessary for the drilling of an exploratory well, or the development of a well for production. Intangible drilling costs cover a wide range of activities and physical supplies, including ground clearing, draining, surveying, wages, repairs, supplies, drilling mud, chemicals, and cement required to commence drilling, or to prepare for development of a well. The purpose of allowing current-year expensing of these costs is to attract capital to what has historically been a highly risky investment. Current expensing allows for a quicker return of invested funds through reduced tax payments. In recent years, the risk associated with finding oil has been reduced, but not eliminated, through the use of advanced technology, including three-dimensional seismic analysis and advanced horizontal drilling techniques, among others. These advances make expensive “dry holes” less likely, and expand the physical range of exploration and production activities available from a drilling rig, reducing the cost of exploration of prospective oil and natural gas fields.6 In the current law, the full expensing of intangible drilling costs is available to independent oil producers. Since 1986, major integrated oil companies have been able to expense 70% of their 4 Marginal wells produce on average less than 15 barrels per day, produce heavy oil, or produce up to 25 barrels per day, but with 95% or more water content. 5 The credit is $3 per barrel (inflation adjusted), and/or $0.50 per thousand cubic feet of natural gas (inflation adjusted) from a marginal well. The credit phases out once threshold prices are reached. 6 According to Energy Information Administration data, in 1961 there were 44,254 oil and natural gas exploration and development wells drilled in the United States, of which 17,331 were dry (39%). In 2011, 45,529 oil and natural gas exploration and development wells were drilled in the United States, of which 4,761 were dry (10%). Data available at http://www.eia.doe.gov. Part of the reduced cost of dry holes is offset by the cost of using new technologies. Congressional Research Service 3 Oil and Natural Gas Industry Tax Issues in the FY2014 Budget Proposal intangible drilling costs and capitalize the remaining 30% over a 60-month period. The FY2014 budget proposal would repeal both direct expensing and the accelerated capitalization provision, and replace them with generally applicable accounting procedures for cost recovery. Administration estimates are that the repeal of the expensing of intangible drilling costs provision will yield $10.9 billion in revenue over the decade to 2023. In response to a similar tax proposal in the FY2010 federal budget proposal, the Independent Petroleum Association of America (IPAA) estimated that the tax change would result in an initial year reduction in investment in U.S. oil development of about $3 billion.7 IPAA’s estimated reduction in oil development spending implied an almost dollar-for-dollar relationship between higher taxes and reduced investment. Little empirical evidence for the estimate was provided. The effect of the elimination of the expensing of intangible drilling costs in FY2012 was estimated by IPAA to result in an almost immediate one-third reduction in drilling budgets.8 Actual reductions in drilling budgets are likely to be determined by the effect of increased taxes in conjunction with the price of oil. If the price of oil were to settle in the $40-per-barrel range that prevailed in December 2008, the burden of additional tax expense on the independent firms could reduce drilling activity. The combination of low oil prices and additional taxes might not justify the development of relatively high-cost resources, especially in deep waters, as in the Gulf of Mexico. However, with the October 2013 price of oil around $100 per barrel, reflecting political unrest in the Middle East as well as other factors, the additional tax expense is likely to have a smaller effect on reducing oil development activity.9 Repeal Tertiary Injectants Deduction Tertiary injection expenses, including the injectant cost, can be fully deducted in the current tax year. Supporters of the favorable current treatment of these expenses point to the importance of tertiary recovery methods in maintaining the output of older wells, as well as the environmental advantages of injecting carbon dioxide, a primary tertiary injectant, into wells. Repeal of the deduction, or less favorable tax treatment of the expenses, would be likely to reduce oil output from older producing fields during periods when the profit margin, and the price of oil, is low. During a period of high oil prices, the repeal is likely to have a smaller effect on production levels. Repeal Passive Loss Exception for Working Interests in Oil Properties Repeal of the passive loss exception for working interests in oil and natural gas properties is a relatively small item in terms of tax revenues, estimated at $74 million from FY2014 to FY2023. The provision exempts working interests, investments, in gas and oil exploration and 7 Independent Petroleum Association of America, “New Natural Gas and Oil Taxes Would Crush America’s Clean Energy and Energy Security,” http://www.ipaa.org/news/docs/ObamasNewtaxes2009.pdf. 8 Independent Petroleum Association of America, “Increasing Taxes on America’s Independent Natural Gas and Oil Producers—A Bad Idea,” http://www.ipaa.org. 9 On October 18, 2013, the observed futures price of West Texas Intermediate on the NYMEX was $101.1 per barrel. Congressional Research Service 4 Oil and Natural Gas Industry Tax Issues in the FY2014 Budget Proposal development from being categorized as “passive income (or loss)” with respect to the Tax Reform Act of 1986. This categorization permits the deduction of losses accrued in oil and gas projects against other active income earned without limitation, and is believed to act as an incentive to induce investors to finance oil and gas projects. Repeal Percentage Depletion Allowance Percentage depletion is the practice of deducting from an oil company’s gross income a percentage value, in the current law 15%, which represents, for accounting and tax purposes, the total value of the oil deposit that was extracted in the tax year. Percentage depletion has a long history in the tax treatment of the oil industry, dating back to 1926. The purpose of the percentage depletion allowance is to provide an analog to normal business depreciation of assets for the oil industry, in effect equating the tax treatment of oil deposits to the tax treatment of capital equipment in more traditional manufacturing industries. The analogy is based on the observation that both capital equipment in traditional manufacturing, as well as an oil deposit, are “wasting resources” in the sense that they both require capital investment to generate an income stream, and that both will eventually become nonproductive through obsolescence or through wearing out. Depreciation allowances are applied against the investment in capital equipment, and depletion allowances are applied to the value of oil deposits as a way to recover initial investments. In its current form, the allowance is limited to domestic U.S. production by independent producers, on the first 1,000 barrels per day, per well, of production, and is limited to 65% of the producer’s net income. Percentage depletion was eliminated for the major oil companies in 1975. Although major oil companies’ profits were likely affected by the tax change, their production of oil showed little variation as a result. Production of oil within the United States remains attractive for companies because ownership of the oil is allowed in this country. In most areas of the world, ownership of oil is vested in the national oil company, as a proxy for the state itself. The result is generally a lower share of revenues for private oil companies producing outside the United States. The Administration projects that the repeal of the percentage depletion allowance would yield tax revenues of approximately $10.7 billion over the period FY2014 through FY2023. Repeal Manufacturing Tax Deduction (§199) A provision in the proposed budget for FY2014 that affects both independent and the major companies’ oil and natural gas tax liability is the repeal of the domestic manufacturing tax deduction for those industries.10 As shown in Table 1, the Administration estimates that the repeal of this deduction for the oil and natural gas industries would contribute $1.1 billion in revenue in 2014, $8.8 billion for the period FY2014 to FY2018. The total increase in tax revenue is estimated to be $17.4 billion from FY2014 to FY2024, according to estimates reported in the budget proposal. 10 The FY2014 budget proposal also requests repeal of the deduction for coal and other hard minerals in addition to oil and natural gas. This proposal is revenue-neutral in the sense that revenues gained by the repeal of the deduction for these industries would be used to finance an increase in the deduction rate for other domestic manufacturing firms. Congressional Research Service 5 (14) 2019 财 年 美 国 政 府 预 算 分 析 FISCAL YEAR 2019 EFFICIENT, EFFECTIVE, ACCOUNTABLE AN AMERICAN BUDGET ANALYTICAL PERSPECTIVES BUDGET OF THE U.S. GOVERNMENT OFFICE OF MANAGEMENT AND BUDGET | OMB.GOV 176 ANALYTICAL PERSPECTIVES Table 13–4. PRESENT VALUE OF SELECTED TAX EXPENDITURES FOR ACTIVITY IN CALENDAR YEAR 2017 (In millions of dollars) 2017 Present Provision Value of Revenue Loss 5 Deferral of income from controlled foreign corporations (normal tax method) �������������������������������������������������������� 63,630 7 Expensing of research and experimentation expenditures (normal tax method) ���������������������������������������������������� 3,390 22 Credit for holding clean renewable energy bonds ��������������������������������������������������������������������������������������������������� 0 9 Expensing of exploration and development costs - fuels ����������������������������������������������������������������������������������������� 740 36 Expensing of exploration and development costs - nonfuels ����������������������������������������������������������������������������������� 40 40 Expensing of multiperiod timber growing costs ������������������������������������������������������������������������������������������������������� 110 45 Expensing of certain multiperiod production costs - agriculture ������������������������������������������������������������������������������ 50 44 Expensing of certain capital outlays - agriculture ���������������������������������������������������������������������������������������������������� 30 50 Expensing of reforestation expenditures ����������������������������������������������������������������������������������������������������������������� 20 66 Accelerated depreciation on rental housing ������������������������������������������������������������������������������������������������������������ 14,080 77 Depreciation of buildings other than rental ������������������������������������������������������������������������������������������������������������ –5,300 78 Accelerated depreciation of machinery and equipment ������������������������������������������������������������������������������������������ 27,200 78 Expensing of certain small investments (normal tax method) ��������������������������������������������������������������������������������� 1,320 105 Credit for holders of zone academy bonds �������������������������������������������������������������������������������������������������������������� 160 65 Credit for low-income housing investments ������������������������������������������������������������������������������������������������������������� 9,120 102 Qualified tuition programs ���������������������������������������������������������������������������������������������������������������������������������������� 3,990 144 Defined benefit employer plans ������������������������������������������������������������������������������������������������������������������������������� 29,729 145 Defined contribution employer plans ����������������������������������������������������������������������������������������������������������������������� 79,310 146 Exclusion of IRA contributions and earnings ����������������������������������������������������������������������������������������������������������� 1,600 146 Exclusion of Roth earnings and distributions ���������������������������������������������������������������������������������������������������������� 5,300 146 Exclusion of non-deductible IRA earnings ��������������������������������������������������������������������������������������������������������������� 500 148 Exclusion of contributions and earnings for Self-Employed plans ��������������������������������������������������������������������������� 5,480 165 Exclusion of interest on public-purpose bonds �������������������������������������������������������������������������������������������������������� 16,520 Exclusion of interest on non-public purpose bonds ������������������������������������������������������������������������������������������������� 4,260 170 Deferral of interest on U.S. savings bonds ��������������������������������������������������������������������������������������������������������������� 260 tax method is that all R&E expenditures are successful then amortized (or depreciated) over an estimate of the and have an expected life of five years. economic life of the property. This insures that the net 8. Credit for increasing research activities.— income from the well or mine is measured appropriately The baseline tax system would uniformly tax all returns each year. to investments and not allow credits for particular activi- In contrast to this treatment, current law allows imme- ties, investments, or industries. In contrast, the Tax Code diate deduction, i.e. expensing, of intangible drilling costs allows an R&E credit of up to 20 percent of qualified re- for successful investments in domestic oil and gas wells search expenditures in excess of a base amount. The base (such as wages, the cost of using machinery for grading amount of the credit is generally determined by multiply- and drilling, and the cost of unsalvageable materials used ing a “fixed-base percentage” by the average amount of in constructing wells). Current law also allows immediate the company’s gross receipts for the prior four years. The deduction of eligible exploration and development costs taxpayer’s fixed base percentage generally is the ratio of for domestic coal mines and other natural fuel depos- its research expenses to gross receipts for 1984 through its. Because expensing allows recovery of costs sooner, 1988. Taxpayers can elect the alternative simplified cred- it is more generous for the taxpayer than amortization. it regime, which equals 14 percent of qualified research Expensing provisions for exploration expenditures apply expenses that exceed 50 percent of the average qualified only to properties for which a deduction for percentage research expenses for the three preceding taxable years. depletion is allowable. For oil and gas wells, integrated oil companies may deduct only 70 percent of intangible Energy drilling costs and must amortize the remaining 30 per- cent over five years. Non-integrated oil companies may 9. Expensing of exploration and development expense all such costs. costs, fuels.—Under the baseline tax system, the costs of 10. Excess of percentage over cost depletion, fu- exploring and developing oil and gas wells and coal mines els.—The baseline tax system would allow recovery of or other natural fuel deposits would be capitalized and the costs of developing certain oil, gas, and mineral fuel Tax Expenditures 177 .13 properties using cost depletion. Cost depletion is similar 14. Enhanced oil recovery credit.—A credit is in concept to depreciation, in that the costs of developing provided equal to 15 percent of the taxpayer’s costs for or acquiring the asset are capitalized and then gradually enhanced oil recovery on U.S. projects. The credit is re- reduced over an estimate of the asset’s economic life, as is duced in proportion to the ratio of the reference price of appropriate for measuring net income. oil for the previous calendar year minus $28, adjusted for In contrast, the Tax Code generally allows independent inflation from 1990, to $6. fuel producers and royalty owners to take percentage de- 15. Energy production credit.—The baseline tax pletion deductions rather than cost depletion on limited system would not allow credits for particular activities, quantities of output. Under percentage depletion, taxpay- investments, or industries. Instead, it generally would ers deduct a percentage of gross income from fossil fuel seek to tax uniformly all returns from investment-like production. In certain cases the deduction is limited to activities. In contrast, the Tax Code provides a credit for a fraction of the asset’s net income. Over the life of an certain electricity produced from wind energy, biomass, investment, percentage depletion deductions can exceed geothermal energy, solar energy, small irrigation power, the cost of the investment. Consequently, percentage de- municipal solid waste, or qualified hydropower and sold pletion offers more generous tax treatment than would to an unrelated party. Wind facilities must have begun cost depletion, which would limit deductions to an invest- construction before January 1, 2020. Facilities that be- ment’s cost. gin construction in 2017 receive 80 percent of the credit, 11. Exception from passive loss limitation for facilities that begin construction in 2018 receive 60 per- working interests in oil and gas properties.—The cent of the credit, and facilities that begin construction in baseline tax system accepts current law’s general rule 2019 receive 40 percent of the credit. Qualified facilities limiting taxpayers’ ability to deduct losses from passive producing electricity from sources other than wind must activities against nonpassive income (e.g., wages, interest, begin construction before January 1, 2017. In addition and dividends). Passive activities generally are defined as to the electricity production credit, an income tax credit those in which the taxpayer does not materially partici- is allowed for the production of refined coal for facilities pate, and there are numerous additional considerations placed in service before January 1, 2012. The Tax Code brought to bear on the determination of which activities also provided an income tax credit for Indian coal facili- are passive for a given taxpayer. Losses are limited in an ties. The Indian coal facilities credit expired on December attempt to limit tax sheltering activities. Passive losses 31, 2016. that are unused may be carried forward and applied 16. Marginal wells credit.—A credit is provided for against future passive income. crude oil and natural gas produced from a qualified mar- An exception from the passive loss limitation is provid- ginal well. A marginal well is one that does not produce ed for a working interest in an oil or gas property that the more than 1,095 barrel-of-oil equivalents per year, with taxpayer holds directly or through an entity that does not this limit adjusted proportionately for the number of days limit the liability of the taxpayer with respect to the inter- the well is in production. The credit is no more than $3.00 est. Thus, taxpayers can deduct losses from such working per barrel of qualified crude oil production and $0.50 per interests against nonpassive income without regard to thousand cubic feet of qualified natural gas production. whether they materially participate in the activity. The credit for natural gas is reduced in proportion to the 12. Capital gains treatment of royalties on amount by which the reference price of natural gas at the coal.—The baseline tax system generally would tax all wellhead for the previous calendar year exceeds $1.67 per income under the regular tax rate schedule. It would not thousand cubic feet and is zero for a reference price that allow preferentially low tax rates to apply to certain types exceeds $2.00. The credit for crude oil is reduced in pro- or sources of income. For individuals, tax rates on regu- portion to the amount by which the reference price of oil lar income vary from 10 percent to 39.6 percent (plus a for the previous calendar year exceeds $15.00 per barrel 3.8-percent surtax on high income taxpayers), depending and is zero for a reference price that exceeds $18.00. All on the taxpayer’s income. In contrast, current law allows dollar amounts are adjusted for inflation from 2004. capital gains realized by individuals to be taxed at a pref- 17. Energy investment credit.—The baseline tax erentially low rate that is no higher than 20 percent (plus system would not allow credits for particular activities, the 3.8-percent surtax). Certain sales of coal under roy- investments, or industries. Instead, it generally would alty contracts qualify for taxation as capital gains rather seek to tax uniformly all returns from investment-like than ordinary income, and so benefit from the preferen- activities. However, the Tax Code provides credits for tially low 20 percent maximum tax rate on capital gains. investments in solar and geothermal energy property, 13. Exclusion of interest on energy facility qualified fuel cell power plants, stationary microturbine bonds.—The baseline tax system generally would tax all power plants, geothermal heat pumps, small wind prop- income under the regular tax rate schedule. It would not erty and combined heat and power property. A temporary allow preferentially low (or zero) tax rates to apply to cer- credit of up to 30 percent is available for certain quali- tain types or sources of income. In contrast, the Tax Code fied property placed in service before January 1, 2017. For allows interest earned on State and local bonds used to solar energy, a temporary credit is available for property finance construction of certain energy facilities to be ex- for which construction begins before January 1, 2022, and empt from tax. These bonds are generally subject to the which is placed in service before January 1, 2024. The State private-activity-bond annual volume cap. credit is 30 percent for property that begins construction 156 ANALYTICAL PERSPECTIVES Table 13–1. ESTIMATES OF TOTAL INCOME TAX EXPENDITURES FOR FISCAL YEARS 2017-2027 (In millions of dollars) Total from corporations and individuals 2018– 2017 2018 2019 2020 2021 2022 2023 2024 2025 2026 2027 2027 National Defense: 1 Exclusion of benefits and allowances to armed forces personnel �������������������������������������������������������������������� 12,400 12,830 11,640 11,680 12,040 12,520 13,040 13,590 14,190 14,820 15,490 131,840 International affairs: 2 Exclusion of income earned abroad by U.S. citizens ������� 6,600 6,930 7,280 7,640 8,020 8,420 8,840 9,290 9,750 10,240 10,750 87,160 3 Exclusion of certain allowances for Federal employees abroad ������������������������������������������������������������������������ 1,370 1,430 1,510 1,580 1,660 1,740 1,830 1,920 2,020 2,120 2,230 18,040 4 Inventory property sales source rules exception ������������� 3,320 3,570 3,840 4,170 4,480 4,760 5,070 5,410 5,780 6,180 6,640 49,900 5 Deferral of income from controlled foreign corporations (normal tax method) ��������������������������������������������������� 107,200 112,560 118,190 124,100 130,310 136,820 143,660 150,850 158,390 166,310 174,620 1,415,810 6 Deferred taxes for financial firms on certain income earned overseas ��������������������������������������������������������� 16,080 16,880 17,730 18,620 19,550 20,520 21,550 22,630 23,760 24,950 26,190 212,380 General science, space, and technology: 7 Expensing of research and experimentation expenditures (normal tax method) ������������������������������ 8,330 8,340 9,140 10,100 10,910 11,640 12,310 13,040 13,820 14,660 15,540 119,500 8 Credit for increasing research activities ��������������������������� 11,500 12,250 13,010 13,820 14,680 15,600 16,580 17,630 18,730 19,900 21,140 163,340 Energy: 9 Expensing of exploration and development costs, fuels �� –650 –290 –30 120 200 260 290 290 300 350 370 1,860 10 Excess of percentage over cost depletion, fuels ������������� 440 550 600 640 700 830 990 1,110 1,210 1,360 1,510 9,500 11 Exception from passive loss limitation for working interests in oil and gas properties ������������������������������� 20 20 20 20 20 30 30 30 30 30 30 260 12 Capital gains treatment of royalties on coal ��������������������� 140 160 150 140 150 150 160 160 170 180 190 1,610 13 Exclusion of interest on energy facility bonds ������������������ 10 10 10 10 10 10 10 30 30 30 30 180 14 Enhanced oil recovery credit ������������������������������������������� 270 350 400 450 440 460 500 530 510 490 440 4,570 15 Energy production credit 1 ����������������������������������������������� 1,590 2,230 2,870 3,430 3,880 4,280 4,600 4,790 4,850 4,750 4,440 40,120 16 Marginal wells credit �������������������������������������������������������� 70 110 70 30 30 40 100 140 180 210 230 1,140 17 Energy investment credit 1 ����������������������������������������������� 1,850 3,410 3,470 3,330 3,330 2,710 1,630 670 80 –120 –150 18,360 18 Alcohol fuel credits 2 �������������������������������������������������������� 20 0 0 0 0 0 0 0 0 0 0 0 19 Bio-Diesel and small agri-biodiesel producer tax credits 3 ������ 40 0 0 0 0 0 0 0 0 0 0 0 20 Tax credits for clean-fuel burning vehicles and refueling property ���������������������������������������������������������������������� 590 680 670 490 360 330 280 240 180 130 100 3,460 21 Exclusion of utility conservation subsidies ����������������������� 470 490 520 540 570 590 620 650 680 710 750 6,120 22 Credit for holding clean renewable energy bonds 4 ��������� 70 70 70 70 70 70 70 70 70 70 70 700 23 Deferral of gain from dispositions of transmission property to implement FERC restructuring policy ������� –190 –270 –210 –190 –150 –120 –70 –20 0 0 0 –1,030 24 Credit for investment in clean coal facilities ��������������������� 140 110 100 250 320 190 20 –20 –10 –10 –10 940 25 Temporary 50% expensing for equipment used in the refining of liquid fuels �������������������������������������������������� –1,380 –1,140 –930 –740 –560 –370 –180 –40 0 0 0 –3,960 26 Natural gas distribution pipelines treated as 15-year property ���������������������������������������������������������������������� 140 150 150 150 120 60 –20 –100 –190 –270 –320 –270 27 Amortize all geological and geophysical expenditures over 2 years ���������������������������������������������������������������� 70 60 70 70 70 80 70 60 40 40 50 610 28 Allowance of deduction for certain energy efficient commercial building property �������������������������������������� 30 –10 –30 –30 –30 –30 –30 –30 –30 –30 –30 –280 29 Credit for construction of new energy efficient homes ����� 170 70 10 0 0 0 0 0 0 0 0 80 30 Credit for energy efficiency improvements to existing homes ������������������������������������������������������������������������� 290 0 0 0 0 0 0 0 0 0 0 0 31 Credit for residential energy efficient property ����������������� 1,430 1,380 1,360 1,250 1,060 530 120 20 0 0 0 5,720 32 Qualified energy conservation bonds5 ���������������������������� 30 30 30 30 30 30 30 30 30 30 30 300 33 Advanced Energy Property Credit ����������������������������������� 50 0 –20 –20 –10 –10 0 0 0 0 0 –60 34 Advanced nuclear power production credit ���������������������� 0 0 170 440 550 550 550 550 550 550 550 4,460 35 Reduced tax rate for nuclear decommissioning funds ����� 210 230 240 260 270 280 290 310 320 340 350 2,890 Natural resources and environment: 36 Expensing of exploration and development costs, nonfuel minerals ��������������������������������������������������������� 40 50 50 50 50 50 50 50 50 50 50 500 37 Excess of percentage over cost depletion, nonfuel minerals ���������������������������������������������������������������������� 140 140 150 150 150 150 150 150 140 140 140 1,460 38 Exclusion of interest on bonds for water, sewage, and hazardous waste facilities ������������������������������������������� 420 410 420 420 450 500 540 580 610 650 680 5,260 (15) 不 同 类 型 能 源 的 税 收 激 励 措 施 的 价 值 The Value of Energy Tax Incentives for Different Types of Energy Resources: In Brief Molly F. Sherlock Specialist in Public Finance May 18, 2017 Congressional Research Service 7-5700 www.crs.gov R44852 The Value of Energy Tax Incentives for Different Types of Energy Resources: In Brief Table 2. Energy-Related Tax Preferences, 2016 billions of dollars Provision 2016 Cost Fossil Fuels Credits for investments in Clean Coal Facilities 0.2 Expensing of Exploration and Development Costs: Oil and Gas 1.8 Excess of Percentage over Cost Depletion: Oil and Gas 0.7 Excess of Percentage over Cost Depletion: Other Fuels 0.2 Amortization of Geological and Geophysical Expenditures Associated with Oil and Gas 0.1 Exploration Amortization of Air Pollution Control Facilities 0.5 15-year Depreciation Recovery Period for Natural Gas Distribution Lines 0.2 Exceptions for Publicly Traded Partnerships with Qualified Income Derived from Certain Energy- 0.9 Related Activities Alternative Fuel Mixture Credit 0.6 Subtotal, Fossil Fuels 5.2 Renewables Energy Credit, Investment Tax Credit (ITC) 2.6 Production Tax Credit (PTC) 3.4 Residential Energy-Efficient Property Credit 1.1 Credit for Investment in Advanced Energy Property 0.3 5-year Depreciation Recovery Period for Certain Energy Property (solar, wind, etc.) 0.3 Treasury Grant in Lieu of Tax Credit 0.1 Subtotal, Renewables 7.8 Efficiency Credit for New Energy-Efficient Homes 0.4 Deduction for Energy-Efficient Commercial Buildings 0.2 Credit for Energy-Efficient Improvements to Existing Homes 0.5 Subtotal, Efficiency 1.1 Renewable Fuels Biodiesel Tax Credits 3.6 Subtotal, Renewable Fuels 3.6 Alternative Technology Vehicles Credit for Plug-In Electric Vehicles 0.3 Subtotal, Alternative Technology Vehicles 0.3 (...continued) facilities is currently de minimis. However, should qualifying capacity be placed in service by the end of 2020, there may be positive tax expenditures associated with this provision. Congressional Research Service 6 (16) 美 国 能 源 征 税 January 2009 Energy P olicy & the environment Report Published by Manhattan Institute Which FuelsDoestheTax in theUnitedS Taxing Energy Code Favor? T N E M N O R I V N E E H T D N A Y C I L O P Y G R E N E R O F R E T N E C a tes: E T U T I T S N I N A T T A H N A M E H T T A National BureauofEconomicResearch Research Associate, Tufts University Professor ofEconomics, Gilbert E.Metcalf C E P E � Energy Policy and the Environment Report January 2009 can be affected bythe AMT.can beaffected I do note in various places where my analytic results not analyze the corporate AMT in detail in this paper, corporate alternative minimum tax (AMT). While I do income taxes. income corporate state and federal to subject are firms that assuming paper this in investments energy analyze I rate incometax. corpo- to subject is sectors coal-manufacturing and petroleum and utilities, mining, the in assets of bulk vast The tax. income corporate the to subject tries indus- energy-related various in assets of share the Tablepercent. 35 marginalindicates of federal 5 rate top a has which income, corporate on that mostly tax, income U.S. the to subject is energy of tribution dis- or production the in earned income begin, To A. FederalTax Provisions switch to straight-line depreciation at the point where firms that Assuming so. do to advantageous comes be- it point whichever to at depreciation shift straight-line to option the with property), twenty-year and (fifteen- percent 150 or property) ten-year and seven-, five-, (three-, percent 200 either at capital, most depreciate to used is method clining-balance de- A years. thirty-nine to three from ranging riods pe- recovery Accelerated with (MACRS), Modified System Recovery Cost the to according de- are preciated assets capital code, tax current the Under 1. Depreciation Table 5. Share of Assets Subject to Corporate Pipeline Transportation 99.2% Retail GasolineSales Petroleum andCoalProducts, Manufacturing Utilities Mining Industry Source: Congressional BudgetOffice(2006),table3 8 Many energy firms are subject to the to subject are firms energy Many Income Tax 9 Income-T Treatment Corporate 68.5% 47.6% 99.6% 92.3% ax effectively reduces thepurchase priceofanasset. reduces effectively ogy were included in the Emergency Economic Stabi- New deprecation provisions for “smart grid” technol- the remainder deducted, as under current law. expensing,withpercent 50 forallows provision The 2012. before service in placed capacity refinery new law contains a provision allowing partial expensing of lines from twenty years to fifteen. In addition, the new andreduced the recovery period ofdistribution pipe- the depreciation of natural-gas gathering (seven years) clarifiedalso act That2005. of ActPolicyEnergy the in period recovery fifteen-year a received lines sion twenty years for coal. High-voltage electricity transmis- periods range from five years for renewable energy Recoveryto plant. of type the on depending lives, tax Electric generating capital is depreciated over different the final three years of the asset. the of years three final the over depreciated is basis remaining the and switch, to advantageous is it year, following the In (0.104). balance double-declining under allowed amount the than less is which 0.091, = 0.364/4 equal would four year in allowed deduction the since straight-line, to switch to advantageous not is it three, year After sis. plying toba- straight-line the depreciation remaining ap- to switch may point any at taxpayers Thus ated. depreci- fully be never would asset the rules, these With deduction. a as taken be may basis remaining the of two-sevenths years, subsequent In year. first the in depreciated be may asset the of value the of two-sevenths method, double-declining-balance the has been depreciated, and zero basis remains. Under asset the all years, seven of end the At years. future in depreciated be can that and depreciated been yet basis in each year is the share of the asset that has not with a recovery period of seven years. The remaining lowed to deduct one-seventh of the value of an asset al- is taxpayer the depreciation, straight-line Under period. year recovery seven- a assuming rules, double-declining-balance and straight-line under depreciated be would $1 of tion rate. Table 6 illustrates how an asset with a value deduc- declining-balance the and asset the of period ing-balance, the two key parameters are the recovery declin- than deduction larger a provides straight-line 10 Tax depreciation depreciation Tax 11 (17) 石 油 和 天 然 气 税 收 补 贴 现 状 与 分 析 Order Code RL33763 Oil and Gas Tax Subsidies: Current Status and Analysis December 20, 2006 Salvatore Lazzari Specialist in Public Finance Resources, Science, and Industry Division CRS-8 For purposes of percentage depletion, before EPACT05, an independent oil producer was one that, on any given day, (1) did not refine more than 50,000 barrels of oil and (2) did not have a retail operation grossing more than $5 million a year (IRC § 613A[d]). EPACT05 raised the 50,000 barrel daily limit to 75,000. In addition, the act changed the refinery limitation from actual daily production to average daily production for the taxable year. Accordingly, the average daily refinery runs for the taxable year may not exceed 75,000 barrels. For this purpose, the taxpayer would calculate average daily refinery runs by dividing total refinery runs for the taxable year by the total number of days in the taxable year. This is effective for taxable years ending after the date of enactment. Natural Gas Distribution Lines Treated as 15-Year Property For purposes of determining the depreciation deduction, EPACT05 established a 15-year recovery period for natural gas distribution lines. Prior to this amendment, natural gas distribution lines were assigned a 20-year recovery period. This provisions is effective for property, the original use of which begins with the taxpayer after April 11, 2005, which is placed in service after April 11, 2005, and before January 1, 2011, and does not apply to property subject to a binding contract on or before April 11, 2005. Temporary Expensing for Equipment Used in Oil Refining Before the enactment of EPACT05, depreciation rules (the Modified Accelerated Cost Recovery System, MACRS) required oil refinery assets to be depreciated over 10 years using the double declining balance method.17 Under the 2005 act, refineries are allowed to irrevocably elect to expense 50% of the cost of qualified refinery property, with no limitation on the amount of the deduction. This provision was enacted to increase investments in existing refineries so as to increase petroleum product output and reduce prices. The expensing deduction is allowed in the taxable year in which the refinery is placed in service. The remaining 50% of the cost remains eligible for regular cost recovery provisions. To qualify for the deduction (1) original use of the property must commence with the taxpayer; (2)(a) construction must be pursuant to a binding construction contract entered into after June 14, 2005, and before January 1, 2008, (b) in the case of self-constructed property, construction began after June 14, 2005, and before January 1, 2008, or (c) the refinery is placed in service before January 1, 2008; (3) the property must be placed in service before January 1, 2012; (4) the property must meet certain production capacity requirements if it is an addition to an existing refinery; and (5) the property must meet all applicable environmental laws when placed in service. Certain types of refineries, including asphalt plants, are not eligible for the deduction, and there is a special rule for sale-leasebacks of qualifying refineries. If the owner of the refinery is a cooperative, it may elect to allocate all or a part of the deduction to the cooperative owners, allocated on the basis of ownership 17 Under the double declining balance method of calculating depreciation deductions, the annual deduction is a fixed percentage (200% or double the straight-line rate) of the difference between asset cost and prior year depreciation deductions. CRS-9 interests. This provision is effective for qualifying refineries placed in service after date of enactment (i.e., it became effective on August 9, 2005). Arbitrage Rules Not To Apply to Prepayments for Natural Gas EPACT05 creates a safe harbor exception to the general rule that tax-exempt, bond-financed prepayments violate the tax code’s arbitrage restrictions. The term investment-type property does not include a prepayment under a qualified natural gas supply contract. The act also provides that such prepayments are not treated as private loans for purposes of the private business tests. Thus, a prepayment financed with tax-exempt bond proceeds for the purpose of obtaining a supply of natural gas for service area customers of a governmental utility would not be treated as the acquisition of investment-type property. The safe harbor provisions do not apply if the utility engages in intentional acts to render (1) the volume of natural gas covered by the prepayment to be in excess of that needed for retail natural gas consumption and (2) the amount of natural gas that is needed to fuel transportation of the natural gas to the governmental utility. This provision is effective for obligations issued after date of enactment. Natural Gas Gathering Lines Treated as Seven-Year Property Under tax law prior to the enactment of EPACT05, the recovery period for natural gas gathering lines could be either 7 or 15 years, depending on whether they were classified as production or transportation equipment. Several court cases reflected the ambiguous tax treatment. Natural gas pipelines had a recovery period of 15 years, whereas natural gas distribution lines had a recovery period of 20 years (which, as noted above, was reduced to 15 years). EPACT05 assigned natural gas gathering lines a seven-year recovery period for MACRS depreciation deductions. EPACT05 defined a natural gas gathering line as the pipe, equipment, and appurtenances determined to be a gathering line by the Federal Energy Regulatory Commission (FERC) or used to deliver natural gas from the well-head or common point to the point at which the gas first reaches (1) a gas processing plant, (2) an interconnection with an interstate transmission line, (3) an interconnection with an intrastate transmission pipeline, or (4) a direct connection with a local distribution company, a gas storage facility, or an industrial consumer. Also, the act requires that the original use of the property begin with the taxpayer. This provision became effective for property placed in service after April 11, 2005, excluding property with respect to which the taxpayer or related party had a binding acquisition contract on or before April 11, 2005. Pass Through to Owners of Deduction for Capital Costs Incurred by Small Refiner Cooperatives in Complying with EPA Sulfur Regulations IRC § 45H allows a small refiner to claim a tax credit for the production of low- sulfur diesel fuel that is in compliance with Environmental Protection Agency (EPA) sulfur regulations (the Highway Diesel Fuel Sulfur Control Requirements). The credit is $2.10 per barrel of low-sulfur diesel fuel produced; it is limited to 25% of (18) 美 国 和 加 拿 大 页 岩 气 产 业 政 策 借 鉴 (19) OECD 化 石 燃 料 补 贴 数 据 库 —2016 年 美 国 各 州 向 石 油 和 天 然 气 产 业 提 供 的 补 贴 Dataset: Fossil Fuel Support - USA Mechanism Tax expenditure Level Subnational Unit US dollar Year 2016 Measure Incidence Indicator Stage Fuel Type Gross Production Tax Rebate for Land and natural resources Producer Support Estimate Extraction or mining stage Petroleum Crude oil 233,714 3D Seismic Wells Natural gas 749,286 Gross Production Tax Rebate for Petroleum Crude oil 2,299,810 Economically At Risk Wells Natural gas 7,373,190 Gross Production Tax Exemption Petroleum Crude oil 1,468,616 for O&G Owned by Government Natural gas 4,708,384 Gas Marketing Deduction Against 14,339,000 Gross Production Tax Sales Tax Exemption for Electricity Cost of Intermediate Inputs Petroleum Crude oil 1,956,000 Used in Enhanced Oil Recovery Gas Gross Production Tax Land and natural resources 144,987,592 Exemptions + Oil Extraction Tax Natural gas 39,225,903 Eti Severance-Tax Exemption for Petroleum Crude oil 12,176,375 Stripper Wells Natural gas 32,311,550 Severance-Tax Oil and Gas Ad Petroleum Crude oil 0 Valorem Credit Natural gas 0 Cook Inlet Platform Royalty Relief Petroleum Crude oil 1,746,852 Natural gas 0 Small Cook Inlet Discoveries Petroleum Crude oil 0 Royalty Relief Natural gas 0 Royalty Modification for Ooguruk Petroleum Crude oil 26,192,088 Unit Taxable Per Barrel Credit Output Returns 523,000,000 Gas Storage Facility Credit Capital Transportation of fossil Natural gas 0 LNG Storage Facility Credit fuels (e.g., through 0 Gas Exploration and Development Land and natural resources Extractionili) or mining stage 0 Credit Gross Value Reduction Petroleum Crude oil 0 Natural gas 0 Oil and Gas Industry Service Petroleum Crude oil 0 Expenditures Credit Natural gas 0 Sales Tax Exemption for Oil & Gas Capital Petroleum Crude oil 58,446,419 Equipment Natural gas 76,453,581 Property-Tax Exemption for Cost of Intermediate Inputs Petroleum Crude oil 0 Intangible Drilling Expenses In-State Refinery Tax Credit Capital 0 Impact Assistance Credit 0 Natural gas 0 Severance-Tax Reductions for Low-Land and natural resources Petroleum Crude oil 0 Volume Wells Natural gas 0 Severance-Tax Reductions for New Petroleum Crude oil 0 Oil-Shale Facilities Natural gas 0 Natural gas 0 Severance-Tax Exemption for Low- Petroleum Crude oil 0 Volume Oil-Shale Production Natural gas 0 Natural gas 0 Occupational-Privilege-Tax Labour Petroleum Crude oil 0 Exemption for Oil and Gas Workers Natural gas 0 Natural gas 0 Reduced Value for Certain Mineral Land and natural resources Petroleum Crude oil 0 Properties Natural gas 0 Natural gas 0 Sales-Tax Exemption for CO2 Used Cost of Intermediate Inputs Petroleum Crude oil 0 in Tertiary Recovery Sales-Tax Exclusion for Installation 0 of Board Roads in Oil-fields Natural gas 0 Sales-Tax Exclusion on Drilling Petroleum Crude oil 0 Rigs Natural gas 0 Natural gas 0 Sales-Tax Exemption for Repairs Petroleum Crude oil 0 and Materials Used on Drilling Rigs Natural gas 0 Severance Tax Exemptions for Land and natural resources Petroleum Crude oil 112,514,683 Crude Oil and Natural Gas Natural gas 30,440,468 Cost of Complying with Sulphur Cost of Intermediate Inputs Petroleum Crude oil 0 Regulations Natural gas 0 Natural gas 0 Full Expensing of Capital Capital Petroleum Crude oil 0 Investments in Qualified New Natural gas 0 Refinery Capacity Natural gas 0 Gross Production and Excise Tax Enterprise Income Petroleum Crude oil 149,073 Credits, Small Business and Rural Natural gas 477,927 S llB i C itlC i Realty-Transfer Tax Exemption for Land and natural resources Petroleum Crude oil 0 Resource Leases Natural gas 0 Severance-Tax Reduction for Petroleum Crude oil 0 Stripper Wells Natural gas 0 Natural gas 0 Severance-Tax Reduction for Petroleum Crude oil 0 Tertiary Recovery Natural gas 0 Natural gas 0 24-Month Severance-Tax Petroleum Crude oil 0 Reduction Natural gas 0 Natural gas 0 Severance-Tax Reduction for Petroleum Crude oil 0 Workover Wells Severance-Tax Reduction for Idle 0 Wells Severance-Tax Exemption for Natural gas 0 Flared Natural Gas Sales-Tax Exemption for Petroleum Crude oil 0 Transporting Drilling Rigs Natural gas 0 Natural gas 0 Sales-Tax Exemption for Certain Petroleum Crude oil 0 Well Services Natural gas 0 Natural gas 0 Qualified Capital Expenditure Capital Petroleum Crude oil 440,577,070 Credit Natural gas 166,422,930 Sales-Tax Exemption for CO2 Used Cost of Intermediate Inputs Petroleum Crude oil 0 in Tertiary Production Natural gas 0 Natural gas 0 Severance-Tax Credit for Certain 0 R&D Projects Reduced Tax Rate for Certain Petroleum Crude oil 0 Wells Outside the Bakken and Natural gas 0 Three Forks Region Natural gas 0 Coal Conversion Tax Exemptions 0 Sales tax exemption for oil Capital Refining or processing Petroleum Crude oil 0 stage Natural gas 0 Natural gas 0 Development Credit for Small Output Returns Extraction or mining stage Petroleum Crude oil 36,291,357 Producers and New Areas Natural gas 13,708,643 Sales tax exemption for CO2 used Cost of Intermediate Inputs Petroleum Crude oil 0 for enhance oil recovery Natural gas 0 Natural gas 0 Sales tax exemption for natural 0 gas Alternative Credit for Exploration Capital Petroleum Crude oil 36,291,357 Natural gas 13,708,643 Exclusion of Low Volume Oil & Gas Land and natural resources Petroleum Crude oil 126,748 Wells Natural gas 4,373,252 Coalbed Methane Exemption 0 Percentage Depletion of Mineral Capital Petroleum Crude oil 6,241,163 and Other Resources Natural gas 1,438,101 Excess of Percentage over Cost Petroleum Motor 0 Depletion Gas/diesel 0 Natural Gas Severance Tax Land and natural resources Natural gas 84,472,151 Suspension for Horizontal Wells Natural Gas Severance Tax 170,506 Suspension for Inactive Wells Natural Gas Severance Tax 10,107,072 Suspension for Deep Wells Natural Gas Severance Tax Suspension for New Discovery 1,000,000 Wells Reduced Severance Tax on 916,891 Incapable Oil Well Gas Reduced Severance Tax on 21,768,480 Incapable Gas Well Gas Oil Deduction Severance Tax on Output Returns Transportation of fossil Petroleum Crude oil 363,029 Transportation Fees fuels (e.g., through Severance Tax Suspension on Oil Land and natural resources Extraction or mining stage 11,872,434 from Horizontal Wells Severance Tax Suspension on Oil 5,969,788 from Inactive Wells Severance Tax Suspension on Oil 11,081,247 from Deep Wells Severance Tax Suspension on Oil 20,000,000 from New Discovery Wells Severance Tax Suspension on Oil 13,039,821 from Tertiary Recovery Reduced Severance Tax Rate on 5,192,613 Incapable Oil Wells Reduced Severance Tax Rate on 19,512,184 Oil from Stripper Wells Severance Tax Exclusion on Flared Natural gas 518,675 or Vented Natural Gas Severance Tax Exclusion for Natural Gas Used in Field 7,453,016 Operations Severance Tax Exclusion for Refining or processing 370,144 Carbon Black Producers stage Excess of Percentage over Cost Capital Extraction or mining stage Petroleum Crude oil 4,550,880 Depletion Natural gas 14,590,120 Enhanced Oil Recovery Deduction Land and natural resources Petroleum Crude oil 43,747 Natural gas 140,253 Gross Production Tax Rebate for Petroleum Crude oil 1,741,322 Horizontally Drilled Wells Natural gas 5,582,678 Gross Production Tax Rebate for Petroleum Crude oil 220,637 Reestablished Production Natural gas 707,363 Gross Production Tax Rebate for Petroleum Crude oil 1,897,052 Production Enhancement Natural gas 6,081,948 Gross Production Tax Rebate for Petroleum Crude oil 548,502 Deep and Ultra Deep Wells Natural gas 1,758,498 Gross Production Tax Rebate for Petroleum Crude oil 86,305 New Discovery Wells Natural gas 276,695 Dataset: Fossil Fuel Support - USA Mechanism Budgetary Level Subnational Unit US dollar Year 2016 Measure Incidence Indicator Stage Fuel Type Alaska Gasline Inducement Act Capital Producer Support Estimate Transportation of fossil fuels Natural gas (e.g., through pipelines) 0 Enhanced Oil Recovery Knowledge General Services Support Extraction or mining stage Petroleum Crude Commission Estimate oil 5,195,930 Oil and Gas Research Fund 7,870,628 Natural gas 2,129,372 Oil and Gas Impact Grant Fund Land and natural Petroleum Crude 117,524,065 resources Natural gas 22,475,935 Abandoned Oil and Gas Well Petroleum Crude 11,000,766 Plugging and Site Reclamation Natural gas 2,976,220 Fnd Data extracted on 26 Feb 2019 03:24 UTC (GMT) from OECD.Stat (20) 美 国 政 府 关 于 石 油 和 天 然 气 的 其 他 补 贴 项 目 列 表 数据来源:https://www.goodjobsfirst.org/subsidy-tracker 序号 company location subsidy_year subsidy_amount_in_dollars program awarding_agency subsidy_type major_industry_of 1 EnCana Oil & Gas USA, Corp. CO 2010 360,000 Job Creation Performance Incentive Fund Economic Development Commission grant oil and gas 2 EnCana Oil & Gas USA, Corp. CO 2010 310,500 Job Creation Performance Incentive Fund Economic Development Commission grant oil and gas 3 Marathon Petroleum Company KY 2010 100,000 Skills Investment Credit Bluegrass State Skills Corporation training reimbursement oil and gas 4 ConocoPhillips MT 2011 415,933 Primary Sector Workforce Training Grant ProgrMontana Department of Commerce training reimbursement oil and gas 5 Hutchinson Sealing Systems NH 2010 6,750 Job Training Fund Job Training Fund training reimbursement oil and gas 6 SunPower Corp. TX 2010 2,500,000 Texas Enterprise Fund Office of the Governor grant oil and gas 7 Ergon West Virginia, Inc. WV 2010 5,998 Governor's Guaranteed Work Force Program West Virginia Department of Commerce training reimbursement oil and gas 8 Delaware City Refining Company DE 2011 12,000,000 Delaware Strategic Fund Delaware Economic Development Office grant/loan hybrid program oil and gas 9 Delaware City Refining Company DE 2010 20,000,000 Delaware Strategic Fund Delaware Economic Development Office grant/loan hybrid program oil and gas 10 Chart Industries, Inc. MN 2011 500,000 Minnesota Investment Fund Department of Employment and Economic Development grant/loan hybrid program oil and gas 11 ERGON MS 2010 6,821 Workforce Training Fund Mississippi Community College Board-Office of Workforce Educ training reimbursement oil and gas 12 Denbury Resources Inc. MS 2010 38,593 Workforce Training Fund Mississippi Community College Board-Office of Workforce Educ training reimbursement oil and gas 13 Denbury Resources Inc. MS 2010 28,000 Workforce Training Fund Mississippi Community College Board-Office of Workforce Educ training reimbursement oil and gas 14 Chevron Refinery Pascagoula MS 2010 79,959 Workforce Training Fund Mississippi Community College Board-Office of Workforce Educ training reimbursement oil and gas 15 Denbury Resources Inc. MS 2010 72,149 Workforce Training Fund Mississippi Community College Board-Office of Workforce Educ training reimbursement oil and gas 16 Ergon MS 2011 4,673 Workforce Training Fund Mississippi Community College Board-Office of Workforce Educ training reimbursement oil and gas 17 Denbury Resources Inc. MS 2011 17,716 Workforce Training Fund Mississippi Community College Board-Office of Workforce Educ training reimbursement oil and gas 18 Chevron Refinery Pascagoula MS 2011 12,220 Workforce Training Fund Mississippi Community College Board-Office of Workforce Educ training reimbursement oil and gas 19 NEWFIELD EXPLORATION MID-CONTINENT INC OK 2010 41,790 Training for Industry Department of Career and Technology Education training reimbursement oil and gas 20 NEWFIELD EXPLORATION MID-CONTINENT INC OK 2010 93,345 Training for Industry Department of Career and Technology Education training reimbursement oil and gas 21 THE WILLIAMS COMPANIES, INC OK 2010 27,640 Training for Industry Department of Career and Technology Education training reimbursement oil and gas 22 NEWFIELD EXPLORATION MID-CONTINENT INC OK 2011 74,340 Training for Industry Department of Career and Technology Education training reimbursement oil and gas 23 Conoco Phillips Company TX 2010 Skills Development Fund Texas Workforce Commission training reimbursement oil and gas 24 Valero Services, Inc. TX 2010 478,716 Skills Development Fund Texas Workforce Commission training reimbursement oil and gas 25 Chevron USA, Inc. TX 2010 934,704 Skills Development Fund Texas Workforce Commission training reimbursement oil and gas 26 Exxon Mobile Baytown Chemical Plant TX 2010 Skills Development Fund Texas Workforce Commission training reimbursement oil and gas 27 Exxon Mobile Baytown Refinery TX 2010 Skills Development Fund Texas Workforce Commission training reimbursement oil and gas 28 Delek Refining, Inc. TX 2011 180,390 Skills Development Fund Texas Workforce Commission training reimbursement oil and gas 29 Newfield Production Company UT 2011 22,195 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 30 QEP Energy Company UT 2011 15,985 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 31 Holly Refining & Marketing Company UT 2011 5,452 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 32 Bill Barrett Corporation UT 2011 2,485 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 33 QEP Field Services Company UT 2011 2,705 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 34 CONOCO PHILLIPS UT 2011 2,020 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 35 Chevron Global Manufacturing UT 2010 1,522 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 36 Holly Refining & Marketing Company UT 2010 21,038 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 37 ANADARKO UT 2010 15,020 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 38 BILL BARRETT CORPORATION UT 2010 2,345 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 39 NEWFIELD PRODUCTION COMPANY UT 2010 34,535 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 40 QUESTAR EXPLORATION & PRODUCTION UT 2010 8,575 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 41 XTO ENERGY INC. UT 2010 3,350 Custom Fit Training Program Utah College of Applied Technology training reimbursement oil and gas 42 Lion Oil Company AR 2010 5,334 Existing Workforce Training Program Economic Development Commission training reimbursement oil and gas 43 CONOCOPHILLIPS COMPANY CA 2011 309,694 Employment Training Panel Employment Training Panel training reimbursement oil and gas 44 Chalmette Refining, LLC LA 2011 3,500,000 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 45 Enterprise Products Company LA 2011 3,130,000 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 46 Enterprise Products Company LA 2011 3,928,500 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 47 Enterprise Products Company LA 2011 6,070,000 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 48 Ergon West Virginia, Inc. WV 2011 15,185 Governor's Guaranteed Work Force Program West Virginia Department of Commerce training reimbursement oil and gas 49 Occidental Chemical Corporation TN 2012 300,000 Tennessee Job Skills Department of Economic and Community Development training reimbursement oil and gas 50 Chesapeake Energy OK 2012 3,500,000 Oklahoma City Strategic Investment Program Greater Oklahoma City Chamber grant oil and gas 51 Continental Resources OK 2012 7,200,000 Oklahoma City Strategic Investment Program Greater Oklahoma City Chamber grant oil and gas 52 Jiffy Lube MD 2010 Baltimore Development Corporation Business AsBaltimore Development Corporation grant oil and gas 53 BP LUBRICANTS USA, INC. CA 2012 Employment Training Panel (high unemployment Employment Training Panel training reimbursement oil and gas 54 CONOCOPHILLIPS COMPANY CA 2012 Employment Training Panel (high unemployment Employment Training Panel training reimbursement oil and gas 55 CHEVRON PRODUCTS COMPANY CA 2012 248,400 Employment Training Panel Employment Training Panel training reimbursement oil and gas 56 PBF Holding Company, LLC NJ 2010 1,423,125 Business Employment Incentive Program (BEIP) Economic Development Authority grant oil and gas 57 Cheniere LNG O&M Services, LLC LA 2012 2,121,158 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 58 Denbury Onshore, LLC LA 2012 187,684 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 59 Enterprise Products Company LA 2012 62,500 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 60 Enterprise Products Company dba Enterpris LA 2012 1,075,000 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 61 Exxon Mobil Corporation (Plastics) LA 2012 454,500 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 62 MARATHON PETROLEUM CORPORATION OH 2012 700,000 Economic Development Contingency Grant Development Services Agency grant oil and gas 63 BP-HUSKY REFINING LLC OH 2010 50,000 Industrial Training Grant Development Services Agency grant oil and gas 64 MARATHON PETROLEUM COMPANY LP OH 2012 125,000 Industrial Training Grant Development Services Agency grant oil and gas 65 LIMA REFINING COMPANY OH 2013 22,745 Ohio Workforce Job Training Development Services Agency grant oil and gas 66 MARATHON PETROLEUM COMPANY LP OH 2013 52,100 Ohio Workforce Job Training Development Services Agency grant oil and gas 67 MARATHON PETROLEUM LOGISTICS SERVICES OH 2013 13,400 Ohio Workforce Job Training Development Services Agency grant oil and gas 68 MARATHON PETROLEUM COMPANY LP OH 2010 18,750 Workforce Development Initiatives Development Services Agency grant oil and gas 69 MARATHON PETROLEUM COMPANY LP OH 2013 125,000 Workforce Training Grant Development Services Agency grant oil and gas 70 APACHE CORP #2 OK 2013 53,003 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 71 APACHE CORP #2 OK 2013 75,534 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 72 APACHE CORPORATION OK 2013 122,994 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 73 APACHE CORPORATION OK 2013 175,609 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 74 CHAPARRAL ENERGY LLC OK 2013 101,844 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 75 CHART COOLER SERV CO INC OK 2010 81,001 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 76 CHART COOLER SERV CO INC OK 2010 104,435 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 77 CHART COOLER SERV CO INC OK 2011 56,221 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 78 CHART COOLER SERV CO INC OK 2011 64,936 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 79 CHART COOLER SERV CO INC OK 2011 71,220 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 80 CHART COOLER SERV CO INC OK 2011 72,227 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 81 CHART COOLER SERV CO INC OK 2011 76,007 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 82 CHART COOLER SERV CO INC OK 2011 103,649 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 83 CHART COOLER SERV CO INC OK 2011 106,227 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 84 CHART COOLER SERV CO INC OK 2012 107,702 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 85 CHART COOLER SERV CO INC OK 2012 122,771 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 86 CHART COOLER SERV CO INC OK 2012 126,194 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 87 CHART COOLER SERV CO INC OK 2012 128,961 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 88 CHART COOLER SERV CO INC OK 2013 114,653 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 89 CHART COOLER SERV CO INC OK 2013 116,942 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 90 CHART COOLER SERVICE CO INC OK 2013 120,775 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 91 CHART COOLER SERVICE CO INC OK 2013 134,491 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 92 CHESAPEAKE OPERATING INC #2 OK 2010 524,363 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 93 CHESAPEAKE OPERATING INC #2 OK 2010 535,972 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 94 CHESAPEAKE OPERATING INC #2 OK 2010 584,265 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 95 CHESAPEAKE OPERATING INC #2 OK 2010 590,277 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 96 CHESAPEAKE OPERATING INC #2 OK 2011 728,780 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 97 CHESAPEAKE OPERATING INC #2 OK 2011 945,695 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 98 CHESAPEAKE OPERATING INC #2 OK 2011 1,134,528 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 99 CHESAPEAKE OPERATING INC #2 OK 2011 1,249,265 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 100 CHESAPEAKE OPERATING INC #2 OK 2012 1,340,048 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 101 CHESAPEAKE OPERATING INC #2 OK 2012 1,538,407 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 102 CHESAPEAKE OPERATING INC #2 OK 2012 1,911,816 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 103 CHESAPEAKE OPERATING INC #2 OK 2012 2,357,780 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 104 CHESAPEAKE OPERATING INC #2 OK 2013 1,659,443 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 105 CHESAPEAKE OPERATING INC #2 OK 2013 2,314,470 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 106 CHESAPEAKE OPERATING INC #2 OK 2013 2,594,954 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 107 CHESAPEAKE OPERATING INC #2 - OK 2013 1,700,085 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 108 COMPASS MANUFACTURING OK 2013 16,892 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 109 COMPASS MFG LLC OK 2013 8,237 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 110 COMPASS MFG LLC OK 2013 16,305 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 111 COMPASS MFG LLC OK 2013 18,787 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 112 CONOCOPHILLIPS CO OK 2010 664,256 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 113 CONOCOPHILLIPS CO OK 2010 727,738 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 114 CONOCOPHILLIPS CO OK 2010 757,048 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 115 CONOCOPHILLIPS CO OK 2011 719,627 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 116 CONOCOPHILLIPS CO OK 2011 732,470 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 117 CONOCOPHILLIPS CO OK 2011 765,662 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 118 CONOCOPHILLIPS CO OK 2011 1,090,293 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 119 CONOCOPHILLIPS CO OK 2011 1,435,783 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 120 CONOCOPHILLIPS CO OK 2012 855,430 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 121 CONOCOPHILLIPS CO OK 2012 953,538 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 122 CONOCOPHILLIPS CO OK 2012 987,543 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 123 CONOCOPHILLIPS CO OK 2012 1,953,249 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 124 CONOCOPHILLIPS CO OK 2013 630,168 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 125 CONOCOPHILLIPS CO OK 2013 785,484 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 126 CONOCOPHILLIPS CO OK 2013 1,166,185 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 127 CONOCOPHILLIPS COMPANY-QJ OK 2013 669,138 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 128 CONTINENTAL RESOURCES OK 2012 35,498 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 129 CONTINENTAL RESOURCES OK 2012 60,717 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 130 CONTINENTAL RESOURCES OK 2013 121,232 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 131 CONTINENTAL RESOURCES OK 2013 173,982 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 132 CONTINENTAL RESOURCES OK 2013 448,925 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 133 CONTINENTAL RESOURCES INC OK 2013 240,100 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 134 DEVON ENERGY PROD CO LP #2 OK 2010 25,885 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 135 DEVON ENERGY PROD CO LP #2 OK 2010 87,153 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 136 DEVON ENERGY PROD CO LP #2 OK 2010 169,886 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 137 DEVON ENERGY PROD CO LP #2 OK 2010 192,683 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 138 DEVON ENERGY PROD CO LP #2 OK 2010 194,025 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 139 DEVON ENERGY PROD CO LP #2 OK 2010 201,561 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 140 DEVON ENERGY PROD CO LP #2 OK 2010 315,319 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 141 DEVON ENERGY PROD CO LP #2 OK 2010 318,588 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 142 DEVON ENERGY PROD CO LP #2 OK 2011 216,892 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 143 DEVON ENERGY PROD CO LP #2 OK 2011 252,633 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 144 DEVON ENERGY PROD CO LP #2 OK 2011 529,403 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 145 DEVON ENERGY PROD CO LP #2 OK 2011 533,870 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 146 DEVON ENERGY PROD CO LP #2 OK 2012 371,669 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 147 DEVON ENERGY PROD CO LP #2 OK 2012 424,824 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 148 DEVON ENERGY PROD CO LP #2 OK 2012 692,275 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 149 DEVON ENERGY PROD CO LP #2 OK 2013 684,336 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 150 DEVON ENERGY PROD CO LP #2-QJ OK 2013 478,274 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 151 DEVON ENERGY PROD CO LP #2-QJ OK 2013 669,519 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 152 DEVON ENERGY PROD CO LP #2-QJ OK 2013 1,188,936 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 153 HOLLY REFINING & MARKETING - T OK 2013 634,531 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 154 HOLLY REFINING & MARKETING - T OK 2013 1,229,727 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 155 HOLLY REFINING & MKTG-TULSA LL OK 2011 516,317 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 156 HOLLY REFINING & MKTG-TULSA LL OK 2011 610,707 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 157 HOLLY REFINING & MKTG-TULSA LL OK 2011 613,742 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 158 HOLLY REFINING & MKTG-TULSA LL OK 2011 670,334 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 159 HOLLY REFINING & MKTG-TULSA LL OK 2011 735,894 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 160 HOLLY REFINING & MKTG-TULSA LL OK 2012 556,725 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 161 HOLLY REFINING & MKTG-TULSA LL OK 2012 631,836 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 162 HOLLY REFINING & MKTG-TULSA LL OK 2012 729,747 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 163 HOLLY REFINING & MKTG-TULSA LL OK 2012 755,747 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 164 HOLLY REFINING & MKTG-TULSA LL OK 2013 586,848 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 165 HOLLY REFINING & MKTG-TULSA LL OK 2013 722,674 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 166 LAREDO PETROLEUM INC OK 2010 75,582 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 167 LAREDO PETROLEUM INC OK 2010 76,041 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 168 LAREDO PETROLEUM INC OK 2010 78,106 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 169 LAREDO PETROLEUM INC OK 2010 115,014 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 170 LAREDO PETROLEUM INC OK 2011 72,352 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 171 LAREDO PETROLEUM INC OK 2011 80,493 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 172 LAREDO PETROLEUM INC OK 2011 89,862 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 173 LAREDO PETROLEUM INC OK 2011 206,506 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 174 LAREDO PETROLEUM INC OK 2012 80,944 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 175 LAREDO PETROLEUM INC OK 2012 92,573 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 176 LAREDO PETROLEUM INC OK 2012 94,489 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 177 LAREDO PETROLEUM INC OK 2012 286,473 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 178 LAREDO PETROLEUM INC OK 2013 107,037 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 179 LAREDO PETROLEUM INC OK 2013 126,558 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 180 MARATHON OIL CO OK 2012 42,208 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 181 MARATHON OIL CO OK 2012 58,405 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 182 MARATHON OIL CO OK 2012 63,912 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 183 MARATHON OIL CO OK 2013 102,138 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 184 MARATHON OIL COMPANY OK 2013 64,267 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 185 MARATHON OIL COMPANY OK 2013 64,739 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 186 MARATHON OIL COMPANY OK 2013 75,258 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 187 NEWFIELD EXPL MID-CONTINENT IN OK 2010 6,353 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 188 NEWFIELD EXPL MID-CONTINENT IN OK 2010 8,218 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 189 NEWFIELD EXPL MID-CONTINENT IN OK 2010 43,048 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 190 NEWFIELD EXPL MID-CONTINENT IN OK 2011 36,871 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 191 NEWFIELD EXPL MID-CONTINENT IN OK 2011 51,906 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 192 NEWFIELD EXPL MID-CONTINENT IN OK 2011 68,275 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 193 NEWFIELD EXPL MID-CONTINENT IN OK 2011 109,799 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 194 NEWFIELD EXPL MID-CONTINENT IN OK 2012 62,136 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 195 NEWFIELD EXPL MID-CONTINENT IN OK 2012 124,258 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 196 NEWFIELD EXPL MID-CONTINENT IN OK 2013 88,230 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 197 NEWFIELD EXPL MID-CONTINENT IN OK 2013 92,037 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 198 NEWFIELD EXPL MID-CONTINENT IN OK 2013 99,293 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 199 NEWFIELD EXPL MID-CONTINENT IN OK 2013 132,101 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 200 NEWFIELD EXPL MID-CONTINENT IN OK 2013 212,691 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 201 NEWFIELD EXPLORATION OK 2013 127,412 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 202 NEWFIELD EXPLORATION OK 2013 285,497 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 203 PHILLIPS 66 CO OK 2013 384,453 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 204 PHILLIPS 66 CO OK 2013 649,169 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 205 PHILLIPS 66 CO OK 2013 697,304 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 206 PHILLIPS 66 COMPANY OK 2013 1,324,698 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 207 QEP ENERGY CO OK 2011 85,925 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 208 QUESTAR EXPLOR & PROD CO OK 2010 17,534 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 209 QUESTAR EXPLOR & PROD CO OK 2010 27,828 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 210 QUESTAR EXPLOR & PROD CO OK 2010 28,444 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 211 QUESTAR EXPLOR & PROD CO OK 2010 34,456 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 212 QUESTAR EXPLOR & PROD CO OK 2010 36,468 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 213 QUESTAR EXPLOR & PROD CO OK 2010 36,820 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 214 QUESTAR EXPLOR & PROD CO OK 2010 62,440 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 215 SANDRIDGE OPERATING CO OK 2010 529,249 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 216 SANDRIDGE OPERATING CO OK 2010 588,217 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 217 SANDRIDGE OPERATING CO OK 2010 970,544 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 218 SANDRIDGE OPERATING CO OK 2010 1,268,931 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 219 SANDRIDGE OPERATING CO OK 2011 586,029 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 220 SANDRIDGE OPERATING CO OK 2011 710,413 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 221 SANDRIDGE OPERATING CO OK 2011 1,735,462 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 222 SANDRIDGE OPERATING CO OK 2011 1,823,638 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 223 SANDRIDGE OPERATING CO OK 2012 852,583 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 224 SANDRIDGE OPERATING CO OK 2012 1,013,144 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 225 SANDRIDGE OPERATING CO OK 2012 2,224,268 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 226 SANDRIDGE OPERATING CO OK 2012 2,485,099 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 227 SANDRIDGE OPERATING CO OK 2013 1,199,579 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 228 SANDRIDGE OPERATING CO OK 2013 1,202,064 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 229 SANDRIDGE OPERATING CO OK 2013 2,462,214 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 230 SANDRIDGE OPERATING COMPANY OK 2013 1,283,540 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 231 THE WILLIAMS CO INC - QJ OK 2013 329,064 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 232 UNIT CORP OK 2010 17,017 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 233 UNIT PETROLEUM CO OK 2012 20,474 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 234 UNIT PETROLEUM CO OK 2012 24,151 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 235 UNIT PETROLEUM CO OK 2012 31,526 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 236 UNIT PETROLEUM CO OK 2013 24,159 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 237 UNIT PETROLEUM CO OK 2013 35,078 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 238 UNIT PETROLEUM COMPANY OK 2013 55,123 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 239 UNIT PETROLEUM COMPANY OK 2013 86,460 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 240 WILLIAMS COMPANIES OK 2010 78,373 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 241 WILLIAMS COMPANIES OK 2010 107,828 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 242 WILLIAMS COMPANIES OK 2010 116,328 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 243 WILLIAMS COMPANIES OK 2010 175,606 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 244 WILLIAMS COMPANIES OK 2011 137,161 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 245 WILLIAMS COMPANIES OK 2011 207,355 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 246 WILLIAMS COMPANIES OK 2011 227,666 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 247 WILLIAMS COMPANIES OK 2011 289,896 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 248 WILLIAMS COMPANIES OK 2012 230,509 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 249 WILLIAMS COMPANIES OK 2012 296,688 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 250 WILLIAMS COMPANIES OK 2012 351,364 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 251 WILLIAMS COMPANIES OK 2012 361,806 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 252 WILLIAMS COMPANIES OK 2013 277,917 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 253 WILLIAMS COMPANIES OK 2013 298,135 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 254 WILLIAMS COMPANIES OK 2013 390,202 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 255 WPX ENERGY SERV CO LLC OK 2012 184,962 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 256 WPX ENERGY SERV CO LLC OK 2013 131,871 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 257 WPX ENERGY SERV CO LLC OK 2013 149,839 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 258 WPX ENERGY SERV CO LLC OK 2013 152,029 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 259 WPX ENERGY SERV CO LLC OK 2013 202,011 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 260 Hutchinson Sealing Systems Inc. NH 2013 20,316 Job Training Fund Job Training Fund training reimbursement oil and gas 261 Occidental Chemical Corporation TN 2012 600,000 FastTrack Infrastructure Development Program Department of Economic and Community Development grant oil and gas 262 Delek US Holdings, Inc. TN 2013 59,000 FastTrack Job Training Assistance Department of Economic and Community Development training reimbursement oil and gas 263 Chevron Stations, Inc CA 2012 Sacramento Enterprise Zone Program enterprise zone oil and gas 264 Idemitsu Lubricants America Corporation IN 2012 40,000 Skills Enhancement Fund Indiana Economic Development Corporation training reimbursement oil and gas 265 Marathon Petroleum Company LP KY 2012 100,000 Training Tax Credit Bluegrass State Skills Corporation training reimbursement oil and gas 266 LION OIL COMPANY AR 2013 2,065 Job Training Incentives Economic Development Commission training reimbursement oil and gas 267 MARATHON PETROLEUM COMPANY LP OH 2013 52,100 Incumbent Workforce Training Voucher Development Services Agency training reimbursement oil and gas 268 LIMA REFINING COMPANY OH 2013 22,745 Incumbent Workforce Training Voucher Development Services Agency training reimbursement oil and gas 269 MARATHON PETROLEUM LOGISTICS SERVICES OH 2013 13,400 Incumbent Workforce Training Voucher Development Services Agency training reimbursement oil and gas 270 Exxon Mobil Corp dba Exxon Mobil Corp (Ch LA 2013 5,126,820 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 271 Chevron USA Inc. LA 2013 81,500 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 272 Chevron Oronite Company, LLC LA 2013 1,165,500 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 273 Chevron USA Inc. LA 2013 132,000 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 274 MARATHON PETROLEUM COMPANY LP OH 2014 65,192 Ohio Workforce Job Training Development Services Agency grant oil and gas 275 LIMA REFINING COMPANY OH 2014 63,385 Ohio Workforce Job Training Development Services Agency grant oil and gas 276 MARATHON PETROLEUM LOGISTICS SERVICES OH 2014 9,455 Ohio Workforce Job Training Development Services Agency grant oil and gas 277 SPEEDWAY LLC OH 2014 5,254 Ohio Workforce Job Training Development Services Agency grant oil and gas 278 CHESAPEAKE OPERATING INC #2 - OK 2014 2,301,073 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 279 CHESAPEAKE OPERATING INC #2 - OK 2014 1,813,498 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 280 PHILLIPS 66 COMPANY OK 2014 1,519,087 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 281 CHESAPEAKE OPERATING INC #2 - OK 2014 1,451,616 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 282 CHESAPEAKE OPERATING INC #2 - OK 2014 1,323,614 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 283 CONTINENTAL RESOURCES INC OK 2014 1,019,366 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 284 HOLLY REFINING & MARKETING - T OK 2014 1,016,822 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 285 HOLLY REFINING & MARKETING - T OK 2014 781,101 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 286 CONOCOPHILLIPS COMPANY-QJ OK 2014 748,922 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 287 CONOCOPHILLIPS COMPANY-QJ OK 2014 732,261 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 288 DEVON ENERGY PROD CO LP #2-QJ OK 2014 731,333 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 289 DEVON ENERGY PROD CO LP #2-QJ OK 2014 725,929 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 290 CONTINENTAL RESOURCES INC OK 2014 717,382 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 291 HOLLY REFINING & MARKETING - T OK 2014 687,821 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 292 CONOCOPHILLIPS COMPANY-QJ OK 2014 686,286 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 293 HOLLY REFINING & MARKETING - T OK 2014 660,533 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 294 PHILLIPS 66 COMPANY OK 2014 615,966 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 295 PHILLIPS 66 COMPANY OK 2014 612,226 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 296 PHILLIPS 66 COMPANY OK 2014 611,250 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 297 THE WILLIAMS CO INC - QJ OK 2014 375,231 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 298 LAREDO PETROLEUM INC OK 2014 339,488 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 299 THE WILLIAMS CO INC - QJ OK 2014 328,288 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 300 CONTINENTAL RESOURCES INC OK 2014 318,672 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 301 CONTINENTAL RESOURCES INC OK 2014 314,785 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 302 DEVON ENERGY PROD CO LP #2-QJ OK 2014 280,978 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 303 LAREDO PETROLEUM INC OK 2014 252,880 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 304 LAREDO PETROLEUM INC OK 2014 206,989 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 305 LAREDO PETROLEUM INC OK 2014 197,696 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 306 APACHE CORPORATION OK 2014 163,328 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 307 APACHE CORPORATION #2 OK 2014 161,376 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 308 UNIT PETROLEUM COMPANY OK 2014 155,990 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 309 WPX ENERGY SERVICES COMPANY LL OK 2014 153,116 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 310 WPX ENERGY SERVICES COMPANY LL OK 2014 145,857 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 311 WPX ENERGY SERVICES COMPANY LL OK 2014 138,432 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 312 LAREDO PETROLEUM INC OK 2014 133,356 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 313 WPX ENERGY SERVICES COMPANY LL OK 2014 127,806 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 314 THE WILLIAMS CO INC - QJ OK 2014 121,583 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 315 NEWFIELD EXPLOR MID-CONT DIV OK 2014 117,256 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 316 CHART COOLER SERVICE CO INC OK 2014 102,685 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 317 CHART COOLER SERVICE CO INC OK 2014 94,965 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 318 CHART COOLER SERVICE CO INC OK 2014 94,824 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 319 CHART COOLER SERVICE CO INC OK 2014 91,116 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 320 UNIT PETROLEUM COMPANY OK 2014 89,808 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 321 NEWFIELD EXPLORATION OK 2014 87,848 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 322 UNIT PETROLEUM COMPANY OK 2014 87,320 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 323 UNIT PETROLEUM COMPANY OK 2014 74,297 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 324 CHAPARRAL ENERGY LLC OK 2014 72,150 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 325 NEWFIELD EXPLORATION MID-CONT OK 2014 63,893 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 326 MARATHON OIL COMPANY OK 2014 62,630 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 327 MARATHON OIL COMPANY OK 2014 60,056 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 328 DEVON ENERGY PROD CO LP #2-QJ OK 2014 52,945 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 329 MARATHON OIL COMPANY OK 2014 50,238 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 330 NGL ENERGY PARTNERS LP OK 2014 33,834 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 331 COMPASS MANUFACTURING OK 2014 32,656 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 332 NGL ENERGY PARTNERS LP OK 2014 32,569 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 333 NGL ENERGY PARTNERS LP OK 2014 25,359 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 334 NGL ENERGY PARTNERS LP OK 2014 24,557 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 335 COMPASS MANUFACTURING OK 2014 21,288 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 336 COMPASS MANUFACTURING OK 2014 16,393 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 337 COMPASS MANUFACTURING OK 2014 12,690 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 338 Chalmette Refining, LLC LA 2014 4,890,000 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 339 Chevron USA, Inc. LA 2014 592,869 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 340 Enlink Midstream Operating, LP LA 2014 2,107,500 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 341 Enlink Midstream Operating, LP LA 2014 807,500 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 342 Motiva Company, Inc. LA 2014 8,833,752 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 343 Placid Refining Company LLC LA 2014 4,406,160 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 344 WESTERN REFINING COMPANY, L.P. TX 2010 Enterprise Zones Texas Economic Development Bank enterprise zone oil and gas 345 EXXON MOBIL CORPORATION TX 2010 Enterprise Zones Texas Economic Development Bank enterprise zone oil and gas 346 DELEK REFINING, LTD. TX 2011 Enterprise Zones Texas Economic Development Bank enterprise zone oil and gas 347 THE PREMCOR REFINING GROUP INC. TX 2011 Enterprise Zones Texas Economic Development Bank enterprise zone oil and gas 348 CITGO REFINING AND CHEMICALS COMPANY L.P. TX 2010 Enterprise Zones Texas Economic Development Bank enterprise zone oil and gas 349 CITGO REFINING AND CHEMICALS COMPANY L.P. TX 2010 Enterprise Zones Texas Economic Development Bank enterprise zone oil and gas 350 DIAMOND SHAMROCK REFINING COMPANY, L.P. TX 2010 Enterprise Zones Texas Economic Development Bank enterprise zone oil and gas 351 TOTAL PETROCHEMICALS & REFINING USA, INC. TX 2011 Enterprise Zones Texas Economic Development Bank enterprise zone oil and gas 352 MOTIVA ENTERPRISES LLC TX 2012 Enterprise Zones Texas Economic Development Bank enterprise zone oil and gas 353 MOTIVA ENTERPRISES LLC TX 2013 Enterprise Zones Texas Economic Development Bank enterprise zone oil and gas 354 Chevron USA TX 2013 12,000,000 Texas Enterprise Fund Office of the Governor grant oil and gas 355 PHILLIPS 66 COMPANY CA 2014 141,417 Employment Training Panel Employment Training Panel training reimbursement oil and gas 356 BP LUBRICANTS USA, INC. CA 2014 50,299 Employment Training Panel Employment Training Panel training reimbursement oil and gas 357 APACHE CORPORATION OK 2015 163,004 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 358 APACHE CORPORATION OK 2015 105,684 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 359 CHAPARRAL ENERGY LLC OK 2015 141,986 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 360 CHAPARRAL ENERGY LLC OK 2015 101,446 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 361 CHAPARRAL ENERGY LLC OK 2015 78,387 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 362 CHAPARRAL ENERGY, LLC OK 2015 98,817 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 363 CHART COOLER SERVICE CO INC OK 2015 116,033 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 364 CHART COOLER SERVICE CO INC OK 2015 111,482 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 365 CHART COOLER SERVICE CO INC OK 2015 108,285 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 366 CHART COOLER SERVICE CO INC OK 2015 95,891 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 367 CHESAPEAKE OPERATING INC OK 2015 1,018,702 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 368 CHESAPEAKE OPERATING INC OK 2015 760,564 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 369 CHESAPEAKE OPERATING, INC OK 2015 1,919,099 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 370 CHESAPEAKE OPERATING, L.L.C. OK 2015 864,114 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 371 COMPASS MANUFACTURING OK 2015 52,486 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 372 COMPASS MANUFACTURING OK 2015 31,777 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 373 COMPASS MANUFACTURING, L.L.C. OK 2015 53,962 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 374 COMPASS MANUFACTURING, L.L.C. OK 2015 44,397 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 375 CONOCOPHILLIPS COMPANY OK 2015 1,330,263 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 376 CONOCOPHILLIPS COMPANY OK 2015 742,162 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 377 CONOCOPHILLIPS COMPANY OK 2015 1,521,659 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 378 CONOCOPHILLIPS COMPANY OK 2015 808,854 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 379 CONOCOPHILLIPS COMPANY OK 2015 776,750 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 380 CONTINENTAL RESOURCES INC OK 2015 589,426 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 381 CONTINENTAL RESOURCES INC OK 2015 483,972 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 382 CONTINENTAL RESOURCES, INC OK 2015 1,129,855 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 383 CONTINENTAL RESOURCES, INC OK 2015 885,926 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 384 DEVON ENERGY PRODUCTION CO OK 2015 1,340,984 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 385 DEVON ENERGY PRODUCTION CO OK 2015 690,959 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 386 HOLLY REFINING & MARKETING OK 2015 1,014,840 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 387 HOLLY REFINING & MARKETING OK 2015 642,090 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 388 HOLLY REFINING & MARKETING OK 2015 765,003 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 389 HOLLY REFINING & MARKETING OK 2015 654,408 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 390 LAREDO PETROLEUM INC OK 2015 621,661 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 391 LAREDO PETROLEUM INC OK 2015 602,743 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 392 LAREDO PETROLEUM INC OK 2015 192,887 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 393 LAREDO PETROLEUM INC OK 2015 165,756 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 394 LAREDO PETROLEUM INC OK 2015 160,615 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 395 MARATHON OIL CO OK 2015 153,326 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 396 MARATHON OIL CO OK 2015 150,247 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 397 MARATHON OIL CO OK 2015 117,922 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 398 MARATHON OIL CO OK 2015 96,280 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 399 MARATHON OIL COMPANY OK 2015 71,201 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 400 NGL ENERGY PARTNERS LP OK 2015 199,921 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 401 NGL ENERGY PARTNERS LP OK 2015 100,939 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 402 NGL ENERGY PARTNERS LP OK 2015 62,277 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 403 NGL ENERGY PARTNERS LP OK 2015 44,801 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 404 PHILLIPS 66 COMPANY OK 2015 703,623 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 405 PHILLIPS 66 COMPANY OK 2015 655,549 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 406 THE WILLIAMS CO INC OK 2015 19,857 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 407 THE WILLIAMS COMPANIES, INC OK 2015 68,945 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 408 UNIT PETROLEUM COMPANY OK 2015 161,890 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 409 UNIT PETROLEUM COMPANY OK 2015 111,979 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 410 UNIT PETROLEUM COMPANY OK 2015 103,028 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 411 UNIT PETROLEUM COMPANY OK 2015 98,744 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 412 WPX ENERGY SERVICES COMPANY LL OK 2015 103,006 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 413 WPX ENERGY SERVICES COMPANY LL OK 2015 77,457 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 414 WPX ENERGY SERVICES COMPANY LL OK 2015 67,886 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 415 WPX ENERGY SERVICES COMPANY LL OK 2015 29,698 Quality Jobs Incentive Payment Oklahoma Tax Commission grant oil and gas 416 Ergon West Virginia WV 2013 6,500 Governor's Guaranteed Work Force Program West Virginia Department of Commerce training reimbursement oil and gas 417 WRB Refining, LLC - Wood River Refinery IL 2012 2,000,000 IDOT Economic Development Program Department of Commerce and Economic Opportunit infrastructure assistance oil and gas 418 Shell Chemical, LP LA 2015 4,334,478 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 419 Enlink Midstream Operating, LP LA 2015 3,627,500 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 420 Exxon Mobil Corporation (Refinery) LA 2015 3,117,000 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 421 Delek US Holdings, Inc. TN 2015 180,000 FastTrack Job Training Assistance Department of Economic and Community Development grant oil and gas 422 BP LUBRICANTS USA INC. CA 2015 Employment Training Panel (high unemployment Employment Training Panel training reimbursement oil and gas 423 Marathon Petroleum Company LP KY 2016 100,000 Training Tax Credit Bluegrass State Skills Corporation training reimbursement oil and gas 424 Marathon Petroleum Company LP KY 2016 38,500 Training Tax Credit Bluegrass State Skills Corporation training reimbursement oil and gas 425 ExxonMobil Corporation LA 2016 130,575 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 426 Placid Refining Company, LLC LA 2016 115,250 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 427 Exxon Mobil Corp dba Exxon Mobil Corp LA 2016 610,000 Enterprise Zone Program Commerce & Industry Board enterprise zone oil and gas 428 Delaware City Refining Company (PBF Enger DE 2017 21,250 Blue Collar Training Grant Delaware Economic Development Office training reimbursement oil and gas 429 Delaware City Refining Company DE 2012 10,000,000 Delaware Strategic Fund Delaware Economic Development Office grant/loan hybrid program oil and gas 430 Central New York Oil & Gas Company, LLC NY 2010 5,165,775 Empire Zones Empire State Development enterprise zone oil and gas 431 Central New York Oil & Gas Company, LLC NY 2011 3,699,002 Empire Zones Empire State Development enterprise zone oil and gas 432 Central New York Oil & Gas Company, LLC NY 2012 3,000,000 Empire Zones Empire State Development enterprise zone oil and gas 433 Central New York Oil & Gas Company, LLC NY 2013 3,925,000 Empire Zones Empire State Development enterprise zone oil and gas 434 Shell Chemical Appalachia LLC PA 2017 10,000,000 Pennsylvania First - Grant Department of Community & Economic Development grant oil and gas 435 Hutchinson Sealing Systems, Inc. VA 2016 60,000 Tobacco Region Opportunity Fund Tobacco Region Revitalization Commission grant oil and gas 302,280,001 (21) 能 源 税 收 政 策 : 第 114 届 国 会 议 题 EřŐŝŒŤ TŌţ PŚŗŔŎŤƳ IŞŞŠŐŞ Ŕř şœŐ ęęĜşœ CŚřŒŝŐŞŞ MŚŗŗŤ FƱ SœŐŝŗŚŎŖ Specialist in Public Finance JŐőőŝŐŤ MƱ SşŠśŌŖ Analyst in Macroeconomic Policy June 15, 2016 Congressional Research Service 7-5700 www.crs.gov R43206 Energy Tax Policy: Issues in the 114th Congress CŠŝŝŐřş SşŌşŠŞ Śő UƱSƱ EřŐŝŒŤ TŌţ PŚŗŔŎŤ26 Current U.S. energy tax policy is a combination of long-standing provisions and relatively new incentives. Energy-related tax incentives also support both energy production and consumption. Provisions supporting the oil and gas sector reflect desires for domestic energy production and energy security, long-standing cornerstones of U.S. energy policy. Incentives for renewable energy reflect the desire to have a diverse energy supply, also consistent with a desire for domestic energy security. Incentives for energy efficiency are designed to reduce consumption of energy from all energy sources. Incentives for renewable energy, energy efficiency, and alternative technology vehicles reflect environmental concerns related to the production and consumption of energy using fossil-based resources. Table 1 contains a current list of energy- related tax expenditures and other energy tax provisions.27 FŚŞŞŔŗ FŠŐŗŞ There are a number of tax incentives currently available for energy production using fossil fuels. They can be broadly categorized as (1) enhancing capital cost recovery; (2) subsidizing extraction of high-cost fossil fuels; or (3) encouraging investment in non-petroleum or cleaner fossil fuel energy options. Certain incentives are designed to support coal, while others tend to support the oil and gas sector. The fossil fuels related incentives listed in Table 1 are estimated to reduce federal tax revenues by $21.5 billion between 2015 and 2019. Among the capital cost subsidies, the allowance of the percentage depletion method is estimated to cost $8.8 billion between 2015 and 2019.28 Under percentage depletion, a deduction equal to a fixed percentage of the revenue from the sale of a mineral is allowed. Total lifetime deductions, using this method, typically exceed the capital invested in the project. To the extent that percentage depletion deductions exceed project investment, percentage depletion becomes a production subsidy, instead of an investment subsidy. In other words, taxpayers may be able to claim allowances that reduce tax liability even after the cost of investment is fully recovered. Other capital cost recovery provisions include expensing of intangible drilling costs related to exploration and development and a decrease in the amortization period for certain geological and geophysical (G&G) expenditures.29 The expensing of exploration and development costs is estimated to cost the federal government $7.5 billion in revenue losses over the 2015 through 2019 budget window, while the reduced amortization period for G&G expenditures is estimated to cost $0.7 billion over the same time period. (...continued) powered vehicles. Even if the gas tax were to be viewed as one correcting for emissions, it would make more economic sense to tax emissions rather than just those coming from the burning of fossil fuels by motor vehicles. 26 See also U.S. Congress, Joint Committee on Taxation, Present Law and Analysis of Energy-Related Tax Expenditures, committee print, 114th Cong., June 9, 2016, JCX-46-16. 27 Tax expenditures are government revenue losses attributable to tax provisions that allow for special exclusions, exemptions, or deductions from income or provisions that provide special tax credits, preferential tax rates, of defer tax liability. Technically, excise tax credits are not considered tax expenditures because they do not directly affect income tax liability. 28 The tax expenditure for percentage depletion is computed by subtracting the value of cost depletion, the standard depletion method, from the value of percentage depletion. The resulting lifetime excess is the tax expenditure. 29 Expensing costs means to deduct the full cost of an investment in the current tax year, rather than depreciate the costs over a period of time. Congressional Research Service 7 (22) 上游石油基础设施政府补贴对美国石油生产和全球二氧化碳排 Stockholm Environment Institute, Working Paper 2017-02 Effect of government subsidies for upstream oil infrastructure on U.S. oil production and global CO2 emissions Peter Erickson, Adrian Down and Michael Lazarus, Stockholm Environment Institute Doug Koplow, Earth Track EFFECT OF GOVERNMENT SUBSIDIES ON U.S. OIL PRODUCTION AND GLOBAL CO2 EMISSIONS SEI-WP-2017-02 Among the basins evaluated here, the greatest impact at $100 per barrel would be for offshore Gulf resources. This is because the region has the highest concentration of fields with high break-even costs. Figure 2: Share of U.S. oil resources that are subsidy-dependent as a function of oil prices 160 140 120 Not yet discovered 100 Economic Numerical oil resource (billion 80 results at barrels) Discovered, economic $50/barrel 60 20 without subsidies 40 24 20 29 Already producing - 30 40 50 60 70 80 90 100 Oil price ($/barrel) Note: The chart assumes a 10% hurdle rate. Figure 2 also displays (in grey hatching) Rystad’s estimates of the U.S. oil resources that may still be discovered, most of which would cost $70 per barrel or more to develop.20 These estimates are speculative, so we do not assess the fields’ dependence on subsidies in detail here. Still, should they prove as subsidy-dependent as the fields we do assess, the impact of subsidies at higher prices would be larger than we currently estimate.21 It is notable that industry dependence on subsidies increases at higher hurdle rates. If investors used a hurdle rate of 15%, rather than the 10% rate used for Figure 2, 25 billion barrels of oil (instead of 20) would be subsidy-dependent at $50 per barrel, and only 5 billion (instead of 23) would proceed anyway. Thus, the total proportion of subsidy-dependent production would rise to more than 80% at a 15% hurdle rate, compared with slightly less than 50% at a 10% hurdle rate. Appendix 1includes a version of Figure 2 using a 15% hurdle rate instead of 10%. 20 These estimates include Rystad’s assessment of the Midland Basin Wolfcamp shale. Recent estimates of that formation by the U.S. Geological Survey (USGS) indicate it could hold 20 billion barrels (https://pubs.er.usgs.gov/publication/fs20163092). This is about 14 billion barrels more than Rystad’s (mid-2016) estimate. Should the potential be as the USGS estimates, this could increase the U.S. economic oil resource by about 10%. However, because the USGS still considers these resources undiscovered, including them here would not affect our findings on subsidy-dependent, already discovered resources. 21 For example, should the same amount of oil resource be subsidy-dependent at $100 per barrel (due to new discoveries) as we estimate at $50 per barrel – 20 billion barrels – then 17% of the 120 billion barrels of not-yet- producing oil at $100 per barrel could be subsidy-dependent. 17 EFFECT OF GOVERNMENT SUBSIDIES ON U.S. OIL PRODUCTION AND GLOBAL CO2 EMISSIONS SEI-WP-2017-02 3.3 Effects on oil resources, production and CO2 emissions At prices of $50 per barrel, subsidies boost fields into profitability that contain an estimated 20 billion barrels of oil. Table 4 presents the scale of subsidy-dependent oil by basin, both in terms of barrels and as a share of each basin’s resource base. Although the absolute and relative quantities of each basin’s subsidy-dependent oil varies, subsidies have a substantial impact in all of them. The impact in terms of barrels of oil is highest in the Permian Basin. The share of each basin’s resource that is dependent on subsidies is highest in the Gulf of Mexico. Table 4: Impact of subsidies on undeveloped oil resources and GHG emissions (at $50/bbl) Economic oil Increase in economic oil resources, resources due to subsidies Increase in Percent discovered but net GHG Area subsidy- not yet (billion emissions (Gt dependent (Gt CO2) producing barrels) CO2) (billion barrels) Williston basin 4.1 59% 2.4 1.0 0.2 20.3 40% 8.0 3.3 0.6 Permian basin 2.1 73% 1.5 0.6 0.1 Gulf of Mexico Rest of 16.7 46% 7.6 3.1 0.6 U.S. Total U.S. 43.3 45% 19.6 8.1 1.5 Source: SEI analysis based in part on data from Rystad Energy. Once burned, the nearly 20 billion barrels of subsidy-dependent oil would release about 8 22 billion tonnes (Gt) CO2, as is also indicated in Table 4. Some further context on the relative scale of these emissions is helpful. The Intergovernmental Panel on Climate Change (IPCC) has estimated that if society is going to maintain even a two- thirds chance of limiting warming to the internationally agreed goal of 2°C (Clarke et al. 23 2014), net global emissions from 2016 onward cannot exceed 840 Gt CO2. In that context, the decision by the U.S. federal and state governments to continue subsidizing oil investment could produce oil that, once burned, will produce CO2 emissions equivalent to about 1% of the remaining global carbon budget that all sectors of all economies. It can also be helpful to compare this added production to the amount of oil that the U.S. might produce in a 2°C-consistent scenario. Some researchers have explored this question, using models that minimize the cost of meeting the global budget (McGlade and Ekins 2015; IEA 22 We use “tonnes” to denote metric tons. To estimate CO2 emissions, we use Rystad’s assumed energy content of 5.51 MMBtu/ barrel and apply standard carbon contents of crude oil of 20.31 kg C / MMBtu from the EPA’s national greenhouse gas inventory (U.S. EPA 2014). 23 Here, we adjust the IPCC’s 990 Gt CO2 budget from 2012 to 2100 (IPCC 2013) by the CO2 emissions that have been released in the four years since, or 150 Gt CO2. 18 (23) 美 国 甲 醇 产 业 一 瞥 (24) 美 国 电 力 工 业 介 绍 (25) 电 力 法 律 节 选 (26) 美 国 电 力 价 格 8/26/2019 10:15:19 AM Table 5.6.A. Average Price of Electricity to Ultimate Customers by End-Use Sector, by State, June 2019 and 2018 (Cents per Kilowatthour) Residential Commercial Industrial(工业) Transportation All Sectors Census Division and State June 2019 June 2018 June 2019 June 2018 June 2019 June 2018 June 2019 June 2018 June 2019 June 2018 New England 21.23 20.36 16.30 15.88 13.09 12.45 10.35 7.80 17.71 17.06 Connecticut 23.10 21.62 17.53 16.65 13.85 15.04 15.61 11.56 19.47 18.62 Maine 18.18 16.15 12.39 11.71 9.24 8.43 -- -- 14.26 12.50 Massachusetts 21.43 21.10 16.46 16.33 14.22 14.46 5.20 4.94 17.88 17.75 New Hampshire 20.34 19.63 15.62 15.59 12.66 9.40 -- -- 16.87 15.89 Rhode Island 20.29 18.64 15.76 15.15 15.10 14.11 18.05 17.24 17.43 16.38 Vermont 17.52 18.50 16.16 15.44 10.96 10.84 -- -- 15.25 15.30 Middle Atlantic 16.22 16.51 12.68 12.85 6.34 6.88 11.67 12.09 12.62 12.99 New Jersey 15.97 15.64 12.95 12.80 10.80 10.40 8.99 8.23 14.01 13.72 New York 18.56 19.30 14.76 15.12 5.25 5.99 12.95 13.65 14.80 15.47 Pennsylvania 14.08 14.31 8.57 8.83 6.17 6.66 6.91 7.49 9.60 10.01 East North Central 13.71 13.30 10.26 10.07 6.84 6.98 7.90 6.75 10.20 10.15 Illinois 13.24 12.56 8.90 8.96 6.35 6.46 7.73 6.53 9.53 9.44 Indiana 12.61 12.02 10.81 10.30 7.34 7.21 11.28 10.33 9.89 9.64 Michigan 16.08 16.07 11.63 11.03 7.10 7.25 10.59 10.63 11.62 11.63 Ohio 12.70 12.64 9.79 9.96 6.17 6.76 7.48 7.47 9.60 9.91 Wisconsin 15.32 14.28 11.26 10.89 7.82 7.57 15.03 14.73 11.19 10.65 West North Central 13.27 13.26 10.66 10.68 7.94 8.03 10.93 11.65 10.73 10.89 Iowa 14.57 13.81 11.52 10.95 7.92 8.13 -- -- 10.51 10.50 Kansas 13.30 13.46 10.75 10.71 7.49 7.51 -- -- 10.85 11.11 Minnesota 13.86 14.09 11.04 11.27 8.00 8.07 10.44 11.08 10.97 11.23 Missouri 12.81 13.23 10.59 10.88 7.82 8.16 11.48 12.27 11.17 11.63 Nebraska 12.43 11.31 9.77 9.26 7.90 7.73 -- -- 9.94 9.45 North Dakota 12.47 12.07 9.68 9.68 8.61 8.56 -- -- 9.70 9.66 South Dakota 12.79 12.39 10.02 9.68 7.96 7.74 -- -- 10.48 10.18 South Atlantic 12.24 11.96 9.34 9.31 6.49 6.64 8.09 8.02 10.20 10.07 Delaware 12.50 13.21 9.05 9.67 7.22 7.39 -- -- 10.17 10.59 District of Columbia 12.10 12.06 11.64 11.99 8.12 8.50 10.08 9.12 11.63 11.87 Florida 12.02 11.37 9.49 9.04 7.79 7.68 8.27 7.53 10.76 10.18 Georgia 12.46 12.26 9.59 9.70 5.85 6.28 6.23 5.89 10.04 10.10 Maryland 13.26 13.92 9.83 10.41 7.60 7.93 7.34 7.98 11.19 11.75 North Carolina 11.59 11.24 8.74 8.58 6.39 6.46 8.25 7.82 9.53 9.38 South Carolina 12.81 12.91 10.46 10.76 6.28 6.34 -- -- 10.12 10.26 Virginia 12.56 12.40 8.36 8.48 6.86 6.76 8.53 8.22 9.76 9.79 West Virginia 11.68 11.57 8.93 9.25 6.04 6.52 -- -- 8.46 8.76 East South Central 11.62 11.32 10.75 10.48 5.81 6.14 -- -- 9.61 9.57 Alabama 12.77 12.41 11.48 11.29 6.06 6.37 -- -- 10.05 9.98 Kentucky 11.15 10.56 10.33 9.53 5.55 5.89 -- -- 8.83 8.71 Mississippi 11.40 11.55 10.35 10.57 5.66 6.30 -- -- 9.28 9.62 Tennessee 11.05 10.79 10.67 10.43 5.86 5.91 -- -- 9.93 9.77 West South Central 11.30 10.93 8.06 8.22 5.30 5.62 6.61 8.36 8.46 8.62 Arkansas 10.35 9.99 8.97 7.49 6.17 5.49 11.94 9.84 8.46 7.77 Louisiana 9.66 9.37 8.68 8.48 5.24 5.12 9.65 9.65 7.77 7.63 Oklahoma 10.50 10.72 8.33 8.52 5.07 5.40 -- -- 8.13 8.59 Texas 11.87 11.36 7.83 8.20 5.23 5.84 6.38 8.26 8.66 8.94 Mountain 12.31 12.34 10.15 10.14 6.64 6.86 9.71 9.73 9.85 10.04 Arizona 12.84 13.16 10.93 11.30 6.37 6.88 11.08 11.45 11.15 11.56 Colorado 12.84 12.28 10.96 10.79 7.63 7.52 9.16 9.22 10.61 10.42 Idaho 10.29 10.58 8.12 8.38 7.10 7.41 -- -- 8.21 8.48 Montana 12.06 11.85 10.67 10.49 4.62 4.90 -- -- 8.81 9.00 Nevada 11.80 11.67 8.21 7.64 7.12 7.46 8.80 8.26 9.14 9.26 New Mexico 13.14 13.37 10.55 10.73 5.31 5.53 -- -- 9.45 9.90 Utah 10.74 10.63 9.19 8.78 6.35 6.38 10.62 10.62 8.76 8.69 Wyoming 11.88 12.30 10.28 10.24 6.56 6.71 -- -- 8.19 8.29 Pacific Contiguous 17.20 16.55 15.61 15.23 10.53 10.67 8.78 9.21 14.95 14.57 California 20.87 19.90 18.38 17.82 15.03 14.74 8.67 9.21 18.53 17.82 Oregon 11.27 11.02 8.74 9.08 6.11 5.80 9.31 9.16 8.86 8.86 Washington 9.90 9.79 8.75 8.59 4.59 4.42 9.51 8.73 7.84 7.73 Pacific Noncontiguous 29.26 28.83 25.56 24.56 23.80 23.83 -- -- 26.07 25.55 Alaska 23.51 22.51 20.45 18.49 17.05 18.76 -- -- 20.61 19.77 Hawaii 32.45 32.76 29.72 29.55 25.90 25.56 -- -- 29.04 28.88 U.S. Total 13.34 13.04 10.89 10.82 6.91 7.18 10.13 10.16 10.80 10.79 See Technical notes for additional information on the Commercial, Industrial, and Transportation sectors. Displayed values of zero may represent small values that round to zero. The Excel version of this table provides additional precision which may be accessed by selecting individual cells. Notes: - See Glossary for definitions. - Values are preliminary estimates based on a cutoff model sample. See Technical Notes for a discussion of the sample design for the Form EIA-826. Utilities and energy service providers may classify commercial and industrial customers based on either NAICS codes or demands or usage falling within specified limits by rate schedule. Changes from year to year in consumer counts, sales and revenues, particularly involving the commercial and industrial consumer sectors, may result from respondent implementation of changes in the definitions of consumers, and reclassifications. Totals may not equal sum of components because of independent rounding. Source: U.S. Energy Information Administration, Form EIA-861M (formerly EIA-826), Monthly Electric Power Industry Report. (27) 欧 盟 电 力 价 格 Tables start at line 269 for househol d 35 39 43 35 39 43 Table 1: Electricity prices, second semester of 2016-2018 (EUR per kWh) Households (¹) Non-households (²) 2016S2 2017S2 2018S2 2016S2 2017S2 2018S2 1 EU-28 0.2038 0.2042 0.2113 0.1129 0.1118 0.1149 1 2 Euro area 0.2179 0.2175 0.2242 0.1195 0.1184 0.1192 2 3 Belgium 0.2745 0.2877 0.2937 0.1158 0.1087 0.1142 3 4 Bulgaria 0.0938 0.0983 0.1005 0.0788 0.0790 0.0846 4 5 Czechia 0.1421 0.1488 0.1586 0.0732 0.0710 0.0721 5 6 Denmark 0.3084 0.3010 0.3123 0.0936 0.0846 0.0788 6 7 Germany 0.2977 0.3048 0.3000 0.1492 0.1514 0.1516 7 8 Estonia 0.1238 0.1319 0.1418 0.0896 0.0846 0.0924 8 9 Ireland 0.2338 0.2355 0.2539 0.1245 0.1241 0.1349 9 10 Greece 0.1723 0.1620 0.1646 0.1115 0.1190 0.1059 10 11 Spain 0.2284 0.2177 0.2477 0.1029 0.1032 0.1098 11 12 France 0.1711 0.1756 0.1799 0.0903 0.0920 0.0889 12 13 Croatia 0.1331 0.1236 0.1321 0.0877 0.0920 0.1013 13 14 Italy 0.2261 0.2080 0.2161 0.1556 0.1449 0.1434 14 15 Cyprus 0.1621 0.1826 0.2183 0.1295 0.1392 0.1811 15 16 Latvia 0.1624 0.1582 0.1511 0.1201 0.1159 0.1047 16 17 Lithuania 0.1171 0.1107 0.1097 0.0882 0.0825 0.0899 17 18 Luxembourg 0.1698 0.1618 0.1691 0.0858 0.0803 0.0846 18 19 Hungary 0.1125 0.1134 0.1118 0.0796 0.0779 0.0822 19 20 Malta 0.1274 0.1298 0.1306 0.1399 0.1364 0.1356 20 21 Netherlands 0.1592 0.1556 0.1707 0.0805 0.0764 0.0809 21 22 Austria 0.2010 0.1978 0.2012 0.1004 0.0997 0.1011 22 23 Poland 0.1352 0.1451 0.1396 0.0815 0.0862 0.0884 23 24 Portugal 0.2298 0.2230 0.2293 0.1132 0.1147 0.1170 24 25 Romania 0.1233 0.1289 0.1317 0.0771 0.0786 0.0866 25 26 Slovenia 0.1629 0.1613 0.1638 0.0832 0.0784 0.0866 26 27 Slovakia 0.1537 0.1442 0.1462 0.1112 0.1113 0.1201 27 28 Finland 0.1545 0.1599 0.1698 0.0694 0.0676 0.0707 28 29 Sweden 0.1962 0.1993 0.1990 0.0656 0.0647 0.0727 29 30 United Kingdom 0.1831 0.1856 0.2024 0.1278 0.1246 0.1423 30 31 Iceland 0.1478 0.1518 0.1457 0.0652 : : 31 32 Liechtenstein 0.1747 0.1618 : 0.1479 0.0773 : 32 33 Norway 0.1631 0.1605 0.1907 0.0813 0.0703 0.0872 33 34 Montenegro 0.0970 0.1003 0.1030 0.0782 0.0770 0.0805 34 35 North Macedonia 0.0828 0.0811 0.0787 0.0521 0.0561 0.0675 35 36 Albania 0.0835 0.0856 0.0910 : : : 37 Serbia 0.0654 0.0695 0.0709 0.0470 0.0751 0.0719 36 38 Turkey 0.1205 0.0959 0.0857 0.0725 0.0601 0.0621 37 39 Bosnia and Herzegovina 0.0844 0.0864 : 0.0607 0.0614 : 38 40 Kosovo (³) 0.0592 0.0654 0.0638 0.0771 0.0758 0.0733 39 41 Moldova 0.0923 0.1013 0.1029 0.0778 0.0852 0.0787 40 42 Ukraine 0.0320p 0.0383 0.0410 : : 0.0618 41 43 Georgia : : 0.0741 : : 0.0564 42 (:) not available (p) Provisionnal (¹) Annual consumption: 2 500 kWh < consumption < 5 000 kWh. (²) Annual consumption: 500 MWh < consumption < 2 000 MWh. (³) This designation is without prejudice to positions on status, and is in line with UNSCR 1244/1999 and the ICJ Opinion on th e Kosovo Declaration of Independence. Source: Eurostat (online data codes: nrg_pc_204 and nrg_pc_205) (28) 文 章 “ 美 国 如 何 进 行 水 务 管 理 ” (29) 美 国 和 法 国 、 德 国 的 供 水 价 格 申请人从 https://tariffs.ib-net.org/sites/IBNET/TariffTable?countryId=0 获得 了美国、法国和德国相关城市的供水价格。 按 15 立方米、50 立方米、100 立方米计价,美国城市的平均供水价格分别为 1.87 美元 /立方米、1.48 美元/立方米和 1.53 美元/立方米,申请人取平均值 1.63 美元/立方米作为 美国市场上的平均供水价格。 相同计价口径,法国城市的平均供水价格为 2.42 美元/立方米、2.13 美元/立方米和 2.07 美元/立方米,申请人取平均值 2.21 美元/立方米作为法国市场上的平均供水价格。德 国城市的平均供水价格分别为 2.85 美元/立方米、2.51 美元/立方米和 2.44 美元/立方米, 申请人取平均值 2.60 美元/立方米作为德国市场上的平均供水价格。鉴于法国、德国与美国 的经济发展水平相当,申请人暂以这 2 个发达国家的算术平均供水价格(2.40 美元/立方米) 作为正常的国际市场价格。 美国城市供水价格 Utility City Service Date 15 m3 50 m3 100 m3 Boston Water and Sewer Commission Boston Water 1/1/2019 28.25 98.47 204.13 View Cal Water CaliforniaWater 1/1/2019 27.31 52.61 91.05 View Charleston Water System CharlestonWater 1/1/2019 26.63 49.25 81.57 View Columbus Department of Public Utilities Columbus Water 1/1/2019 23.98 64.4 122.14 View Metropolitan District Commission Hartford Water 1/1/2019 33.52 76.78 138.58 View Indian Wells Valley Indian WellsWater 1/1/2019 42 55.48 90.38 View Gwinnett County Water Resources LawrencevilleWater 1/1/2019 27.27 89.44 221.27 View Louisville Water Company LouisvilleWater 1/1/2019 23.03 57.92 116.04 View Lubbock Water Utilities Lubbock Water 1/1/2019 29.94 95.79 206.22 View MAWSS Mobile Water 1/1/2019 17.6 47.92 91.25 View San Antonio Water System San AntonioWater 1/1/2019 16.29 37.29 89.5 View Seattle Public Utilities Seattle Water 1/1/2019 45.07 110.2 203.26 View Spokane Water Department Spokane Water 1/1/2019 47.96 57.87 73.94 View Tacoma Public Utilities Tacoma Water 1/1/2019 35.41 60.27 95.78 View Prince William County Service Authority WoodbridgeWater 1/1/2019 19.22 51.75 99.3 View Pittsburgh Water and Sewer Authority PittsburghWater 3/1/2019 59.98 162.05 307.88 View Minneapolis Public Works Department MinneapolisWater 1/1/2019 24.23 69.1 133.19 View Columbia Department of Utilities & Engineering Columbia Water 1/22/2019 27.15 62.5 113 View Denver Water Denver Water 2/1/2019 25.01 61.21 124.48 View Phoenix Water Services Department Phoenix Water 3/1/2019 9.04 60.66 138.25 View Western Virginia Water Authority Roanoke Water 1/1/2019 24.14 60.89 117.02 View Saint Paul Regional Water Services Saint PaulWater 1/1/2019 23.71 61.53 115.56 View Tallahassee Water Utility TallahasseeWater 2/1/2019 14.91 37.24 77.55 View Eastern Municipal Water District Perris Water 1/1/2019 31.33 139.96 344.61 View Augusta-Richmond County Utilities Department Augusta Water 1/1/2019 23.79 58.33 111.17 View Houston Houston Water 4/1/2019 26.47 84.07 210.38 View Kansas City Water Services Department Kansas CityWater 5/1/2019 39.81 105.31 199.43 View Oklahoma City Utilities Oklahoma CityWater 1/1/2019 28.7 61.67 116.88 View Anchorage Anchorage Water 2/1/2019 43.88 95.66 169.63 View Chesterfield County Department of Utilities ChesterfieldWater 7/1/2019 24.11 50.68 88.65 View Chicago Chicago Water 6/1/2019 15.75 52.5 104.99 View Fayetteville Public Works Commission Water Utility FayettevilleWater 5/1/2019 25.69 65.73 131.64 View Hillsborough County Water Resource Service HillsboroughWater 6/1/2019 27.43 71.69 152.11 View Honolulu Board of Water Supply Honolulu Water 7/1/2019 26.75 72.32 139.15 View Memphis Light, Gas and Water Memphis Water 3/4/2019 18.22 41.87 75.65 View San Francisco Public Utilities Commission San FranciscoWater 7/1/2019 57.15 175.93 345.61 View Tucson Water Tucson Water 7/1/2019 33.88 105 306.21 View Anne Arundel County Department of Public Works Annapolis Water 7/1/2019 36.95 70.31 117.97 View Baltimore Bureau of Water and Wastewater Baltimore Water 7/1/2019 30.35 67.56 120.71 View Charlotte-Mecklenburg Utilities Charlotte Water 7/1/2019 15.21 74.9 237 View Detroit Water and Sewerage Department Detroit Water 7/1/2019 20.8 51.95 96.44 View Durham Department of Water Management Durham Water 7/1/2019 21.52 77.78 191.84 View College utilities corporation Fairbanks Water 7/1/2019 58.47 134.94 244.17 View Golden heart utilities Fairbanks Water 7/1/2019 58.47 134.94 244.17 View Greensboro Water Resources Department GreensboroWater 7/1/2019 17.68 62.52 154.91 View Greenville Utilities GreenvilleWater 7/1/2019 26.9 71.01 134.01 View Irvine Ranch Water District Irvine Water 7/1/2019 20.15 110.7 355.79 View Onslow Water and Sewer Authority JacksonvilleWater 7/1/2019 26.39 62.19 134.4 View Charles County Department of Utilities La Plata Water 7/1/2019 26.65 61.69 79.95 View Washington Suburban Sanitary Commission Laurel Water 7/1/2019 30.16 95.86 198.36 View Los Angeles Department of Public Works Los AngelesWater 7/1/2019 34.69 134.48 296.4 View Beaufort-Jasper Water and Sewer Authority Okatie Water 7/1/2019 22.82 55.64 102.53 View Portland Water Bureau Portland Water 7/1/2019 43.7 108.62 201.36 View Richmond Department of Public Utilities Richmond Water 7/1/2019 32.75 98.38 192.14 View San Diego Public Utilities Department San Diego Water 9/1/2019 54.97 142.02 349.7 View Winston-Salem County Utilities Winston-SalemWater 7/1/2019 23.25 66.37 129.9 View EPCOR - Clovis Clovis Water 7/18/2019 30.63 75.64 148.03 View Aurora Department of Public Works Aurora Water 1/1/2019 35.12 87.17 166.54 View Billings Public Works Billings CityWater 7/1/2019 21.55 54.69 108.37 View New York City Water and Sewer System New York Water 7/1/2019 20.43 69.75 140.2 View Fort Wayne City Utilities Fort WayneWater 6/1/2019 21.13 47.96 84.73 View Long Beach Water Department Long BeachWater 10/1/2019 32.21 94.52 207.88 View Milwaukee Water Works Milwaukee Water 9/1/2019 20.69 47.14 84.92 View Orange County Utilities Orlando Water 10/1/2019 12.73 33.34 98.04 View St Petersburg Water Resources Department St PetersburgWater 10/1/2019 33.54 100.68 319.24 View Tallahassee Water Utility TallahasseeWater 10/1/2019 15.91 39.75 82.77 View Tampa Water & Wastewater Department Tampa Water 11/1/2019 13.49 52.26 139.38 View Henrico County Department of Public Utilities Henrico Water 7/1/2019 26.84 71.21 134.6 View Henderson Department of Utility Services Henderson Water 1/1/2019 18.49 37.75 76.98 View Reedy Creek Improvement District Lake BuenaWater 9/22/2019 27.6 37.06 50.57 View Lincoln Public Works/Utilities Department Lincoln Water 11/1/2019 15.08 39.43 90.9 View Miami-Dade Water and Sewer Department Miami-DadeWater 10/1/2019 10.46 60.75 169.19 View Sewerage and Water Board of New Orleans New OrleansWater 1/1/2019 32.34 115.28 221.44 View Emerald Coast Utilities Authority Pensacola Water 10/1/2019 23 47.04 81.38 View Raleigh Public Utilities Department Raleigh Water 7/1/2019 24.32 90.05 193.56 View Sacramento Department of Utilities SacramentoWater 7/1/2019 43.45 61.48 87.23 View Salt Lake City Department of Public Utilities Salt Lake Water 7/1/2019 17.53 35.48 61.12 View Great Oaks Water Company San Jose Water 7/1/2019 23.18 56.43 121.76 View Scottsdale Water & Wastewater Treatment ScottsdaleWater 11/1/2019 21.14 50.83 106.58 View 平均 28.07 74.04 153.22 单价 1.87 1.48 1.53 1.63 法国主要城市供水价格 Utility City Service Date 15 m3 50 m3 100 m3 L'eau du Grand Lyon Lyon Water 1/1/2019 44.63 102.36 184.83 View La CAPA Ajaccio Water 1/1/2019 34.78 115.13 229.92 View Nantes Metropole Nantes Water 1/1/2019 32.25 95.44 185.71 View Eau de Paris Paris Water 1/1/2019 27.91 88.85 175.91 View Eaux de Grenoble Alpes Grenoble Water 1/1/2019 26.94 82.66 162.26 View La Métropole européenne de Lille Water 1/1/2019 44.85 131.04 254.15 View Eaux de Marseille Marseille Water 1/1/2019 34.51 119.45 240.79 View Ville de Strasbourg Water DeptStrasbourg Water 1/1/2019 30.85 97.74 193.3 View Veolia Eua Toulouse Water 1/1/2019 41.13 107.2 201.57 View Codah La Havre Water 1/1/2019 41.03 126.31 248.13 View Métropole Nice Côte d’AzurNice Water 1/1/2019 40.52 107.83 203.97 View 平均 36.31 106.73 207.32 116.79 单价 2.42 2.13 2.07 2.21 2.60 2.40 1.63 -32.27% -0.78 德国主要城市供水价格 Utility City Service Date 15 m3 50 m3 100 m3 Hamburgwasser Hamburg Water 1/1/2019 39.93 115.79 224.15 View SWM Munich Water 1/1/2019 38.46 107.03 204.99 View Stuttgart Water Dept Stuttgart Water 1/1/2019 51.74 161.46 318.19 View Stadtwerke Kiel Kiel Water 2/1/2019 40.92 117.43 226.73 View 平均 42.76 125.43 243.52 137.24 单价 2.85 2.51 2.44 2.60 (30 ) 伊 利 诺 伊 州 经 济 发 展 税 收 减 免 项 目 介 绍 (31) 伊 利 诺 伊 州 企 业 园 区 税 收 减 免 项 目 介 绍 (32) 伊 利 诺 伊 州 重 大 商 业 项 目 税 收 减 免 项 目 介 绍 (33) 阿 肯 色 州 投 资 和 就 业 创 造 激 励 介 绍 (34) 肯 塔 基 州 商 业 投 资 计 划 介 绍 (35) 肯 塔 基 州 企 业 激 励 措 施 项 目 介 绍 (36) 肯 塔 基 州 再 投 资 激 励 措 施 项 目 介 绍 (37) 爱 荷 华 州 高 质 就 业 项 目 介 绍 (38) 北 达 科 他 州 新 产 业 公 司 税 收 减 免 项 目 介 绍
 海关法规查询系统
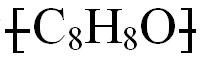 )的高性能热塑性树脂及其组合物,无论是否经过改性及或是否混合、添加聚苯乙烯、氢化苯乙烯-丁二烯嵌段共聚物、尼龙等填充物和助剂,具有质轻、耐高温、耐腐蚀、尺寸稳定性好、低吸水性、介电损耗率低、无卤阻燃等优良性能。