 海关法规查询系统
【发布单位】中华人民共和国商务部
【发布文号】2016年第1号
【发布日期】2016-2-5
2013年11月20日,商务部发布年度第73号公告,决定自2013年11月21日起,对原产于印度和日本的进口吡啶征收反倾销税。其中,吉友联生命科学有限公司(Jubilant Life Sciences Limited)所适用的反倾销税税率为24.6%。
2014年12月12日,安徽国星生物化学有限公司、南京红太阳生物化学有限责任公司、潍坊绿霸化工有限公司和凡特鲁斯特种化学品(南通)有限公司向调查机关提出申请,主张终裁后吉友联生命科学有限公司向中国出口吡啶的倾销幅度加大,超过了终裁确定的反倾销税税率,要求对原产于吉友联生命科学有限公司进口吡啶所适用的反倾销措施进行倾销及倾销幅度期中复审。
2014年12月16日,吉友联生命科学有限公司及其关联贸易公司吉友联有机合成化学(上海)有限公司和吉友联生命科学国际私人有限公司向商务部提出申请,主张吉友联生命科学有限公司的正常价值、出口价格以及倾销幅度均发生实质变化,要求对其适用的反倾销措施进行倾销和倾销幅度期中复审。
商务部依法对双方申请人的申请书进行了审查,认为符合立案条件。根据《中华人民共和国反倾销条例》和商务部《倾销及倾销幅度期中复审暂行规则》的规定,2015年2月5日,商务部发布立案公告,决定对原产于吉友联生命科学公司的进口吡啶所适用的反倾销措施进行倾销及倾销幅度期中复审调查。本次复审调查范围是适用于原产于吉友联生命科学有限公司的进口吡啶的正常价值、出口价格和倾销幅度。复审调查的被调查产品与原反倾销调查相同,即吡啶。该产品归在《中华人民共和国进出口税则》税则号:29333100。
在规定时间内,吉友联生命科学有限公司及其关联贸易公司向商务部提交了答卷。根据对原产于吉友联生命科学有限公司的进口吡啶的倾销及倾销幅度的复审调查结果,商务部向国务院关税税则委员会提出修改相关反倾销税的建议。依据《中华人民共和国反倾销条例》第五十条和商务部《倾销及倾销幅度期中复审暂行规则》的规定,现将有关事项公告如下:
一、裁定
经调查,商务部裁定吉友联生命科学有限公司的倾销幅度为17.6%。
二、征收反倾销税
根据《中华人民共和国反倾销条例》有关规定,国务院关税税则委员会决定,自2016年2月5日起,将吉友联生命科学有限公司所适用的吡啶反倾销税税率修改为17.6%。
三、征收反倾销税的方法
自2016年2月5日起,进口经营者在进口原产于吉友联生命科学有限公司的进口吡啶时,应向中华人民共和国海关缴纳相应的反倾销税。反倾销税以海关审定的完税价格从价计征,计算公式为:反倾销税税额=海关完税价格×反倾销税税率。进口环节增值税以海关审定的完税价格加上关税和反倾销税作为计税价格从价计征。
四、行政复议和行政诉讼
根据《中华人民共和国反倾销条例》第五十三条规定,利害关系方可以依法申请行政复议,也可以依法向人民法院提起诉讼。
五、本公告自2016年2月5日起执行。
附件:中华人民共和国商务部对原产于吉友联生命科学有限公司的进口吡啶倾销及倾销幅度期中复审的裁定
中华人民共和国商务部
2016年2月5日
相关附件
附件内容预览
附件
中华人民共和国商务部对原产于吉友联生命科学有限公司的进口吡啶倾销及倾销幅度期中复审的裁定
根据《中华人民共和国反倾销条例》(以下称《反倾销条例》)和商务部《倾销及倾销幅度期中复审暂行规则》(以下称《期中复审暂行规则》)的规定,2015年2月5日,商务部(以下称调查机关)发布立案公告,决定对原产于吉友联生命科学有限公司的进口吡啶(以下称被调查产品)所适用的反倾销措施进行倾销及倾销幅度期中复审调查。
调查机关对原产于吉友联生命科学有限公司的进口吡啶在复审调查期内的倾销及倾销幅度进行了调查。根据调查结果,并依据《反倾销条例》和《期中复审暂行规则》的规定,作出复审裁定如下:
一、 调查程序
(一)原反倾销措施。
2013年11月20日,商务部发布年度第73号公告,决定自2013年11月21日起,对原产于印度和日本的进口吡啶征收反倾销税。其中,吉友联生命科学有限公司(Jubilant Life Sciences Limited, 以下称吉友联公司)所适用的反倾销税率为24.6%。
(二)复审申请。
2014年12月12日,安徽国星生物化学有限公司、南京红太阳生物化学有限责任公司、潍坊绿霸化工有限公司和凡特鲁斯特种化学品(南通)有限公司(以下称国内产业申请人)向调查机关提出申请,主张终裁后吉友联公司向中国出口吡啶的倾销幅度加大,超过了终裁确定的反倾销税税率,要求对原产于吉友联公司进口吡啶所适用的反倾销措施进行倾销及倾销幅度期中复审。
2014年12月16日,吉友联公司及其关联贸易公司吉友联有机合成化学(上海)有限公司和吉友联生命科学国际私人有限公司(以下称吉友联公司及其关联公司)向调查机关提出申请,主张吉友联公司的正常价值、出口价格以及倾销幅度均发生实质变化,没有必要维持反倾销税,要求对其适用的反倾销措施进行倾销和倾销幅度期中复审。
2014年12月18日,吉友联公司及其关联公司向调查机关提交《吉友联生命科学公司吡啶反倾销期中复审调查申请书更正的说明》。
2014年12月31日,国内产业申请人向调查机关提交《吡啶反倾销原审案件申请人对印度吉友联提起反倾销期中复审申请的评论意见》。
2015年1月4日,吉友联公司向调查机关提交《吉友联生命科学公司关于<中华人民共和国吡啶产业倾销及倾销幅度期中复审调查申请书>的评论意见》。
2015年1月7日,吉友联公司向调查机关提交《吉友联生命科学公司关于<中华人民共和国吡啶产业倾销及倾销幅度期中复审调查申请书>的补充评论意见》。
2015年1月14日,调查机关致函吉友联公司,要求其对申请书部分内容的保密处理进行修改和完善并重新提交申请书的公开文本。
2015年1月21日,吉友联公司向调查机关重新提交吡啶反倾销期中复审申请书公开文本。
2015年1月28日,调查机关应国内产业申请人申请,听取其对复审申请的意见陈述,相关纪要送公开信息查阅室供利害关系方查阅。
(三)立案前通知。
2014年12月22日,根据《期中复审暂行规则》第十五条规定,调查机关就收到国内产业申请事宜通知了印度驻中国大使馆,并向其转交了期中复审申请书的公开文本及保密资料的非保密概要。
同日,调查机关就收到吉友联公司申请事宜通知了国内产业,并向其转交了期中复审申请书的公开文本及保密资料的非保密概要。
(四)立案。
调查机关对申请书进行了审查,双方申请人的申请均提出了倾销幅度已发生变化的初步证据,符合《反倾销条例》第四十九条规定及《期中复审暂行规则》的要求。
2015年2月5日,调查机关发布立案公告,决定对原产于吉友联生命科学有限公司的进口吡啶所适用的反倾销措施进行倾销及倾销幅度期中复审调查。同日,调查机关就复审立案事宜通知了印度驻中国大使馆及本案各利害关系方。
(五)问卷调查。
2015年2月5日,调查机关向吉友联公司发放了调查问卷。在规定时间内,吉友联公司及关联公司向调查机关申请延期递交答卷并陈述了相关理由。经调查,调查机关同意给予吉友联有机合成化学(上海)有限公司适当延期,同时认为吉友联公司及吉友联生命科学国际私人有限公司申请延期提交答卷的理由不充分,不同意给予延期。至答卷递交截止之日,调查机关收到了吉友联公司及其关联公司提交的调查问卷答卷。
2015年5月11日,调查机关向吉友联公司及关联公司发放了补充问卷。吉友联公司及吉友联生命科学国际私人有限公司向调查机关申请延期递交补充答卷并陈述了相关理由。经调查,调查机关同意给予适当延期。至答卷递交截止之日,调查机关收到了吉友联公司及关联公司提交的补充问卷答卷。
(六)实地核查。
为核实公司提交材料的完整性、真实性和准确性,调查机关于2015年9月对吉友联有机合成化学(上海)有限公司及吉友联公司进行了实地核查。
核查期间,上述公司的财务人员、销售人员和管理人员接受了核查小组的询问,并根据要求提供了有关证明材料。调查机关全面核查了公司整体情况、被调查产品同类产品的国内销售情况、被调查产品出口销售情况、生产被调查产品同类产品的成本及相关费用情况、被调查产品进口至中国后的转售等情况。对于实地核查中收集的证据材料和信息,调查机关进行了核对和确认。
核查结束后,调查机关就实地核查的基本事实向吉友联公司及吉友联有机合成化学(上海)有限公司进行了披露,规定时间内,上述公司未对调查机关披露的有关事实提出评论意见。
(七)裁定前披露。
根据《反倾销条例》第二十五条和商务部《反倾销调查信息披露暂行规则》规定,调查机关向印度驻中国大使馆、吉友联公司披露并说明了计算吉友联公司倾销幅度所依据的基本事实,并给予利害关系方提出书面评论的机会。2016年1月15日,吉友联公司向调查机关提交了《吡啶反倾销措施倾销及倾销幅度期中复审裁定所依据的基本事实的评论意见》。调查机关在裁定中对该评论意见依法予以了考虑。
(八)利害关系方评论意见。
2015年11月27日,调查机关收到印度驻中国大使馆提交的评论意见,对计算倾销幅度时是否应从吉友联公司的上海关联公司对下游非关联客户的转售价格中扣减已缴纳的反倾销税表达了关注,并以附件的形式转交了吉友联公司关于此问题的主张和证据。
(九)公开信息。
根据商务部《反倾销调查公开信息查阅暂行规定》的规定,调查机关已将调查过程中所有公开材料及时送交商务部贸易救济措施公开信息查阅室。各利害关系方可以查找、阅览、摘抄、复印有关公开信息。
二、被调查产品
本次复审产品范围是原反倾销措施所适用的产品,即原产于印度吉友联生命科学有限公司的进口吡啶。具体描述与商务部2013年第73公告的产品描述一致。对该被调查产品的描述如下:
被调查产品名称:吡啶,别名:氮(杂)苯,英文名称:Pyridine。
 分子式:
化学结构式:
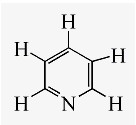
物理化学特征:吡啶是含有一个氮杂原子的六元杂环化合物,即苯分子中的一个“碳氢(CH)”被“氮(N)”所取代而生成的化合物。吡啶通常呈无色或微黄色液体,具有强烈刺激性气味,低毒易燃,可溶于水、醇、醚等多数有机溶剂。
主要用途:吡啶是含吡啶环类农药和医药中间体的基础原料,也是日用化工、饲料、食品添加剂、子午轮胎工业的重要原料,在医药和工业领域中还可以作为特殊溶剂。作为中间体原料,其农药用途最为广泛,涉及杀虫剂、杀菌剂、除草剂、植物生长调节剂、杀鼠剂等农药品种,可用于生产百草枯、敌草快、毒死蜱等农药产品,在医药领域可以用于生产抗肿瘤药、神经类药物和其他药物等。
被调查产品归在《中华人民共和国进出口税则》:29333100。
三、复审调查期
本次复审的倾销调查期为 2014年1月1日至2014年12月31日。
四、倾销和倾销幅度
经调查,调查机关对吉友联生命科学有限公司的倾销及倾销幅度作出如下认定:
(一)正常价值。
该公司主张复审调查期内印度国内销售的被调查产品同类产品与同期出口中国的被调查产品相同。与原审调查相比,型号未发生变化。经调查,调查机关决定接受该公司关于型号划分的主张。
该公司答卷主张中国生产商只生产1度吡啶,因为1度吡啶在技术上不能替代ACS级吡啶,因此ACS级吡啶应当被排除在本次调查范围之外。经调查,调查机关认为,首先,根据《期中复审暂行规则》第二十五条的规定,本次复审仅限于对被调查产品的正常价值、出口价格和倾销幅度进行调查,因此,该公司ACS级吡啶应当被排除在调查范围之外的主张不属于本次复审调查范围。其次,调查机关在原审调查中已对该主张进行了调查,认为国内企业具备生产与ACS级吡啶技术标准相当的吡啶产品的能力且在调查期内已规模化生产、销售,裁定ACS级吡啶属于被调查产品。因此,调查机关对该公司ACS级吡啶应当被排除在本次调查范围之外的主张不予考虑。
调查机关审查了该公司复审调查期内被调查产品同类产品印度国内销售情况。复审调查期内,该公司被调查产品同类产品的国内销售数量占同期向中国出口销售数量的比例大于5%,符合作为确定正常价值的数量要求。复审调查期内,该公司直接将被调查产品同类产品销售给非关联公司。该公司主张以扣除国内销售发票价格中的消费税、销售税及可收回的运费和保险费后的发票净价作为国内销售价格。关于可收回的运费和保险费,补充答卷称国内实际销售价格包含运费和保险费,但为了满足账务记录出厂价格的要求,该公司从发票价格中扣减了预估的运费和保险费,答卷时为了勾稽发票金额和账务上的出厂金额,所以单独列出可收回的运费和保险费,并在确定国内销售价格和正常价值调整时同时扣减可收回的运费和保险费。经调查,调查机关认为,作为确定出口价格基础的中国关联贸易公司转售价格包含了运费和保险费,将扣减运费和保险费后的国内销售发票净价作为确定正常价值的价格基础影响正常价值和出口价格的公平比较。因此,调查机关不接受该公司以扣除可收回的运费和保险费后的国内销售发票净价作为国内销售价格的主张,决定以该公司答卷填报的扣除消费税、销售税后的国内销售发票价格作为国内销售价格。
调查机关审查了该公司复审调查期内的生产成本和费用情况。
关于生产成本,该公司答卷称印度国内销售与出口的吡啶生产成本没有差别。经调查,调查机关发现答卷分市场填报的相同规格产品生产成本有明显差异,与该公司主张不一致。调查机关在补充问卷中要求该公司解释不一致的原因。该公司补充答卷解释称其以各市场的销量为基础,将总产量和总生产成本分摊到各市场,对于出口市场来说,大部分月份产量是按照销量来确定的,剩余产量被分配至国内市场。调查机关认为,该公司根据生产计划安排生产,而不是根据订单安排生产,产品的生产不区分目的市场,因此将总产量和总生产成本按照销量分摊至不同目的市场且优先分配至出口市场与生产实际不符,各市场月度产品产量的分摊造成调查期各市场产品生产成本不同的结果也与该公司国内销售与出口的吡啶生产成本没有差别的主张不符。因此,调查机关不接受该公司关于产量和生产成本分摊的主张,决定根据该公司生产实际情况采用答卷报告的不区分市场的生产成本作为各型号产品的生产成本。
关于包装成本,实地核查中,调查机关发现该公司填报的产品成本未包含包装材料成本。调查机关认为,包装成本应包含在产品成本中并通过销售予以回收,鉴于答卷填报的包装费用调整额仅为包装材料成本,能够合理反映产品包装成本,调查机关决定采用答卷填报的包装费用调整额作为包装成本计入产品成本。
关于费用情况,经调查,调查机关认为该公司盈利状况表中填报的费用数据合理反映了被调查产品及其同类产品的费用情况,分摊合理,决定接受该公司填报的费用及分摊数据。调查中调查机关发现该公司盈利状况表中分摊至被调查产品及其同类产品的费用额与计入产品成本及相关费用表中的费用额存在差异。经对比,调查机关认为,该公司未将分摊至被调查产品及其同类产品的全部费用纳入产品成本,造成成本费用数据与实际不符。因此,调查机关不接受该公司纳入产品成本及相关费用表中的费用额,决定以该公司盈利状况表中分摊至被调查产品及其同类产品的费用额作为应纳入产品成本的费用额,并据此调整了被调查产品及其同类产品的产品成本。
由于上述调整,调查机关无法准确计算被调查产品及其同类产品的月成本,调查机关决定重新计算被调查产品及其同类产品的成本,并据此对该公司同类产品在印度国内是否低于成本销售进行了测试。经调查,复审调查期内,该公司各型号同类产品在印度国内低于成本销售的数量占国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关决定以排除低于成本销售的交易后该公司同类产品剩余的国内销售作为确定正常价值的基础。
(二)出口价格。
调查机关审查了该公司在复审调查期内向中国出口被调查产品情况。该公司通过两种渠道对中国出口被调查产品,第一种方式是直接销售给中国境内关联贸易公司,再由其转售给中国非关联客户;第二种方式是通过位于新加坡的关联贸易公司销售给中国境内关联贸易公司,再由其转售给中国非关联客户。经调查,对于通过上述两种渠道销售的交易,根据《反倾销条例》第五条的规定,调查机关决定以该公司中国关联贸易公司向中国非关联客户转售被调查产品的价格为基础推定该公司被调查产品的出口价格。
(三)调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司影响价格可比性的调整项目逐一进行了审查。
1.正常价值部分。经调查,调查机关决定接受该公司主张的内陆运费—工厂至仓库、售前仓储费、内陆运费—工厂/仓库至客户、内陆保险费、出厂装卸费、包装费用、信用费用和其他需要调整的项目—信用证费用等项目的调整。
关于可收回的运输和保险费。经调查,调查机关认为,调整可收回的运输和保险费会抵减实际发生的内陆运费和保险费调整,导致国内销售价格无法调整至出厂环节,影响与出口价格的公平比较。因此,调查机关决定不接受可收回的运输和保险费调整主张。
关于国内销售部门人员的工资、差旅费及通讯费和分摊的分支机构和运营团队费用两项调整。该公司主张,因为调查机关在计算对中国出口销售的出厂价时将会扣减上海关联贸易公司发生的各种直接和间接费用,为公平比较对中国出口销售的出厂价和印度国内销售的出厂价,应当从国内销售价格中扣减上述费用。经调查,调查机关认为,以中国关联贸易公司转售被调查产品的价格为基础推定出口价格时应当扣除转售间接费用和利润。国内销售间接费用与中国关联贸易公司转售间接费用不能简单类比,扣除中国关联贸易公司转售间接费用不影响价格可比性,且该公司也未能证明仅调整正常价值部分相关间接费用就能确保实现公平比较的要求。因此,调查机关决定不接受该公司上述两项调整主张。
2.出口价格部分。经调查,调查机关决定接受该公司主张的内陆运费、国际运费、保险费、出厂装卸费、包装费用、港口装卸费等项目的调整,新加坡关联贸易公司转售环节的利润调整,以及中国境内关联贸易公司转售环节的其他折扣、中国内陆运费—港口至仓库、售前仓储费、中国内陆运费—仓库至非关联客户、内陆保险费、进口报关费、出厂装卸费、信用费用—贴现、售后仓储费和利润等项目的调整。
关于可收回的运费和保险费。该公司补充答卷称出口销售的实际价格为CIF 价格,但为了满足账务记录FOB价格的要求,该公司从发票价格中扣减了预估的运费和保险费,并主张调整可收回的运费和保险费。经调查,调查机关认为,调整可收回的运费和保险费会抵减实际发生的国际运费和国际保险费调整,消除了国内与国际运费和保险费的差异,导致出口价格无法调整至出厂环节,影响与正常价值的公平比较。因此,调查机关决定不接受可收回的运费和保险费的调整主张。
关于信用费用。该公司主张与新加坡关联贸易公司的部分交易付款条件为提前付款,并在补充答卷中提交了双方签订的《预付款与供应协议》。根据该协议,该公司取得新加坡关联贸易公司支付的款项后,在接下来的近一年中逐月供应生产的产品抵减此项付款。经调查,调查机关认为,该公司根据此协议一次性取得大额款项且占用期长达近一年,协议涉及的交易仅约定了供应产品种类、交付期和交付价值等内容,故该协议实质上为该公司向关联贸易公司融资并按约定逐月用该公司产品还款的融资协议。因此,调查机关不接受该公司部分交易付款条件为提前付款的主张,决定将该预付款协议视为关联公司内部融资协议,并以该公司相关出口交易的销售日期作为收款日期调整了信用费用。
关于出口退税。经调查,该公司答卷和补充答卷提交的证据材料未能证明其出口产品获得的出口退税,与其支付的被调查产品原材料进口关税之间的联系,从而未能证明对出口价格和正常价值公平比较的影响。调查机关认为,该公司在主张出口退税调整时,必须证明出口退税通常与进口原材料存在关联,被调查产品出口退税的目的是为了抵扣因进口原材料而缴纳的进口关税。因此,调查机关决定不接受出口退税的调整主张。
关于新加坡关联贸易公司转售交易的信用费用。答卷称贷款利息支出导致信用费用发生,主张将调查期发生的实际贷款利息根据收入分摊到单笔销售作为信用费用调整额。经调查,调查机关认为,调查期的利息支出是为支付采购款项发生的,不属于销售交易的信用费用。因此,调查机关不接受该公司信用费用调整主张,决定根据该公司对中国出口交易的收款日期和补充答卷提交的短期贷款利率重新计算信用费用并进行调整。对于销售退回,调查机关相应调减了信用费用。
关于新加坡关联贸易公司转售交易的间接费用。答卷在填报间接费用的同时,主张应当在间接费用总额的基础上扣减已作为调整项目的调查期贷款利息支出和融资顾问咨询费。上述关于该公司信用费用调整的调查结论中,调查机关已认定调查期融资利息支出不能按照销售收入分摊后作为信用费用进行调整。同时,调查机关认为,利息支出和融资顾问咨询费不属于销售环节发生的直接费用,应纳入间接费用进行分摊和调整。因此,调查机关不接受该公司主张的间接费用调整额,决定采用新加坡关联贸易公司填报的全部间接费用额对间接费用进行调整。
关于上海关联贸易公司转售环节的信用费用。对于以银行承兑汇票结算的交易,答卷以收到汇票日期作为收款日填报了信用费用调整额。调查机关认为收到汇票日期与汇票到期日不同,汇票到期日后,该公司才能按照汇票票面金额收回款项,因此在补充答卷中要求该公司以汇票到期日作为收款日重新填报信用费用。该公司按要求重新填报了信用费用,同时主张部分汇票未到期前已贴现,调查机关在根据汇票到期日计算并扣除信用费用的同时,又在间接费用项目调整扣除汇票贴现利息,会导致同一性质的费用被双重扣除。经调查,调查机关认为,该公司在根据汇票到期日重新计算信用费用调整额时,未区分汇票贴现日前的延期收款信用费用和汇票贴现产生的实际利息支出,也未在间接费用调整项目扣除相应的汇票贴现利息,会导致同一性质的费用被双重扣除。因此,调查机关决定接受该公司重新填报的信用费用及汇票贴现利息会被双重扣除的主张,从间接费用调整项目中扣除汇票贴现息。对于实地核查中明确为换货的交易,由于其信用费用已填报在相关原始交易项下,调查机关决定不再对其信用费用进行调整。对于实地核查中该公司提交的美元交易信用费用计算适用利率错误的更正申请,经调查,调查机关接受该更正申请并进行了调整。
关于关税。该公司答卷填报了被调查产品报关时缴纳的关税。经调查,调查机关发现2013年11月至2014年8月期间,上海关联贸易公司就被调查产品进口报关价格应税差异估价征税事项与上海海关磋商达成一致,补缴了关税。该公司答卷填报的相关交易关税调整额未包含属于调查期的补缴关税额。实地核查中,调查机关确认了该事实及属于调查期的补缴关税额。调查机关认为,调查期补缴的关税应与被调查产品报关时缴纳的关税同样纳入调整。因此,调查机关决定在接受该公司填报的关税基础上,对实地核查中确认的属于调查期的补缴关税额进行补充调整。
关于反倾销税。答卷主张反倾销税已适当反映在上海关联贸易公司转售给独立中国客户的价格中,以及此后被调查产品在中国的售价中,符合《期中复审暂行规则》第三十一条规定的不予扣除反倾销税的法定条件,调查机关在计算倾销幅度时,不应从上海关联贸易公司对下游非关联客户的转售价格中扣减其进口阶段已经缴纳的反倾销税。印度驻中国大使馆在向调查机关提交的照会中表达了对该问题的关注。
该公司认为,第一,上海关联贸易公司在中国市场首次对独立购买人的转售价格已经完全反映了反倾销税。因为,首先,调整后的出口中国出厂价的变化幅度超过正常价值变化与反倾销税之和,也超过完全成本变化幅度与反倾销税之和。其次,从绝对数量来看,复审调查期内,被调查产品销售完全盈利。再次,上海关联贸易公司缴纳反倾销税的保税区外销售价格与未缴纳反倾销税的保税区销售价格差异率覆盖了反倾销税率。第二,反倾销税已适当反映在上海关联贸易公司转售给独立中国客户后被调查产品此后在中国的售价中。因为,首先,从商业常识来看,下游客户是非关联公司,其在向上海关联贸易公司以包含反倾销税的价格购买被调查产品时,就已经确知它能将该价格作为成本向更下游传递,即被调查产品此后在中国的售价也是包含反倾销税的。其次,从市场竞争主体来看,中国市场被调查产品供应者分为加税供应主体和免税供应主体,既然客户在竞争充分的中国市场仍以原审调查期间的规模购买缴纳反倾销后的被调查产品,说明包含反倾销税的售价代表了中国市场吡啶价格,其无论经过几手转售都是包含反倾销税的价格。
经调查,对于该公司上海关联贸易公司在中国市场首次对独立购买人的转售价格已经完全反映了反倾销税的主张,调查机关认为,首先,此次复审调查和原审调查期间出口中国出厂价与正常价值、成本的变化幅度和反倾销幅度的对比仅说明了复审调查期间出口中国出厂价与原审调查相比有了提高,并不能直接证明中国市场首次转售给独立购买人的价格中已经完全包括了反倾销税。其次,整体来看,吉友联公司及关联公司对中国出口被调查产品实现了盈利,但未能证明盈利水平是否受到了反倾销税的影响,也就无法证明中国市场首次转售给独立购买人的价格中已经完全包括了反倾销税。再次,上海关联贸易公司缴纳反倾销税的保税区外销售价格与未缴纳反倾销税的保税区销售价格存在差异,但是保税区销售价格至少未包含关税、反倾销税和报关费用等项目,仅考虑被调查产品关税税率因素,保税区外销售与保税区销售价格差异率就无法覆盖反倾销税率。最后,仅从上海关联贸易公司补缴反倾销税的事实来看,证明倾销调查期至少部分转售交易未完全包含应当合法缴纳的反倾销税。因此,调查机关认为该公司关于中国市场首次对独立购买人的转售价格已经完全反映了反倾销税的主张无法成立。对于该公司反倾销税已适当反映在上海关联贸易公司转售给独立中国客户后被调查产品此后在中国的售价中的主张,调查机关认为,首先,该公司主张的上述理由都是按照所谓的商业常识和市场竞争主体行为动机进行推测和分析的,忽略了并非所有市场主体都能盈利的事实。其次,该主张仅是推测和分析,并未提交实质证据证明反倾销税已反映在此后被调查产品在中国的售价中。因此,调查机关认为,反倾销税已反映在此后被调查产品在中国的售价中的主张无法成立。
上述调查表明,该公司关于反倾销税已适当反映在上海关联贸易公司转售给独立中国客户的价格中以及此后被调查产品在中国的售价中的主张无法成立,调查机关决定不接受该公司计算倾销幅度时不应从上海关联贸易公司对下游非关联客户的转售价格中扣减其进口阶段已经缴纳的反倾销税的主张,在推定出口价格时,扣减已缴纳的反倾销税。
同时,调查机关调查发现2013年11月至2014年8月期间,上海关联贸易公司就被调查产品进口报关价格应税差异估价征税事项与上海海关磋商达成一致,补缴了反倾销税。该公司答卷填报相关交易的反倾销税调整额未包含属于调查期的补缴反倾销税额。实地核查中,调查机关确认了该事实及属于调查期的补缴反倾销税额。调查机关认为,调查期补缴的反倾销税应与被调查产品报关时缴纳的反倾销税同样纳入调整。因此,调查机关决定在接受该公司填报的反倾销税基础上,对实地核查中确认的属于调查期的补缴反倾销税额进行补充调整。
关于上海关联贸易公司转售环节的间接费用。调查机关在对该公司的信用费用的调查结论中,接受了该公司按照汇票到期日计算信用费用会导致汇票贴现利息被双重扣除的主张,并决定在间接费用调整项目中扣除汇票贴现息。调查机关据此对间接费用进行了调整。
(四)到岸价格(CIF价格)。
经调查,调查机关决定以答卷所报的CIF价格为到岸价格计算倾销幅度。
(五)价格比较。
根据《反倾销条例》第六条的规定,调查机关在该公司提交的证明材料基础上,考虑了影响价格的各种可比性因素,按照公平、合理的方式,对该公司被调查产品的出口价格和正常价值在出口国出厂价基础上进行了比较。在计算倾销幅度时,调查机关将加权平均正常价值和加权平均出口价格进行比较,得出倾销幅度。
五、复审裁定
根据调查结果,调查机关裁定原产于吉友联生命科学有限公司的进口吡啶在复审调查期内存在倾销,倾销幅度为17.6%。
1