 海关法规查询系统


相关附件
附件内容预览
| 附表3-4:尚未接受的专项附约中已实施的条款 | |||
| 序号 | 章节及名称 | 条款内容 | 审议结论 |
| 专项附约一 货物抵达关境 | 第1章 提交货物申报前的手续 | 【朱孔嘉131】:相符。在手续方面,中国海关对不同原产地似无存在不同做法。 | |
| 专项附约一 货物抵达关境 | 第1章 提交货物申报前的手续 | 【朱孔嘉135】:相符。 | |
| 专项附约一 货物抵达关境 | 第1章 提交货物申报前的手续 | 【朱孔嘉137】:相符。此处“货物单证”指的应是舱单数据,不需要多次重复传输。 | |
| 专项附约一 货物抵达关境 | 第1章 提交货物申报前的手续 | 【朱孔嘉138】:此处“所必需的信息”和下一条“所载信息”如何界定,需对现有舱单数据作进一步比对。 | |
| 专项附约一 货物抵达关境 | 第1章 提交货物申报前的手续 | 【朱孔嘉139】:同以上批注8。 【小平140】:看来,有关国际运输协定海关也要了解掌握 |
|
| 专项附约一 货物抵达关境 | 第1章 提交货物申报前的手续 | 【朱孔嘉141】:相符。 【叶茂标142】:译文貌似有歧义 |
|
| 专项附约一 货物抵达关境 | 第1章 提交货物申报前的手续 | 建议条款11 负责接受交验货物时所需单证的海关也应能够接受货物申报。 | 【朱孔嘉143】:相符。全国通关一体化后,任一海关可接受货物申报。 |
| 专项附约一 货物抵达关境 | 第1章 提交货物申报前的手续 | 【朱孔嘉144】:相符。未要求舱单文本的翻译。 | |
| 专项附约一 货物抵达关境 | 第1章 提交货物申报前的手续 | 【朱孔嘉146】:相符。一方面存在相应的7*24小时预约通关等制度保障,另一方面,货物申报前海关手续大都不需人工干预即可自动完成。 | |
| 专项附约一 货物抵达关境 | 第1章 提交货物申报前的手续 | 【朱孔嘉148】:相符。 | |
| 专项附约一 货物抵达关境 | 第1章 提交货物申报前的手续 | 标准条款17 运输工具抵达卸货地点后,应尽快允许开始卸货。 | 【朱孔嘉149】:相符。运输工具申报通过后,即可以卸货。 |
| 专项附约一 货物抵达关境 | 第1章 提交货物申报前的手续 | 【朱孔嘉150】:相符。 | |
| 专项附约一 货物抵达关境 | 第2章 货物临时存储 | 标准条款2 海关认为必要时,应批准建立临时仓库以满足贸易界的需要。 | 【朱孔嘉152】:相符。《中华人民共和国海关监管区管理暂行办法》 【小平153】:临时仓库在中国基本没有,似乎商界也没有这个需求。 |
| 专项附约一 货物抵达关境 | 第2章 货物临时存储 | 【朱孔嘉154】:新的《中华人民共和国海关监管区管理暂行办法》未对此作出专门规定,已废止的171号令中,规定了危险货物与其他货物不得一起存放。 | |
| 专项附约一 货物抵达关境 | 第2章 货物临时存储 | 【朱孔嘉155】:相符。 【叶茂标156】:译文貌似有问题 |
|
| 专项附约一 货物抵达关境 | 第2章 货物临时存储 | 【朱孔嘉157】:相符。 | |
| 专项附约一 货物抵达关境 | 第2章 货物临时存储 | 【朱孔嘉158】:相符。《海关监管作业场所设置规范》 | |
| 专项附约一 货物抵达关境 | 第2章 货物临时存储 | 【朱孔嘉159】:相符。 | |
| 专项附约一 货物抵达关境 | 第2章 货物临时存储 | 【朱孔嘉161】:相符。《海关法》规定三个月。 | |
| 专项附约一 货物抵达关境 | 第2章 货物临时存储 | 【朱孔嘉164】:相符。 | |
| 专项附约一 货物抵达关境 | 第2章 货物临时存储 | 【朱孔嘉165】:相符。 【小平166】:临时存储是一个新的概念。根据现行法规,货物入境15天,货主必须申报,申报后的货物或者作为一般贸易货物办理进口手续,或者进入保税状态,复出口了核销,进口了转正常进口。关键是保税和临时仓储之间是一个什么关系,需进行讨论。 【叶茂标167】:我的理解,这个临时储存就是我们现在的保税区、综保区等特殊区域的概念。 |
|
| 专项附约二 进口 | 第2章 按原装复进口 | 标准条款2 即使出口货物只有一部分复进口,也应允许按原状复进口。 | |
| 专项附约二 进口 | 第2章 按原装复进口 | 【叶茂标171】:目前是对于只能通过使用才发现存在问题的货物,允许使用后按原状复进口。 | |
| 专项附约二 进口 | 第2章 按原装复进口 | ||
| 专项附约二 进口 | 第2章 按原装复进口 | ||
| 专项附约二 进口 | 第2章 按原装复进口 | 【朱孔嘉173】:条款2至条款8,需要进一步细分情况加以研究。 | |
| 专项附约二 进口 | 第2章 按原装复进口 | 【朱孔嘉174】:相符。一般情况下不需向原机构申报。 | |
| 专项附约二 进口 | 第2章 按原装复进口 | 【朱孔嘉177】:相符。 | |
| 专项附约二 进口 | 第2章 按原装复进口 | 【朱孔嘉178】:相符。 | |
| 专项附约二 进口 | 第2章 按原装复进口 | 建议条款13 对于声明返回的货物,应予有条件地免除应征出口税费。 | 【朱孔嘉179】:相符。 |
| 专项附约二 进口 | 第2章 按原装复进口 | 【朱孔嘉180】:相符。出口这类情况很少,参照进口的话,不涉及监管证件的话可办理手续。 | |
| 专项附约二 进口 | 第2章 按原装复进口 | 【朱孔嘉181】:相符。ATA单证册。 【小平182】:对出口货物复进口,中国海关的限制一直是较为严格的,主要是在出口退税制度下,复进口涉及到退税部分的退还。需要仔细对比研究现有规定条文后提出意见。 |
|
| 专项附约二 进口 | 第3章 免除进口税费 | 标准条款2 国家立法应列明给予免除进口税费的情况。 | 【朱孔嘉183】:相符。《中华人民共和国进出口关税条例》等。 |
| 专项附约二 进口 | 第3章 免除进口税费 | 【朱孔嘉184】:相符。 | |
| 专项附约二 进口 | 第3章 免除进口税费 | 【朱孔嘉185】:相符。 | |
| 专项附约二 进口 | 第3章 免除进口税费 | 【朱孔嘉186】:相符。 | |
| 专项附约二 进口 | 第3章 免除进口税费 | ||
| 专项附约三 出口 | 第1章 正式出口 | 【朱孔嘉203】:同批注32。 | |
| 专项附约三 出口 | 第1章 正式出口 | 标准条款3 海关不应想当然地要求货物到达境外的证明。 | 【朱孔嘉204】:相符。 |
| 专项附约五 转运 | 第1章 海关转运 | 【叶茂标213】:中国是 转关 【程光远214】:应改为“海关应允许货物在其关境内按照如下方式进行海关转运:” 【小平215】:这一句翻译有问题! 【程光远216】:这个属于国际转运里的过境货物、通运货物,转运货物属于下文的转装。 【程光远217】:这个属于国内转运里的进口转关 【程光远218】:这个属于国内转运里的出口转关 |
|
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | 【小平219】:是否可以采用商业单证或运输单证作为有关转关运输的海关申报单证,需要商讨。 | |
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | 【叶茂标222】:这一条的在中国海关体现基本只有海关押运,其他几条基本没体现。但这几条的也具备执行性,建议监管办法修订时可以参考。 | |
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | 【小平223】:应对此进行研究讨论。 | |
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第1章 海关转运 | ||
| 专项附约五 转运 | 第2章 转装 | 标准条款2 如果符合海关规定的条件,允许转装的货物不应缴纳税费。 | |
| 专项附约五 转运 | 第2章 转装 | 建议条款3 不应仅由于货物的原产国、发运国和目的国等原因而拒绝转装。 | |
| 专项附约五 转运 | 第2章 转装 | 标准条款4 在转装中只应要求一份货物申报。 | |
| 专项附约五 转运 | 第2章 转装 | 【叶茂标228】:这个商业单证和运输单证作为被接受申报说明部分,在公约里体现较多。中国海关法对于运输单,主要是提运单和舱单有规定,但是对于商业单证作为海关接受的说明部分的地位还是较低。 | |
| 专项附约五 转运 | 第2章 转装 | ||
| 专项附约五 转运 | 第2章 转装 | ||
| 专项附约五 转运 | 第2章 转装 | ||
| 专项附约五 转运 | 第2章 转装 | ||
| 专项附约五 转运 | 第2章 转装 | ||
| 专项附约五 转运 | 第2章 转装 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | 【小平230】:问题翻译! | |
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约五 转运 | 第3章 货物的沿岸运输 | ||
| 专项附约六 加工 | 第3章 出口退税 | 标准条款2 国家立法应列举可要求退税的情况。 | 【李宇284】:已实施。《海关法》第33条、《中华人民共和国海关加工贸易货物监管办法》第5条第2款有明确规定。 |
| 专项附约六 加工 | 第3章 出口退税 | 标准条款7 退税申请经核实后,应尽快支付退税。 | 【李宇290】:已实施。中国海关对退还税款有明确规定。 |
| 专项附约六 加工 | 第3章 出口退税 | 建议条款8 国家立法应规定使用电子转账支付退税。 | 【李宇291】:已实施。中国海关对退还税款有明确规定。 |
| 专项附约六 加工 | 第4章 内销货物的加工 | 标准条款2 满足下列条件方可准予加工货物供境内使用: | 【李宇295】:已实施。《海关法》第33条、《中华人民共和国海关加工贸易货物监管办法》第31条对制成品内销有规定。近年来中国加工贸易政策是鼓励企业内销成品,对成品内销已经不要求实施批准,企业可先内销后再向海关集中申报。条款规定、实施与中国海关实践有差异。 |
| 专项附约六 加工 | 第4章 内销货物的加工 | 【李宇296】:中国海关对内销无限制,未做规定。近年来中国加工贸易政策是鼓励企业内销成品,对成品内销已经不要求实施批准,企业可先内销后再向海关集中申报。条款规定、实施与中国海关实践有差异。 | |
| 专项附约六 加工 | 第4章 内销货物的加工 | 【李宇297】:已实施。中国海关对加工贸易制成品内销可以是加工贸易企业内销,也可以是深加工后内销或流转到特殊区域、保税仓库后内销。 | |
| 专项附约六 加工 | 第4章 内销货物的加工 | 标准条款5 从事加工货物供境内使用的权利不应仅限于进口货物的所有人。 | |
| 专项附约六 加工 | 第4章 内销货物的加工 | 【李宇299】:已实施。中国海关有集中内销规定。 | |
| 专项附约六 加工 | 第4章 内销货物的加工 | 【李宇300】:已实施。中国海关加工贸易制成品内销后该制成品所含保税料件即可在手册中核扣。 | |
| 专项附约六 加工 | 第4章 内销货物的加工 | 【李宇301】:已实施。制成品可以内销,也可以结转至其他企业或流转到特殊区域或保税监管场所,对原加工贸易企业,该部分制成品列入核销范围。 | |
| 专项附约六 加工 | 第4章 内销货物的加工 | 【李宇302】:已充分实施。《中华人民共和国海关加工贸易货物监管办法》第33条有明确规定。 | |
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | 【小平307】:公约对搜查场所的限制要求高于中国海关。 | |
| 专项附约八 违法行为 | 第1章 违反海关法行为 | 【叶茂标308】:这一条中国海关立法和实操与公约还是有差距。 | |
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | ||
| 专项附约八 违法行为 | 第1章 违反海关法行为 | 【叶茂标312】:目前除了司法途径,在行政序列方面没有专门立法规定对于海关执法的申诉。 | |
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | 【叶茂标313】:与公约这两条相比,差距还是有的 | |
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | 【小平314】:有关中国海关对旅客进行搜身的条件待考察。 | |
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | 标准条款13 应允许旅客委托别人代办分离运输行李的通关手续。 | |
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | 标准条款23 非居民的私人用运输工具应允许其暂准进口。 | |
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | 【小平316】:这一条是否有国内对应规定以及实施情况待考察。 | |
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第1章 旅客 | ||
| 专项附约九 特别制度 | 第2章 邮递运输 | 标准条款3 邮件的通关应尽快办理。 | |
| 专项附约九 特别制度 | 第2章 邮递运输 | ||
| 专项附约九 特别制度 | 第2章 邮递运输 | ||
| 专项附约九 特别制度 | 第2章 邮递运输 | ||
| 专项附约九 特别制度 | 第2章 邮递运输 | ||
| 专项附约九 特别制度 | 第2章 邮递运输 | ||
| 专项附约九 特别制度 | 第2章 邮递运输 | ||
| 专项附约九 特别制度 | 第2章 邮递运输 | 标准条款11 对邮件中的货物征收税费时,海关应尽可能做最简便的安排。 | |
| 专项附约九 特别制度 | 第3章 商用运输工具 | 【嘉楠319】:实施,有差异; 审议意见:中华人民共和国海关进出境运输工具监管办法(以下简称办法)第二条规定进出境运输工具是指用于载运人员、货物、物品进出境的各种船舶、航空器、铁路列车、公路车辆和驮畜。 |
|
| 专项附约九 特别制度 | 第3章 商用运输工具 | 【嘉楠320】:实施,有差异; 审议意见:我国没有法规条文直接规定商用运输工具平等适用问题,但是实际实施中是平等适用的; 建议:立法考虑加入平等适用以利于公平或考虑政治因素保留该条款。 |
|
| 专项附约九 特别制度 | 第3章 商用运输工具 | 【嘉楠321】:实施,但有差异; 审议意见:我国没有法规条文直接规定商用运输工具免纳进口税费暂准进境。该条款参照伊斯坦布尔公约的暂准进口制度,伊斯坦布尔公约将运输工具纳入暂准进口的范畴。我国是伊斯坦布尔公约的缔约国,接受公约,所以也按照公约对商用运输工具免税暂准进境。 |
|
| 专项附约九 特别制度 | 第3章 商用运输工具 | ||
| 专项附约九 特别制度 | 第3章 商用运输工具 | ||
| 专项附约九 特别制度 | 第3章 商用运输工具 | 【嘉楠322】:实施,但有差异; 审议意见:我国没有法规条文直接规定商用运输工具提供担保及为确定复出境期限,这三个条款属于暂准进口制度下的担保、期限等相关规定,我国加入伊斯坦布尔暂准进口公约,因此也按照该公约执行。 建议:接受条款 |
|
| 专项附约九 特别制度 | 第3章 商用运输工具 | ||
| 专项附约九 特别制度 | 第3章 商用运输工具 | 【嘉楠323】:实施,但有差异; 审议意见:建议条款7、8,与上述条款类似,均属于参考伊斯坦布尔公约的暂准进口制度,相当于运输工具的延伸。办法中物料管理规定经运输工具负责人申请,海关核准后,进出境运输工具可以添加、起卸、调拨保障进出境运输工具及所载货物运输安全的备件、垫舱物料和加固、苫盖用的绳索、篷布、苫网等以及海关核准的其他物品,与建议条款7、8相符。 建议:接受条款 【小平324】:国内海关规定及实践待考察。 |
|
| 专项附约九 特别制度 | 第3章 商用运输工具 | 【嘉楠325】:基本实施 我国办法规定了进境申报,要求提供的细节包括目的港、抵达时间等通知海关,并规定相关时限,还应提交申报单。 建议:接受条款 |
|
| 专项附约九 特别制度 | 第3章 商用运输工具 | 标准条款10 海关应尽量减少要求向其递交的到达申报的份数。 | 【嘉楠326】:实施,有差异 我国办法13条规定了进境运输工具应提交《申报单》和申报单中列明应当交验的其他单证。办法规定进境申报只有一份申报单,但是监管操作规程又规定需要提交总申报单、货物申报单、船员以及机组人员申报等。 建议:实际情况尽量简便,精简申报单证的份数 |
| 专项附约九 特别制度 | 第3章 商用运输工具 | 【嘉楠327】:实施 我国办法未有相关规定,因此也无需驻外代表验证。目前船舶一般交验的是船舶吨位证书以及船舶国籍证书。 建议:接受条款 |
|
| 专项附约九 特别制度 | 第3章 商用运输工具 | 【嘉楠328】:实施缺失 审议意见:我国办法规定关境内连续停靠时需要办理驶离手续地以及抵达地再次抵达办理手续,因此需要再次提交申报单等。且还办法还规定海关可以派员随运输工具,相比较京都公约不算“简便” 建议:完善法规,对于境内连续行驶的运输工具采取尽量简便的手续离开。 |
|
| 专项附约九 特别制度 | 第3章 商用运输工具 | 【嘉楠329】:已基本实施 审议意见:该标准条款的4项内容办法均有相关规定,如(1)海关法规定运输工具驶离需要申报,运输工具管理办法规定运输工具出境时,运输工具负责人应当按不同运输方式向海关申报;(2)办法规定进出境运输工具在境内从一个设立海关的地点驶往另一个设立海关的地点的,应当符合海关监管要求,驶离地海关应当制发关封;(3)海关法规定出境运输工具在办结海关手续以后出境以前,应按照交通主管部门规定的路线行进,没有规定的,由海关指定;(4)办法规定进出境运输工具在办结海关出境或者续驶手续后的24小时未能驶 |
|
| 专项附约九 特别制度 | 第3章 商用运输工具 | 【嘉楠330】:有差异,实施不相符 审议意见:海关法规定运输工具到达或驶离应向海关申报,运输工具管理办法分别规定了进境管理和离境管理,分别要求了进境申报单和离境申报单。可见,目前我国进境申报单与离境申报单格式及内容基本一致,但是是新的一份单证。如果采取该条款,可以实现。 建议:修改办法,将进出境整合为一张表格 |
|
| 专项附约九 特别制度 | 第3章 商用运输工具 | 【嘉楠331】:完全实施 审议意见:第二十三条 进出境运输工具在境内从一个设立海关的地点驶往另一个设立海关的地点抵达目的地以后,应当按照本章第一节的有关规定办理抵达手续。(申报) 建议:接受条款 |
|
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | 标准条款9 海关不应要求对留在航空器上的备用品另行申报。 | |
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | 建议条款18 在船舶驶离关境时,不应要求对备用品另行申报。 | |
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第4章 备用品 | ||
| 专项附约九 特别制度 | 第5章 救援物资 | 标准条款2 救援物资的出口、转运、暂准进口和进口的通关应优先办理。 | |
| 专项附约九 特别制度 | 第5章 救援物资 | ||
| 专项附约九 特别制度 | 第5章 救援物资 | 建议条款4 无论救援物资原产国、发运国或目的国如何,都应予以通关。 | |
| 专项附约九 特别制度 | 第5章 救援物资 | 建议条款5 救援物资应免受任何经济性出口禁限并免除任何出口税费。 | |
| 专项附约九 特别制度 | 第5章 救援物资 | ||
| 专项附约十 原产地规则 | 第1章 原产地规则 | ||
| 专项附约十 原产地规则 | 第1章 原产地规则 | ||
| 专项附约十 原产地规则 | 第1章 原产地规则 | 建议条款4 当实施实质性改变的准则时,应采用HS税则分类目录。 | |
| 专项附约十 原产地规则 | 第1章 原产地规则 | ||
| 专项附约十 原产地规则 | 第1章 原产地规则 | ||
| 专项附约十 原产地规则 | 第1章 原产地规则 | ||
| 专项附约十 原产地规则 | 第1章 原产地规则 | ||
| 专项附约十 原产地规则 | 第1章 原产地规则 | ||
| 专项附约十 原产地规则 | 第1章 原产地规则 | ||
| 专项附约十 原产地规则 | 第1章 原产地规则 | ||
| 专项附约十 原产地规则 | 第2章 原产地证件 | 【叶茂标335】:也可考虑纳入中国海关立法,在暂准进口货物不能复出口时再验核产地。 | |
| 专项附约十 原产地规则 | 第2章 原产地证件 | 【小平336】:每三年审核一次,这一点在中国海关原产地相关制度中没有规定; | |
| 专项附约十 原产地规则 | 第2章 原产地证件 | ||
| 专项附约十 原产地规则 | 第2章 原产地证件 | ||
| 专项附约十 原产地规则 | 第2章 原产地证件 | ||
| 专项附约十 原产地规则 | 第2章 原产地证件 | ||
| 专项附约十 原产地规则 | 第2章 原产地证件 | ||
| 专项附约十 原产地规则 | 第2章 原产地证件 | ||
| 专项附约十 原产地规则 | 第2章 原产地证件 | ||
| 专项附约十 原产地规则 | 第2章 原产地证件 | 建议条款 12 如须出示原产地证件,在下列情况下应接受原产地声明: | |
| 专项附约十 原产地规则 | 第2章 原产地证件 | ||
| 专项附约十 原产地规则 | 第3章 原产地证件的监管 | ||
| 专项附约十 原产地规则 | 第3章 原产地证件的监管 | ||
| 专项附约十 原产地规则 | 第3章 原产地证件的监管 | ||
| 专项附约十 原产地规则 | 第3章 原产地证件的监管 | ||
| 专项附约十 原产地规则 | 第3章 原产地证件的监管 | ||
| 专项附约十 原产地规则 | 第3章 原产地证件的监管 | ||
| 专项附约十 原产地规则 | 第3章 原产地证件的监管 | ||
| 专项附约十 原产地规则 | 第3章 原产地证件的监管 | ||
| 专项附约十 原产地规则 | 第3章 原产地证件的监管 | ||
| 专项附约十 原产地规则 | 第3章 原产地证件的监管 | ||
| 专项附约十 原产地规则 | 第3章 原产地证件的监管 | ||
| 专项附约十 原产地规则 | 第3章 原产地证件的监管 | ||
附件内容预览
附件二:
《京都公约》附属指南、纲要目录
序号 |
中文名称 |
英文名称 |
与《京都公约》的关联性 |
1 |
经修订京都公约的优势(研究报告类) |
Benefits of the Revised Kyoto Convention |
全文本 |
2 |
21世纪海关(宣言类) |
Customs in the 21st century |
全文本 |
3 |
海关术语定义 |
Glossary of International Customs Terms |
总附约2 定义 |
4 |
单一窗口(指引) |
Single Windows Guidelines |
总附约3 通关 |
5 |
安全与贸易便利化标准框架 |
SAFE Framework of Standards to Secure and Facilitate Global Trade |
总附约5 安全;总附约8 海关与第三方的关系 |
6 |
事后稽查指南 |
Guidelines for Post-clearance Adult |
总附约6 海关监管 |
7 |
海关风险管理纲要 |
Customs Risk Management Compendium |
总附约6 海关监管 |
8 |
信息技术应用指南 |
ICT Guidelines |
总附约7 信息技术应用 |
9 |
海关与商界伙伴关系指南 |
Customs-Business Partnership Guidance |
总附约8 海关与第三方的关系 |
10 |
AEO纲要 |
AEO Compendium |
总附约8 海关与第三方的关系 |
11 |
透明度及可预见性指南 |
Transparency and Predictability Guidelines |
总附约9 海关提供的信息 |
12 |
预裁定指南 |
Technical Guidelines on Advance Ruling for Classification, |
总附约9 海关做出的决定和裁定 |
13 |
报关行指南 |
Customs Brokers guidelines |
总附约3 通关;专项附约进出口 |
14 |
空运货物及邮寄物品供应链 |
Moving Air Cargo Globally Air Cargo and Mail Secure |
专项附约进出口,专项附约9特别制度 |
15 |
转运指南 |
Transit Guidelines |
专项附约5 转运 |
16 |
转运手册 |
Handbook on Transit |
专项附约5 转运 |
17 |
进口和出口加工流程手册 |
WCO Handbook on Inward and Outward Processing Procedures |
专项附约6 加工 |
18 |
自愿合规框架 |
Voluntary Compliance Framework |
专项附约8 违法行为 |
19 |
旅客信息提前申报指南 |
Advance Passenger Information (API) Guidelines |
专项附约9 旅客 |
20 |
旅客姓名记录指南 |
Passenger Name Record (PNR) Guidelines |
专项附约9 旅客 |
21 |
旅客信息提前申报指南 |
Guidance for Customs Administrations: How to Build |
专项附约9 旅客 |
22 |
万国邮联合作指南 |
The WCO-UPU Postal Customs Guide |
专项附约9 邮寄物品 |
23 |
邮寄物品快速放行指南 |
Immediate Release Guidelines |
专项附约9 邮寄物品 |
24 |
原产地证书指南 |
Guidelines on Certification of Origin |
专项附约10 原产地 |
25 |
优惠性原产地技术性更新指南 |
Guide for Technical Update of Preferential Rules of Origin |
专项附约10 原产地 |
26 |
原产地纲要 |
Origin Compendium |
专项附约10 原产地 |
附件内容预览
京都公约接受/加入情况汇总表
内容 |
接受/加入成员数量 |
总附约 |
116 |
附约A |
38 |
附约B |
27 |
附约C |
33 |
附约D |
26 |
附约E |
25 |
附约F |
18 |
附约G |
32 |
附约H |
25 |
附约J |
23 |
附约K |
22 |
附件内容预览
附件一
《京都公约》成员国名单
序号 |
缔约方 |
加入日期 |
1 |
阿尔巴尼亚 |
04-06-2013 |
2 |
阿尔及利亚 |
26-06-1999 |
3 |
阿根廷 |
19-06-2015 |
4 |
亚美尼亚 |
19-07-2013 |
5 |
澳大利亚 |
10-10-2000 |
6 |
奥地利 |
30-04-2004 |
7 |
阿塞拜疆 |
03-02-2006 |
8 |
巴林 |
31-05-2012 |
9 |
孟加拉国 |
27-09-2012 |
10 |
白俄罗斯 |
10-01-2011 |
11 |
比利时 |
30-04-2004 |
12 |
贝宁 |
05-01-2017 |
13 |
不丹 |
15-09-2014 |
14 |
博茨瓦纳 |
26-06-2006 |
15 |
保加利亚 |
17-03-2004 |
16 |
柬埔寨 |
28-06-2014 |
17 |
喀麦隆 |
18-11-2014 |
18 |
加拿大 |
09-11-2000 |
19 |
佛得角 |
27-06-2013 |
20 |
中国 |
15-06-2000 |
21 |
刚果民主共和国 |
- |
22 |
科特迪瓦 |
27-06-2013 |
23 |
克罗地亚 |
02-11-2005 |
24 |
古巴 |
24-06-2009 |
25 |
塞浦路斯 |
25-10-2004 |
26 |
捷克共和国 |
17-09-2001 |
27 |
丹麦 |
30-04-2004 |
28 |
多明尼加共和国 |
28-06-2012 |
29 |
埃及 |
08-01-2008 |
30 |
爱沙尼亚 |
28-07-2006 |
31 |
欧洲联盟 |
30-04-2004 |
32 |
芬兰 |
30-04-2004 |
33 |
斐济 |
26-01-2010 |
34 |
法国 |
22-07-2004 |
35 |
加蓬 |
15-11-2012 |
36 |
德国 |
30-04-2004 |
37 |
希腊 |
30-04-2004 |
38 |
匈牙利 |
29-04-2004 |
39 |
冰岛 |
08-10-2015 |
40 |
印度 |
03-11-2005 |
41 |
印度尼西亚 |
22-08-2014 |
42 |
伊朗 |
23-02-2016 |
43 |
爱尔兰 |
30-04-2004 |
44 |
意大利 |
30-04-2004 |
45 |
日本 |
26-06-2001 |
46 |
约旦 |
08-12-2006 |
47 |
哈萨克斯坦 |
19-06-2009 |
48 |
肯尼亚 |
25-06-2010 |
49 |
韩国 |
19-02-2003 |
50 |
老挝人民民主共和国 |
16-07-2016 |
51 |
拉脱维亚 |
20-09-2001 |
52 |
莱索托 |
15-06-2000 |
53 |
立陶宛 |
27-04-2004 |
54 |
卢森堡 |
26-01-2006 |
55 |
马达加斯加 |
27-06-2007 |
56 |
马拉维 |
06-09-2013 |
57 |
马来西亚 |
30-06-2008 |
58 |
马里 |
04-05-2010 |
59 |
马耳他 |
11-05-2010 |
60 |
毛里求斯 |
24-09-2008 |
61 |
蒙古 |
01-07-2006 |
62 |
黑山 |
23-06-2008 |
63 |
摩洛哥 |
16-06-2000 |
64 |
莫桑比克 |
11-07-2012 |
65 |
纳米比亚 |
03-02-2006 |
66 |
荷兰 |
30-04-2004 |
67 |
新西兰 |
07-07-2000 |
68 |
尼日尔 |
13-02-2015 |
69 |
尼日利亚 |
28-06-2012 |
70 |
挪威 |
09-01-2007 |
71 |
阿曼 |
06-01-2015 |
72 |
巴基斯坦 |
01-10-2004 |
73 |
巴布亚新几内亚 |
31-01-2014 |
74 |
菲律宾 |
25-06-2010 |
75 |
波兰 |
09-07-2004 |
76 |
葡萄牙 |
15-04-2005 |
77 |
卡塔尔 |
13-07-2009 |
78 |
罗马尼亚 |
22-02-2011 |
79 |
俄国 |
04-04-2011 |
80 |
卢旺达 |
21-11-2011 |
81 |
萨摩亚 |
27-10-2016 |
82 |
沙特阿拉伯 |
04-05-2011 |
83 |
塞内加尔 |
21-03-2006 |
84 |
塞尔维亚 |
18-09-2007 |
85 |
塞拉利昂 |
12-06-2015 |
86 |
斯洛伐克 |
19-09-2002 |
87 |
斯洛文尼亚 |
27-04-2004 |
88 |
南非 |
18-05-2004 |
89 |
西班牙 |
30-04-2004 |
90 |
斯里兰卡 |
26-06-2009 |
91 |
苏丹 |
16-08-2009 |
92 |
斯威士兰 |
31-10-2012 |
93 |
瑞典 |
30-04-2004 |
94 |
瑞士 |
26-06-2004 |
95 |
泰国 |
12-06-2015 |
96 |
前南斯拉夫 |
28-07-2009 |
97 |
马其顿共和国 |
|
98 |
多哥 |
28-06-2014 |
99 |
土耳其 |
03-05-2006 |
100 |
乌干达 |
27-06-2002 |
101 |
乌克兰 |
15-06-2011 |
102 |
阿拉伯联合酋长国 |
31-05-2010 |
103 |
英国 |
30-04-2004 |
104 |
美国 |
06-12-2005 |
105 |
越南 |
08-01-2008 |
106 |
也门 |
27-06-2013 |
107 |
赞比亚 |
01-07-2006 |
108 |
津巴布韦 |
10-02-2003 |
最终缔约方数量合计为106 |
||
附件内容预览
《京都公约》审计报告
《京都公约》审计报告
说 明
《京都公约》作为国际海关领域的基础性公约,是当前国际上唯一全面规定各项海关制度和做法标准的法律文件。修正后的《京都公约》由主约、1个总附约及10个专项附约三个层次构成,缔约国必须同时接受主约和总附约,并至少接受一个专项附约。中国于2000年6月15日签署修改后的《京都公约》,接受了部分附约,并对其中一些条款提出了保留。
本次审议以逐条逐项对标方式,就《京都公约》各条款内容和中国海关法规制度及管理实践进行了对照比较,就其中哪些可以为中国海关制度建设所参考、借鉴和引用进行了系统性考察并形成了此报告。
《京都公约》审计报告
 为减少各国海关过于复杂的业务制度对国际贸易及其它国际货物流动带来的阻碍,推广先进的海关管理理念、管理制度和管理技术,实现世界各国海关制度的高度简化、协调和统一,推动跨国边境机构合作,不断提升海关管理效率、贸易安全及贸易便利化水平,海关合作理事会(以下简称WCO)于1973年5月18日在日本京都举行的第41/42次年会批准了《关于简化和协调海关业务制度的国际公约》(以下称《京都公约》),并于1974年9月25日正式生效。公约生效后的20多年间,国际经济贸易形势发生巨大变化,国际货运的增长、信息技术的惊人发展以及以优质服务和顾客满意为基础的高度竞争的新的国际商业环境需求对《京都公约》所包含的海关制度和程序提出了新要求。有鉴于此,1999年6月,WCO通过了该公约的修订并于2006年2月3日生效。目前接受《经修订京都公约》(以下统一称为《京都公约》)的成员国名单以及附约的接受情况见附件一。
作为国际海关领域的基础性公约,《京都公约》是WCO四大支柱性公约之一,它汇集了先进国家海关管理的最佳实践经验,是当前国际上唯一全面规定各项海关制度和做法标准的法律文件,是21世纪最现代、最有效、最高效的海关程序蓝本,是世界各国建立现代海关制度的参照标准,对规范、简化和统一包括中国在内的世界各国海关业务制度,促进与便利各国和地区贸易,产生积极影响,成为双边或多边海关合作的重要基础。
《京都公约》改变了以往国际海关法领域中针对一项海关业务达成一项条约的立法方式,其内容广泛地涵盖了进出境贸易管制、关税税费征收与缴纳、一般通关程序、海关事务担保、海关仓库和自由区、转运、加工、特殊通关制度与程序、原产地规则、海关事务的申诉等实体与程序法,是一部几乎涵盖了所有海关业务制度的综合性国际海关法典。这部国际海关法典不仅考虑了贸易便利化的原则,同时也从执法主体—海关的立场出发,对严密海关监管和贸易安全进行了平衡性考虑。
修正后的《京都公约》包括主约、总附约及十个专项附约三个层次,缔约国必须同时接受主约和总附约,并至少接受一个专项附约。总附约是《京都公约》海关制度的核心,涵盖了最基本的海关手续、定义、实践以及新技术和手段。它既是公约的灵魂,也是海关必须做到的基本要素。总附约要求现代海关管理遵循以下原则:标准化、简化程序;不断发展和改进海关管理技术;最大限度应用信息技术;建立发展海关与贸易商之间的伙伴关系。每个专项附约分别涵盖一类海关业务,十个专项附约基本涵盖了各项海关业务。此外,总附约(除第2章“定义”外)、各专项附约及其各章均附有相对应的指南,作为实施条约的指引,具有很强的指导性、针对性和实用性。相关的《指南》目录见附件二。
《京都公约》将条款分为标准条款、过渡性标准条款及建议条款,对不同条款提出了不同实施要求。其中标准条款具有完全的约束力,表示成员国在接受该内容时如果不提出保留,应遵照实施;过渡性条款表示成员国可以在接受该条款时申明一个过渡期,在过渡期届满时实施该条款内容;建议条款为WCO推荐成员国实施的条款。
按照《公约》约定,总附约的标准条款必须在接受公约的36个月内实施,过渡性标准条款必须在60个月内实施;专项附约的标准条款及过渡性标准条款,除非成员方提出保留,否则应分别在36个月及60个月内实施。如实施期不能满足成员方的要求,成员方向管理委员会提出申请延期(管理委员会为公约管理机构),但延期不得超过一年。
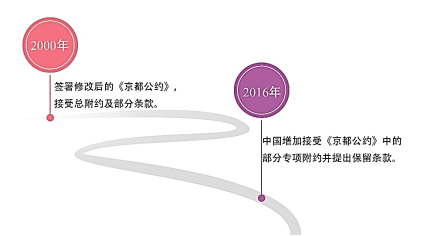
中国于2000年6月15日签署修改后的《京都公约》,接受该《京都公约》中的总附约以及《专项附约四海关仓库和自由区》第一章“海关仓库”(对第9条提出保留)和《专项附约七暂准进口》第一章“暂准进口”(对第16条和第21条提出保留)。
2016年7月14日,中国增加接受《京都公约》中的专项附约四第二章和专项附约六第一章、第二章,并对专项附约四第二章的建议条款6/9/10/18以及专项附约六第一章建议条款4/6/7/10/11/13/18/22/23/25/26、第二章建议条款2/5/6/9/16/17/18提出保留。
至此,除了《京都公约》总附约,中国接受《京都公约》专项附约及提出保留的汇总情况如表1:
表1 中国关于《京都公约》的保留条款
保留条款名称 |
内容 |
专项附约四 海关仓库和自由区 |
建议条款9:拟出口的应缴或已缴国内税费的货物可允许存入海关仓库,以使货物具有免除或退还国内税费的资格,条件是货物日后必须出口。 |
专项附约四 海关仓库和自由区 |
建议条款6:不应仅因为从国外进入的货物受到禁止或限制而拒绝准予进入自由区,无论原产国、发运国或者目的国如何,基于以下原因受到禁止或限制的除外:公共道德或秩序、公共安全、公共卫生或健康,或动植物检疫的需要;或保护专利、商标和版权。危险货物,可能会影响其他货物的或需要特别设施的货物,应只准进入特别设计的自由区。 |
建议条款9:货物直接从国外进入自由区,如果从随附单证上已获信息,海关不应要求货物申报。 |
|
建议条款10:海关对准予货物进入自由区不应要求担保。 |
|
建议条款18:如果从自由区直接运往境外的货物必须向 |
|
专项附约六 加工 |
建议条款4:不应仅以货物的原产国、发运国或目的国为理由而拒绝进口加工。 |
建议条款6:在履行在于国外设立的人所订立的合同时,如果所用货物是由该在国外设立的人提供,不应以在进口方关境内可提供品名、质量、技术特征完全相同的货物为理由,拒绝进口加工。 |
|
建议条款7:在下列情况下,能否确定补偿产品中含有进口货物不应作为进口加工的必要条件:(1)货物可以下列方式识别:提交制造补偿产品的投入原料及制造过程的详细资料;或在加工过程中海关对作业进行监管;(2)进口加工制度已因产品出口而结束,而该出口产品确系获自在品名、质量及技术特征方面与为进口加工而准予进口的产品完全相同的货物。 |
|
建议条款10:如果货物在进口后方提出进口加工的申请,又符合进口加工的标准,则应予以批准并溯及既往。 |
|
建议条款11:对于长期从事进口加工作业的人,应其请求,应给予从事进口加工作业的总许可。 |
|
建议条款13:如果进口加工作业:-涉及的货物有适当稳定的特性;通常在清楚明确的技术条件下进行;和一生产的补偿产品质量稳定,则主管机构应制定适用于该作业的标准产出率。 |
|
建议条款18:主管机构应允许进口加工作业由取得进口加工便利的人以外的另一人进行。如果取得进口加工便利的人在整个作业期间继续就遵守批准文件上所规定的条件向海关负责,就无须转让为进口加工而准予进口的货物的所有权。 |
|
建议条款22:应作出规定,将进口货物或补偿产品置于另一海关制度下,以此暂停或结束进口加工制度,但必须符合规定条件并办理相应手续。 |
|
建议条款23:国家立法应规定,在补偿产品未出口的情况下,其应缴纳的进口税费额不应超过因进口加工而准予进口的货物应缴纳的进口税费额。 |
|
建议条款25:在本章中,通过对替代货物进行处理而取得的产品应视为补偿产品(与替代货物冲抵)。 |
|
建议条款26:如果允许与替代货物冲抵,海关应许可在进口加工货物进口前就出口补偿产品。 |
|
专项附约六 加工 |
建议条款2:不应仅以货物的原产国、发运国或目的国为理由而拒绝出口加工。 |
建议条款5:对于长期从事出口加工作业的人,应其请求, |
|
建议条款6:如果主管机构认为有必要或为了便利出口加工作业,应确定出口加工作业的产出率。各种补偿产品的品名、质量及数量应按确定的产出率予以确定。 |
|
建议条款9:应有关的人请求,且海关认为利于正当的,海关应延长原定期限。 |
|
建议条款16:应规定如果因出口加工而暂时出口的货物已在国外免费修理,准许这些货物在国家立法规定的条件下免纳全部进口税费复进口。 |
|
建议条款17:如果补偿产品在申报供境内使用前已被置于另一海关制度下,应于免纳进口税费。 |
|
专项附约七 暂准进口第一章 暂准进口 |
建议条款16:海关可应申请授权将暂准进口的利益转让给其他的人,但受让人应该:(1)符合规定的各项条件;(2)承担暂准进口的第一受益人的各项义务。 |
建议条款21:如提供现金担保,可规定由复出口办公机构退还担保金,即使货物并非该办公机构进口。 |
经审议小组逐条审议,《京都公约》附约(包括总附约及专项附约)总共包含了514条条款,其中属于要求成员国实施或建议实施的478条,非实质性条款(如定义)36条。
中国目前已经接受的总附约及专项附约共为213条,其中未提出保留的188条,提出保留的25条;尚未接受的共为265条。
经审议,接受未保留的188条当中,充分实施的135条,未实施或实施不充分有53条;而提出保留的25条部分,已经实施的有16条,尚未充分实施的9条。
概括而言,《京都公约》京都公约实质性478条当中,中国海关已经实施的419条,占条约总数的87.7%,其中不少法规、制度的便利性甚至超过了公约条款设定的要求;尚未实施部分共计59条,占比12.3%。具体如表2所示:
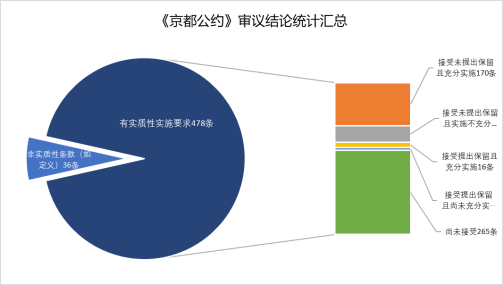 表2 《京都公约》审议结论统计汇总
《京都公约》 共514条 |
有实质性实施要求478条 |
中国目前接受的共213条 |
接受(保留) 共25条 |
共实施16条 |
未实施9条 |
||||
接受(未保留) 共188条 |
共实施170条 |
|||
未实施18条 |
||||
未接受265条 |
共实施234条 |
|
||
未实施31条 |
|
|||
非实质性实施要求36条 |
||||
需要引起特别关注的是:
1、 针对《京都公约》总附约,中国已经按照公约的要求,无保留地接受了其中所有条款,审议发现以下条款内容没有得到充分实施,如表3所示:
表3 《京东公约》总附约中实施不充分的条款
章节及名称 |
尚未充分实施条款 |
具体条款及审议意见附件三:《京东公约》条款审议详细汇总(附表3-1)。
2、 已经接受的专项附约四、六、七没有提出保留的79条,其中有10条没有得到充分实施,如表4所示:
表4 中国已接受《京东公约》专项附约中没有提出保留且尚未充分实施的条款
序号 |
章节及名称 |
尚未充分实施条款 |
具体条款及审议意见附件三:《京东公约》条款审议详细汇总(附表3-3)。.
3、 上述已经接受的三个专项附约提出保留的25条,其中有9条已经得到充分实施,如表5所示:
表5 中国已接受《京都公约》的专项附约中提出保留但已充分实施的条款
序号 |
章节及名称 |
已充分实施条款 |
具体条款及审议意见附件三:《京东公约》条款审议详细汇总(附表3-3)。
4、 尚未接受的专项附约中实质性条款265条,中国海关已经充分实施的209条;尚未充分实施的共计25条,具体条款及审议意见附件三:《京东公约》条款审议详细汇总(附表3-4)。
通过对《京都公约》以及于此关系密切的《21世纪海关》的认真审议及深入探讨,我们对《海关法》修订提出如下建议:
 第二次世界大战以后,经济全球化不断加速,国际贸易在空前繁荣的同时,也面临着恐怖主义、环境污染、金融犯罪、知识产权保护等非传统安全因素日益严重的威胁,世界各国海关纷纷将如何处理好有效监管和贸易自由化、便利化的关系作为最大的挑战,而“911”恐怖袭击的发生,打击恐怖主义作为海关的一项新的、非传统职能更是受到了世界海关组织和各国海关当局的高度重视,在此背景下,2004年12月9日WCO制定通过了《世界海关组织全球贸易安全与便利标准框架》(以下称《安全框架》)。《安全框架》的标准和实施细则主要来自《京都公约》(修订),但又对《京都公约》(修订)就保护贸易安全部分作出了重要补充,它强调了贸易便利化必须以在贸易安全为前提,通过加强海关之间、海关与商界之间的合作来保障全球贸易供应链的安全。事实上,贸易安全是一个主权体设立海关的根本出发点,回答了设立海关的目的和意义;而贸易便利化则是回答以怎样的方法和手段来实现贸易安全的目的,要求海关采用更加科学、合理、高效的管理制度,把实现贸易安全对进出口货物的流动所造成的负面影响降低到最小程度。《京都公约》本身直接涉及贸易安全的内容并不多,但其设定的一系列制度,例如数据申报、风险管理、加强国际海当局合作、担保放行等,即蕴含着在实现对国际贸易货物、运输工具、人员的有效管制的同时最大限度促进贸易便利化的基本宗旨。
与欧美发达国家在贸易便利化已经达到较高水平的情况下加强贸易安全保护有所不同的是,中国海关目前同时面临贸易安全和贸易便利化两个不同维度管理目标的实现,局面更为复杂。党的十九大以来,中国海关管理层多次强调,落实总体国家安全观,监管到位,维护好国家政治安全、经济安全、社会安全、文化安全和生态安全是中国海关最基本的职责,同时又提出了要把全面提升贸易便利化水平作为中国海关当前的重要任务,也就是说要在维护国家安全的前提下,不断进行自身的制度变革、创新,最大限度提升贸易便利化水平。为此,我们建议,将“同时实现贸易安全及贸易便利化”作为中国海关管理目标写入《海关法》总则。
总附约第一章《总则》 标准条款1.3 海关应建立并保持与贸易界的正式协商关系以增进合作,便利贸易界参与制定符合国内规定和国际协议的最有效的工作方法。
总附约第六章《海关监管》 标准条款6.8 海关应寻求与贸易界合作并签署谅解备忘录以加强海关监管。
总附约第八章《海关与第三方的关系》 标准条款8.5 海关应对第三方参与海关与贸易界的正式磋商作出规定。
《公约指南》对此所做出的诠释是:在不断变化的贸易环境中,速度就是贸易商的生命,海关与贸易界应合力开拓现代化的途径。 为达到此目的,两者的磋商关系是必不可少的,应用现代信息技术以高效快速地交换信息也是十分必要。 在海关实施和引进新的制度和自动化系统之前,海关应与贸易界磋商,这样才能按双方的需要来协调各自的活动。
为了建立合作和协商机制,海关应与不同的国内商会建立正式协商关系 。 海关与贸易界的合作可以采用正式的谅解备忘录形式,这样对双方要完成的目标和义务都有好处。
海关和商界合作伙伴关系的基础是相互了解和信任,主要内容包括:1)海关信息的公开、透明;2)海关法规及制度建设、业务改革当中的商界参与;3)海关为企业合规目标的实现积极提供支持和帮助;4)为守法合规、信誉优良的企业给予通关便利等。
中国加入WTO以来的近二十年间,中国海关先后发布实施了《海关立法工作管理规定》、《海关政务信息公开管理规定》、《企业信用管理办法》、《海关行政预裁定管理办法》,关企关系得到显著改善,海关和商界之间的良性互动和互利合作关系得到初步建立。但总体而言,关企合作在中国目前依然处于初级阶段,双方的角色定位,特别是一些海关关员固有的“管人”思维定势,习惯于简单的行政命令对待企业,或者想当然地把企业视为潜在的走私嫌疑人等现象依然具有一定的普遍性。因调查研究不深入,对进出口实际情况不掌握,企业的意见和建议缺乏畅通的传输渠道,导致海关相关政策、法规、制度的变更、调整脱离实际,给企业正常的经营活动带来不便的情况时常发生。
当前,在中国海关系统登记备案的进出口相关企业总数达100万左右,随着管理制度的不断完善、管理水平的不断提高,新技术应用的不断扩大,改革开放初期众多法治观念淡薄、以走私违法谋取不当利益的企业被逐步淘汰出局,守法经营的总体社会环境大为改善,并将随着社会信用体系的建立而不断得到强化,在此背景下,参考发达国家海关管理实践经验,借鉴《京都公约》有关和企业建立合作伙伴关系的理念,充分发挥企业的自律合规,协助海关共同做好贸易安全工作,是提高中国海关整体管理水平和管理效率的有效途径。
为此,我们建议,将“建立海关与商界的伙伴关系”明确写入新的《海关法》,为下一步扩大关企合作奠定法律基础。
一个国家的出口必定为另一个国家的进口,出口国和进口国海关在最大限度保证进出口货物申报信息的完整、准确以及生态环境保护、进出口企业诚信管理方面承担着十分类似或相同的使命和职责,国际海关之间的合作对同时实现海关贸易安全及便利化管理目标具有十分重要的积极作用。具体包括:
1、监管及执法互认;
2、AEO互认;
3、点对点全球供应链的风险管理;
4、各国海关数据库的互联互通;
5、毒品、武器等违禁品走私查缉等诸多方面。
有鉴于此,WCO《二十一世纪海关》明确宣示:“建立全球海关网络以支持国际贸易体系。”
随着中国对外开放的不断深入,中国海关和国际海关之间的合作在最近的二十年间不断扩大,为了更好发挥海关在“一带一路”倡议实施当中的积极作用,建议《海关法》修订当中增加海关国际合作的相关内容。
现行《海关法》第34条规定,“经国务院批准设立的保税区等海关特殊监管区域,由海关按照国家有关规定实施监管”。但目前海关相关的法律法规,对特殊监管区的性质尚未作出清晰的界定,不少机构或部门将其当作“单独关境”或“境内关外”,把区内企业视为境外机构,对特殊监管区的发展形成阻碍,建议《海关法》修订当中明确“所有充分实施《海关法》的区域范围属于中国关境范围。台湾、香港、澳门为中国的单独关境”。
总附约第三章《通关及其他海关手续》 标准条款3.13 如申报人在货物申报时资料不全,海关认为理由正当,应准许申报人作出临时的或不完整的申报,但该申报须载有海关认为必需的内容,且申报人承诺在规定期限内作出完整申报。
标准条款3.24 应申报人请求,且海关认为理由正当的,应延长提交货物申报的期限。
公约对进口货物的申报信息完整性和时限的要求相比于目前中国海关的要求还宽松不少,《海关全面深化业务改革2020框架方案》当中有关两步申报的制度改革设想如能充分实施,其信息不完整的情况下的“提货申报”就和公约要求相一致了。有鉴于此,建议在海关法修订当中添加以下内容:“符合条件的,海关可以在担保的前提下,接受进口申报信息不完备情景下的提货申报”。
根据公约规定,建议取消《海关法》第二十四条有关自运输工具申报进境之日起十四日之内向海关申报以及对超期申报征收滞报金的相关规定。
总附约第三章《通关及其他海关手续》 标准条款3.2 应有关的人请求且海关认为理由正当的,海关应根据现有资源情况,在所规定的办公时间以外或海关办公机构以外的地点,行使海关制度及做法所规定的职权。海关所收取的任何费用应大致以海关所提供劳务的成本为限。
专项附约一《货物抵达关境》标准条款19 海关所收取的与下列情形有关的费用应大致以海关所提供劳务的成本为限:
——在海关工作时间以外完成提交货物申报前的海关手续;
——在准予卸货地点以外卸货;或
——在海关工作时间以外卸货。
中国海关目前的做法是:对正常工作时间、工作地点外,因企业要求实施监管的,一律不收取“规费”,但同时由于海关人力资源的制约,企业申请无法满足的情况十分普遍。为此,我们建议:根据公约的上述要求以及发达国家的通行做法,在《海关法》修订中明确:为满足企业正常工作时间、工作地点外实施监管作业要求的,海关应尽可能予以满足并按照国家核定的成本费用收取规费。以满足企业开展预约通关要求的同时,设定相应的行政成本“门槛”,确保海关作为公共资源的公平公正使用。
总附约第三章《通关及其他海关手续》过渡性标准条款3.4有关海关当局在共同边界通道上应尽可能实施联合监管。
随着一带一路倡议的推进、实施,建议在新的《海关法》当中增加“海关应推动在相邻的国家和地区共同边界通道上实施联合监管”。
总附约第三章《通关及其他海关手续》 标准条款3.38 只有在必要的情况下,为确定所申报货物的税则品名和/或价格或保证实施国家立法中的其他条款,海关方可提取抽样。提取的货样应尽可能少。
商界对原质检机构提取货样数量过多一直有质疑,关检合并后,海关提取货样的情况更加严峻,为了规范货样提取,建议新的海关法能够明确以下内容:为保证国家对进出口货物管理制度的有效实施,海关可以为确定进出口货物税则品名、商品价格、品质、成分等目的提取抽样进行检测鉴定,但提取的货样数量应以满足检测鉴定的最小数量为限,检测鉴定完成后的货物,无论完整与否,应归还货主。
总附约第三章《通关及其他海关手续》 标准条款3.44 如货物尚未放行供境内使用,或已置于另一项海关制度下,且未发现有违法行为,在下列情况下,有关的人不应被要求缴纳税费,或应有权要求退还:
——应其请求,海关可决定该货物在海关监管下放弃给国库或销毁或使货物丧失商业价值,一切有关费用应由有关的人承担;
——该货物因不可抗力或意外事故损毁或灭失,经海关确认损毁或灭失的 理由成立;
——货物因属性而短少,经海关确认短少理由成立。
货物损毁后残留的任何废碎料供境内使用或出口的,均应按废碎料进口或出口时的状态征收税费。
专项附约一《货物抵达关境》第二章 建议条款11 应允许在离开临时仓库前因意外事故或不可抗力而变质、灭失或损坏的货物,以变质、灭失或损坏的状态通关,条件是这种变质、灭失或损坏经海关确认为合理。
专项附约四《海关仓库和自由区》第一章 标准条款13 海关仓库制度下的货物因意外事故或不可抗力损耗或损坏,经海关确认的,应允许以其损耗或损坏的状态申报供境内使用。
以上三个规定都对处于海关监管状态、尚未缴纳关税的进口货物因意外事故发生货损的,应该作税收豁免处理。这一点在中国海关目前没有实施。
建议新的海关法添加以下内容:尚未放行的进口货物及保税货物如因不可抗力或意外事故发生货损的,经海关审核为合理可信的,可豁免损失部分的进口关税及相应的管理要求。
总附约第三章《通关及其他海关手续》 过渡性标准条款3.45海关如变卖逾期未申报货物或虽未发现有违法行为但海关仍不能放行的货物,变卖所得价款在扣除了一切税费和发生的其他费用后,应由海关退还给有权领取该价款的人,如无法退还,由海关在规定期限内代为保存。
建议在修改《海关法》时吸收借鉴本条,将现行《海关法》三十条修改为“应由海关退还给有权领取该价款的人,如无法退还,由海关在规定期限内代为保存,逾期上缴国库。”以符合公约要求的同时体现海关对公民个人合法财产权的尊重。
总附约第四章《税费》 标准条款4.2 国家立法应规定海关估定应征税费的期限。海关应在申报人作出货物申报或在纳税义务产生后尽快估定税费。
建议海关法修订增加:海关应在规定期限内确定商品归类及应征税费,具体期限由关税条例或海关行政规章明确。
总附约第五章《担保》 标准条款5.4 如国家立法有规定,海关在确信对海关承担的义务会得到履行时不应要求提供担保。
建议根据此条款在新的海关法当中明确:如无特殊原因,高级认证AEO企业可享受全部或部分免担保便利措施。
专项附约一《货物抵达关境》第一章 标准条款4 承运人应向海关承担义务,保证所有货物均被包括在载货申报中,或者以其他得到许可的方式使海关注意这些货物。
建议明确:进出口货物承运人应在规定的期限内向海关申报所载货物的相关信息。
专项附约二《进口》第一章 建议条款2 国家立法应规定,可使用不同于标准货物申报的方式进行货物申报,条件是提供了有关供境内使用货物的必要细节。
专项附约三《出口》第一章 建议条款2 国家立法应规定,可使用不同于标准货物申报的方式进行货物申报,条件是提供了有关货物正式出口通关的必要细节。
公约要求在普通进出口货物的正常申报外,另外设置简易申报制度,目前中国海关对邮递和快递渠道进口申报所采用的可以称之为简化模式,《海关全面深化业务改革方案2020》提出了对邮寄、快递、跨境电商渠道的低价值、小批量、多批次货物,探索建立便捷通关模式。建议在海关法修订当中明确规定:海关对邮递、快递、跨境电商渠道进出口的低值货物可实施简易申报。
专项附约二《进口》第二章 标准条款5 不应因为货物在境外期间为保存或保养进行了必要的处理而拒绝按原状复进口,但条件是货物出口时的价值没有因这种处理而增加。
中国海关目前对出口货物的复进口设置了“原样”的限制条件,建议海关法修订按照该条款要求,明确:出口货物复进口的,海关仅对该货物的境外增值部分征收关税。
专项附约四 《海关仓库和自由区》第一章 建议条款7 出口时享受退还进口税费的货物可允许存入海关仓库,以使货物立即具有退还税费的资格,条件是货物日后必须出口。
目前,中国海关对加工贸易非保税类进口料件的复出口退还进口时征收的关税尚未作出明确规定,建议海关法修订时明确:对加工贸易非保税类进口料件经加工或原样复出口的,在完成海关监管仓或保税物流仓并确保履行日后出口义务的,海关可退还进口时征收的关税。
专项附约四《海关仓库和自由区》第二章 建议条款18 如果从自由区直接运往境外的货物必须向海关交验单证,海关不应要求已从随附单证上获得的信息以外的更多信息。
目前,中国海关对进入自由贸易区的保税货物的进口和复出口申报尚未明确实施简化的申报制度,建议在海关法修订中明确:海关对进入自由贸易区的保税货物的进口和复出口申报实施简化申报。
专项附约五《转运》第一章 标准条款2 海关应允许货物在其关境内按照海关转运制度进行运输:
(1) 从进境地办公机构运至出境地办公机构;
(2) 从进境地办公机构运至内陆海关办公机构;
(3) 从内陆海关办公机构运至出境地办公机构;和
(4) 从一个内陆海关办公机构运至另一个内陆海关办公机构。
专项附约五《转运》第一章 建议条款9 海关不应普遍地要求运载装置须事先得到批准才能运输施加海关封志的货物,但应遵守其他国际公约的规定。
专项附约五《转运》第一章 建议条款11 如果货物的随附单证可以使货物准确无误地得到识别,货物运输时一般可不施加海关封志或固定物。但是在下列情况下,可以要求施加海关封志或固定物:
——根据风险管理的要求,发运地海关办公机构认为有此必要;
——这将便利整个海关转运作业;或
——国际协定有此规定。
专项附约五《转运》第一章 标准条款12 如果货物原则上应加封运送,而对运载装置无法有效加封时,应以下列方式确保货物能够被识别以及任何非法行为能够被及时发现:
——全面查验货物并在转运单证上注明查验结果;
——对每件包装物施加海关封志或固定物;
——使用货样、平面图、草图、照片或类似方法对货物进行精确描述,并附于转运单证后;
——严格规定运输路线和转运期限;或
——由海关押运但是,只有海关才有权对运载装置作出免予加封的决定。
专项附约五《转运》第一章 标准条款19 事先未通知而改变目的地办公机构的,应被接受。海关规定需事先批准的除外。
专项附约五《转运》第一章 标准条款20 如果海关封志或固定物不被破坏或不被开拆,应允许货物不经海关批准从一运输工具转移到另一运输工具。
公约当中的“转运”(英语为:Transit)对应于中国海关现有的转关运输,其中的诸多规定,如不施加封志;变更指运目的地;变更运输工具;转关运输车资质的海关事先审定等等均宽松于中国海关现行的转关运输制度,但最关键的一项:公约规定了海关应允许货物在其关境内按照海关转运制度进行运输,也就是说,海关对普通、正常的转关运输需求,不应设置任何限制条件。中国海关2017年48号《关于规范转关运输业务的公告》对转关运输设置诸多限制条件,企业普遍感到不方便。建议按照公约规定,放宽转关运输的限制条件。
专项附约八《违法行为》第一章 建议条款21 如果旅客被认为实施了情节轻微的违反海关法行为,应可由发现该行为的海关办公机构立即处理。
中国海关目前可以对旅客进行现场征税,但对违反海关法行为,即便情节轻微的,也需要走“两简案件”处理程序。建议修订海关法时予以引用,对旅客情节轻微的违规行为实行现场即决处理。
专项附约八《违法行为》第一章 标准条款25 如果由于不可抗力或其他非有关的人可以控制的情况而发生了违反海关法行为,而该人又没有疏忽或重大过失,并且海关确认属实,就不应实施处罚。
以上条款和中国海关实践存在一定差异,譬如境外发货人发货错误的,尽管境内收货人没有任何责任,但中国海关依然对收货人进行处罚。建议海关法修订时明确:如发生申报不符的,经海关确认非当事人主管故意且没有疏忽或过失分,可免于处罚。
以上为《京都公约》审议的初步意见。
附件:
附件一:《京都公约》成员国以及附约接受国汇总清单
附件二:《京都公约》相关指南目录清单
附件三:《京都公约》条款审议详情汇总
(附件链接可在北京睿库官网查询 www.re-code.org)
序号 |
缔约方 |
加入日期 |
1 |
阿尔巴尼亚 |
04-06-2013 |
2 |
阿尔及利亚 |
26-06-1999 |
3 |
阿根廷 |
19-06-2015 |
4 |
亚美尼亚 |
19-07-2013 |
5 |
澳大利亚 |
10-10-2000 |
6 |
奥地利 |
30-04-2004 |
7 |
阿塞拜疆 |
03-02-2006 |
8 |
巴林 |
31-05-2012 |
9 |
孟加拉国 |
27-09-2012 |
10 |
白俄罗斯 |
10-01-2011 |
11 |
比利时 |
30-04-2004 |
12 |
贝宁 |
05-01-2017 |
13 |
不丹 |
15-09-2014 |
14 |
博茨瓦纳 |
26-06-2006 |
15 |
保加利亚 |
17-03-2004 |
16 |
柬埔寨 |
28-06-2014 |
17 |
喀麦隆 |
18-11-2014 |
18 |
加拿大 |
09-11-2000 |
19 |
佛得角 |
27-06-2013 |
20 |
中国 |
15-06-2000 |
21 |
刚果民主共和国 |
- |
22 |
科特迪瓦 |
27-06-2013 |
23 |
克罗地亚 |
02-11-2005 |
24 |
古巴 |
24-06-2009 |
25 |
塞浦路斯 |
25-10-2004 |
26 |
捷克共和国 |
17-09-2001 |
27 |
丹麦 |
30-04-2004 |
28 |
多明尼加共和国 |
28-06-2012 |
29 |
埃及 |
08-01-2008 |
30 |
爱沙尼亚 |
28-07-2006 |
31 |
欧洲联盟 |
30-04-2004 |
32 |
芬兰 |
30-04-2004 |
33 |
斐济 |
26-01-2010 |
34 |
法国 |
22-07-2004 |
35 |
加蓬 |
15-11-2012 |
36 |
德国 |
30-04-2004 |
37 |
希腊 |
30-04-2004 |
38 |
匈牙利 |
29-04-2004 |
39 |
冰岛 |
08-10-2015 |
40 |
印度 |
03-11-2005 |
41 |
印度尼西亚 |
22-08-2014 |
42 |
伊朗 |
23-02-2016 |
43 |
爱尔兰 |
30-04-2004 |
44 |
意大利 |
30-04-2004 |
45 |
日本 |
26-06-2001 |
46 |
约旦 |
08-12-2006 |
47 |
哈萨克斯坦 |
19-06-2009 |
48 |
肯尼亚 |
25-06-2010 |
49 |
韩国 |
19-02-2003 |
50 |
老挝人民民主共和国 |
16-07-2016 |
51 |
拉脱维亚 |
20-09-2001 |
52 |
莱索托 |
15-06-2000 |
53 |
立陶宛 |
27-04-2004 |
54 |
卢森堡 |
26-01-2006 |
55 |
马达加斯加 |
27-06-2007 |
56 |
马拉维 |
06-09-2013 |
57 |
马来西亚 |
30-06-2008 |
58 |
马里 |
04-05-2010 |
59 |
马耳他 |
11-05-2010 |
60 |
毛里求斯 |
24-09-2008 |
61 |
蒙古 |
01-07-2006 |
62 |
黑山 |
23-06-2008 |
63 |
摩洛哥 |
16-06-2000 |
64 |
莫桑比克 |
11-07-2012 |
65 |
纳米比亚 |
03-02-2006 |
66 |
荷兰 |
30-04-2004 |
67 |
新西兰 |
07-07-2000 |
68 |
尼日尔 |
13-02-2015 |
69 |
尼日利亚 |
28-06-2012 |
70 |
挪威 |
09-01-2007 |
71 |
阿曼 |
06-01-2015 |
72 |
巴基斯坦 |
01-10-2004 |
73 |
巴布亚新几内亚 |
31-01-2014 |
74 |
菲律宾 |
25-06-2010 |
75 |
波兰 |
09-07-2004 |
76 |
葡萄牙 |
15-04-2005 |
77 |
卡塔尔 |
13-07-2009 |
78 |
罗马尼亚 |
22-02-2011 |
79 |
俄国 |
04-04-2011 |
80 |
卢旺达 |
21-11-2011 |
81 |
萨摩亚 |
27-10-2016 |
82 |
沙特阿拉伯 |
04-05-2011 |
83 |
塞内加尔 |
21-03-2006 |
84 |
塞尔维亚 |
18-09-2007 |
85 |
塞拉利昂 |
12-06-2015 |
86 |
斯洛伐克 |
19-09-2002 |
87 |
斯洛文尼亚 |
27-04-2004 |
88 |
南非 |
18-05-2004 |
89 |
西班牙 |
30-04-2004 |
90 |
斯里兰卡 |
26-06-2009 |
91 |
苏丹 |
16-08-2009 |
92 |
斯威士兰 |
31-10-2012 |
93 |
瑞典 |
30-04-2004 |
94 |
瑞士 |
26-06-2004 |
95 |
泰国 |
12-06-2015 |
96 |
前南斯拉夫 |
28-07-2009 |
97 |
马其顿共和国 |
- |
98 |
多哥 |
28-06-2014 |
99 |
土耳其 |
03-05-2006 |
100 |
乌干达 |
27-06-2002 |
101 |
乌克兰 |
15-06-2011 |
102 |
阿拉伯联合酋长国 |
31-05-2010 |
103 |
英国 |
30-04-2004 |
104 |
美国 |
06-12-2005 |
105 |
越南 |
08-01-2008 |
106 |
也门 |
27-06-2013 |
107 |
赞比亚 |
01-07-2006 |
108 |
津巴布韦 |
10-02-2003 |
最终缔约方数量合计为106 |
||
内容 |
接受/加入成员数量 |
总附约 |
116 |
附约A |
38 |
附约B |
27 |
附约C |
33 |
附约D |
26 |
附约E |
25 |
附约F |
18 |
附约G |
32 |
附约H |
25 |
附约J |
23 |
附约K |
22 |
序号 |
中文名称 |
英文名称 |
与《京都公约》的关联性 |
1 |
经修订京都公约的优势(研究报告类) |
Benefits of the Revised Kyoto Convention |
全文本 |
2 |
21世纪海关(宣言类) |
Customs in the 21st century |
全文本 |
3 |
海关术语定义 |
Glossary of International Customs Terms |
总附约2 定义 |
4 |
单一窗口(指引) |
Single Windows Guidelines |
总附约3 通关 |
5 |
安全与贸易便利化标准框架 |
SAFE Framework of Standards to Secure and Facilitate Global Trade |
总附约5 安全 总附约8 海关与第三方的关系 |
6 |
事后稽查指南 |
Guidelines for Post-clearance Adult |
总附约6 海关监管 |
7 |
海关风险管理纲要 |
Customs Risk Management Compendium |
总附约6 海关监管 |
8 |
信息技术应用指南 |
ICT Guidelines |
总附约7 信息技术应用 |
9 |
海关与商界伙伴关系指南 |
Customs-Business Partnership Guidance |
总附约8 海关与第三方的关系 |
10 |
AEO纲要 |
AEO Compendium |
总附约8 海关与第三方的关系 |
11 |
透明度及可预见性指南 |
Transparency and Predictability Guidelines |
总附约9 海关提供的信息 |
12 |
预裁定指南 |
Technical Guidelines on Advance Ruling for Classification, |
总附约9 海关做出的决定和裁定 |
13 |
报关行指南 |
Customs Brokers guidelines |
总附约3 通关 专项附约2、3进出口 |
14 |
空运货物及邮寄物品供应链 |
Moving Air Cargo Globally Air Cargo and Mail Secure |
专项附约2、3进出口 专项附约9 特别制度 |
15 |
转运指南 |
Transit Guidelines |
专项附约5 转运 |
16 |
转运手册 |
Handbook on Transit |
专项附约5 转运 |
17 |
进口和出口加工流程手册 |
WCO Handbook on Inward and Outward Processing Procedures |
专项附约6 加工 |
18 |
自愿合规框架 |
Voluntary Compliance Framework |
专项附约8 违法行为 |
19 |
旅客信息提前申报指南 |
Advance Passenger Information (API) Guidelines |
专项附约9 旅客 |
20 |
旅客姓名记录指南 |
Passenger Name Record (PNR) Guidelines |
专项附约9 旅客 |
21 |
旅客信息提前申报指南 |
Guidance for Customs Administrations: How to Build |
专项附约9 旅客 |
22 |
万国邮联合作指南 |
The WCO-UPU Postal Customs Guide |
专项附约9 邮寄物品 |
23 |
邮寄物品快速放行指南 |
Immediate Release Guidelines |
专项附约9 邮寄物品 |
24 |
原产地证书指南 |
Guidelines on Certification of Origin |
专项附约10 原产地 |
25 |
优惠性原产地技术性更新指南 |
Guide for Technical Update of Preferential Rules of Origin |
专项附约10 原产地 |
26 |
原产地纲要 |
Origin Compendium |
专项附约10 原产地 |
章节 |
条款内容 |
审议结论 |
第1章总则 |
标准条款1.3 海关应建立并保持与贸易界的正式协商关系以增进合作,便利贸易界参与 制定符合国内规定和国际协议的最有效的工作方法。 |
【Wall-E27】:指南第六章9.海关与贸易界的合作指出:“海关与贸易界之间进行有效的沟通、磋商与合作对实现有效监管与便利的完美平衡至关重要。在这一过程中,海关将守法贸易者视为合作伙伴。目前中国海关已设立“企业协调员”机制,以此来保持与每个公司的联系。 |
第3章通关及其他海关手续 |
标准条款3.2 应有关的人请求且海关认为理由正当的,海关应根据现有资源情况,在所规定的办公时间以外或海关办公机构以外的地点,行使海关制度及做法所规定的 职权。海关所收取的任何费用应大致以海关所提供劳务的成本为限。 |
【叶茂标32】:这一块的内容,目前各地海关都有一些操作和规程来满足进出口者的需求,但是遗憾的是没有在法规层级进行规定,因此在各地海关采用和执行上也是参差不齐。 |
第3章通关及其他海关手续 |
标准条款3.3 如在共同边界通道开设海关办公机构,有关海关当局应相互协调这些办公机构的办公时间和权限。 |
【Wall-E34】:部分相符。部分沟通良好的在共同边界通道设立海关办公机构的办公时间以及通关手续会有沟通。如港珠澳大桥等。但中国边界情况复杂,与邻国关系各不一致,需具体情况具体分析。 |
第3章通关及其他海关手续 |
过渡性标准条款3.4 有关海关当局在共同边界通道上应尽可能实施联合监管。 |
【康振金36】:内地与香港的”一地两检“和港珠澳大桥内地与澳门的联合查验是典型例子,“一地两检”作为全国人大通过的决定却在香港引起了一定的争议,建议在《海关法》修改时增加该内容 |
第3章通关及其他海关手续 |
过渡性标准条款3.5 各有关海关当局若计划在共同边界通道上开设新海关办公机构或改变现有 海关办公机构时,应尽可能与对方海关合作建立并置的办公机构,以便于联合监管。 |
【Wall-E38】:同上。 |
第3章通关及其他海关手续 |
标准条款3.9 应准许申报人在作出货物申报前,根据海关规定的条件:1)查看货物,和2)提取货样。 |
【小平40】:这个规定对出口货物来说不是问题,但对进口货物而言,则和目前的实际操作有很大出入,应予认真研究。从国际法高于国内法角度,应修改海关法及相关的管理实施办法。下面的这一条可一并考虑。 |
第3章通关及其他海关手续 |
标准条款3.11 货物申报的内容应由海关规定。货物申报的纸质格式应与联合国单证标准格式一致。 |
【Wall-E44】:待核实。关于调整进出口货物报关单申报内容和申报电子报文格式的公告(海关总署公告2018年第185号)链接:http://www.customs.gov.cn/customs/302249/302266/302267/2135939/index.html是否符合需详询科技司或信息中心同志。 |
第3章通关及其他海关手续 |
标准条款3.13 如申报人在货物申报时资料不全,海关认为理由正当,应准许申报人作出临 时的或不完整的申报,但该申报须栽有海关认为必需的内容,且申报人承诺在规 定期限内作出完整申报。 |
【Wall-E49】:部分相符。《关于深入推进通关作业无纸化改革工作有关事项的公告》(海关总署公告2014年第25号)包含简化报关单随附单证内容。链接:http://www.customs.gov.cn/customs/302249/302266/302267/356081/index.html |
第3章通关及其他海关手续 |
标准条款3.14 如海关对临时的或不完整的货物申报予以登记,货物的关税待遇应与作出 =完整无误申报时货物的待遇相同。 |
【叶茂标51】:目前的规定是在收发货人提供担保后海关予以放行;这个表述或者含义与“不应拖延放行”,从义务角度还是有差距的。 |
第3章通关及其他海关手续 |
标准条款3.19 除处理货物申报所必需的以外,海关不应要求提供随附单证内容的译文。 |
【Wall-E53】:认同江老师观点。 |
第3章通关及其他海关手续 |
标准条款3.23 如国家立法规定了提交货物申报的期限,该期限应足以使申报人完成申报和获取所需的随附单证。 |
【小平57】:今年的压缩通关时间违反了海关法,也违反了这一条规定。 |
第3章通关及其他海关手续 |
标准条款3.24 应申报人请求,且海关认为理由正当的,应延长提交货物申报的期限。 |
【叶茂标58】:这一条在中国海关法尚未有体现,唯有在滞报以后,对于经收发货人申请且经海关审核合理的可以减免滞报金的规程;与公约的条款还是有差距的。 |
第3章通关及其他海关手续 |
标准条款3.27 如海关收到修改货物申报的申请时尚未开始审核货物申报或查验货物,海 关应准许申报人修改已提交的货物申报。 |
【Wall-E60】:反馈江老师:按照《中华人民共和国海关进出口货物报关单修改和撤销管理办法》(海关总署令第220号)办理,就日常执行看,较方便。 |
第3章通关及其他海关手续 |
标准条款3.31 海关为审核货物申报所采取的措施应以保证海关法得到遵守所必需的为限。 |
【叶茂标63】:中国海关的管理和改革思路都是有这一条内容的,但是在法律层面还没有。其实,从法治国家建设考虑应该将其加入到海关法中比较好。否则,只是管理监管者的政策或者思路,不利于相对人在维权时能为自己脚下垫上法律的基石。 |
第3章通关及其他海关手续 |
标准条款3.33 如海关决定查验申报的货物,查验应在货物申报登记后尽快进行。 |
【叶茂标72】:这一条在口岸上非常重要。中国的法律规章层面是没有该条内容表述的。只是在内部管理指标考核上会有体现来加快时间进度,但是转关新政后口岸工作量与人力不匹配,又导致这个时间的反复。因此,是否及如何在立法层面做出与公约相匹配的内容,值得思考! |
第3章通关及其他海关手续 |
标准条款3.38 只有在必要的情况下,为确定所申报货物的税则品名和/或价格或保证实施国家立法中的其他条款,海关方可提取抽样。提取的货样应尽可能少 |
【叶茂标77】:第二条 本办法所称海关化验是指海关对进出口货物的属性、成分、含量、结构、品质、规格等进行检测分析,并根据《中华人民共和国进出口税则》、《进出口税则商品及品目注释》和《中华人民共和国进出口税则本国子目注释》等有关规定作出鉴定结论的活动。 |
第3章通关及其他海关手续 |
标准条款3.43 如发现有违法行为,只要货物不致被没收,也不会在以后作为证据,且申报人缴纳了税费,并已为应征的额外税费和可能课处的罚金提供担保,海关不应等到行政或司法程序结束后才放行货物。 |
【Wall-E82】:具体情况具体分析。指南指出:海关只有在国家立法授权它这样做时才能放行货物。目前法律无明确规定。 |
第3章通关及其他海关手续 |
标准条款3.44 如货物尚未放行供境内使用,或已置于另一项海关制度下,且未发现有违法 行为,在下列情况下,有关的人不应被要求缴纳税费,或应有权要求退还:
|
【叶茂标84】:关税条例的规定,不可抗力是不用纳税的,但意外事故,则需要由货物保管方来缴纳税款。所以,从这点看,与公约规定还是有差距的 |
第3章通关及其他海关手续 |
过渡性标准条款3.45 海关如变卖逾期未申报货物或虽未发现有违法行为但海关仍不能放行的货物,变卖所得价款在扣除了一切税费和发生的其他费用后,应由海关退还给有权领取该价款的人,如无法退还,由海关在规定期限内代为保存。 |
【小平87】:这里明确规定了代为报关,中国是上缴国库。 |
第4章税费 |
标准条款4.2 国家立法应规定海关估定应征税费的期限。海关应在申报人作出货物申报或在纳税义务产生后尽快估定税费。 |
【小平88】:中国海关对估价期限未作规定,因为涉及到价格磋似乎也不容易确定,因为货主和海关共同参与的事项。 |
第4章税费 |
标准条款4.20 如海关准许原已申报适用一项海关制度并已缴纳税费的货物置于另一项海关制度下,已缴纳的税费额超出新的海关制度规定数额的部分,应予退还。 |
【小平91】:按照这一条规定,普通货物进口后是否还可以转为加工贸易保税货物或者保税存储货物可以将进口征收的税款退还给进口商。但实际上,此类操作目前在中国不被允许。问题:是否可以开这个口子? |
第4章税费 |
标准条款4.21 对于退还税费的申请,在作出决定并书面通知有关的人时,不应无故拖延。 多征的税费应在核准该申请后尽快退还。 |
【小平93】:中国海关对退还税款的期限目前没有作出限定,是否要进行限定? |
第4章税费 |
标准条款4.22 如海关确信多征税费系海关在估定税费时的差错所致,应优先退还。 |
【叶茂标94】:没有相应明确的规定 |
第4章税费 |
标准条款4.23 如规定超过某一期限不再受理退还税费的申请,该期限应充分考虑到各类 退还税费的不同情形。 |
【小平95】:目前的规定是一年内可以退还,这个时间是否合理? |
第4章税费 |
标准条款4.24 如应退还的税费额低于国家立法规定的最小税费额,不予退还。 |
【小平96】:中国海关目前对此没有规定 |
第5章担保 |
标准条款5.4 如国家立法有规定,海关在确信对海关承担的义务会得到履行时不应要求提供担保。 |
【小平97】:可以免担保这一条是可以研究讨论的,主要是高级认证AEO企业,如果能够得到实施,AEO优惠含金量大大增加。 |
第6章海关监管 |
标准条款6.3 海关实施监管时应采用风险管理。 |
【小平98】:《海关法》好像没有风险管理的相关内容,修改时应予增加。 |
第6章海关监管 |
标准条款6.7 海关当局应寻求相互合作并签署行政互助协议以加强海关监管。 |
【小平100】:跨国海关合作的内容目前的《海关法》也处于缺失状态; |
第6章海关监管 |
标准条款6.8 海关应寻求与贸易界合作并签署谅解备忘录以加强海关监管。 |
【小平101】:海关和企业签订MOU也有,但没有成为惯例,对MOU的实际实施、效果评估等十分薄弱。 |
第6章海关监管 |
过渡性标准条款6.9 海关应尽最大可能应用信息技术和电子商务以加强海关监管。 |
【小平102】:一个国家海关的电子化程度/水平可以进行量化?新的研究题目。 |
第6章海关监管 |
标准条款6.10 如贸易商的商务系统对海关业务活动有影响,海关应对其进行评估,以确保 其符合海关要求。 |
【叶茂标103】:这一条中国海关没有,但若采用有手伸的太长,影响贸易商运营管理的嫌疑或麻烦。 |
第7章信息技术应用 |
标准条款7.1 如信息技术对海关和贸易界都既节省费用又有实效,海关应在业务活动中作为辅助手段而应用。海关应规定应用信息技术的条件。 |
【小平104】:这方面也有空间,譬如使用微信作为海关和企业之间的信息传输渠道,现在政府机构坚持使用传真机作为较为正式的文件(譬如我们的邀请函,一般都会要求传真发送)的手段,完全落后于时代。 |
第7章信息技术应用 |
标准条款7.2 海关在推行计算机应用时应采用有关的国际公认标准。 |
【小平106】:这方面情况有待考察确认。 |
第7章信息技术应用 |
标准条款7.3 海关采用信息技术时应尽最大可能征询受直接影响的有关各方的意见。 |
【李卫107】:有实施,不够充分。应该有征询,可能大关多一些,但征询覆盖的广度深度不够 |
第8章 海关与第三方的关系 |
标准条款8.4 被指定为第三方的人与指定的人在办理海关业务中应享有同等权利。 |
【小平113】:在汇总征税/税款担保以及缴税保险上,货主和报关行还有些区别。如何解决? |
第8章 海关与第三方的关系 |
标准条款8.5 海关应对第三方参与海关与贸易界的正式磋商作出规定。 |
【李卫114】:不符,应明确。海关法规没有“贸易界”这个提法,也没有与贸易界的正式磋商,第三方参与更无从谈起。海关总署令第180号(《 中华人民共和国海关立法工作管理规定》)第四条(三)规定“公开透明,鼓励和方便行政相对人和社会公众参与海关立法”,是否算是包含了正式磋商的? |
第9章海关提供的信息、作出的决定和裁定 |
标准条款9.1 海关应保证任何有关的人随时取得所有与海关法有关的一般信息。 |
【李卫117】:基本相符,实施不够充分。海关总署令第215号(《中华人民共和国海关政府信息公开办法》)第十一条规定“除本办法第十条规定的应当主动公开的海关政府信息外,公民、法人或者其他组织还可以根据自身生产、生活、科研等特殊需要,向海关申请获取相关海关政府信息。” |
第9章海关提供的信息、作出的决定和裁定 |
标准条款9.2 当海关法、管理规定或要求发生变更,海关必须修正已公开的信息时,海关 应在变更内容生效以前使有关的人随时取得经修正的信息供其参考,不得提前公布的除外。 |
【李卫118】:基本相符,实施不够充分。税率、税目、监管条件等发生改变时,很难随时获得经修正的信息,有时查询网站会很久才更新。很多时候是通关遇阻才发现问题。希望海关H2010系统维护的数据能够对外开放,以一种易获取的方式提供 |
第9章海关提供的信息、作出的决定和裁定 |
标准条款9.5 海关不仅应提供有关的人要求的信息,还应提供海关认为其应该了解的其他有关信息。 |
【叶茂标122】:这一块只能说在职业道德上有所体现,立法是没有的。 |
第10章海关事务申诉 |
标准条款10.4 国内立法应规定申诉人有权先向海关申诉。 |
【叶茂标127】:目前是对纳税方面的争议规定了复议前置,对于其他事项争执没有做出先向海关申诉的规定 |
第10章海关事务申诉 |
标准条款10.5 如向海关提出的申诉被驳回,申诉人应有权再向海关以外的独立机构提出申诉。 |
【叶茂标128】:这条中国目前基本是没有的,除非是向纪检监察去投诉,除了海关以为基本是直接到司法部门了 |
第10章海关事务申诉 |
标准条款10.9 如申诉人向海关提出申诉,海关不应想当然地要求申诉人同时提供证据,而 应在适当情形下,准予申诉人有一段合理时间提出该证据。 |
【叶茂标129】:实操基本按此进行,但立法是没有体现的 |
第10章海关事务申诉 |
标准条款10.11 如海关驳回申诉,应书面说明理由并应告知申诉人向行政机构或其他独立 机构继续提出申诉的权利和期限。 |
【叶茂标130】:目前海关立法基本没有相应内容,这与中国政府架构设置情况也有关联 |
第1章总则 |
标准条款1.3 海关应建立并保持与贸易界的正式协商关系以增进合作,便利贸易界参与 制定符合国内规定和国际协议的最有效的工作方法。 |
【Wall-E27】:指南第六章9.海关与贸易界的合作指出:“海关与贸易界之间进行有效的沟通、磋商与合作对实现有效监管与便利的完美平衡至关重要。在这一过程中,海关将守法贸易者视为合作伙伴。目前中国海关已设立“企业协调员”机制,以此来保持与每个公司的联系。 |
附表3-2:中国已接受的《京东公约》专项附约中没有提出保留且尚未充分实施的条款
序号 |
章节 |
条款内容 |
审议结论 |
专项附约四 海关仓库和自由区 |
第1章 海关仓库 |
建议条款5 公用海关仓库可允许所有应缴纳进口税费以及各种禁止和限制进口货物存放,无论数量、原产国、发运国或者目的国如何,基于以下原因受到禁止和限制的进口货物除外: |
【小平205】:一般性禁止、限制可以存在到海关监管仓,主要应该就是限制类货物; |
专项附约四 海关仓库和自由区 |
第1章 海关仓库 |
建议条款7 出口时享受退还进口税费的货物可允许存入海关仓库,以使货物立即具有退还税费的资格,条件是货物日后必须出口。 |
【康振金207】:《出口监管仓库及所存货物的管理办法》署令第133号第24条将出口监管仓库分为入仓可退税和不可退税两类。《出口监管仓库货物入仓即予退税暂行管理办法》署加发【2005】39号,第三条 设定可退税仓条件为“享受入仓退税政策的出口监管仓库,除了具备一般出口监管仓库条件外,还需具务以下条件: |
专项附约四 海关仓库和自由区 |
第1章 海关仓库 |
标准条款13 海关仓库制度下的货物因意外事故或不可抗力损耗或损坏,经海关确认的,应允许以其损耗或损坏的状态申报供境内使用。 |
【叶茂标208】:意外事故,目前不涵盖在中国海关法内。应予以分析考虑。 |
专项附约四 海关仓库和自由区 |
第2章 自由区 |
标准条款7 出口时有权免除或退还进口税费、准予进入自由区的货物,进入自由区后应立即具有免除或退还的资格。 |
【叶茂标209】:目前海关规定暂时进出境货物复出口特殊监管区不属于复出口,与公约此条相比有背离。 |
专项附约六 加工 |
第2章 出口加工 |
标准条款3 为出口加工而暂时出口货物不应只限于货物所有人经营。 |
【李宇263】:中国海关公告所称“出境加工”是指我国境内符合条件的企业将自有的原辅料、零部件、元器件或半成品等货物委托境外企业制造或加工。条款要求和中国海关制度、实施有差异。 |
专项附约六 加工 |
第2章 出口加工 |
标准条款10 应规定允许出口加工的货物经一海关办公机构暂时出口而补偿产品经另一海关办公机构进口。 |
【李宇270】:条款要求和中国海关制度实施有差异,公告第八条规定出境加工货物的出口和复进口应在同一口岸。 |
专项附约七 暂准进口 |
第1章 暂准进口 |
建议条款9 如货物日后必将复出口,海关可批准暂准进口不作书面申报。 |
【小平303】:这一条似乎难以实施。 |
专项附约七 暂准进口 |
第1章 暂准进口 |
建议条款12 只有在商业识别方法不足以识别暂准进口货物的情况下,海关才可采取自己的识别措施。 |
【叶茂标304】:这一条主要体现在后续监管上,基本目前的操作也是按照这个意思,但是立法还没有。 |
专项附约七 暂准进口 |
第1章 暂准进口 |
建议条款15 获准暂准进口的货物因个人诉讼以外的扣押而导致不能复出口时,在扣押期间,复出口的要求可中止。 |
【叶茂标305】:中国海关其他监管货物与司法权交涉时,目前依然是一个没有明文规定且海关、企业、司法三方经常发生冲突,这样一个现状。但对公约该条款所规定的,起因亦非进口人,而且扣押属于司法正当程序,建议海关法增加该条规定,与公约实现对接。 |
专项附约七 暂准进口 |
第1章 暂准进口 |
建议条款19 可规定将进口货物置于另一种海关制度下而中止或终止暂准进口,但必须符合规定条件并办理相应手续。 |
【叶茂标306】:目前规定的进入特殊区域,不属于复出口;与公约该条款有不一致,考虑进行修改。 |
附表3-3:中国已接受的《京东公约》专项附约中提出保留但已充分实施的条款
序号 |
章节 |
条款内容 |
审议结论 |
专项附约四 海关仓库和自由区 |
第2章 自由区 |
建议条款10 海关对准予货物进入自由区不应要求担保。 |
|
专项附约六 加工 |
第1章 进口加工 |
建议条款10 如果在货物进口后方提出进口加工的申请,又符合进口加工的标准,则应予以批准并溯及既往。 |
【李宇239】:已充分实施。《海关法》第33条、《中华人民共和国海关加工贸易货物监管办法》第10条有明确规定。实践中规定也得到充分实施。 |
专项附约六 加工 |
第1章 进口加工 |
建议条款18 主管机构应允许进口加工作业由取得进口加工便利的人以外的另一人进行。如果取得进口加工便利的人在整个作业期间继续就遵守批准文件上所规定的条件向海关负责,就无须转让为进口加工而准予进口的货物的所有权。 |
【李宇249】:已充分实施。《海关法》和《中华人民共和国海关加工贸易货物监管办法》无限制或禁止措施。实践中已得到充分实施。 |
专项附约六 加工 |
第2章 出口加工 |
建议条款9 应有关的人请求,且海关认为理由正当的,海关应延长原定期限。 |
【李宇269】:已充分实施。公告第七条有明确规定。建议在未来可以接受该条款。 |
专项附约六 加工 |
第2章 出口加工 |
建议条款16 应规定如果因出口加工而暂时出口的货物已在国外免费修理,准许这些货物在国家立法规定的条件下免纳全部进口税费复进口。 |
【李宇278】:已实施。如果发生修理费用,进口时需对修理费用征税,如免税修理,则不征税。 |
专项附约七 暂准进口 |
第1章 暂准进口 |
建议条款16 海关可应申请授权将暂准进口的利益转让给其他的人,但受让人应: |
|
专项附约七 暂准进口 |
第1章 暂准进口 |
建议条款21 如提供现金担保,可规定由复出口办公机构退还担保金,即使货物并非从该办公机构进口。 |
|
附表3-4:中国尚未接受《京东公约》的专项附约中已实施的条款
序号 |
章节 |
条款内容 |
审议结论 |
专项附约一 货物抵达关境 |
第1章 提交货物申报前的手续 |
建议条款2 提交货物申报前的海关手续应平等适用,而不考虑货物的原产国和发运国。 |
【朱孔嘉131】:相符。在手续方面,中国海关对不同原产地似无存在不同做法。 |
专项附约一 货物抵达关境 |
第1章 提交货物申报前的手续 |
标准条款5 货物进入关境时如有要求,承运人应承担义务确保货物立刻按指定路线直接运送至海关指定的办公机构或者海关指定的其他地点。在此过程中不得改变货物的性质和包装,也不得开拆任何海关封志。 |
【朱孔嘉135】:相符。 |
专项附约一 货物抵达关境 |
第1章 提交货物申报前的手续 |
建议条款7 如果向其交验货物的海关办公机构不设在货物进入关境的地点,只有在海关认为监管所必需时,方应要求向该地点的海关办公机构提交货物单证。 |
【朱孔嘉137】:相符。此处“货物单证”指的应是舱单数据,不需要多次重复传输。 |
专项附约一 货物抵达关境 |
第1章 提交货物申报前的手续 |
标准条款8 如果海关要求提供有关向海关交验货物的单证,只应要求单证上列入识别货物和运输工具所必需的信息。 |
【朱孔嘉138】:此处“所必需的信息”和下一条“所载信息”如何界定,需对现有舱单数据作进一步比对。 |
专项附约一 货物抵达关境 |
第1章 提交货物申报前的手续 |
建议条款9 海关要求提供的信息应仅限于承运人正常单证上所载信息,并且海关对信息的要求应以相关的国际运输协定中的要求为基础。 |
【朱孔嘉139】:同以上批注8。 |
专项附约一 货物抵达关境 |
第1章 提交货物申报前的手续 |
建议条款10 海关一般应接受载货申报为向海关交验货物时所需的惟一单证。 |
【朱孔嘉141】:相符。 |
专项附约一 货物抵达关境 |
第1章 提交货物申报前的手续 |
建议条款11 负责接受交验货物时所需单证的海关也应能够接受货物申报。 |
【朱孔嘉143】:相符。全国通关一体化后,任一海关可接受货物申报。 |
专项附约一 货物抵达关境 |
第1章 提交货物申报前的手续 |
建议条款12 向海关提交的单证所使用的语言不是指定的语言或者不是货物要进入的国家的语言时,不应想当然地要求提供单证中具体内容的译文。 |
【朱孔嘉144】:相符。未要求舱单文本的翻译。 |
专项附约一 货物抵达关境 |
第1章 提交货物申报前的手续 |
建议条款14 应承运人请求且海关认为理由正当的,海关应尽可能允许在海关工作时间以外完成提交货物申报前的海关手续。 |
【朱孔嘉146】:相符。一方面存在相应的7*24小时预约通关等制度保障,另一方面,货物申报前海关手续大都不需人工干预即可自动完成。 |
专项附约一 货物抵达关境 |
第1章 提交货物申报前的手续 |
建议条款16 应有关的人请求且海关认为理由正当的,海关应允许在准予的地点以外卸货。 |
【朱孔嘉148】:相符。 |
专项附约一 货物抵达关境 |
第1章 提交货物申报前的手续 |
标准条款17 运输工具抵达卸货地点后,应尽快允许开始卸货。 |
【朱孔嘉149】:相符。运输工具申报通过后,即可以卸货。 |
专项附约一 货物抵达关境 |
第1章 提交货物申报前的手续 |
建议条款18 应有关的人请求且海关认为理由正当的,海关应尽可能允许在海关工作时间以外卸货。 |
【朱孔嘉150】:相符。 |
专项附约一 货物抵达关境 |
第2章 货物临时存储 |
标准条款2 海关认为必要时,应批准建立临时仓库以满足贸易界的需要。 |
【朱孔嘉152】:相符。《中华人民共和国海关监管区管理暂行办法》 |
专项附约一 货物抵达关境 |
第2章 货物临时存储 |
建议条款3 应允许所有货物办理临时储存而不论货物数量、原产国或发运国。但是危险的、可能影响其他货物以及需要特别装置的货物应放入主管机构特别建立和设计的临时仓库。 |
【朱孔嘉154】:新的《中华人民共和国海关监管区管理暂行办法》未对此作出专门规定,已废止的171号令中,规定了危险货物与其他货物不得一起存放。 |
专项附约一 货物抵达关境 |
第2章 货物临时存储 |
标准条款4 货物临时储存时要求的惟一单证应为向海关交验货物时用以描述货物的单证个。 |
【朱孔嘉155】:相符。 |
专项附约一 货物抵达关境 |
第2章 货物临时存储 |
建议条款5 海关应当接受栽货申报或其他商业单证作为货物临时储存所需的惟一单证,条件是上述单证中所提及的所有货物均已存入临时仓库。 |
【朱孔嘉157】:相符。 |
专项附约一 货物抵达关境 |
第2章 货物临时存储 |
标准条款6 海关应对临时仓库的建造、布局、管理以及货物储存、盘货、财会和海关监管安排方面的要求作出规定。 |
【朱孔嘉158】:相符。《海关监管作业场所设置规范》 |
专项附约一 货物抵达关境 |
第2章 货物临时存储 |
标准条款7 海关认为理由正当的,应允许为保存货物不改变状态而对临时储存的货物进行正常作业。 |
【朱孔嘉159】:相符。 |
专项附约一 货物抵达关境 |
第2章 货物临时存储 |
标准条款9 如果国家立法对货物临时储存的期限作出规定,该期限应足以使进口人完成将货物置于另一海关制度所必需的海关手续。 |
【朱孔嘉161】:相符。《海关法》规定三个月。 |
专项附约一 货物抵达关境 |
第2章 货物临时存储 |
标准条款12 任何有权处理货物的人都应有权在符合规定条件并办理相应手续的情况下从临时仓库中提取货物。 |
【朱孔嘉164】:相符。 |
专项附约一 货物抵达关境 |
第2章 货物临时存储 |
标准条款13 对于未在规定期限内从临时仓库中提取的货物所适用的海关制度,国家立法应作出规定。 |
【朱孔嘉165】:相符。 |
专项附约二 进口 |
第2章 按原装复进口 |
标准条款2 即使出口货物只有一部分复进口,也应允许按原状复进口。 |
|
专项附约二 进口 |
第2章 按原装复进口 |
标准条款4 不应因为货物在境外期间被使用、受到损坏或变质而拒绝按原状复进口。 |
【叶茂标171】:目前是对于只能通过使用才发现存在问题的货物,允许使用后按原状复进口。 |
专项附约二 进口 |
第2章 按原装复进口 |
标准条款6 按原状复进口不应限于直接从境外进口的货物,而也应给予己置于另一海关制度下的货物。 |
|
专项附约二 进口 |
第2章 按原装复进口 |
标准条款7 不应因为货物在出口时没有表明回到境内的意图而拒绝按原状复进口。 |
|
专项附约二 进口 |
第2章 按原装复进口 |
标准条款8 如果规定超过某一期限就不再给予按原状复进口,该期限应是足以考虑个案不同情况的一段期间。 |
【朱孔嘉173】:条款2至条款8,需要进一步细分情况加以研究。 |
专项附约二 进口 |
第2章 按原装复进口 |
标准条款9 只有在便利复进口的情况下,海关才应要求按原状复进口的货物向原出口的海关办公机构申报。 |
【朱孔嘉174】:相符。一般情况下不需向原机构申报。 |
专项附约二 进口 |
第2章 按原装复进口 |
标准条款11 应申报人请求,海关应允许货物在表明有返回意图后出口,并应采取必要的步骤便利按原状复进口。 |
【朱孔嘉177】:相符。 |
专项附约二 进口 |
第2章 按原装复进口 |
标准条款12 海关应对识别声明返回的货物规定相关的要求。在此过程中应适当考虑到货物的性质以及所涉利益的重要性。 |
【朱孔嘉178】:相符。 |
专项附约二 进口 |
第2章 按原装复进口 |
建议条款13 对于声明返回的货物,应予有条件地免除应征出口税费。 |
【朱孔嘉179】:相符。 |
专项附约二 进口 |
第2章 按原装复进口 |
标准条款14 应有关的人请求,海关应允许声明返回的货物转为正式出口,但必须符合规定条件并办理手续。 |
【朱孔嘉180】:相符。出口这类情况很少,参照进口的话,不涉及监管证件的话可办理手续。 |
专项附约二 进口 |
第2章 按原装复进口 |
建议条款15 如果相同货物多次在表明有返回意图而出口后又按原状复进口,应申报人请求,海关应允许在第一次出口时就随后一段特定期间内的复进口和出口提交出口申报,并表明有返回意图。 |
【朱孔嘉181】:相符。ATA单证册。 |
专项附约二 进口 |
第3章 免除进口税费 |
标准条款2 国家立法应列明给予免除进口税费的情况。 |
【朱孔嘉183】:相符。《中华人民共和国进出口关税条例》等。 |
专项附约二 进口 |
第3章 免除进口税费 |
标准条款3 免除进口税费不应限于直接从境外进口的货物,还应给予已经置于另一海关制度下的货物。 |
【朱孔嘉184】:相符。 |
专项附约二 进口 |
第3章 免除进口税费 |
建议条款4 给予免除进口税费不应考虑货物的原产国或发运国,除非某一国际文件另有互惠规定。 |
【朱孔嘉185】:相符。 |
专项附约二 进口 |
第3章 免除进口税费 |
标准条款5 国家立法应列明免除进口税费需要事先批准的情况,并明确有权批准的机构。这种情况应尽可能的少。 |
【朱孔嘉186】:相符。 |
专项附约二 进口 |
第3章 免除进口税费 |
建议条款6 各缔约方应考虑国际文件中明确的在规定条件下给予货物免除进口税费,并应认真考虑加入这些国际文件的可能性。 |
|
专项附约三 出口 |
第1章 正式出口 |
建议条款2 国家立法应规定,可使用不同于标准货物申报的方式进行货物申报,条件是提供了有关货物正式出口通关的必要细节。 |
【朱孔嘉203】:同批注32。 |
专项附约三 出口 |
第1章 正式出口 |
标准条款3 海关不应想当然地要求货物到达境外的证明。 |
【朱孔嘉204】:相符。 |
专项附约五 转运 |
第1章 海关转运 |
标准条款2 海关应允许货物在其关境内按照海关转运: |
【叶茂标213】:中国是 转关 |
专项附约五 转运 |
第1章 海关转运 |
标准条款3 如果符合海关规定的条件,并已提供了海关所要求的担保,海关转运项下的货物不需缴纳税费。 |
|
专项附约五 转运 |
第1章 海关转运 |
标准条款4 对于应向海关负责遵守海关转运所产生的义务,特别是负责确保按海关规定的条件向目的地海关完整无缺地提交货物的人,国家立法应作出规定。 |
|
专项附约五 转运 |
第1章 海关转运 |
建议条款5 对于符合了海关规定的各项条件的人,海关应批准为经授权的发货人和经授权的收货人。 |
|
专项附约五 转运 |
第1章 海关转运 |
标准条款6 已明确列明必要细节的商业单证或运输单证应被接受为海关转运货物申报的详细说明部分。这种接受应在该单证上注明。 |
|
专项附约五 转运 |
第1章 海关转运 |
建议条款7 海关应接受已符合海关各项要求的有关货物的商业单证或运输单证作为海关转运的货物申报。这种接受应在该单证上注明。 |
【小平219】:是否可以采用商业单证或运输单证作为有关转关运输的海关申报单证,需要商讨。 |
专项附约五 转运 |
第1章 海关转运 |
标准条款8 发运地海关应采取一切必要行动使目的地办公机构得以识别货物,并查明任何非法行为。 |
|
专项附约五 转运 |
第1章 海关转运 |
标准条款10 当货物以运栽装置运送并要求施加海关封志时,如果运载装置是以下列方式构造和装备的,海关封志应施加在运载装置上: |
|
专项附约五 转运 |
第1章 海关转运 |
标准条款12 如果货物原则上应加封运送,而对运载装置无法有效加封时,应以下列方式确保货物能够被识别以及任何非法行为能够被及时发现: |
【叶茂标222】:这一条的在中国海关体现基本只有海关押运,其他几条基本没体现。但这几条的也具备执行性,建议监管办法修订时可以参考。 |
专项附约五 转运 |
第1章 海关转运 |
标准条款13 海关对海关转运规定期限时,该转运期限应足以进行海关转运的作业。 |
|
专项附约五 转运 |
第1章 海关转运 |
标准条款14 应有关的人请求,且海关认为理由正当的,海关应延长原定期限。 |
|
专项附约五 转运 |
第1章 海关转运 |
标准条款15 海关只有在认为确属必要时,方应: |
|
专项附约五 转运 |
第1章 海关转运 |
标准条款16 在适用海关转运时所使用的海关封志和固定物应符合本章附录中所规定的最低要求。 |
|
专项附约五 转运 |
第1章 海关转运 |
建议条款17 在海关转运作业中,应接受由外国海关施加的海关封志和识别标记,除非: |
【小平223】:应对此进行研究讨论。 |
专项附约五 转运 |
第1章 海关转运 |
建议条款18 如果有关的海关办公机构检查海关封志和固定物或者查验货物,该海关办公机构应在转运单证上记录结果。 |
|
专项附约五 转运 |
第1章 海关转运 |
建议条款21 海关应允许运输海关转运货物的运栽装置同时栽有其他货物,条件是海关确认海关转运货物能够被识别,并且海关的其他要求均会满足。 |
|
专项附约五 转运 |
第1章 海关转运 |
建议条款22 海关应要求有关的人迅速向最近的海关办公机构或其他主管机构报告对海关转运作业有直接影响的意外事故或其他不可预见的事件。 |
|
专项附约五 转运 |
第1章 海关转运 |
标准条款23 对于海关转运作业的结束,国家立法只应要求在规定期限内向目的地办公机构提交货物和有关的货物申报、货物未经任何改变和使用、海关封志、固定物或识别标记均完整无缺。 |
|
专项附约五 转运 |
第1章 海关转运 |
标准条款24 货物一旦处于目的地办公机构的监管之下,该办公机构应在确认各项条件均已满足后立即安排结束海关转运作业。 |
|
专项附约五 转运 |
第1章 海关转运 |
建议条款25 货物未按规定路线运输或未遵守期限的规定,如果海关确认已符合其他要求,则不应征收可能发生的任何税费。 |
|
专项附约五 转运 |
第1章 海关转运 |
建议条款26 缔约方应认真考虑加入有关海关转运的国际文件的可能性。如果还不适宜加入这类国际文件,缔约方在拟订双边或多边协定以建立国际海关转运制度时,应考虑本章中的标准条款和建议条款。 |
|
专项附约五 转运 |
第2章 转装 |
标准条款2 如果符合海关规定的条件,允许转装的货物不应缴纳税费。 |
|
专项附约五 转运 |
第2章 转装 |
建议条款3 不应仅由于货物的原产国、发运国和目的国等原因而拒绝转装。 |
|
专项附约五 转运 |
第2章 转装 |
标准条款4 在转装中只应要求一份货物申报。 |
|
专项附约五 转运 |
第2章 转装 |
标准条款5 已明确列明必要细节的商业单证或运输单证应被接受为转装货物申报的详细说明部分。这种接受应在该单证上注明。 |
【叶茂标228】:这个商业单证和运输单证作为被接受申报说明部分,在公约里体现较多。中国海关法对于运输单,主要是提运单和舱单有规定,但是对于商业单证作为海关接受的说明部分的地位还是较低。 |
专项附约五 转运 |
第2章 转装 |
建议条款6 海关应接受已符合海关各项要求的有关货物的商业单证或运输单证作为转装货物的申报。这种接受应在该单证上注明。 |
|
专项附约五 转运 |
第2章 转装 |
标准条款7 海关认为必要时,应在货物进口时采取行动以保证在出口时能够识别转装的货物,并能及时查明任何非法行为。 |
|
专项附约五 转运 |
第2章 转装 |
标准条款8 如果海关规定申报转装货物的出口期限,该期限应足以完成转装。 |
|
专项附约五 转运 |
第2章 转装 |
建议条款9 应有关的人请求,且海关认为理由正当的,海关应延长原定期限。 |
|
专项附约五 转运 |
第2章 转装 |
建议条款10 货物未遵守期限的规定,如果海关确认已符合其他要求,则不应征收可能发生的任何税费。 |
|
专项附约五 转运 |
第2章 转装 |
建议条款11 应有关的人请求,海关应尽可能允许对转装货物进行可能便利其出口的作业,对此海关可规定应予满足的条件。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
标准条款2 海关应允许运输货物沿岸运输制度项下货物的船舶同时载有其他货物,条件是海关确认货物能够被识别,并且海关的其他要求均会满足。 |
【小平230】:问题翻译! |
专项附约五 转运 |
第3章 货物的沿岸运输 |
建议条款3 海关只有在认为监管所必需时,方应要求货物沿岸运输制度项下的自由流通货物与船舶上装栽的其他货物分开堆装。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
建议条款4 应有关的人请求,且符合海关认定的必要条件的,海关应允许拟在沿岸航行途中停靠外国港口的船舶运输货物沿岸运输制度项下的货物。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
建议条款5 当拟在关境外的某一或若干地区停靠的船舶获准运送货物沿岸运输制度项下的货物时,只有应有关的人请求,或当海关认为保证货物不被暗中转移或掺入其他货物所必需时,方应对货物施封。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
建议条款6 当运载货物沿岸运输制度项下的货物的船舶被迫偏离原定航线并停靠于关境外的地点时,海关只要确认货物仍是原来的货物,就应认为这些货物仍处在该制度项下。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
标准条款7 国家立法应规定准许货物沿岸运输制度项下的货物装卸的地点和可以装卸的时间。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
建议条款8 应有关的人请求,海关应允许只栽有货物沿岸运输制度项下的自由流通货物的船舶在任何地点、任何时间装卸该类货物。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
建议条款9 应有关的人请求,海关应允许货物沿岸运输制度项下的货物在为此通常批准的地点以外装卸,即使船舶还载有未申报的进口货物或其他海关制度项下的货物。所收取的任何费用应大致以所提供劳务的成本为限。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
建议条款10 当运输货物沿岸运输制度项下的货物的船舶中途改变航程时,应有关的人 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
标准条款11 因意外事故或不可抗力而阻断货物沿岸运输制度项下货物的运输时,海关应要求船长或其他有关的人采取合理的预防措施,防止货物擅自进入流通,并且将事故的性质或阻断货物运输的其他情况通知海关或者其他主管机构。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
标准条款12 当运输货物沿岸运输制度项下货物的船舶运送未申报货物或其他海关制度项下的货物时,海关应允许货物沿岸运输制度项下的货物在该船舶抵达装卸地点时尽快装卸。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
标准条款13 海关只应要求船长或其他有关的人提交一份单一单证,栽明船舶详情,列明货物沿岸运输制度项下的货物,并申明在关境内货物将要卸载的(若干)港口。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
建议条款14 对于长期在特定口岸之间从事航运的船舶,海关应给予运送货物沿岸运输制度项下货物的总许可。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
建议条款15 在给予了船舶总许可以后,货物装运之前海关只应要求提供一份按货物沿岸运输制度运送的货物的清单。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
建议条款16 对于取得确定许可的船舶所卸栽的货物,海关只应要求船长或其他有关的人提交一份列明在该口岸卸栽货物的许可文件。对于已取得总许可的船舶,只应要求提交一份卸载货物清单。 |
|
专项附约五 转运 |
第3章 货物的沿岸运输 |
标准条款17 按货物沿岸运输制度运输的自由流通货物,出口时应征出口税费或应受出口禁限的,只有在海关认为确属必要时,方应要求提供担保。 |
|
专项附约六 加工 |
第3章 出口退税 |
标准条款2 国家立法应列举可要求退税的情况。 |
【李宇284】:已实施。《海关法》第33条、《中华人民共和国海关加工贸易货物监管办法》第5条第2款有明确规定。 |
专项附约六 加工 |
第3章 出口退税 |
标准条款7 退税申请经核实后,应尽快支付退税。 |
【李宇290】:已实施。中国海关对退还税款有明确规定。 |
专项附约六 加工 |
第3章 出口退税 |
建议条款8 国家立法应规定使用电子转账支付退税。 |
【李宇291】:已实施。中国海关对退还税款有明确规定。 |
专项附约六 加工 |
第4章 内销货物的加工 |
标准条款2 满足下列条件方可准予加工货物供境内使用: |
【李宇295】:已实施。《海关法》第33条、《中华人民共和国海关加工贸易货物监管办法》第31条对制成品内销有规定。近年来中国加工贸易政策是鼓励企业内销成品,对成品内销已经不要求实施批准,企业可先内销后再向海关集中申报。条款规定、实施与中国海关实践有差异。 |
专项附约六 加工 |
第4章 内销货物的加工 |
标准条款3 国家立法应规定可进行加工货物供境内使用的货物的种类以及许可的作业。 |
【李宇296】:中国海关对内销无限制,未做规定。近年来中国加工贸易政策是鼓励企业内销成品,对成品内销已经不要求实施批准,企业可先内销后再向海关集中申报。条款规定、实施与中国海关实践有差异。 |
专项附约六 加工 |
第4章 内销货物的加工 |
标准条款4 加工货物供境内使用不应仅限于直接从国外进口的货物,也应给予己置于另一海关制度下的货物。 |
【李宇297】:已实施。中国海关对加工贸易制成品内销可以是加工贸易企业内销,也可以是深加工后内销或流转到特殊区域、保税仓库后内销。 |
专项附约六 加工 |
第4章 内销货物的加工 |
标准条款5 从事加工货物供境内使用的权利不应仅限于进口货物的所有人。 |
|
专项附约六 加工 |
第4章 内销货物的加工 |
建议条款6 对于长期从事加工货物供境内使用的人,应其请求,应给予从事此种作业的总许可。 |
【李宇299】:已实施。中国海关有集中内销规定。 |
专项附约六 加工 |
第4章 内销货物的加工 |
标准条款7 如果加工货物供境内使用所得的产品已通关供境内使用,加工货物供境内使用即应结束。 |
【李宇300】:已实施。中国海关加工贸易制成品内销后该制成品所含保税料件即可在手册中核扣。 |
专项附约六 加工 |
第4章 内销货物的加工 |
标准条款8 如果理由正当,符合规定条件并办理相应手续后,将制造、加工、处理所得产品置于另一海关制度下,应有关的人请求,海关应准予结束加工货物供境内使用。 |
【李宇301】:已实施。制成品可以内销,也可以结转至其他企业或流转到特殊区域或保税监管场所,对原加工贸易企业,该部分制成品列入核销范围。 |
专项附约六 加工 |
第4章 内销货物的加工 |
标准条款9 加工货物供境内使用所剩余的废碎料,如果通关供境内使用,应按在相同状态下进口该种废碎料应适用的进口税费征税。 |
【李宇302】:已充分实施。《中华人民共和国海关加工贸易货物监管办法》第33条有明确规定。 |
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款2 国家立法应定义违反海关法行为,并确定对违反海关法行为进行调查、定案以及在适合的情况下予以行政处理的条件。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款3 国家立法应规定哪些与实施违反海关法行为有关联的人负有责任。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款4 国家立法应规定超过即不追究违反海关法行为的期限及该期限的起始日期。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款5 国家立法应规定海关行使下列权力的条件: |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款6 只有在有充分理由怀疑有走私或其他严重违反海关法行为的情况下,才能为海关的目的进行搜身。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款7 除非有充分理由怀疑有走私或者其他严重违反海关法行为,海关不得搜查场所。 |
【小平307】:公约对搜查场所的限制要求高于中国海关。 |
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款8 海关应尽快告知有关的人其受指控的违法行为的性质,可能触犯的法律条文,在适当的情况下,还应告知其可能受到的处罚。 |
【叶茂标308】:这一条中国海关立法和实操与公约还是有差距。 |
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款9 国家立法应对发现违反海关法行为后海关遵循的程序以及海关可以采取的措施作出规定。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
建议条款10 海关应在违法行为报告或行政记录上列出违反海关法行为和所采取措施的详细情况。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款11 只有在下列情况下,海关方应查封货物和/或运输工具: |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款12 如果货物仅有一部分涉及违反海关法行为,只应查封或扣留该部分货物,条件是海关确认其余部分未直接或间接地用于实施违反海关法行为。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款13 当海关查封或扣留货物和/或运输工具时,应向有关的人提供文件以表明; |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
建议条款14 对于查封或扣留的货物,如果既没有受到禁限,又不是在以后的程序中用作证据的,海关应凭充分担保放行。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
建议条款15 如果海关确认下列情况属实,对用于实施违反海关法行为而被查封或扣留的运输工具,应予放行: |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
建议条款16 只有在下列情况下,方应将运输工具没收或充公: |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
建议条款17 查封或扣留的货物,在被决定予以没收或充公,或放弃给国库以前,不应由海关变卖或以其他方法处理,除非该货物有迅速变质的可能,或由于其性质不宜由海关储存。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款18 国家立法应规定海关与扣人有关的权力,并应规定行使这种权力的条件,特别是超出即应由司法机关审查该扣留的期限。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款19 如果可行,海关应采取必要措施以确保在发现违反海关法行为后尽快: |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
建议条款20 在货物通关过程中,如果发现有情节轻微的违反海关法行为,应可由发现该行为的海关办公机构处理。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款22 国家立法应对可用行政处理解决的各类违反海关法行为所适用的处罚作出规定,并应指定有权实施处罚的海关办公机构。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款23 对违反海关法行为的行政处理所适用的处罚的轻重或罚款的数额,应根据所实施的违反海关法行为的严重性或重要性以及有关的人与海关办理业务的记录来决定。 |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款26 查封或扣留的货物,或者变卖该货物所得价款在扣除了一切税费和发生的其他费用后,应: |
|
专项附约八 违法行为 |
第1章 违反海关法行为 |
标准条款27 受到行政处理的违反海关法行为中所牵涉的任何人,应有权向独立于海关的机构申诉,除非他已选择接受协商解决。 |
【叶茂标312】:目前除了司法途径,在行政序列方面没有专门立法规定对于海关执法的申诉。 |
专项附约九 特别制度 |
第1章 旅客 |
标准条款3 海关应指定可完成与旅客有关的海关手续的海关办公机构。在确定这些办公机构的职权、地点和工作时间时,海关应特别考虑到地理位置及现有的客流量。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款4 乘私人用运输工具进入或离开一国的旅客,应当允许其无须离开所乘的运输工具完成所有必要的海关手续,但应遵守适当的海关监管。 |
|
专项附约九 特别制度 |
第1章 旅客 |
建议条款5 乘商用公路车辆或火车进入或离开一国的旅客,应当允许其无须离开所乘的运输工具完成所有必要的海关手续。 |
【叶茂标313】:与公约这两条相比,差距还是有的 |
专项附约九 特别制度 |
第1章 旅客 |
建议条款6 双通道制度应用于对旅客的海关监管以及旅客所携货物的通关,如合适,还应用于其私人用运输工具的通关。 |
|
专项附约九 特别制度 |
第1章 旅客 |
建议条款7 无论使用的运输方式如何,都不应因海关的目的而要求单独提供旅客名单或其所携行李的清单。 |
|
专项附约九 特别制度 |
第1章 旅客 |
建议条款8 海关应与其他部门和贸易界合作,寻求使用可得到的国际标准化旅客预报信息,以便对旅客的海关监管以及旅客所携货物的通关。 |
|
专项附约九 特别制度 |
第1章 旅客 |
建议条款9 应允许旅客口头申报其携带的货物。但如果旅客携带的货物已构成商业性进出口,或其价值或数量已超过国家立法规定的限额时,海关可要求提供一份书面申报或电子申报。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款10 只有在例外情况下,并且有正当理由怀疑有走私或其他违法行为时,方应为海关监管的目的,对旅客进行搜身。 |
【小平314】:有关中国海关对旅客进行搜身的条件待考察。 |
专项附约九 特别制度 |
第1章 旅客 |
标准条款11 在下列情况下,旅客所携货物应按照海关规定的条件储存或保存,等待按适当的海关制度通关、复出口或根据国家立法作其他处理: |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款12 分离运输行李(在旅客之前或之后进出境的行李)应按随身携带行李适用的海关制度或其他简化海关制度通关。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款13 应允许旅客委托别人代办分离运输行李的通关手续。 |
|
专项附约九 特别制度 |
第1章 旅客 |
建议条款14 按照适用于旅客的便利而申报供境内使用的货物,如其进口系非商业性的,且其总价值或总量未超过国家立法规定的数额,应实行按单一税率征税的制度。 |
|
专项附约九 特别制度 |
第1章 旅客 |
建议条款15 如可能,旅客使用信用卡或银行卡作为对海关所提供劳务的费用以及税费的支付手段,应被接受。 |
|
专项附约九 特别制度 |
第1章 旅客 |
建议条款16 海关允许旅客免除进口税费进口的烟草制品、葡萄酒、烈性酒和香水的数量应不少于: |
|
专项附约九 特别制度 |
第1章 旅客 |
建议条款17 除在规定限量内而免除进口税费进口的消费品之外,应允许旅客免除进口税费进口总价值为75 特别提款权的非商业性货物。对于一定年龄以下的人、频繁出入境的人或出境时间少于24 小时的人,可以规定更低的数额。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款18 应允许返境居民免除进口税费复进口其出境时带出的任何在该国自由流通的个人物品和私人用运输工具。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款19 对于非居民的个人物品暂准进口,海关不应要求提供海关单证或担保,除非: |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款21 如果有必要对非居民个人物品提交暂准进口申报,暂准进口的期限应参考旅客在境内停留时间确定,条件是不得超过国家立法规定的期限。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款22 应旅客请求且海关认为理由正当的,海关应延长对非居民个人物品原定的暂准进口期限,条件是不得超过国家立法规定的期限。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款23 非居民的私人用运输工具应允许其暂准进口。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款24 私人用运输工具的正常油箱内所存的燃料应允许其免除进口税费进口。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款25 给予私人用运输工具的便利,不论其为非居民所有还是租用或借用,也不论其与旅客同时还是在前或以后达到,均应适用。 |
|
专项附约九 特别制度 |
第1章 旅客 |
建议条款27 对暂准进口的非居民私人用运输工具,如果要求提供海关单证或担保,海关应接受国际标准单证及担保。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款28 如果有必要对暂准进口的非居民私人用运输工具提交暂准进口申报,暂准进口的期限应参考该非居民在境内停留时间确定,条件是不得超过国家立法规定的期限。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款29 应有关的人请求,且海关认为理由正当的,海关应延长对非居民私人用运输工具原定的暂准进口期限,条件是不得超过国家立法规定的期限。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款30 供暂留国内的私人用运输工具维修用的备件,应准予暂准进口。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款31 海关应允许非居民的暂准进口货物从一个海关办公机构进口而从另一个海关办公机构出口。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款32 对由于意外事故或不可抗力遭受严重损坏或损毁的非居民私人用运输工具或个人物品,海关不应要求其复出口。 |
【小平316】:这一条是否有国内对应规定以及实施情况待考察。 |
专项附约九 特别制度 |
第1章 旅客 |
标准条款34 旅客在履行必要的手续和缴纳应征的出口税费后,应允许其出口商业性物。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款35 经出国居民请求,海关当局应对某些物品采取识别措施,以便利其免除税费复进口。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款36 只有在例外情况下,方应要求出国居民为其个人物品及私人用运输工具提供暂准出口单证。 |
|
专项附约九 特别制度 |
第1章 旅客 |
建议条款37 如果提供现金担保,应规定由复出口办公机构退还担保金,即使货物并非从该办公机构进口。 |
|
专项附约九 特别制度 |
第1章 旅客 |
标准条款38 未离开过境区域的过境旅客,不应要求其接受任何海关监管。但是海关应有权对过境区域维持一般性监视,在怀疑有违反海关法行为时有权采取必要行动。 |
|
专项附约九 特别制度 |
第1章 旅客 |
建议条款39 关于对旅客适用的海关便利的信息,应当用有关国家的官方语言以及被认为有用的语言印发。 |
|
专项附约九 特别制度 |
第2章 邮递运输 |
标准条款3 邮件的通关应尽快办理。 |
|
专项附约九 特别制度 |
第2章 邮递运输 |
标准条款4 邮件中的货物无论处于自由流通状态或是处于一种海关制度下,都应允许出口。 |
|
专项附约九 特别制度 |
第2章 邮递运输 |
标准条款5 邮件中的货物无论是要通关供境内使用还是要置于另一海关制度下,都应允许进口。 |
|
专项附约九 特别制度 |
第2章 邮递运输 |
标准条款6 海关应向邮政部门指明为了海关监管的目的而应向海关交验的邮件以及交验的方法。 |
|
专项附约九 特别制度 |
第2章 邮递运输 |
标准条款7 海关不应为了海关监管的目的而在邮件出口时要求交验,除非邮件中包含:必须经核准方能出口的货物;应受出口禁限或应缴纳出口税费的货物; |
|
专项附约九 特别制度 |
第2章 邮递运输 |
建议条款8 作为一项总的原则,海关不应要求交验下列进口邮件:(a) 只包含个人信息的明信片和信函;(b) 盲文读物;(c) 不需缴纳进口税费的印刷品。 |
|
专项附约九 特别制度 |
第2章 邮递运输 |
标准条款9 当从CN22 或CN23 以及随附单证上可以得到海关要求的所有信息时,CN22 或CN23 应为货物申报,除非: |
|
专项附约九 特别制度 |
第2章 邮递运输 |
标准条款11 对邮件中的货物征收税费时,海关应尽可能做最简便的安排。 |
|
专项附约九 特别制度 |
第3章 商用运输工具 |
标准条款1 适用于商用运输工具的海关手续受本章条文约束,并在可适用的范围内,使用总附约。 |
【嘉楠319】:实施,有差异; |
专项附约九 特别制度 |
第3章 商用运输工具 |
建议条款2 适用于商用运输工具的海关手续,不论该商用运输工具的注册国或所属国,也不论其发运国或目的国,均应平等适用。 |
【嘉楠320】:实施,有差异; |
专项附约九 特别制度 |
第3章 商用运输工具 |
建议条款3 商用运输工具,不论是否载货,如果在暂准进口国的关境内不作境内运输,应有条件免纳进口税费暂准进境。除在使用上的正常损耗以及润滑油、燃料的正常消耗和必要的修理外,商用运输工具必须不作任何改变而复出境。 |
【嘉楠321】:实施,但有差异; |
专项附约九 特别制度 |
第3章 商用运输工具 |
标准条款4 只有当海关认为确系海关监管必要时,方应要求为在国外合法登记的商用运输工具提供担保或暂准进境单证。 |
|
专项附约九 特别制度 |
第3章 商用运输工具 |
标准条款5 如果海关确定商用运输工具复出境的期限,应考虑到拟进行的运输作业的所有情况。 |
|
专项附约九 特别制度 |
第3章 商用运输工具 |
建议条款6 应有关的人请求,且海关认为理由正当的,海关应延长其原定期限。 |
【嘉楠322】:实施,但有差异; |
专项附约九 特别制度 |
第3章 商用运输工具 |
建议条款7 供装卸、处理和保护货物用的专门设备,不论其能否脱离商用运输工具单独使用,如果是随商用运输工具进境并将随其复出境的,应有条件地免纳进口税费而暂准进境。 |
|
专项附约九 特别制度 |
第3章 商用运输工具 |
建议条款8 在对已暂准进境的商用运输工具进行修理或保养的过程中,需要对商用运输工具中所装配的或在商用运输工具上使用的部件和设备进行替换的,供替换用的部件和设备应有条件地免纳进口税费而暂准进境。 |
【嘉楠323】:实施,但有差异; |
专项附约九 特别制度 |
第3章 商用运输工具 |
标准条款9 如果要求在商用运输工具到达时向海关提交到达申报,要求提供的细节应以确保遵守海关法所必需的为限。 |
【嘉楠325】:基本实施 |
专项附约九 特别制度 |
第3章 商用运输工具 |
标准条款10 海关应尽量减少要求向其递交的到达申报的份数。 |
【嘉楠326】:实施,有差异 |
专项附约九 特别制度 |
第3章 商用运输工具 |
标准条款11 不应要求商用运输工具到达时向海关交验或提交的单证必须是经过商用运输工具到达国驻外代表认证、核实、鉴定或事先处理过的。 |
【嘉楠327】:实施 |
专项附约九 特别制度 |
第3章 商用运输工具 |
标准条款12 如果商用运输工具在关境内连续停靠而期间没有到其他国家停靠,所适用的海关手续应尽可能简便,并应考虑已经采取的海关监管措施。 |
【嘉楠328】:实施缺失 |
专项附约九 特别制度 |
第3章 商用运输工具 |
标准条款13 商用运输工具在离开关境时适用的海关手续应限于确保: |
【嘉楠329】:已基本实施 |
专项附约九 特别制度 |
第3章 商用运输工具 |
建议条款14 将与到达申报相同的表格作为离开申报使用,如果指明是为了离开使用,海关应予以准许。 |
【嘉楠330】:有差异,实施不相符 |
专项附约九 特别制度 |
第3章 商用运输工具 |
建议条款15 应允许商用运输工具从一海关办公机构进境而从另一海关办公机构出境。 |
【嘉楠331】:完全实施 |
专项附约九 特别制度 |
第4章 备用品 |
建议条款2 不论船舶、航空器或火车的注册国或所属国如何,备用品的海关待遇应平等适用。 |
|
专项附约九 特别制度 |
第4章 备用品 |
标准条款3 到达关境的船舶或航空器上所装载的备用品,如果仍留在船舶或航空器上,应免除进口税费。 |
|
专项附约九 特别制度 |
第4章 备用品 |
建议条款4 进口供给国际特快列车上的旅客和运输工具服务人员的供消费的备用品,应免除进口税费,条件是: |
|
专项附约九 特别制度 |
第4章 备用品 |
标准条款5 到达关境的船舶、航空器或火车上所装载的供消费的备用品,如果为上述运输工具运行和保养所必需,且在上述运输工具停留关境期间留在该运输工具上,应免除进口税费。 |
|
专项附约九 特别制度 |
第4章 备用品 |
标准条款6 当海关要求就到达关境的船舶上装载的备用品进行申报时,要求提供的信息应以海关监管所必需的为限。 |
|
专项附约九 特别制度 |
第4章 备用品 |
建议条款7 海关允许从船上装载的备用品中分发的备用品的数量,应在船舶到达关境时向海关交验的有关备用品申报中记载,不应要求就此向海关另行提交单据。 |
|
专项附约九 特别制度 |
第4章 备用品 |
建议条款8 船舶停留关境期间向船舶供应的备用品数量应在海关所要求的任何有关备用品申报中记载。 |
|
专项附约九 特别制度 |
第4章 备用品 |
标准条款9 海关不应要求对留在航空器上的备用品另行申报。 |
|
专项附约九 特别制度 |
第4章 备用品 |
标准条款10 在船舶停留关境期间,海关应允许分发船舶装载的供消费的备用品,其数量应为海关考虑了旅客和船员人数和停留时间后认为合理的数量。 |
|
专项附约九 特别制度 |
第4章 备用品 |
建议条款11 当船舶在船坞或船厂修理时,如果停留在船坞或船厂的期间被认为是合理的,海关应允许向船员分发供消费的备用品。 |
|
专项附约九 特别制度 |
第4章 备用品 |
建议条款12 当航空器将在关境内一个或一个以上机场降落时,海关应允许在中途站停留期间和航行期间分发所载的供消费的备用品。 |
|
专项附约九 特别制度 |
第4章 备用品 |
标准条款13 海关应要求承运人采取适当措施以防止未经批准使用备用品,包括必要时对备用品施封。 |
|
专项附约九 特别制度 |
第4章 备用品 |
标准条款14 只有在海关认为必要时,方应要求在船舶、航空器或火车停留关境期间将备用品移至别处储存。 |
|
专项附约九 特别制度 |
第4章 备用品 |
标准条款15 驶往外国终点港的船舶和航空器,应有权免除税费装载: |
|
专项附约九 特别制度 |
第4章 备用品 |
标准条款16 当船舶和航空器已经到达关境并需为驶往关境内的最终目的地补充备用品时,应允许免除税费补充备用品。 |
|
专项附约九 特别制度 |
第4章 备用品 |
标准条款17 海关应允许分发在船舶或航空器停留关境期间向其供应的供消费的备用品,其条件与本章规定的、适用于到达关境的船舶或航空器上已装载的供消费的备用品相同。 |
|
专项附约九 特别制度 |
第4章 备用品 |
建议条款18 在船舶驶离关境时,不应要求对备用品另行申报。 |
|
专项附约九 特别制度 |
第4章 备用品 |
标准条款19 如果要求在船舶或航空器离境时对所载备用品进行申报,要求的信息应以海关监管所必需的为限。 |
|
专项附约九 特别制度 |
第4章 备用品 |
标准条款20 对已经到达关境的船舶、航空器和火车上所载的备用品,应允许其:(1) 通关供境内使用或者置于另一海关制度下,但必须符合规定条件并办理相应手续;或(2) 经海关事先批准,分别转给国际运输中的其他船舶、航空器或火车。 |
|
专项附约九 特别制度 |
第5章 救援物资 |
标准条款2 救援物资的出口、转运、暂准进口和进口的通关应优先办理。 |
|
专项附约九 特别制度 |
第5章 救援物资 |
标准条款3 对于救援物资,海关应规定: |
|
专项附约九 特别制度 |
第5章 救援物资 |
建议条款4 无论救援物资原产国、发运国或目的国如何,都应予以通关。 |
|
专项附约九 特别制度 |
第5章 救援物资 |
建议条款5 救援物资应免受任何经济性出口禁限并免除任何出口税费。 |
|
专项附约九 特别制度 |
第5章 救援物资 |
建议条款6 经批准的组织所收到的作为馈赠的救援物资,由该组织使用或在该组织监督下使用的,或由该组织免费发放或是在该组 织监督下免费发放的,应准予免除进口税费进口并免受经济性进口禁限。 |
|
专项附约十 原产地规则 |
第1章 原产地规则 |
标准条款1 为了执行海关在进口或出口时负责实施的措施,应按本附约的规定制订必要的原产地规则。 |
|
专项附约十 原产地规则 |
第1章 原产地规则 |
建议条款3 如有两个以上的国家参与货物的生产,该货的原产地应按实质性改变的准则审定之。 |
|
专项附约十 原产地规则 |
第1章 原产地规则 |
建议条款4 当实施实质性改变的准则时,应采用HS税则分类目录。 |
|
专项附约十 原产地规则 |
第1章 原产地规则 |
建议条款5 如实质性改变的准则系用从价百分比条款所订,其应审定的价值为: |
|
专项附约十 原产地规则 |
第1章 原产地规则 |
建议条款6 对于货物的主要特性或性质未起或略起作用的作业,尤其是下表所列的一个或一个以上的作业,不应认为是实质性的制造或加工。 |
|
专项附约十 原产地规则 |
第1章 原产地规则 |
建议条款7 机器、用具、装置或车辆所用的附件、备件和工具,如系进口、并常常一同出售的,其种类和数量与该设备的正常配备相符时,应认为与该机器、用具、装置或车辆属于同一原产地。 |
|
专项附约十 原产地规则 |
第1章 原产地规则 |
建议条款9 为了审定原产地,包装物品应认为与其所装货物属于同一原产地,除非进口国国内法令规定为了征税须分开报关。在这种情况下,包装物品的原产地应与货物的原产地分别确定。 |
|
专项附约十 原产地规则 |
第1章 原产地规则 |
建议条款10 为了审定货物的原产地,如认为包装物品与货物属于同一原产地,特别是属于从价征税的,只应对通常可零售的货物包装的价格给予考虑。 |
|
专项附约十 原产地规则 |
第1章 原产地规则 |
标准条款11 为了审定货物的原产地,对货物制造加工时所用的能源、工厂、机器及工具的原产地应不作考虑。 |
|
专项附约十 原产地规则 |
第1章 原产地规则 |
标准条款13 原产地规则及其实施细则的变动,只能在给予充分宣传使新规定为出口市场及供货国的有关人等所周知后,方能生效。 |
|
专项附约十 原产地规则 |
第2章 原产地证件 |
建议条款 3 |
【叶茂标335】:也可考虑纳入中国海关立法,在暂准进口货物不能复出口时再验核产地。 |
专项附约十 原产地规则 |
第2章 原产地证件 |
建议条款4 当要求出示原产地证件的规则系由单方制订时,该规则至少每三年应检查一次。因为制订该规则时的经济贸易情况如已发生变化,因而必须审明该规则是否仍然适当。 |
【小平336】:每三年审核一次,这一点在中国海关原产地相关制度中没有规定; |
专项附约十 原产地规则 |
第2章 原产地证件 |
建议条款5 当进口国海关当局怀疑货物有欺诈情况时,可以要求出示原产国有关当局签发的证件。 |
|
专项附约十 原产地规则 |
第2章 原产地证件 |
建议条款6 |
|
专项附约十 原产地规则 |
第2章 原产地证件 |
建议条款7 原产地证件格式应用出口国所选用的文字印制。如所用文字既非英文亦非法文,可以加印英法文。 |
|
专项附约十 原产地规则 |
第2章 原产地证件 |
建议条款8 如原产地证明未用进口国文字印制,该国海关当局自不应要求提供原产地证中各项目的译文。 |
|
专项附约十 原产地规则 |
第2章 原产地证件 |
标准条款9 本附约缔约各方,应在其接受本附约的通知书上或以后,指定有权签发原产地证的当局或团体。 |
|
专项附约十 原产地规则 |
第2章 原产地证件 |
建议条款10 如货物非从原产地直接进口,而系通过第三国运来者,该第三国的发证当局或团体应准按货物原产国原先所发的原产地证,签发原产地证。 |
|
专项附约十 原产地规则 |
第2章 原产地证件 |
建议条款11 有权签发原产地证的当局或团体,应将其签发的原产地证申请书,或供管理用的原产地证副本至少保存二年。 |
|
专项附约十 原产地规则 |
第2章 原产地证件 |
建议条款 12 如须出示原产地证件,在下列情况下应接受原产地声明: |
|
专项附约十 原产地规则 |
第2章 原产地证件 |
标准条款13 应制订处罚条款,以对付为了取得原产地证件,自己或指使他人伪造单证的人。 |
|
专项附约十 原产地规则 |
第3章 原产地证件的监管 |
标准条款1 为对原产地证件进行监管,所实行的行政互助应按本附约的规定办理。 |
|
专项附约十 原产地规则 |
第3章 原产地证件的监管 |
标准条款2 收到监管请求书的国家有关当局,如在相反情况下提出请求的一方当局不能给予同样协助时,可以不予理睬。 |
|
专项附约十 原产地规则 |
第3章 原产地证件的监管 |
建议条款3 接受本附约的缔约一方海关当局,可以请求已接受本附约、并已在关境内确定实行原产地证的缔约另一方有关当局,对原产地证按下列情况进行监管: |
|
专项附约十 原产地规则 |
第3章 原产地证件的监管 |
标准条款4 要求按标准条款第三条第3款,在抽查基础上进行的监管,应按该款进行核实并保证实行最低限度的和必要的适当监管。 |
|
专项附约十 原产地规则 |
第3章 原产地证件的监管 |
标准条款5 请求实行的监管应: |
|
专项附约十 原产地规则 |
第3章 原产地证件的监管 |
标准条款6 从本附约缔约一方收到监管请求的任何有关当局,应自行作必要监管,或由其他行政当局或经批准的团体作必要的调查。然后,给对方以答复。 |
|
专项附约十 原产地规则 |
第3章 原产地证件的监管 |
标准条款7 收到监管请求的当局应答复请求一方海关总局所提出的问题,并提供它认为与之有关的任何其他情报。 |
|
专项附约十 原产地规则 |
第3章 原产地证件的监管 |
标准条款8 对请求进行监管的答复,应在不超过六个月的规定期限内作出。如收到请求一方的当局,不能在六个月内答复时,该当局应如实通知请求一方的海关总局。 |
|
专项附约十 原产地规则 |
第3章 原产地证件的监管 |
标准条款9 请求进行的监管应在规定期限内提出。该项期限除因特种情况外,应从原产国证件送交提出请求国海关之日起的一年内为限。 |
|
专项附约十 原产地规则 |
第3章 原产地证件的监管 |
标准条款10 如货物非因受进口禁止或限制而被留置,亦无任何欺诈嫌疑等情时,请求实施的监管不应妨碍该货的放行。 |
|
专项附约十 原产地规则 |
第3章 原产地证件的监管 |
标准条款12 为了监管由有关当局或授权团体所发的原产地证件,所需单证应由该单位保存一个适当时期,该期限不应少于从证件签发之日起的两年期间。 |
|
专项附约十 原产地规则 |
第3章 原产地证件的监管 |
标准条款13 本附约缔约各方应规定该国有权接受监管请求的当局,并将其地址通知理事会秘书长,以便将此情报转知已接受本附约的其他缔约各方。 |
|
1