 海关法规查询系统
相关附件
解读︱企业收到《海关价格质疑通知书》应该怎么办?82.png
附件内容预览
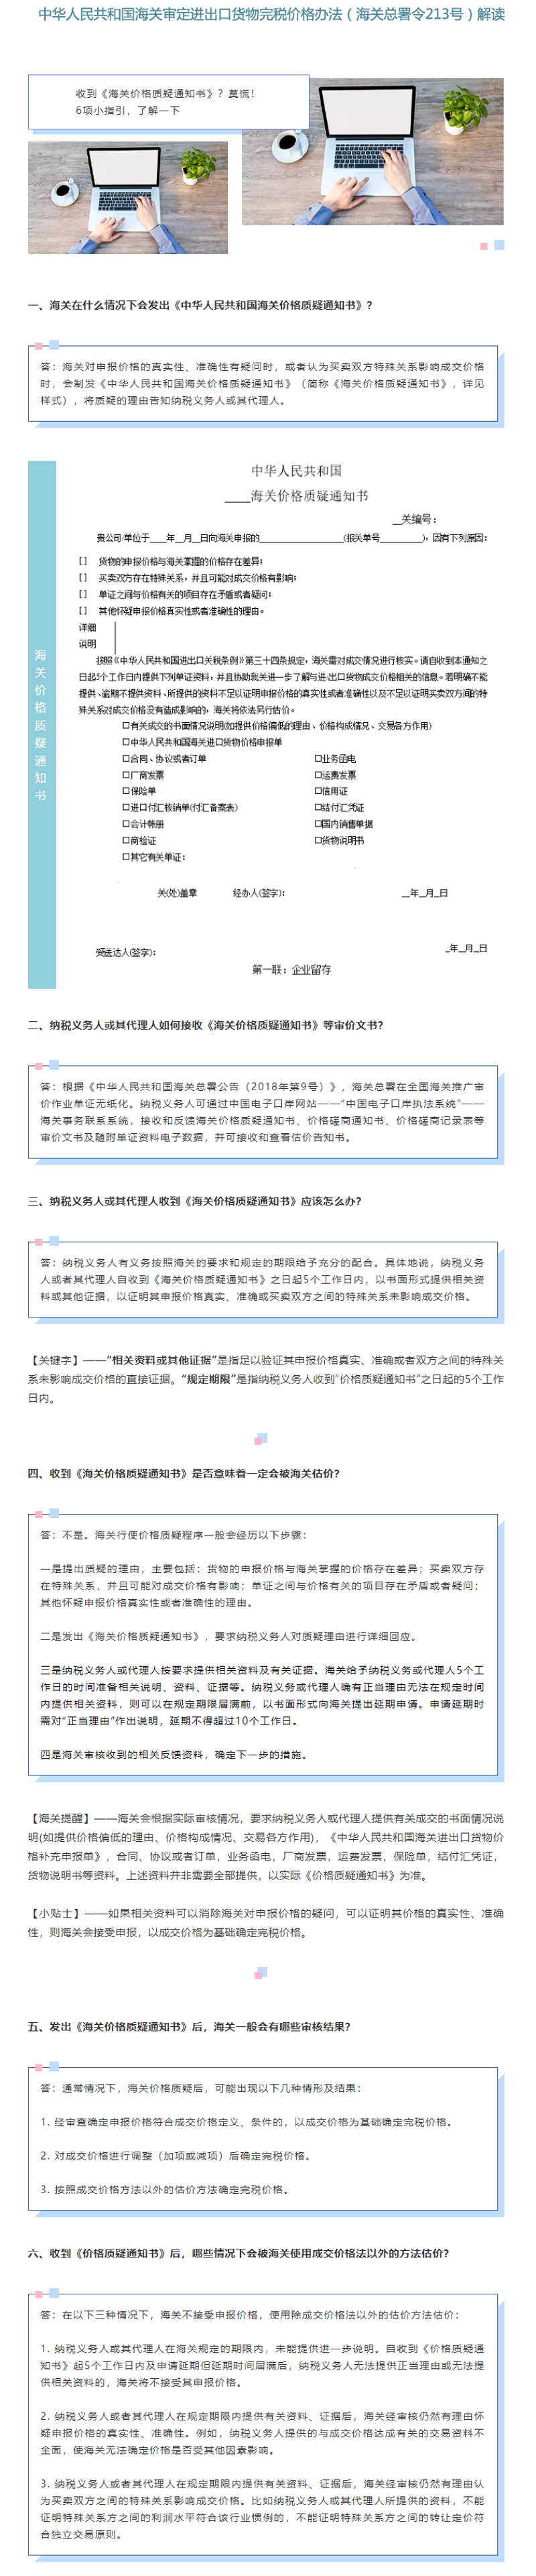
中华人民共和国海关审定进出口货物完税价格办法(海关总署令213号)解读 收到《海关价格质疑通知书》?莫慢! 6项小指引、了解一下 客:海关对申报价格的真实性、准确性有疑问时,或者认为买类双方特殊关系影响成变价格 会制发《中华人民共和国海关价格质舞通知书》(简称《海关价格质疑通知书》,详见 样式),将质疑的理由告知 知纳税义务人或其代理人。 中华人民共和国 —海关价格质疑通知书 (套 有x费品器”T/计,生的有园部 贷能神报价格与海关事提的价格存在差异: 买卖双方存在特师关系,并且可能对成交们格有影响! 举证之间与价格有关的项目存在子看或者研可; 《中华人民共和国送出口关税条例》三十四条规定,海对成交情况进行核实·请自收到本通知之 日起工作限有下证0进出文价成共中建中之 提供、盗解不提供资料、所提供的资料不以证明申报价格的真实注或者性及不是以证明买费双方面游 殊关系对成交价没有流成的,海关将依法另行估价。 预明和强供价格需纸理由、价格构成情况、交易方作用) 中华人民共和国每关进口货物价格申报单, 业务函电 口厂商发票 口运货发票 皖 信用证 校销单时汇备流料) 结付汇5证 口会计票册 国内销售单据 口商检证 货物说明书 第一联:企业留存 、纳税义务人或其代理人如何接收《海关价格质疑通知书》等审价文书? 答:根据《中华人民共和国海关总署公告(2018年第9号)》、海关总署在全国海关推 价作业单证无纸化。纳税义务人可通过中国电子口库网站- “中国电子口岸执法系统” 海关事务联系系统,接收和反馈海关价格质疑通知书、价格碳商通知书、价格碰商记录表等 带价文书及随用量正资料电子教理,并可接收和查看估价售知书。 三、纳税义务人或其代理人收到《海关价格质疑通知书》应该怎么办? 答:纳税义务人有义务按照海关的要求和规定的期限给予充分的配合。具体地说,纳税义务 人或者其代理人自收到《海美价格质疑通知书》之日起5个工作日内,以书面形式提供相关资 料我其他证据,以证明其申报价格真实,准确或买费双方之间的特殊关系未影响成交价格。 【关键字】—“相关资料或其他证据”是指足以验证其申报价格真实、准确或者双方之间的特殊关 系未影响成交价格的直接证据,“规定期限”是指纳税义务人收到”“价格质疑通知书”之日超的5个工作 日内。 每关行使价格质疑程序一股会经历以下步骤: 一是提出质疑的理由,主要包括:货物的申 申报价格与海关掌握的价格存在差异;买卖双方存 提由成精的由,主能质,实时在与价能间 其他怀疑申报价格真实性或者准确性的理由. 二是发出《海关价格质疑通知书》,要求纳税义务人对质疑理由进行详细回应。 三是纳税义务人或代理人按要求提供相关资料及有关证理。海关给予纳税义务或代理人5个工 作目的时间准备相关说明、资料、证等。纳税义务或代理人确有正当理由无法在规定时间 内提供相美资料,则可以在规定期限属满韵,以书面形式向海关提出延期申请。申请延期时 需对”正当理由“作比 出说明,延期不得超过10个工作日。 四是海次封落支测的相关反培资料、坚能下一步的游8。 【海关提翻】——海关会根据实际审核情况,要求纳税义务人或代理人提供有关成变的书面情况说 (如提供价格偿低的理出、价格物成况、交各方作用:《中国人民共和关出口物价 指补充申报单》,合同、协议或者订单,业务函电,厂商发票,运费发票,保险单,结付汇凭证, 货物说明书等资料。上述资料并非需要全部提供,以实际《价格质疑通知书》为准。 性,则海关会接受申报,以成交价格为基础确定完税价格。 五、发出《海关价格质疑通知书》后,海关一股会有哪些审核结果? 答:通常情况下,海关价格质疑后, ,可能出现以下几种情形及结果: 1.经审查确定申报价格符合成交价格定义、条件的,以成交价格为基础确定完税价格. 2.对成交价格进行调整(加项或减项)后确定完税价格。 3.按照成交价格方法以外的估价方法确定完税价格。 六、收到《价格质疑通知书》后,哪些情况下会被海关使用成交价格法以外的方法估价 ,海美不接受申报价格,使用除成变价格法以外的估价方法估价: 1.纳税义务人或其代理人在海关规定的期限内,未能提供进一步说明。自收到《价格质疑透 群地K备留翻源出丝糖地K人战入健第“叫道通全动能能管管理量限限日动工解《限 供相关资料的, 不接受其申报价格。 申报价格的真实性、准确性。例如,纳税义务人提供的与成变价格达成有美的交易资料不 能基图是其期和叫舞年性界地术点最影“通州 证据后, 、海关经审核仍然有理由认 为买卖双方之间的特殊关系影响成交价格。比如纳税义务人或其代理人所提供的资料,不能 热名报工:5国相机水线器器品 台独立交易原则。