 海关法规查询系统
相关附件
76号公告解读82.jpg
附件内容预览
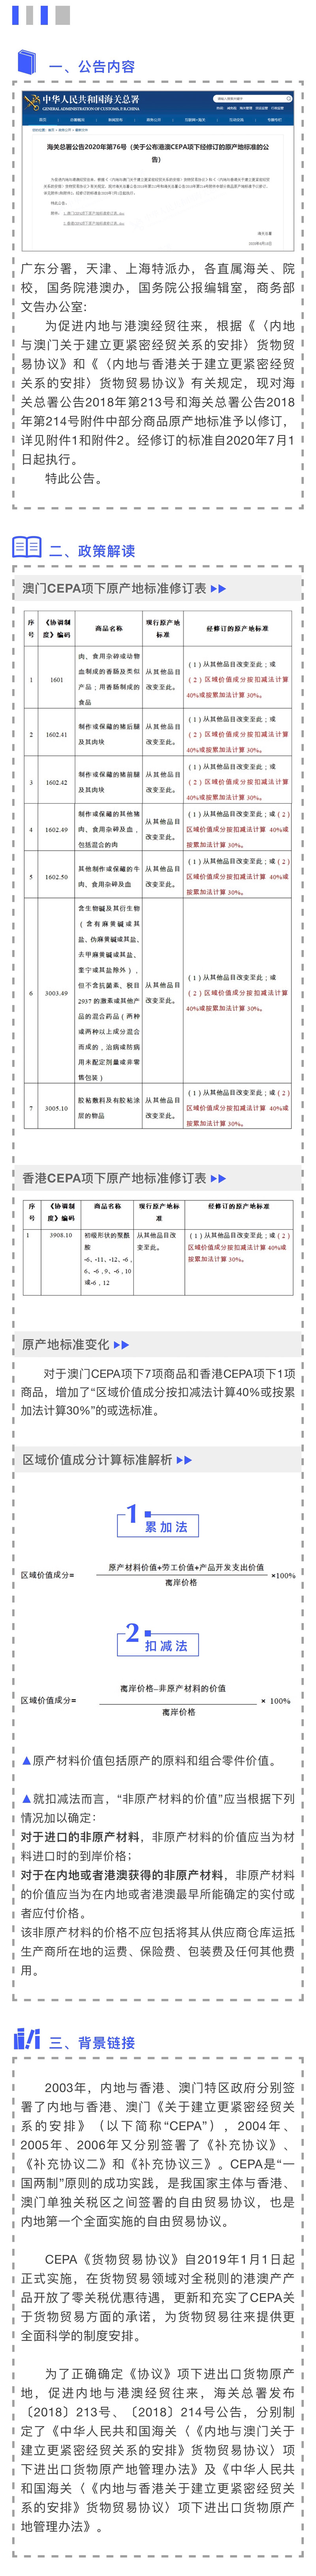
;日起执行。 特此公告。 二、改解读 澳门CEPA项下原产地标准修订表 现行原产地 经修订的原产地标准 、鱼用杂种或动物 从其他品目改变至此:或 由利成的高形及装做从其他品日 (2)区域价值成分按扣减法计 产品:用善精制成的改安置化: 心或技加法计算3094。 从其他品目改变至此;或 作或保障的所后理从其他品日 (2)区球价值成分校扣减法计算 改变至此。 %或投票加法计算309%g 从其他品目改变至此;或 制作球保随的张能团从其他品月 (2)区域价值成分校扣城法计算 及其肉块 改变至此。 40%或按累加法计算30%。 制作或保障的其他猪 1)从其他品目改变至此;或( 从其他品目 肉、食用杂碎及血 区域价值成分技扣减法计算40 改变至此。 包括混合的肉 按累加法计算30%。 (1)从其他品目改变至此;或( 其他品目 域价值成分按扣减法计算40%6 肉、食用杂碎血 改变至此。 生物就及其材生物 (含有麻烫碱或其 盐、伪麻黄碱或其盐、 去甲麻英碱或其盐、 |爱宁或其盐除外): (1)从其他品目改变至此;或 但不含抗菌素、目从其他品目 (2)区域价值成分技扣减法计算 2的养设他产改变此, 40%或按聚加活计算30%6。 品的混合药品(两种) 成两种以上成分混合 而成的,治病或防病 用未配定剂量或非零 售包装) (1)以其他品目改变签此:求(2) 胶粘敷料及 从其他品目 区域价值成分按扣减法计算40%或 层的物品 改变至此。 按取加法计算3096。 香港CEPA项下原产地标准修订表 现行原产地标 铁( 从其他品目改 (1)从其他品目改变至此;或 变至此。 区域价值成分技扣减法计算40%6 500%真具 或6,12 原产地标准变化以 对于澳门CEPA项下7项商品和香港CEPA项下1项 商品,增加了“区域价值成分按扣减法计算40%或按累! 加法计算30%的或选标准。 i区域价值成分计算标准解析口 1型加法 原产材料价值+劳工价值+产品开发支出价值, 扣减法 商理价格-非影产材料的价值 高岸价格 一原产材料价值包括原产的原料和组合零件价值。 就扣减法而言,“非原产材料的价值”应当根据下列 情况加以确定: 对于进口的非原产材料,非原产材料的价值应当为材! 料进口时的到岸价格; 1对于在内地或者港澳获得的非原产材料,非原产材料! 的价值应当为在内地或者港澳最早所能确定的实付或 者应付价格。 该非原产材料的价格不应包括将其从供应商仓库运抵! 生产商所在地的运费、保险费、包装费及任何其他费 用。 ii三、背景链接 2003年,内地与香港、澳门特区政府分别签! 署了内地与香港、澳门《关于建立更紧密经贸关 i系的安排》(以下简称“CEPA”),2004年、 12005年、2006年又分别签署了《补充协议》、 《补充协议二》和《补充协议三》。CEPA是“ 国两制“原则的成功实践,是我国家主体与香港、! 澳门单独关税区之间签署的自由贸易协议,也是! 内地第一个全面实施的自由贸易协议。 CEPA《货物贸易协议》自2019年1月1日起; 正式实施,在货物贸易领域对全税则的港澳产产 品开放了零关税优惠待遇,更新和充实了CEPA关! 于货物贸易方面的承诺,为货物贸易往来提供更 i全面科学的制度安排。 为了正确确定《协议》项下进出口货物原产i 地,促进内地与港澳经贸往来,海关总署发布 i(2018)213号、(2018)214号公告,分别制i 1定了《中华人民共和国海关《《内地与澳门关于! 建立更紧密经贸关系的安排》货物贸易协议》项; i下进出口货物原产地管理办法》及《中华人民共一 和国海关(《内地与香港关于建立更紧密经关 系的安排》货物贸易协议)项下进出口货物原产 地管理办法》。 (含有麻黄调或其 盐、伪家装或基、 太甲麻装碱或真监、 宁或其盐除外), 1)从其他品目改变至此;或 但不会抗调术,目从其他品日 (2)区域价值成分按扣减法计算 97的通系成其他产改变至件, 40%6或按累加法计算3096。 #生)唱握和限证 或两种以上成分混合 而成的,治病减防病 用未配定制量或非零 售包装) (1)从其他品目改变至此;或(2) 股粘数科及有股粘涂从其他品目 区域价值成分孩扣或法计算409%6或 3005.10 层的物品 改变至比。 按票加达计算3094。 香港CEPA项下原产地标准修订表 《协调制 初级形状的聚航从其他品日改 (1)从其他品自改变至此;或(2 变至此。 60年城大相售导尔管全部区 -6.-11、12、6 按加法计算309%。 6、-6.9、6 或-6,12 原产地标准变化以 对于澳门CEPA项下7项商品和香港CEPA项下1项 i商品,增加了“区域价值成分按扣减法计算40%或按累! 加法计算30%”的或选标准。 i区域价值成分计算标准解析以 累加法 原产材料价值+劳工价值+产品开发支出价值 区域价值成分= 离岸价格 扣减法 高岸价格-非原产材料的价值 区域价值成分= 离岸价格 一原产材料价值包括原产的原料和组合零件价值。 就扣减法而言,“非原产材料的价值”应当根据下列 1情况加以确定: 一对于进口的非原产材料,非原产材料的价值应当为材! 料进口时的到岸价格; 1对于在内地或者港澳获得的非原产材料,非原产材料 的价值应当为在内地或者港澳最早所能确定的实付或 i者应付价格。 !该非原产材料的价格不应包括将其从供应商仓库运抵! 生产商所在地的运费、保险费、包装费及任何其他费 1用。 ili三、背景链接 2003年,内地与香港、澳门特区政府分别签! 署了内地与香港、澳门《关于建立更紧密经贸关! |系的安排》(以下简称“CEPA”),2004年、 12005年、2006年又分别签署了《补充协议》、 《补充协议二》和《补充协议三》。CEPA是“一 国两制”原则的成功实践,是我国家主体与香港、 澳门单独关税区之间签署的自由贸易协议,也是! i内地第一个全面实施的自由贸易协议。 CEPA《货物贸易协议》自2019年1月1日起! i正式实施,在货物贸易领域对全税则的港澳产产i 品开放了零关税优惠待遇,更新和充实了CEPA关! 于货物贸易方面的承诺,为货物贸易往来提供更 i全面科学的制度安排。 为了正确确定《协议》项下进出口货物原产 地,促进内地与港澳经贸往来,海关总署发布! (2018)213号、(2018)214号公告,分别制 1定了《中华人民共和国海关人《内地与澳门关于1 |建立更紧密经贸关系的安排》货物贸易协议》项! i下进出口货物原产地管理办法》及《中华人民共i 和国海关(《内地与香港关于建立更紧密经关 系的安排》货物贸易协议》项下进出口货物原产 地管理办法》。 对于澳门CEPA项下7项商品和香港CEPA项下1项 |商品,增加了“区域价值成分按扣减法计算40%或按累 加法计算30%”的或选标准。 区域价值成分计算标准解析以 累加法 原产材料价值+劳工价值+产品开发支出价值 区域价值成分= x100% 离岸价格 扣减法 离岸价格-非原产材料的价值 区域价值成分= ×100% 离岸价格 一原产材料价值包括原产的原料和组合零件价值。 就扣减法而言,“非原产材料的价值”应当根据下列 i情况加以确定: 一对于进口的非原产材料,非原产材料的价值应当为材 料进口时的到岸价格; 一对于在内地或者港澳获得的非原产材料,非原产材料1 的价值应当为在内地或者港澳最早所能确定的实付或 1者应付价格。 !该非原产材料的价格不应包括将其从供应商仓库运抵 生产商所在地的运费、保险费、包装费及任何其他费 1用。 ili三、背景链楼 2003年,内地与香港、澳门特区政府分别签1 署了内地与香港、澳门《关于建立更紧密经贸关 i系的安排》(以下简称“CEPA”),2004年、1 2005年、2006年又分别签署了《补充协议》、 《补充协议二》和《补充协议三》。CEPA是“- 1国两制”原则的成功实践,是我国家主体与香港、 澳门单独关税区之间签署的自由贸易协议,也是! 内地第一个全面实施的自由贸易协议。 CEPA《货物贸易协议》自2019年1月1日起 i正式实施,在货物贸易领域对全税则的港澳产产 品开放了零关税优惠待遇,更新和充实了CEPA关 于货物贸易方面的承诺,为货物贸易往来提供更 l全面科学的制度安排。 为了正确确定《协议》项下进出口货物原产 地,促进内地与港澳经贸往来,海关总署发布! (2018)213号、(2018)214号公告,分别制门 !定了《中华人民共和国海关(《内地与澳门关于i |建立更紧密经贸关系的安排》货物贸易协议》项! i下进出口货物原产地管理办法》及《中华人民共i 和国海关(《内地与香港关于建立更紧密经贸关 系的安排》货物贸易协议》项下进出口货物原产 1地管理办法》。 情况加以确定· 一对于进口的非原产材料,非原产材料的价值应当为材 i料进口时的到岸价格; 一对于在内地或者港澳获得的非原产材料,非原产材料! 的价值应当为在内地或者港澳最早所能确定的实付或 1者应付价格。 该非原产材料的价格不应包括将其从供应商仓库运抵 生产商所在地的运费、保险费、包装费及任何其他费 1用。 ii三、背景链接 2003年,内地与香港、澳门特区政府分别签1 署了内地与香港、澳门《关于建立更紧密经贸关 i系的安排》(以下简称“CEPA”),2004年、i |2005年、2006年又分别签署了《补充协议》、 一晋d《川X盘坦怀》异《二》年早》! 国两制”原则的成功实践,是我国家主体与香港、1 澳门单独关税区之间签署的自由贸易协议,也是 内地第一个全面实施的自由贸易协议。 CEPA《货物贸易协议》自2019年1月1日起 1正式实施,在货物贸易领域对全税则的港澳产产! 品开放了零关税优惠待遇,更新和充实了CEPA关! 于货物贸易方面的承诺,为货物贸易往来提供更 |全面科学的制度安排。 为了正确确定《协议》项下进出口货物原产! 一地,促进内地与港澳经贸往来,海关总署发布! (2018)213号、(2018)214号公告,分别制; 1定了《中华人民共和国海关(《内地与澳门关于一 建立更紧密经贸关系的安排》货物贸易协议》项 i下进出口货物原产地管理办法》及《中华人民共i 和国海关(《内地与香港关于建立更紧密经贸关 系的安排》货物贸易协议》项下进出口货物原产 1地管理办法》。 1正式实施,在货物贸易领域对全税则的港澳产产! 开放了要关和优惠待遇,更新和充实了OEPA共! 于货物贸易方面的承诺,为货物贸易往来提供更 全面科学的制度安排。 为了正确确定《协议》项下进出口货物原产 地,促进内地与港澳经贸往来,海关总署发布 (2018)213号、(2018)214号公告,分别制 一定了《中华人民共和国海关《《内地与澳门关于 建立更紧密经贸关系的安排?货物贸易协议》项 下进出口货物原产地管理办法》及《中华人民共 和国海关(内地与香港关于建立更紧密经员关 系的安排》货物贸易协议》项下进出口货物原产 1地管理办法》。