 海关法规查询系统
相关附件
jd82.jpg
附件内容预览
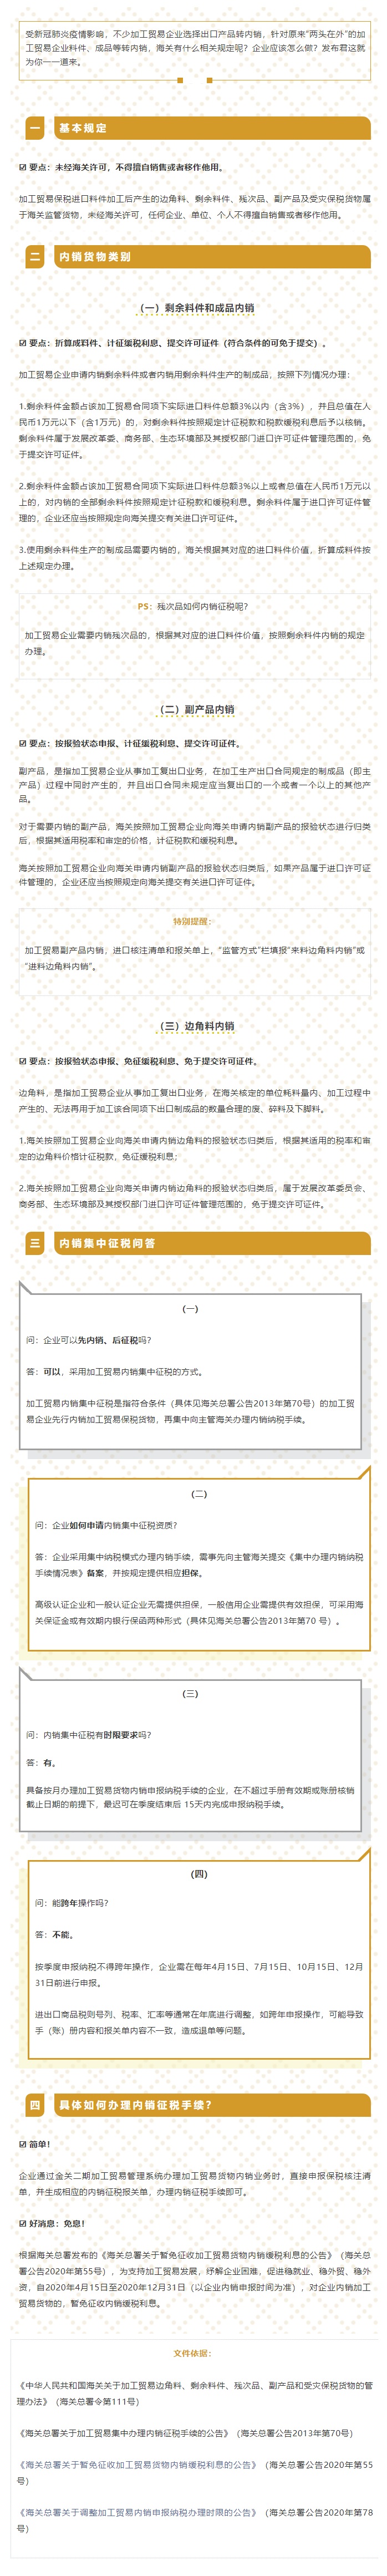
受新冠肺逆疫情影响,不少加工贸易企业选择出口产品转内销,针对原来"”两头在外"的加 工贸易企业料件、成品等转内销,海关有什么相关规定呢?企业应该怎么做?发布君这就 为你二二来 本我定 回要点:未经海关许可,不得擅白销售或者移作他用。 加工贸易保税进口料件加工后产生的边角料、剩余料件、残次品、副产品及受文保税货物属 李或者移作他用。 于海关监管货物,未经海关许可,任何企业、单位、 曰内崩物类到 品内 5).余相件和无内单 回要点:折莫成料件、计征缓税利息、提交许可证件(符合条件的可免于提交)。 加工贸易企业申请内销剩余料件或者内销用剩余料件生产的制成品,按照下列情况办理: 1.剩余料件金额占该加工贸易合同项下实际进口料件总额396以内(含396),并自总值在人 灵而1万元以下(1万元)的,对剩余料件按照规定计征税款和税款缓税利息后子以核销。 余料件属于发展改革委、商务部、生态环境部及其授权部门进口许可证件管理范围的,免 于提交许可证件。 2.剩余料件金额占该加工贸易合同项下实际进口料件总额36以上或者总值在人民而1万元以 上的,对内销的全部剩余料件按照规定计征税款和缓税利息。剩余料件屋于进口许可证件管 理的,企业还应当按照规定向海关提交有关进口许可证件。 3.使用剩余料件生产的制成品需要内销的,海关根据其对应的进口料件价值,折算成料件按 上述规定办理。 95:残次品如何内销征税呢: 加工贸易企业需要内销残次品的,根据其对应的进口料件价值,按照到余料件内销的规定 办理。 5).购品内镇 要点:按报验状态申报、计征缓税利息、提交许可证件。 产品,是指加工贸易企业以事加工复出口业务,在加工生产出口合同规定的制成品(即主 产品)过程中同时产生的,并且出口合同未规定应当复出口的一个或者一个以上的其他产 对于需要内销的副产品,海关按照加工贸易企业向海关申请内销副产品的报验状态进行归类 言,根据其适用税率和审定的价格,计征税款和缓税利息。 海关按照加工贸易企业向海关申请内销副产品的报验状态归类后,如果产品属于进口许可证 件管理的,企业还应当按照规定向海关提交有关进口许可证件。 特别是醒 个填报”来料边角料内销"喊 加工贸易副产品内销,进口核注清单和报关单上, "进料边角料内销”。 料内 同 回要点:按报验状态申报、免征缓税利息、免于提交许可证件。 边角料,是指加工贸易企业从事加工复出口业务,在海关核定的单位耗料量内、加工过程中 生的、无法再用于加工该合同项下出口制成品的数量合理的废、碎料及下脚料。 11.海关按照加工贸易企业向海关申请内销边角料的报验状态归类后,根据其适用的税率和声 定的边角料价格计征税款,免征缓税利息; 2.海关按照加工贸易企业向海关申请内销边角料的报验状态归类后,虚于发展改革委员会、 商商务部、生态环境部及其授权部门进口许可证件管理范围的,免于提交许可证件。 自内销集中征税问答 问:企业可以先内销、后征税吗? 答:可以,采用加工贸易内销集中征税的方式。 加工贸易内销集中征税是指符合条件(具体见海关总署公告2013年第70号)的加工贸 易企业先行内销加工贸易保税货物,再集中向主管海关办理内销纳税手续。 (二) 问:企业如何申请内销集中征税资质? 答:企业采用集中纳税模式办理内销手续,需事先向主管海关提交《集中办理内销纳税 手续信况表》备案,并按规定提供相应担保。 高级认证企业和一股认证企业无需提供担保,一股信用企业需提供有效担保,可采用海 关保证金或有效期内银行保函两种形式(具体见海关总署公告2013年第70号)。 (三) 问:内销集中征税有时限要求吗? 答:有。 具备按月办理加工贸易货物内销申报纳税手续的企业,在不超过手册有效期或账册核销 截止曰期的前提下,最迟可在季度结束后15天内元成申报纳税手续。 (四) 问:能跨年操作吗? 答:不能。 按季度申报纳税不得跨年操作,企业需在每年4月15日、7月15日、10月15日、12月 31日前进行申报。 进出口商品税则号列、税率、汇率等通常在年底进行调整,如跨年申报操作,可能导致 手(账)册内容和报关单内容不一致,造成退单等问题。 办理内销征税手续? 国国如问办 回简单! 企业通过金关二期加工贸易管理系统办理加工贸易货物内销业务时,直接申报保税核注清 植) 书,并生成相应的内销征税报关单,办理内销征税手续即可。 好消息:免息! 根据海关总署发布的《海关总署关于管免征收加工贸易货物内销缓税利息的公告》(海关总 曰公告2020年第55号),为支持加工贸易发展,子解企业因难,促进稳就业、稳外断、稳外 安,自2020年4月15日至2020年12月31日(以企业内销申报时间为准),对企业内销加工 贸易货物的,暂免征收内销缓税利息。 文件依据: 《中华人民共和国海关关于加工贸易边角料、剩余料件、残次品、副产品和受文保税货物的管 理办法》(海关总署令第111号) 《海关总署关于加工贸易集中办理内销征税手续的公告》(海关总署公告2013年第70号) 《海关总署关于暂免征收加工贸易货物内销缓税利息的公告》(海关总署公告2020年第55 号) 《海关总署关于调整加工贸易内销申报纳税办理时限的公告》(海关总署公告2020年第78