 海关法规查询系统
相关附件
B2B政策解读82.jpg
附件内容预览
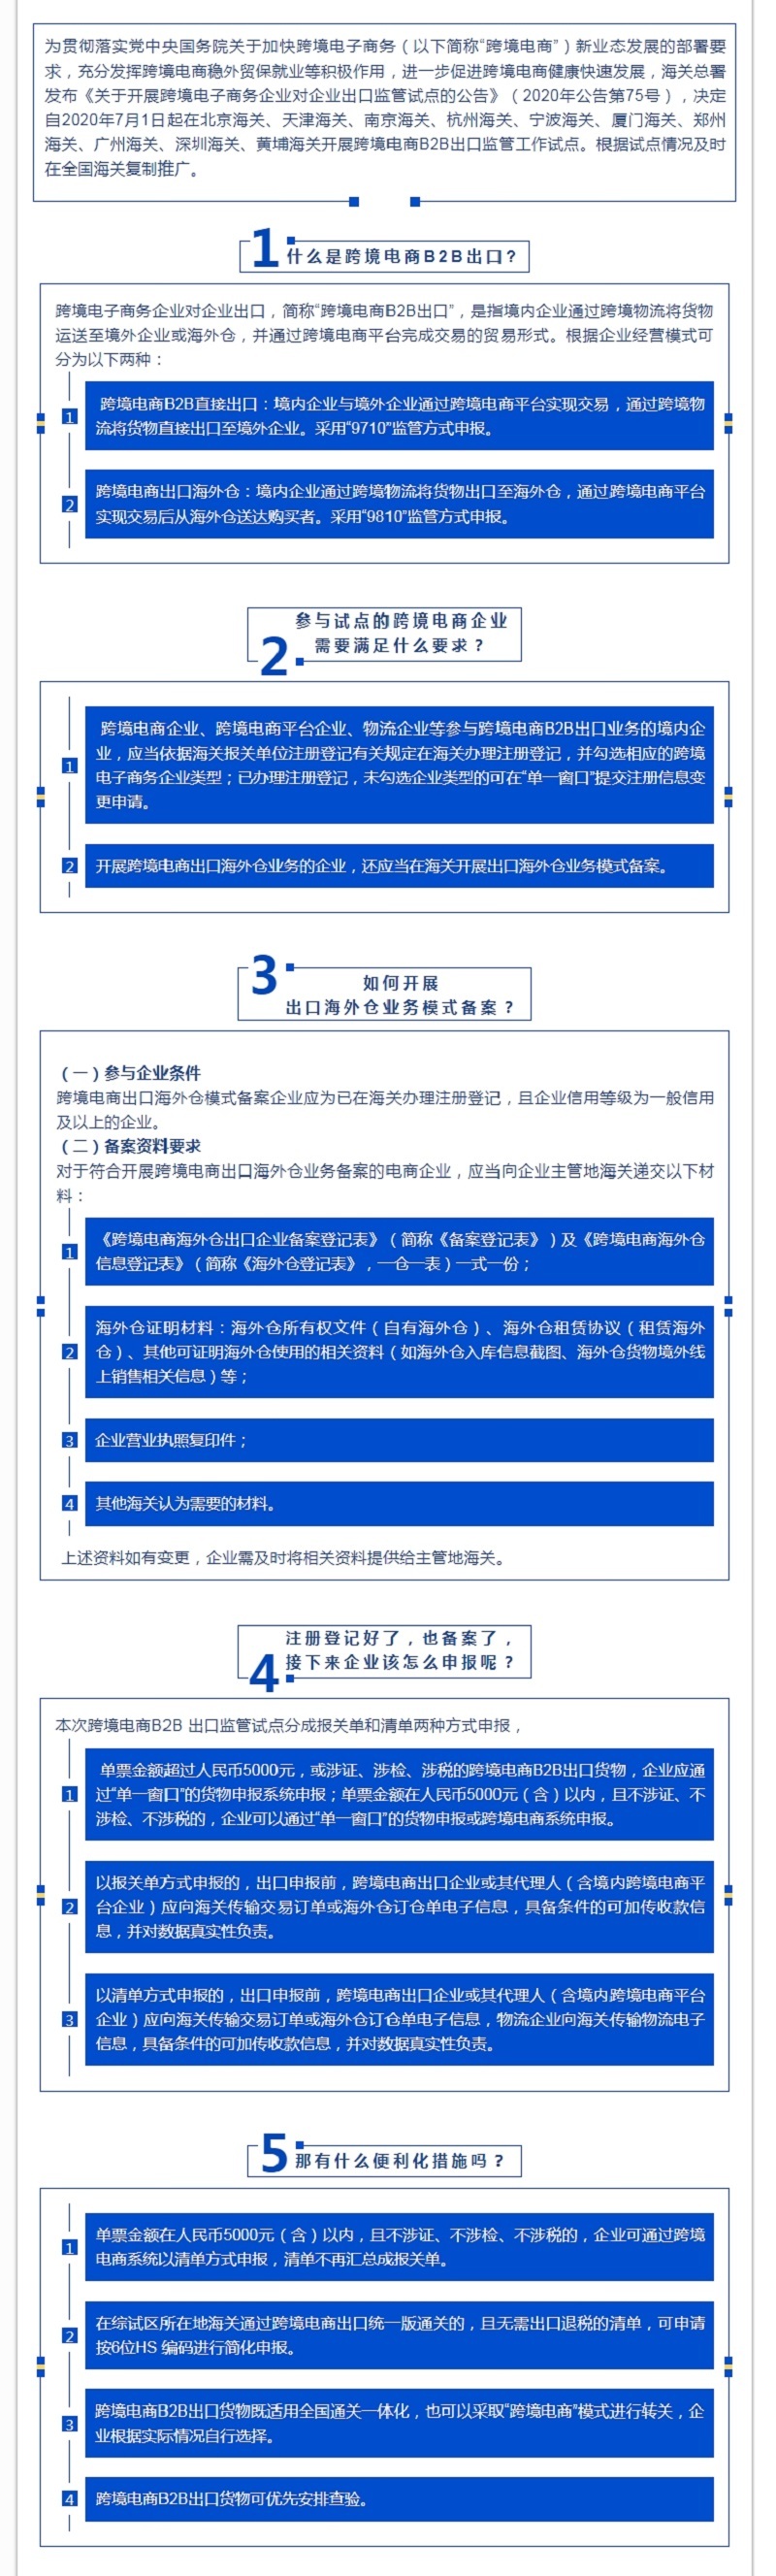
为贯彻落实党中央国务院关于加快跨境电子商务(以下简称“跨境电商”)新业态发展的部署要 求,充分发挥跨境电商稳外贸保就业等积极作用,进一步促进跨境电商健康快速发展,海关总署 发布《关于开展跨境电子商务企业对企业出口监管试点的公告》(2020年公告第75号),决定 自2020年7月1日起在北京海关、天津海关、南京海关、杭州海关、宁波海关、厦门海关、郑州 海关、广州海关、深圳海关、黄埔海关开展跨境电商B2B出口监管工作试点。根据试点情况及时 在全国海关复制推广。 1什么是跨境电商B2B出口 跨境电子商务企业对企业出口,简称“跨境电商B2B出口”,是指境内企业通过跨境物流将货物 运送至境外企业或海外仓,并通过跨境电商平台完成交易的贸易形式。根据企业经营模式可 分为以下两种: 跨境电商B2B直接出口:境内企业与境外企业通过跨境电商平台实现交易,通过跨境物 流将货物直接出口至境外企业。采用“9710监管方式申报。 跨境电商出口海外仓:境内企业通过跨境物流将货物出口至海外仓,通过跨境电商平台 2 实现交易后从海外仓送达购买者。采用9810监管方式申报。 参与试点的跨境电商企业 需要满足什么要求? 跨境电商企业、跨境电商平台企业、物流企业等参与跨境电商B2B出口业务的境内企 业,应当依据海关报关单位注册登记有关规定在海关办理注册登记,并勾选相应的跨境 免地康成育。题一中,到国不和家,2电人电话有不可 更申请。 开展跨境电商出口海外创业务的企业,还应当在海关开展出口海外仓业务模式备案。 3 如何开展 出口海外仓业务模式备案? (一)参与企业条件 跨境电商出口海外仓模式备案企业应为已在海关办理注册登记,且企业信用等级为一般信用 及以上的企业。 (二)备案资料要求 对于符合开展跨境电商出口海外仓业务备案的电商企业,应当向企业主管地海关递交以下材 料: 《跨境电商海外仓出口企业备案登记表》(简称《备案登记表》)及《跨境电商海外仓 信息登记表》(简称《海外仓登记表》 .一仓一表)一式一份; 海外仓证明材料:海外仓所有权文件(自有海外仓)、海外仓租赁协议(租赁海外 仓)、其他可证明海外仓使用的相关资料(如海外仓入库信息截图、海外仓货物境外线 上销售相关信息)等; 企业营业执照复印件; 其他海关认为需要的材料。 上述资料如有变更,企业需及时将相关资料提供给主管地海关。 注册登记好了,也备案了, 接下来企业该怎么申报呢? 4 本次跨境电商B2B出口监管试点分成报关单和清单两种方式申报, 单票金额超过人民币5000元,或涉证、涉检、涉税的跨境电商B2B出口货物,企业应通 1 过“单一窗口的货物申报系统申报;单票金额在人民币5000元(含)以内,且不涉证、不 涉检、不涉税的,企业可以通过“单一窗口”的货物申报或跨境电商系统申报。 以报关单方式申报的,出口申报前,跨境电商出口企业或其代理人(含境内跨境电商平 台企业)应向海关传输交易订单或海外仓订仓单电子信息,具备条件的可加传收款信 息,并对数据真实性负责。 以清单方式申报的,出口申报前,跨境电商出口企业或其代理人(含境内跨境电商平台) 企业)应向海关传输交易订单或海外仓订仓单电子信息,物流企业向海关传输物流电子 信息,具备条件的可加传收款信息,并对数据真实性负责。 5那有什么便利化措施吗? 单票金额在人民币5000元(含)以内,且不涉证、不涉检、不涉税的,企业可通过跨境 1 电商系统以清单方式申报,清单不再汇总成报关单。 在综试区所在地海关通过跨境电商出口统一版通关的,且无需出口退税的清单,可申请 按6位HS编码进行简化申报。 跨境电商B2B出口货物既适用全国通关一体化,也可以采取“跨境电商“模式进行转关,企 业根据实际情况自行选择。 跨境电商B2B出口货物可优先安排查验。