根据《中华人民共和国反倾销条例》(以下称《反倾销条例》)的规定,2017年12月29日,商务部(以下称调查机关)发布2017年第83号公告,决定对原产于台湾地区、马来西亚和美国的进口正丁醇进行反倾销立案调查。
调查机关对被调查产品是否存在倾销和倾销幅度、被调查产品是否对中国大陆产业造成损害及损害程度以及倾销与损害之间的因果关系进行了调查。根据调查结果和《反倾销条例》第二十四条的规定,2018年9月3日,调查机关发布初裁公告,初步认定原产于台湾地区、马来西亚和美国的进口正丁醇存在倾销,中国大陆正丁醇产业受到实质损害,而且倾销与实质损害之间存在因果关系。调查机关决定自2018年9月4日起采用保证金形式实施临时反倾销措施。
初步裁定后,调查机关对倾销和倾销幅度、损害和损害程度以及倾销与损害之间的因果关系进行了继续调查。现本案调查结束,根据《反倾销条例》第二十五条的规定,调查机关做出最终裁定(见附件)。现就有关事项公告如下:
一、最终裁定
调查机关最终裁定,原产于台湾地区、马来西亚和美国的进口正丁醇存在倾销,中国大陆正丁醇产业受到实质损害,而且倾销与实质损害之间存在因果关系。
二、征收反倾销税
根据《反倾销条例》第三十八条的规定,商务部向国务院关税税则委员会提出征收反倾销税的建议,国务院关税税则委员会根据商务部的建议作出决定,自2018年12月29日起,对原产于台湾地区、马来西亚和美国的进口正丁醇征收反倾销税。
被调查产品的具体描述如下:
调查范围:原产于台湾地区、马来西亚和美国的进口正丁醇
被调查产品名称:正丁醇,又称1-丁醇、丙原醇、酪醇
英文名称:Butan-1-ol,又称1-Butanol,N-Butanol,N-Butyl Alcohol
化学分子式:CH3(CH2)3OH
化学结构式:
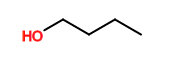
物理化学特性:正丁醇是一种有机化工产品,在外观上通常呈无色透明液体,有酒气味,易燃,微溶于水,能与乙醇、乙醚等其他多种有机溶剂混溶。
主要用途:正丁醇是重要的有机化工原料,主要用于生产丙烯酸丁酯、醋酸丁酯、邻苯二甲酸二丁酯、丁胺、乙二醇单丁醚等下游产品,广泛应用在涂料、粘胶剂、纺织助剂、增塑剂等领域。正丁醇还是油脂、生物化学药和香料的萃取剂,醇酸树脂涂料的添加剂,也用于制造表面活性剂等。同时,正丁醇也是优良的有机溶剂。
该产品归在《中华人民共和国进出口税则》:29051300项下。
对各公司征收的反倾销税税率如下:
台湾地区的公司:
1. 台湾塑胶工业股份有限公司 6.0%
(FORMOSA PLASTICS CORPORATION)
2. 其他台湾地区公司 56.1%
(All Others)
马来西亚的公司:
1.国油石化衍生公司/马石化营销(纳闽)有限公司 12.7%
(PETRONAS CHEMICALS DERIVATIVES SDN BHD)/(PETRONAS CHEMICALS MARKETING(LABUAN) LTD)
(该税率仅适用于马石化营销(纳闽)有限公司向中国出口销售国油石化衍生公司所生产被调查产品)
2. 巴斯夫马来西亚国油化学私人有限公司 26.7%
(BASF PETRONAS Chemicals Sdn Bhd)
3. 奥伯帝莫马来西亚化学公司 26.7%
(Optimal Chemicals
Sdn Bhd
)
4. 其他马来西亚公司 26.7%
(All Others)
美国的公司:
1.欧季亚公司 52.2%
(OXEA CORPORATION)
2.伊士曼化学公司 139. 3%
(Eastman Chemical Company)
3. 道化学公司 139. 3%
(The Dow Chemical Company)
4. 巴斯夫公司 139. 3%
(BASF Corporation)
5. 其他美国公司 139. 3%
(All Others)
三、征收反倾销税的方法
自2018年12月29日起,进口经营者在进口原产于台湾地区、马来西亚和美国的正丁醇时,应向中华人民共和国海关缴纳相应的反倾销税。反倾销税以海关审定的完税价格从价计征,计算公式为:反倾销税额=海关完税价格×反倾销税税率。进口环节增值税以海关审定的完税价格加上关税和反倾销税作为计税价格从价计征。
四、反倾销税的追溯征收
对自2018年9月4日起至2018年12月28日有关进口经营者依初裁公告向中华人民共和国海关所提供的保证金,按终裁所确定的征收反倾销税的商品范围和反倾销税税率计征并转为反倾销税,并按相应的增值税税率计征进口环节增值税。在此期间有关进口经营者所提供的保证金超出反倾销税的部分,以及由此多征的进口环节增值税部分,海关予以退还,少征部分则不再征收。
对2018年9月3日之前(含当天)进口的原产于台湾地区、马来西亚和美国的正丁醇不追溯征收反倾销税。
五、征收反倾销税的期限
对原产于台湾地区、马来西亚和美国的正丁醇征收反倾销税的实施期限自2018年12月29日起5年。
六、新出口商复审
对于台湾地区、马来西亚和美国未在调查期内向中华人民共和国出口被调查产品的新出口经营者,符合条件的,可依据《反倾销条例》第四十七条规定,向调查机关书面申请新出口商复审。
七、期间复审
在征收反倾销税期间,有关利害关系方可以根据《反倾销条例》第四十九条的规定,向调查机关书面申请期间复审。
八、行政复议和行政诉讼
对本案最终裁定及征收反倾销税的决定不服的,根据《反倾销条例》第五十三条的规定,可以依法申请行政复议,也可以依法向人民法院提起诉讼。
本公告自2018年12月29日起执行。
附件: 中华人民共和国商务部对原产于台湾地区、马来西亚和美国的进口正丁醇反倾销调查的最终裁定.pdf
商务部
2018年12月28日
相关附件
中华人民共和国商务部对原产于台湾地区、马来西亚和美国的进口正丁醇反倾销调查的最终裁定.pdf
附件内容预览
附件 中华人民共和国商务部对原产于台湾地区、马来西亚 和美国的进口正丁醇反倾销调查的最终裁定 根据《中华人民共和国反倾销条例》(以下称《反倾销 条例》)的规定,2017 年 12 月 29 日,商务部(以下称调查 机关)发布 2017 年第 83 号公告,决定对原产于台湾地区、 马来西亚和美国的进口正丁醇进行反倾销立案调查。 调查机关对被调查产品是否存在倾销和倾销幅度、被调 查产品是否对中国大陆正丁醇产业造成损害及损害程度以 及倾销与损害之间的因果关系进行了调查。根据调查结果和 《反倾销条例》的规定,调查机关作出最终裁定如下: 一、调查程序 (一)立案及通知。 1.立案。 2017 年 11 月 8 日,中国石油天然气股份有限公司吉林 石化分公司、中国石油天然气股份有限公司大庆石化分公司 和中国石油四川石化有限责任公司(以下称申请人)代表中 国大陆正丁醇产业,正式向调查机关提起对原产于台湾地区、 马来西亚和美国的正丁醇进行反倾销调查的申请。 调查机关审查了申请材料后,认为本案申请符合《反倾 1 销条例》第十一条、第十三条及第十七条有关中国大陆产业 提出反倾销调查申请的规定。同时,申请书中包含了《反倾 销条例》第十四条、第十五条规定的反倾销调查立案所要求 的内容及有关的证据。 根据上述审查结果及《反倾销条例》第十六条的规定, 调查机关于 2017 年 12 月 29 日发布立案公告,决定对原产 于台湾地区、马来西亚和美国的进口正丁醇进行反倾销立案 调查。倾销调查期为 2016 年 7 月 1 日至 2017 年 6 月 30 日 (以下称倾销调查期)。产业损害调查期为 2014 年 1 月 1 日至 2017 年 6 月 30 日(以下称损害调查期)。 2. 立案通知。 在决定立案调查前,根据《反倾销条例》第十六条规定, 调查机关就收到中国大陆正丁醇产业反倾销调查申请书一 事通知了马来西亚驻华大使馆及美国驻华大使馆。 2017 年 12 月 29 日,调查机关发布立案公告,向马来西 亚驻华大使馆及美国驻华大使馆,并通过常驻世界贸易组织 代表团向台湾、澎湖、金门、马祖单独关税区常驻世界贸易 组织代表团,正式提供了立案公告和申请书的公开文本。同 日,调查机关将立案情况通知了本案申请人及申请书中列名 的中国大陆以外出口商和生产商。 3.公开信息。 在立案公告中,调查机关告知利害关系方,可以通过商 2 务部贸易救济公开信息查阅室查阅本次反倾销调查相关信 息的非保密版本。 立案当天,调查机关通过商务部贸易救济公开信息查阅 室公开了本案申请人提交的申请书的非保密版本及保密版 本的非保密概要。 (二)初裁前调查。 1.登记参加调查。 在规定时间内,按立案公告要求,台湾地区台湾塑胶工 业股份有限公司、马来西亚国油石化衍生公司、美国欧季亚 公司作为中国大陆以外生产商向调查机关登记参加调查;中 国石油天然气股份有限公司吉林石化分公司、中国石油天然 气股份有限公司大庆石化分公司、中国石油四川石化有限责 任公司、天津渤化永利化工股份有限公司、兖矿煤化供销有 限公司和利华益利津炼化有限公司作为中国大陆生产商向 调查机关登记参加调查。 2.发放和回收调查问卷。 2018 年 1 月 22 日,调查机关向各利害关系方发放了《反 倾销案中国大陆以外出口商或生产商调查问卷》、《反倾销 案中国大陆生产者调查问卷》、《反倾销案中国大陆进口商 调查问卷》,要求在规定时间内提交准确、完整的答卷。调 查机关将调查问卷登载在商务部网站上,任何利害关系方可 在商务部网站上查阅并下载本案调查问卷。 3 在法定期限内,台湾塑胶工业股份有限公司、国油石化 衍生公司、欧季亚公司和登记参加调查的中国大陆生产商向 调查机关递交了延期答卷申请并陈述了相关理由。经审查, 调查机关决定给予适当延期。在规定时间内,台湾塑胶工业 股份有限公司、国油石化衍生公司、欧季亚公司、中国石油 天然气股份有限公司吉林石化分公司、中国石油天然气股份 有限公司大庆石化分公司、中国石油四川石化有限责任公司 向调查机关提交了调查问卷答卷。天津渤化永利化工股份有 限公司、兖矿鲁南化工有限公司和中国大陆某正丁醇生产企 业(应企业要求企业名称不对外披露)作为中国大陆申请人 支持企业也向调查机关提交了调查问卷答卷。 3.听取利害关系方意见。 (1)会见有关利害关系方。 2018 年 1 月 11 日和 6 月 8 日,调查机关两次应约会见 了台湾塑胶工业股份有限公司代表,听取其对本案的意见。 (2)接收利害关系方评论意见。 2018 年 3 月,FAIRWOOD GROUP INC.和 Texmark Chemicals, Inc.向调查机关致函,就被调查产品范围提出意见。 2018 年 6 月 25 日,国油石化衍生公司向调查机关提交 了《关于进口正丁醇反倾销调查案的无损害抗辩意见》。 2018 年 7 月 24 日,中国大陆申请人向调查机关提交了 《正丁醇反倾销案申请人对马来西亚国油公司评论意见的 4 评论意见》。 2018 年 8 月 3 日,中国大陆申请人向调查机关提交了《正 丁醇反倾销案关于马来西亚国油公司倾销幅度计算的评论 意见》。 4.初裁前实地核查。 根据《反倾销条例》第二十条的规定,2018 年 6 月 4 日 至 6 月 8 日,调查机关分别对中国大陆申请人中国石油四川 石化有限责任公司和支持企业兖矿鲁南化工有限公司和中 国大陆某正丁醇生产企业进行了初裁前实地核查。调查机关 考察了被核查企业的生产现场,核对了企业提交材料中的相 关信息。2018 年 6 月 14 日,被核查企业向调查机关提交了 补充修正材料和相关证据。 5.公开信息。 根据《反倾销条例》第二十三条的规定,调查机关已将 调查过程中收到和制作的本案所有公开材料及案件调查参 考时间表及时送交商务部贸易救济公开信息查阅室。各利害 关系方可以查找、阅览、摘抄、复印有关公开信息。 (三)初裁决定及公告。 2018 年 9 月 3 日,调查机关发布 2018 年第 67 号公告, 公布了本案的初裁决定,初步认定原产于台湾地区、马来西 亚和美国的进口正丁醇存在倾销,中国大陆正丁醇产业受到 实质损害,而且倾销与实质损害之间存在因果关系。公告决 5 定自 2018 年 9 月 4 日起,对被调查产品实施临时反倾销措施。 公告当日,调查机关通知了有关利害关系方,并将公告 登载在商务部网站上供各利害关系方和公众查阅。 (四)初裁后调查。 1.初裁后信息披露。 2018 年 9 月 4 日,调查机关依据《反倾销调查信息披露 暂行规则》规定,向答卷企业披露并说明了初裁决定中计算 公司倾销幅度时所依据的基本事实和理由,并给予其提出评 论意见的机会。 2.接收利害关系方书面评论意见。 2018 年 9 月 10 日,中国大陆申请人向调查机关提交了 《正丁醇反倾销案申请人对初步裁定的评述意见》。 2018 年 9 月 14 日,国油石化衍生公司向调查机关提交 了《进口正丁醇反倾销调查初裁事实披露评论意见》。 2018 年 11 月 27 日,美国驻华大使馆向调查机关提交了 《美国政府关于对原产于美国的进口正丁醇反倾销调查之 评论意见》。 3.实地核查。 为进一步核实应诉企业提交材料的真实性、准确性和完 整性,调查机关组成反倾销调查实地核查小组于 2018 年 9 月 18 日至 20 日对台湾塑胶工业股份有限公司进行了实地核 查;9 月 27 至 29 日对国油石化衍生公司进行了实地核查; 6 10 月 11 日对台塑工业(宁波)有限公司进行了实地核查; 10 月 16 日至 19 日对欧季亚公司进行了实地核查;10 月 24 日对马石化营销(中国)有限公司进行了实地核查。 核查期间,核查小组询问了被核查公司的财务人员、销 售人员和管理人员,分别对上述公司的整体情况、被调查产 品销售情况、被调查产品及同类产品成本及费用情况进行了 核查,对公司所提交材料的真实性、准确性和完整性进行了 核实。 依据《反倾销调查信息披露暂行规则》和《反倾销调查 实地核查暂行规则》规定,调查机关向有关利害关系方披露 了实地核查的基本事实。 对上述调查中收集到的材料和信息以及有关评论意见, 调查机关在最终裁定中依法予以了考虑。 4.终裁前信息披露。 本案终裁前,调查机关依据《反倾销条例》第二十五条 规定,向马来西亚驻华大使馆及美国驻华大使馆,并通过常 驻世界贸易组织代表团向台湾、澎湖、金门、马祖单独关税 区常驻世界贸易组织代表团,和已知的涉案企业披露并说明 了本次反倾销调查终裁决定所依据的基本事实,并给予上述 利害关系方提出评论意见的机会。在规定时限内,欧季亚公 司提交了对终裁前披露的评论意见。 5.公开信息。 7 根据《反倾销条例》的规定,调查机关将初裁后调查过 程中收到和制作的本案所有公开材料送交商务部贸易救济 公开信息查阅室,供各利害关系方查找、阅览、摘抄、复印 有关公开信息。 二、被调查产品 (一)被调查产品及范围。 调查范围:原产于台湾地区、马来西亚和美国的进口正 丁醇 被调查产品名称:正丁醇,又称 1-丁醇、丙原醇、酪醇 英文名称:Butan-1-ol,又称 1-Butanol,N-Butanol, N-Butyl Alcohol 化学分子式:CH3(CH2)3OH 化学结构式: 物理化学特性:正丁醇是一种有机化工产品,在外观上 通常呈无色透明液体,有酒气味,易燃,微溶于水,能与乙 醇、乙醚等其他多种有机溶剂混溶。 主要用途:正丁醇是重要的有机化工原料,主要用于生 产丙烯酸丁酯、醋酸丁酯、邻苯二甲酸二丁酯、丁胺、乙二 醇单丁醚等下游产品,广泛应用在涂料、粘胶剂、纺织助剂、 增塑剂等领域。正丁醇还是油脂、生物化学药和香料的萃取 剂,醇酸树脂涂料的添加剂,也用于制造表面活性剂等。同 8 时,正丁醇也是优良的有机溶剂。 该产品归在《中华人民共和国进出口税则》:29051300 项下。 (二)关于被调查产品范围的评论意见。 2018 年 3 月,FAIRWOOD GROUP INC.和 Texmark Chemicals, Inc.向调查机关致函,要求将正丁醇含量为 95%的 正丁醇产品排除在本次反倾销调查产品范围之外。调查机关 经审查后认为,首先,正丁醇含量不是本案划分被调查产品 范围的标准;其次,根据中国有关国家标准,工业正丁醇的 正丁醇含量标准最低为 98%,有关利害关系方并未提交相关 证据证明其主张的产品与被调查产品存在实质性区别。因此, 调查机关初步认定,对上述主张不予接受。初裁后,没有利 害关系方就此提出异议。经实地核查和进一步调查,调查机 关决定在终裁中维持初裁时的认定。 三、倾销和倾销幅度 (一)正常价值、出口价格、调整项目和到岸价格的认定。 台湾地区的公司 台湾塑胶工业股份有限公司 (FORMOSA PLASTICS CORPORATION) 1.正常价值。 该公司答卷中主张被调查产品和同类产品为单一型号产 品。初裁中,调查机关决定暂接受公司主张,对被调查产品 9 和同类产品不区分型号。经实地核查和进一步调查,调查机 关决定在终裁中维持初裁时的认定。 初裁后,调查机关进一步审查了公司在台湾地区内销售 情况。倾销调查期内,公司在台湾地区内销售同类产品的数 量占同期向中国大陆出口被调查产品数量的比例超过 5%, 符合作为确定正常价值基础的数量要求。调查机关决定在终 裁中维持初裁时的认定。 初裁后,调查机关进一步审查了公司关联交易的情况。 答卷显示,倾销调查期内,公司向非关联客户和关联客户销 售同类产品,且关联销售价格与非关联销售价格存在显著差 异。调查机关在初裁中暂依据排除关联交易后的同类产品的 台湾地区内销售作为确定其正常价值的基础。初裁后,没有 利害关系方就此提出异议。经实地核查和进一步调查,调查 机关决定在终裁中维持初裁时的认定。 初裁中,调查机关初步认定该公司答卷报告的生产成本 及销售、管理和财务费用能够合理反映该公司被调查产品和 同类产品的生产销售情况,暂决定予以接受。初裁后,调查 机关进一步审查了公司报告的生产成本和销售、管理和财务 费用等数据及相关证据材料,决定在终裁中维持初裁时的认 定。调查机关据此对公司同类产品在台湾地区内是否低于成 本销售进行了测试。经审查,倾销调查期内,公司被调查产 品的同类产品在台湾地区内低于成本销售的数量占其全部 10 内销数量的比例超过 20%。根据《反倾销条例》第四条的规 定,调查机关在初裁中暂决定以排除低于成本销售的台湾地 区内销售作为确定其正常价值的基础。初裁后,没有利害关 系方就此提出异议。经实地核查和进一步调查,调查机关决 定在终裁中维持初裁时的认定。 2.出口价格。 初裁后,调查机关进一步审查了公司向中国大陆出口销 售被调查产品的情况。 倾销调查期内,公司通过两种渠道向中国大陆出口被调 查产品,一是公司直接出口至中国大陆非关联客户;二是先 出口至位于中国大陆内的关联公司,中国大陆内关联公司将 部分被调查产品用于生产下游产品,同时将部分被调查产品 销售给中国大陆非关联客户。 初裁中,根据《反倾销条例》第五条的规定,对于销售 给非关联公司的交易,调查机关暂决定以该公司直接向中国 大陆非关联公司销售的价格作为确定出口价格的基础;关于 中国大陆关联公司转售交易,调查机关暂决定以该关联公司 销售给中国大陆内非关联客户的销售价格为基础推定出口 价格;关于中国大陆关联公司自用部分,由于该关联公司对 被调查产品进行了加工,未按进口时的状态转售,调查机关 暂决定以该公司通过中国大陆内关联公司销售给中国大陆 非关联客户的销售价格为基础推定出口价格。初裁后,没有 11 利害关系方就此提出异议。经实地核查和进一步调查,调查 机关决定在终裁中维持初裁时的认定。 3.价格调整。 根据《反倾销条例》第六条的规定,为公平合理比较, 调查机关对公司影响价格可比性的调整项目逐一进行了审查。 (1)正常价值部分。 初裁中,调查机关审查了公司报告的台湾地区内交易调 整项目。经初步审查,调查机关决定暂接受公司主张的数量 折扣、内陆运输费用、信用费用、其他需要调整的项目等调 整项目。初裁后,没有利害关系方就此提出异议。经实地核 查和进一步调查,调查机关决定在终裁中维持初裁时的认定。 (2)出口价格部分。 调查机关审查了公司报告的对中国大陆出口交易调整项 目。经初步审查,调查机关决定暂接受公司主张的国际运输 费用、国际运输保险费、贴现费、码头费、港湾设施费、港 口管理费、信用费用、中国大陆内陆运输费、其他需要调整 的项目等调整项目。实地核查前,公司补充提交了其他需要 调整的项目中的出口检验费的微小更正。经进一步审查,调 查机关决定接受上述更正,除该项目外,调查机关决定在终 裁中维持初裁时的相关认定。 公司答卷未报告中国大陆关联贸易公司间接费用等调整 项目,为保证公平比较,调查机关在初裁中暂根据该关联贸 12 易公司答卷数据对其间接费用进行了补充调整,并根据公司 报告的生产被调查产品及同类产品部门的利润对关联贸易 公司利润进行了补充调整。初裁后,没有利害关系方就此提 出异议。经实地核查和进一步调查,调查机关决定在终裁中 维持初裁时的认定。 4.关于到岸价格(CIF 价格)。 调查机关在初裁中暂决定接受该公司报告的到岸价格数 据。初裁后,没有利害关系方就此提出异议。经实地核查和 进一步调查,调查机关决定在终裁中维持初裁时的认定。 其他台湾地区公司(All Others) 2017 年 12 月 29 日,调查机关对台湾地区、马来西亚和 美国的进口正丁醇发起反倾销调查立案。当日,调查机关通 过常驻世界贸易组织代表团通知了台湾、澎湖、金门、马祖 单独关税区常驻世界贸易组织代表团。同日,调查机关将立 案公告登载在商务部网站上,任何利害关系方均可在商务部 网站上查阅本案立案公告。立案后,调查机关给予各利害关 系方 20 天的登记应诉期,给予所有利害关系方合理的时间 获知立案有关情况。立案后,调查机关将调查问卷登载在商 务部网站上,任何利害关系方可在商务部网站上查阅并下载 本案调查问卷。 调查机关尽最大能力通知了所有已知的利害关系方,也 尽最大能力向所有已知利害关系方提醒不配合调查的结果。 13 对于调查机关已尽通知义务但没有提供必要信息配合调查 的公司,调查机关根据《反倾销条例》第二十一条的规定, 在已经获得的事实和可获得的最佳信息的基础上裁定其倾 销幅度。调查机关比较分析在调查中获得的信息,认为申请 书中的倾销幅度可以较为准确、合理的反映台湾地区对中国 大陆出口被调查产品情况,且已被调查机关初步核实。调查 机关决定,在初裁中暂根据该信息确定其他台湾地区公司的 倾销幅度。初裁后,没有利害关系方就此提出异议。经实地 核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。 马来西亚的公司 国油石化衍生公司/马石化营销(纳闽)有限公司 (PETRONAS CHEMICALS DERIVATIVES SDN BHD) /(PETRONAS CHEMICALS MARKETING(LABUAN) LTD) 1.正常价值。 初裁中,调查机关审查了该公司被调查产品和同类产品 的型号划分情况。该公司主张被调查产品和同类产品系单一 型号产品。调查机关暂接受该公司主张。初裁后,没有利害 关系方就此提出异议。经实地核查和进一步调查,调查机关 决定在终裁中维持初裁时的认定。 初裁中,调查机关审查了该公司在马来西亚国内销售情 况。倾销调查期内,该公司的国内同类产品全部通过其关联 公司国油石化营销有限公司(以下简称 PCM)销售给国内非 14 关联客户。PCM 与该公司之间则按照 PCM 与其客户商定的 相同销售数量和销售价格进行结算。PCM 实际承担了该公司 销售部门的职责。该公司和 PCM 同为马来西亚国油石化集 团有限公司的全资子公司,两公司的董事会成员均为母公司 高管,其中有两人在两公司同时任董事。调查机关在初裁中 暂决定将 PCM 和该公司作为整体进行考虑来确定该公司同 类产品的销售。初裁后,没有利害关系方就此提出异议。经 实地核查和进一步调查,调查机关决定在终裁中维持初裁时 的认定。 经审查,倾销调查期内,该公司在马来西亚国内销售同 类产品的数量占同期向中国大陆出口被调查产品数量的比 例超过 5%,符合作为进一步确定正常价值基础的数量要求。 调查机关决定在初裁中暂依据该公司全部国内销售作为确 定正常价值的基础。初裁后,没有利害关系方就此提出异议。 经实地核查和进一步调查,调查机关决定在终裁中维持初裁 时的认定。 初裁中,调查机关审查了该公司提交的生产成本及销售、 管理和财务费用数据。该公司答卷显示,用于生产被调查产 品和同类产品的原材料全部自其关联公司采购,暂无证据显 示关联采购价格不能合理反映成本,调查机关暂决定予以接 受。调查机关据此对该公司同类产品在马来西亚是否存在低 于成本销售进行了测试。经审查,倾销调查期内该公司国内 15 同类产品低于成本销售的数量占其国内全部销售数量的比 例超过 20%。根据《反倾销条例》第四条的规定,调查机关 暂决定以排除低于成本销售的国内销售作为确定正常价值 的基础。初裁后,没有利害关系方就此提出异议。经实地核 查和进一步调查,调查机关决定在终裁中维持初裁时的认定。 2.出口价格。 初裁中,调查机关审查了该公司向中国大陆出口销售被 调查产品的情况。倾销调查期内,该公司的被调查产品全部 由 PCM 通过以下渠道向中国大陆出口:一是通过中国大陆 关联贸易商向中国大陆非关联客户销售被调查产品;二是直 接向中国大陆非关联客户销售被调查产品。 根据《反倾销条例》第五条的规定,对于通过中国大陆 关联贸易商进行销售的交易,调查机关暂决定以该公司中国 大陆关联贸易商向中国大陆非关联客户转售的价格作为确 定出口价格的基础;对于销售给中国大陆非关联客户的交易, 调查机关暂决定以直接向中国大陆非关联客户销售的价格 作为确定出口价格的基础。初裁后,没有利害关系方就此提 出异议。经实地核查和进一步调查,调查机关决定在终裁中 维持初裁时的认定。 3.价格调整。 根据《反倾销条例》第六条的规定,为公平合理比较, 调查机关对该公司影响价格可比性的调整项目逐一进行了 16 审查。 关于佣金调整。答卷显示,该公司在倾销调查期内将全 部被调查产品和同类产品均首先销售给其 PCM,由 PCM 对 外销售。该公司在答卷中称,其向 PCM 按一定比例支付了 销售被调查产品和同类产品的佣金。该公司主张在正常价值 和出口价格中同时将佣金扣除。初裁中,调查机关认为,由 于调查机关已将 PCM 和该公司视为整体来计算倾销幅度, 作为一个整体,关联公司内部的资金转移不应作为调整项目。 调查机关决定暂不接受该公司的上述主张。初裁后,公司提 交评论意见主张调查机关应接受该项调整。经实地核查和进 一步调查,调查机关认为,该公司与其关联贸易商之间发生 的佣金项目属于内部费用,不影响正常价值和出口价格的公 平合理比较。因此,调查机关决定在终裁中维持初裁时的认定。 (1)正常价值部分。 调查机关审查了该公司报告的正常价值调整项目。 经审查,调查机关决定暂接受该公司主张的售前仓储费 用、内陆运费(工厂/仓库至客户)、出厂装卸费、信用费用 等调整项目。初裁后,没有利害关系方就此提出异议。经实 地核查和进一步调查,调查机关决定在终裁中维持初裁时的 认定。 (2)出口价格部分。 调查机关审查了该公司报告的出口价格调整项目。 17 经审查,调查机关决定暂接受该公司主张的售前仓储费 用、内陆运费(工厂/仓库至出口港)、出厂装卸费、国际运 输费用、货运代理费、国际运输保险费、港口装卸费、出口 检验费、信用费用、中国大陆关联贸易商的间接费用等调整 项目。初裁后,没有利害关系方就此提出异议。经实地核查 和进一步调查,调查机关决定在终裁中维持初裁时的认定。 关于该公司中国大陆关联贸易商的利润。调查机关在初 裁中认定,受关联关系影响,中国大陆关联贸易商的账面利 润不能真实反映贸易公司转售被调查产品的利润情况。调查 机关暂决定使用申请人提供的基于中国国家统计局发布数 据计算得出的中国石油及制品批发业利润率,作为该公司中 国大陆关联贸易商利润,对出口价格进行了调整。初裁后, 该公司提交评论意见主张,调查机关应接受该中国关联贸易 商的实际利润率。经实地核查和进一步调查,调查机关认为, 该公司提交的评论及证据并未证明其大陆关联贸易商的账 面利润能够真实反映通常情况下非关联交易应该实现的合 理利润水平,因此调查机关决定维持初裁时的认定。 4.关于到岸价格(CIF 价格)。 调查机关在初裁中暂决定接受该公司报告的到岸价格 数据。初裁后,没有利害关系方就此提出异议。经实地核查 和进一步调查,调查机关决定在终裁中维持初裁时的认定。 5. 关于公司名称变更。 18 2018 年 9 月 4 日,该公司与马石化营销(纳闽)有限 公司(以下简称 PCML)共同提交《进口正丁醇反倾销案更 名申请》。申请主张,自 2018 年 4 月起,该公司的商业模式 从传统制造商模式转变为合同制造商模式。在合同制造商模 式下,该公司不再自行采购原材料并生产出正丁醇产品后自 行销售,而是接受 PCM 的全资子公司 PCML 的委托进行生 产。具体而言,由 PCML 采购原材料并将其移交给该公司进 行正丁醇产品的生产,该公司在生产完成后将正丁醇产品移 交给 PCML,PCML 拥有正丁醇产品的所有权并进行销售。 申请称,在合同制造商模式下,该公司没有向 PCML 销售正 丁醇,也不开具产品销售发票,但商业模式的变化没有改变 正丁醇产品的生产设备、产能、产量、原材料价格、销售价 格以及各个市场的客户。因此,该公司和 PCML 共同申请 在本案中将反倾销措施的实施对象 PCD 公司的名称变更为 “国油石 化衍生公司 /PCML(PETRONAS CHEMICALS DERIVATIVES SDN BHD)/(PETRONAS CHEMICALS MARKETING(LABUAN) LTD)”。调查机关将上述申请送至 公开信息查阅室供利害关系方查阅,没有利害关系方就此提 交评论意见。经审查和实地核查,调查机关认为,现有证据 材料表明,在该公司与 PCML 经营模式变化前后,其正丁 醇的经营管理、生产设备、供应商关系、销售渠道和客户基 础等均未发生实质变化。 19 因此,调查机关在终裁中决定,由 PCML 和该公司共同 继承本案中该公司的权利和义务,并联合适用本案中该公司 所适用的反倾销措施,即只有在 PCML 向中国出口销售由该 公司生产的被调查产品的情况下,才适用该公司所适用的反 倾销措施。 巴 斯 夫 马 来 西 亚 国 油 化 学 私 人 有 限 公 司 ( BASF PETRONAS Chemicals Sdn Bhd)、奥伯帝莫马来西亚化学 公司(Optimal Chemicals (Malaysia) Sdn Bhd) 2017 年 12 月 29 日,调查机关对原产于台湾地区、马来 西亚和美国的进口正丁醇发起反倾销调查。当日,调查机关 通知了马来西亚驻华大使馆、巴斯夫马来西亚国油化学私人 有限公司和奥伯帝莫马来西亚化学公司。同日,调查机关将 立案公告登载在商务部网站上,任何利害关系方均可在商务 部网站上查阅本案立案公告。立案后,调查机关给予各利害 关系方 20 天的登记应诉期,给予所有利害关系方合理的时 间获知立案有关情况。立案后,调查机关将调查问卷登载在 商务部网站上,任何利害关系方可在商务部网站上查阅并下 载本案调查问卷。 调查机关尽最大能力通知了所有已知的利害关系方,也 尽最大能力向所有已知利害关系方提醒不配合调查的结果。 对于调查机关已尽通知义务但没有提供必要信息配合调查 的公司,调查机关根据《反倾销条例》第二十一条的规定, 20 在已经获得的事实和可获得的最佳信息基础上裁定其倾销 幅度。初裁中,调查机关比较分析在调查中获得的信息,认 为申请书的信息可以较为准确、合理的反映马来西亚对中国 大陆出口被调查产品情况,且已被调查机关初步核实。调查 机关决定,在初裁中暂根据该信息确定上述马来西亚公司的 倾销幅度。初裁后,没有利害关系方对此提出异议,调查机 关决定在终裁中维持初裁时的裁定。 其他马来西亚公司(All Others) 2017 年 12 月 29 日,调查机关对原产于台湾地区、马来 西亚和美国的进口正丁醇发起反倾销调查。当日,调查机关 通知了马来西亚驻华大使馆。同日,调查机关将立案公告登 载在商务部网站上,任何利害关系方均可在商务部网站上查 阅本案立案公告。立案后,调查机关给予各利害关系方 20 天的登记应诉期,给予所有利害关系方合理的时间获知立案 有关情况。立案后,调查机关将调查问卷登载在商务部网站 上,任何利害关系方可在商务部网站上查阅并下载本案调查 问卷。 调查机关尽最大能力通知了所有已知的利害关系方,也 尽最大能力向所有已知利害关系方提醒不配合调查的结果。 对于调查机关已尽通知义务但没有提供必要信息配合调查 的公司,调查机关根据《反倾销条例》第二十一条的规定, 在已经获得的事实和可获得的最佳信息基础上裁定其倾销 21 幅度。初裁中,调查机关比较分析在调查中获得的信息,认 为申请书的信息可以较为准确、合理的反映马来西亚对中国 大陆出口被调查产品情况,且已被调查机关初步核实。调查 机关决定,在初裁中暂根据该信息确定其他马来西亚公司的 倾销幅度。初裁后,没有利害关系方对此提出异议,调查机 关决定在终裁中维持初裁时的裁定。 美国的公司 欧季亚公司(OXEA CORPORATION) 1.正常价值。 调查机关审查了该公司被调查产品和同类产品的产品范 围和型号划分情况。该公司主张被调查产品和同类产品系单 一型号产品。初裁中,调查机关决定暂接受公司主张,不对 被调查产品和同类产品进行型号划分。初裁后,没有利害关 系方提出评论意见。经实地核查和进一步调查,调查机关决 定在终裁中维持初裁裁定。 初裁后,调查机关进一步审查了该公司在美国国内销售 情况。倾销调查期内,该公司在美国国内销售同类产品的数 量占同期向中国大陆出口被调查产品数量的比例超过 5%, 符合作为确定正常价值基础的数量要求。初裁后,没有利害 关系方提出评论意见。经实地核查和进一步调查,调查机关 决定在终裁中维持初裁裁定。 初裁后,调查机关进一步审查了该公司关联交易的情况。 22 答卷显示,倾销调查期内,该公司国内同类产品全部直接销 售给非关联客户。初裁中,调查机关决定暂依据公司全部美 国国内销售作为确定正常价值的基础。初裁后,没有利害关 系方提出评论意见。经实地核查和进一步调查,调查机关决 定在终裁中维持初裁裁定。 初裁中,调查机关决定暂接受公司填报的生产成本数据, 但扣除财务费用中其他第三方收入和支出(净额)分摊项目 数额,据此重新计算了美国国内销售的同类产品的成本和费 用,并对该公司在美国国内是否低于成本销售进行了初步审 查。初裁后,调查机关进一步审查了公司提交的生产成本及 销售、管理和财务费用数据及相关证据材料,决定在终裁中 维持初裁时的认定。公司在对终裁前披露的评论意见中主张, 调查机关未接受其在答卷中提出的按月进行低成本测试的 方法。对此,调查机关认为,初裁中,调查机关已经调整了 公司财务费用,并据此重新计算了美国国内销售的同类产品 的成本和费用,公司填报的月成本不能成为调查机关进行低 于成本测试的基础,因此采用调整后的调查期加权平均成本 进行了低于成本测试。经审查,倾销调查期内,该公司同类 产品国内销售中低于成本销售的数量占其国内全部销售数 量的比例超过 20%。根据《反倾销条例》第四条的规定,调 查机关在初裁中暂决定采用排除低于成本销售的国内销售 作为确定正常价值的基础。初裁后,没有利害关系方就此提 23 出异议。经实地核查和进一步调查,调查机关决定在终裁中 维持初裁时的认定。 2.出口价格。 初裁后,调查机关进一步审查了该公司向中国出口销售 被调查产品的情况。 倾销调查期内,该公司通过中国大陆境外的非关联贸易 商向中国大陆非关联客户销售被调查产品。初裁中,根据《反 倾销条例》第五条的规定,调查机关暂决定采用该公司与非 关联贸易商之间的交易价格作为确定出口价格的基础。初裁 后,没有利害关系方就此提出异议。经实地核查和进一步调 查,调查机关决定在终裁中维持初裁时的认定。 3.价格调整。 根据《反倾销条例》第六条的规定,为公平合理比较, 调查机关对该公司影响价格可比性的调整项目逐一进行了 审查。 (1)正常价值部分。 初裁中,调查机关暂决定接受该公司提出的发票折扣、 回扣、退款及赔偿、售前仓储费、内陆运费(工厂/仓库-客 户)、出厂装卸费和信用费调整项目主张。初裁后,没有利 害关系方就此提出异议。经实地核查和进一步调查,调查机 关决定在终裁中维持初裁认定。 初裁中,调查机关暂决定不接受该公司提出的数量折扣 24 调整主张。初裁后,没有利害关系方就此提出异议。经实地 核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。 初裁中,调查机关决定暂不接受该公司提出的其他费用 调整主张。初裁后,没有利害关系方就此提出异议,经实地 核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。 实地核查前,该公司在《正丁醇反倾销案核查前微小更 正》中补充提交了答卷中未填报的部分国内销售提前付款折 扣材料。经审查,调查机关认为,调查机关在调查问卷中明 确要求答卷企业按照表 4-2 的要求,完整填报公司在美国国 内销售同类产品的每一笔交易的详细情况。该公司未按要求 在答卷中完整填报,在实地核查中补充提交不属于微小更正 范围,终裁中,调查机关决定对此项调整主张不予接受。 实地核查中,调查机关发现,公司答卷漏报了部分内陆 运费。公司补充提交了内陆运费材料。经审查,调查机关认 为,调查机关在调查问卷中明确要求答卷企业按照表 4-2 的 要求,完整填报公司在美国国内销售同类产品的每一笔交易 的详细情况。该公司未按要求在答卷中完整填报,调查机关 决定对此项调整主张不予接受。 (2)出口价格部分。 初裁中,调查机关暂接受了公司提出的出口检验费、报 关代理费、信用费用等调整项目主张,不接受该公司主张的 贸易商利润调整,并以公司国内销售环节中发生的仓储费、 25 内陆运费、装卸费平均值对出口价格进行了补充调整。初裁 后,没有利害关系方就此提出异议。经实地核查和进一步调 查,调查机关决定在终裁中维持初裁认定。 实地核查前,公司补充提交了关于出口检验费、信用费 用的微小更正。经审查,调查机关决定接受上述更正主张。 4.关于到岸价格(CIF 价格)。 初裁中,调查机关暂决定接受海运费、海运保险费调整 项目主张,不接受其他项目调整主张,以公司在答卷中填报 的 FOB 价格为基础估算了 CIF 价格。初裁后,没有利害关 系方就此提出异议。经实地核查和进一步调查,调查机关决 定在终裁中维持初裁时的认定。 公司在对终裁前披露的评论意见中认为,调查机关未接 受其在答卷中提出的按月进行出口价格和内销价格比较的 方法,扭曲了倾销幅度的计算结果。对此,调查机关认为, 调查机关注意到调查期内原材料价格存在波动,可能会对内 销价格和出口价格均产生影响,同时调查机关也注意到,公 司的出口销售虽仅有 4 笔,但在调查期内是随机分布的,公 司未证明调查机关采用的调查期加权平均正常价值和加权 平均出口价格进行比较的方法影响了正常价值和出口价格 的公平比较。经进一步调查,调查机关决定在终裁中维持初 裁时的认定。 伊士曼化学公司(Eastman Chemical Company)、道化 26 学公司(The Dow Chemical Company)、巴斯夫公司(BASF Corporation) 2017 年 12 月 29 日,调查机关对原产于台湾地区、马来 西亚和美国的进口正丁醇发起反倾销调查。当日,调查机关 通知了美国驻华大使馆、伊士曼化学公司、道化学公司和巴 斯夫公司。同日,调查机关将立案公告登载在商务部网站上, 任何利害关系方均可在商务部网站上查阅本案立案公告。立 案后,调查机关给予各利害关系方 20 天的登记应诉期,给 予所有利害关系方合理的时间获知立案有关情况。立案后, 调查机关将调查问卷登载在商务部网站上,任何利害关系方 可在商务部网站上查阅并下载本案调查问卷。伊士曼化学公 司、道化学公司、巴斯夫公司未提交答卷。 调查机关尽最大能力通知了所有已知的利害关系方,也 尽最大能力向所有已知利害关系方提醒不配合调查的后果。 对于调查机关已尽通知义务但没有提供必要信息配合调查 的公司,调查机关根据《反倾销条例》第二十一条的规定, 在可获得事实的基础上裁定其倾销幅度。由于伊士曼化学公 司、道化学公司、巴斯夫公司在规定时限内未提交答卷,调 查机关比较分析在调查中可获得的信息,认为参加本次调查 的美国公司提供的交易数据和信息可以较为准确、合理的反 映美国对中国大陆出口被调查产品情况,且已被调查机关初 步核实。初裁中,调查机关决定暂根据该信息确定上述美国 27 公司的倾销幅度。初裁后,没有利害关系方对此提交评论意 见。经进一步审查,调查机关决定在终裁中使用经核实的参 加本次调查的美国公司的信息确定上述美国公司的倾销幅度。 其他美国公司(All Others) 2017 年 12 月 29 日,调查机关对原产于台湾地区、马来 西亚和美国的进口正丁醇发起反倾销调查。当日,调查机关 通知了美国驻华大使馆。同日,调查机关将立案公告登载在 商务部网站上,任何利害关系方均可在商务部网站上查阅本 案立案公告。立案后,调查机关给予各利害关系方 20 天的 登记应诉期,给予所有利害关系方合理的时间获知立案有关 情况。立案后,调查机关将调查问卷登载在商务部网站上, 任何利害关系方可在商务部网站上查阅并下载本案调查问卷。 调查机关尽最大能力通知了所有已知的利害关系方,也 尽最大能力向所有已知利害关系方提醒不配合调查的后果。 对于调查机关已尽通知义务但没有提供必要信息配合调查 的公司,调查机关根据《反倾销条例》第二十一条的规定, 在可获得事实的基础上裁定其倾销幅度。由于其他美国公司 在规定时限内未提交答卷,调查机关比较分析在调查中可获 得的信息,认为参加本次调查的美国公司提供的交易数据和 信息可以较为准确、合理的反映美国对中国大陆出口被调查 产品情况,且已被调查机关初步核实。初裁中,调查机关决 定暂根据该信息确定其他美国公司的倾销幅度。 28 初裁后,美国驻华大使馆提交的评论意见主张,调查机 关未解释用于计算“其他美国公司”税率的方法。对此,调 查机关认为,初裁公告中已经详细列出了计算“其他美国公 司”倾销幅度的方法和理由,并告知有关利害关系方,充分 给予其提出评论意见的机会。做出终裁决定前,调查机关向 美国驻华大使馆披露并说明了本次反倾销调查终裁决定所 依据的基本事实。经进一步审查,调查机关决定在终裁中使 用经核实的参加本次调查的美国公司的信息确定其他美国 公司的倾销幅度。 (二)价格比较 根据《反倾销条例》第六条的规定,调查机关在考虑了 影响价格的各种可比性因素的基础上,按照公平、合理的方 式,将正常价值和出口价格调整至出厂水平进行比较。在计 算倾销幅度时,调查机关将加权平均正常价值和加权平均出 口价格进行了比较,得出倾销幅度。 (三)倾销幅度 经计算,各公司裁定的倾销幅度分别为: 台湾地区的公司: 1. 台湾塑胶工业股份有限公司 6.0% (FORMOSA PLASTICS CORPORATION) 2. 其他台湾地区公司 56.1% (All Others) 29 马来西亚的公司: 1.国油石化衍生公司/马石化营销(纳闽)有限公司 12.7% (PETRONAS CHEMICALS DERIVATIVES SDN BHD) /PETRONAS CHEMICALS MARKETING(LABUAN) LTD ) 2. 巴斯夫马来西亚国油化学私人有限公司 26.7% (BASF PETRONAS Chemicals Sdn Bhd) 3. 奥伯帝莫马来西亚化学公司 26.7% (Optimal Chemicals
Sdn Bhd) 4. 其他马来西亚公司 26.7% (All Others) 美国的公司: 1.欧季亚公司 52.2% (OXEA CORPORATION) 2.伊士曼化学公司 139. 3% (Eastman Chemical Company) 3. 道化学公司 139. 3% (The Dow Chemical Company) 4. 巴斯夫公司 139. 3% (BASF Corporation) 5. 其他美国公司 139. 3% (All Others) 四、中国大陆同类产品、中国大陆产业 30 (一)中国大陆同类产品认定。 《反倾销条例》第十二条规定,同类产品是与倾销进口 产品相同的产品,或与倾销进口产品特性最相似的产品。 调查机关对中国大陆产业生产的正丁醇与被调查产品 的物理和化学特性、产品用途、原材料、生产工艺流程、销 售渠道、客户群体等因素进行了调查: 1. 物理和化学特性。 中国大陆产业生产的正丁醇与被调查产品的化学结构 式相同。二者外观相同,通常呈无色透明液体,有酒气味, 易燃,微溶于水,能与乙醇、乙醚等其他多种有机溶剂混溶。 两者主要的技术指标(含量、色号、水含量、酸度、蒸发残 渣等)不存在实质性的区别。 2. 产品用途。 中国大陆产业生产的正丁醇与被调查产品的用途基本 相同,主要用于生产丙烯酸丁酯、醋酸丁酯、邻苯二甲酸二 丁酯、丁胺、乙二醇单丁醚等下游产品,广泛应用在涂料、 粘胶剂、纺织助剂、增塑剂等领域。同时,二者也用作油脂、 生物化学药和香料的萃取剂,醇酸树脂涂料的添加剂,还用 于制造表面活性剂等,也是优良的有机溶剂。 3. 生产工艺流程和原材料。 正丁醇的生产工艺主要有丙烯羰基合成法、发酵法和乙 醛缩合法,其中丙烯羰基合成法为主流生产技术。经初步调 31 查,中国大陆产业生产的正丁醇和被调查产品均主要采用丙 烯羰基合成工艺,所使用的原材料和生产原理相同,均是以 丙烯和合成气(一氧化碳和氢气)为原料在催化剂作用下生 成正丁醛和异丁醛,加氢后分馏制得正丁醇。 4.销售渠道和客户群体。 中国大陆产业生产的正丁醇和被调查产品的销售渠道 基本相同,均主要通过直销、代理的方式在中国大陆市场上 销售。二者产品的销售地域也基本集中在华东和华南地区。 二者产品的下游客户群体基本相同,均主要覆盖丙烯酸丁酯、 醋酸丁酯、邻苯二甲酸二丁酯等下游行业领域。部分下游客 户既采购和使用被调查产品,也采购和使用中国大陆产业生 产的正丁醇产品。二者在中国大陆市场上存在竞争。 调查机关在初裁中认定,中国大陆产业生产的正丁醇与 被调查产品在物理和化学特性、产品用途、生产工艺流程和 原材料、销售渠道和客户群体等方面基本相同,具有相似性 和可替代性,中国大陆产业生产的正丁醇与被调查产品属于 同类产品。初裁后,没有利害关系方就此提出评论意见。经 实地核查和进一步调查,调查机关决定在终裁中维持初裁时 的认定。 (二)中国大陆产业认定。 根据《反倾销条例》第十一条和《反倾销产业损害调查 规定》第十三条规定,调查机关对本案中国大陆产业进行了 32 审查和认定。 本案中,调查机关共收到申请人中国石油天然气股份有 限公司吉林石化分公司、中国石油天然气股份有限公司大庆 石化分公司和中国石油四川石化有限责任公司和支持企业 天津渤化永利化工股份有限公司、兖矿鲁南化工有限公司及 中国大陆某正丁醇生产企业共 6 家中国大陆正丁醇生产企业 提交的中国大陆生产者调查问卷答卷。调查机关经调查核实, 6 家答卷企业 2014 年至 2016 年各年产量均占同期中国大陆 同类产品总产量的主要部分,2016 年的产量占比和 2017 年 1-6 月的产量占比均大于 50%,占中国大陆产业的主要部分, 符合《反倾销条例》第十一条和《反倾销产业损害调查规定》 第十三条关于国内产业认定的规定。 初裁中,调查机关初步认定,申请人及支持企业可以构 成本案调查的中国大陆产业,其数据可以作为损害和因果关 系分析的基础。初裁后,没有利害关系方就此提出评论意见。 调查机关决定在终裁中维持初裁时的认定。 五、产业损害及损害程度 (一)累积评估。 根据《反倾销条例》第九条的规定,调查机关考虑了就 原产于台湾地区、马来西亚和美国的进口正丁醇对中国大陆 产业造成的影响进行累积评估的适当性。 1.倾销幅度不属于微量。 33 倾销调查期内,来自台湾地区、马来西亚和美国的进口 被调查产品均存在倾销,倾销幅度均在 2%以上,不属于微 量的倾销幅度。 2.进口数量不属于可忽略不计。 根据中国海关数据统计,损害调查期内,来自台湾地区、 马来西亚和美国的进口正丁醇数量占中国大陆总进口数量 的比例均超过 3%,不属于可忽略不计的范围。 3.被调查产品之间的竞争条件。 调查显示,原产于台湾地区、马来西亚和美国的被调查 产品的物理和化学特性、产品用途、技术指标、原材料和生 产工艺流程等方面基本相同;台湾地区、马来西亚和美国企 业均通过直接销售、代理销售等方式在中国大陆市场销售正 丁醇产品,占有中国大陆市场相应的市场份额;各生产商或 销售商均根据中国大陆市场状况或条件,与客户协商确定销 售价格,具有相同或类似的定价策略。被调查产品拥有相同 的客户群体且存在交叉,中国大陆下游企业可以自由采购和 使用台湾地区、马来西亚和美国的正丁醇产品。因此,调查 机关初步认定,来自台湾地区、马来西亚和美国的被调查产 品之间存在直接竞争。 4. 被调查产品与中国大陆同类产品之间的竞争条件。 调查显示,被调查产品与中国大陆生产的正丁醇在物理 特性和技术指标、原材料、生产工艺流程、产品用途、销售 34 渠道、客户群体等方面基本相同,属于同类产品。被调查产 品与中国大陆同类产品均主要通过直接销售、代理销售等方 式同时在中国大陆市场进行销售,并存在共同的客户群体, 中国大陆下游企业可以自由选择和采购被调查产品及中国 大陆同类产品。被调查产品和中国大陆同类产品的销售没有 明显的时间和地域偏好。因此,调查机关初步认定,被调查 产品与中国大陆同类产品之间存在直接的竞争关系。 调查机关根据上述证据在初裁中认定,对原产于台湾地 区、马来西亚和美国的进口被调查产品对中国大陆产业造成 的影响进行累积评估是适当的。初裁后,没有利害关系方就 此提出评论意见。调查机关决定在终裁中维持初裁时的认定。 (二)倾销进口产品数量。 调查机关对倾销进口产品的绝对数量或相对于中国大 陆生产或消费的数量是否大量增加进行了调查。 调查显示,根据中华人民共和国海关统计数据,2014 年、 2015 年、2016 年和 2017 年 1-6 月来自于台湾地区、马来西 亚和美国的被调查产品进口数量分别为 11.99 万吨、16.55 万 吨、22.36 万吨和 10.69 万吨。2015 年比 2014 增长 38.07%; 2016 年比 2015 年增长 35.09%;2017 年 1-6 月比上年同期增 长 3.73%。损害调查期内,被调查产品进口数量呈增长趋势。 2014 年、2015 年、2016 年和 2017 年 1-6 月,来自于台 湾地区、马来西亚和美国的被调查产品进口数量占中国大陆 35 市场份额分别为 9.00%、10.86%、13.26%和 11.29%。2015 年比 2014 年提高了 1.87 个百分点,2016 年比 2015 年提高 了 2.41 个百分点,2017 年 1-6 月比上年同期下降了 1.16 个 百分点。损害调查期内,被调查产品市场份额呈总体上升趋势。 国油石化衍生公司在其提交的评论意见中认为,调查期 内,进口被调查产品进口量增幅较大,但市场份额及增幅较 小,没有对中国大陆同类产品的数量产生压制或抑制的负面 影响。对此,申请人认为,被调查产品所占中国大陆市场份 额虽然只有约 10%,但市场份额在保持一定水平的情况下总 体仍处于上升趋势,是绝对进口数量持续增长导致的结果; 且进口被调查产品到港、港口库存的变化对与中国大陆正丁 醇市场的供需和价格都有着重要的影响。 经初步审查,调查机关认为,损害调查期内,倾销进口 产品绝对数量持续增长,2015 年比 2014 增长 38.07%;2016 年比 2015 年增长 35.09%;2017 年 1-6 月比上年同期增长 3.73%。其中,2016 年相比 2014 年增幅达到 86.5%;从市场 份额看,损害调查期内,倾销进口产品占中国大陆正丁醇进 口数量的比例平均约为 69.1%,其占中国大陆市场份额的比 例平均约为 11.1%,占据一定的市场份额且呈总体上升趋势。 国油石化衍生公司的上述主张不成立。 调查机关根据上述证据在初裁中认定,损害调查期内, 倾销进口产品的绝对数量呈总体增长,被调查产品市场份额 36 呈总体上升趋势。初裁后,没有利害关系方就此提出评论意 见。调查机关决定在终裁中维持初裁时的认定。 (三)倾销进口产品对中国大陆同类产品价格的影响。 调查机关就倾销进口产品对中国大陆同类产品价格的 影响进行了调查。 1. 倾销进口价格和中国大陆同类产品价格的确定。 进行价格比较时,为确保两者具有可比性,应在同一贸 易水平上对倾销进口价格和中国大陆同类产品价格进行比 较。调查机关认定,倾销进口产品中国大陆进口清关价和中 国大陆产业同类产品出厂价格基本属于同一贸易水平,二者 均不包含增值税、内陆运输费用、保险费用和次级销售渠道 费用等费用。 调查机关在中华人民共和国海关统计的被调查产品 CIF 价格的基础上,进一步考虑了调查期内汇率、关税税率和中 国大陆进口商的港杂费、报关费、商检费等其他进口环节费 用,对被调查产品进口价格进行了调整,将调整后的被调查 产品进口价格作为倾销进口价格。其中,汇率根据中国人民 银行公布的当年各月度平均汇率算术平均得出。关于进口环 节费用,本案中,只有台塑工业(宁波)有限公司提交了进 口环节发生的费用。调查机关在初裁中暂以该公司提交的清 关费用作为计算中国大陆进口商进口港清关费用的依据。初 裁后,没有利害关系方就此提出评论意见。调查机关决定在 37 终裁中维持初裁时的认定。 调查机关在对《中国大陆生产者调查问卷》答卷汇总的 基础上,以中国大陆产业同类产品出厂价格的加权平均价格 作为中国大陆产业同类产品价格。 2. 倾销进口产品价格和中国大陆产业同类产品价格。 按上述方法调整后的倾销进口价格总体呈下降趋势。 2014 年、2015 年、2016 年和 2017 年 1-6 月来自于台湾地区、 马来西亚和美国的倾销进口产品价格分别为 7467.88 元/吨、 5112.14 元/吨、4346.95 元/吨和 5480.98 元/吨。2015 年比 2014 年下降 31.54%,2016 年比 2015 年下降 14.97%,2017 年 1-6 月比上年同期提高 37.11%。损害调查期内累计下降 26.61%。 2014 年、2015 年、2016 年和 2017 年 1-6 月,中国大陆 产业同类产品价格分别为 6737.68 元/吨、4426.99 元/吨、 4169.10 元/吨和 5087.00 元/吨。2015 年比 2014 年下降 34.29%、 2016 年比 2015 年下降 5.83%,2017 年 1-6 月比上年同期提 高 35.09%。损害调查期内累计下降 24.50%。 损害调查期内,倾销进口产品价格与中国大陆产业同类 产品价格变化趋势相同,均呈总体下降趋势,二者价格呈现 联动态势。 3. 倾销进口产品对中国大陆产业同类产品价格影响。 调查机关在初裁中认定,损害调查期内,倾销进口产品 的绝对数量呈总体增长,被调查产品市场份额呈总体上升趋势。 38 调查显示,被调查产品与中国大陆同类产品在物化特性、 原材料、生产工艺、产品用途、销售渠道和客户群体方面基 本相同,属于同类产品,二者具有相似性和可替代性。中国 大陆正丁醇消费市场是一个竞争开放的市场,被调查产品与 中国大陆同类产品在中国大陆市场相互竞争,价格是影响产 品销售的主要因素之一。中国大陆下游用户采购正丁醇产品 时,价格是其采购时的重要参考因素。 证据显示,倾销进口产品的生产商多数拥有丰富的正丁 醇生产和营销经验,具有规模化经营和品牌优势,与中国大 陆产业相比具有明显的竞争优势。调查机关在实地核查过程 中了解到,中国大陆产业密切关注海关统计的被调查产品的 进口价格数据,并以此作为调整销售价格的重要参考。 考虑到倾销进口产品的数量和其在中国大陆市场中占据 一定的市场份额,调查机关初步认为,倾销进口产品对中国 大陆产业同类产品的价格产生影响。 调查数据显示,2014 年、2015 年、2016 年和 2017 年 1-6 月,中国大陆正丁醇产业的表观消费量分别为 133.26 万吨、 152.38 万吨、168.61 万吨和 94.67 万吨,呈总体增长趋势。 同期,中国大陆正丁醇产业的全国总产量分别为 114.13 万吨、 130.65 万吨、137.00 万吨和 81.40 万吨,呈总体增长趋势。 在中国大陆正丁醇市场表观消费量总体增长且供不应求的 情况下,中国大陆产业有理由期望中国大陆同类产品价格能 39 够出现相应的增加。但由于倾销进口产品价格呈现逐年下降 趋势,2015 年比 2014 年下降 31.54%,2016 年比 2015 年下 降 14.97%,虽然 2017 年 1-6 月比上年同期提高 37.11%,但 损害调查期内倾销进口产品价格累计下降 26.61%,中国大陆 产业同类产品销售价格被迫持续下降,2015 年比 2014 年下 降 34.29%、2016 年比 2015 年下降 5.83%,虽然 2017 年 1-6 月比上年同期提高 35.09%,但损害调查期内中国大陆产业同 类产品销售价格累计下降 24.50%。倾销进口产品价格与中国 大陆产业同类产品价格均呈总体下降趋势,且变化趋势相同。 调查机关认为,考虑到倾销进口产品的品牌优势和中国大陆 下游用户对进口产品的认可度等因素,下游用户在选购产品 时,倾销进口产品具有竞争优势,对于处于竞争劣势地位的 中国大陆同类产品,下游用户期望中国大陆同类产品价格低 于倾销进口产品。由于倾销进口产品不断降低价格,中国大 陆产业被迫跟随,不断降低销售价格。损害调查期内,在倾 销进口数量持续上升和倾销进口价格总体下降的共同影响 下,中国大陆产业被迫以低于生产成本销售,始终无法获取 应得的利润,生产经营面临巨大压力。尽管在中国大陆需求 量上升带动下,中国大陆产业销售数量有所增长,但中国大 陆产业同类产品的销售价格始终都处于与成本费用倒挂的 水平,其税前利润和投资收益率等指标显示中国大陆产业始 终处于亏损状态,巨额投资无法获得有效回报。损害调查期 40 内,倾销进口产品压低了中国大陆同类产品的销售价格。 国油石化衍生公司在其提交的评论意见中主张,2016 年, 倾销进口产品价格下降幅度较大,而中国大陆同类产品的内 销价格下降幅度较小,由于倾销进口产品在中国大陆所占市 场份额不大,不可能在中国大陆市场起主导作用,未对中国 大陆同类产品的价格产生压低或者抑制。 对此,申请人认为,在被调查产品进口绝对数量大幅增 长、市场份额保持一定水平且总体也呈上升趋势的情况下, 被调查产品的大幅降价必然会导致中国大陆同类产品被迫 降价销售,而二者价格走势的一致性说明了其关联性;被调 查产品降价幅度更大且与中国大陆同类产品间的价格差额 不断缩小,明显压低了中国大陆同类产品的价格上涨,并抑 制了中国大陆同类产品的利润空间,导致同类产品始终处于 亏损状态。 初裁中,调查机关认为,如前所述,考虑到倾销进口产 品的数量和其在中国大陆市场中占据一定的市场份额,倾销 进口产品对中国大陆产业同类产品的价格产生影响。初步证 据显示,第一,损害调查期内,倾销进口产品价格逐年下降, 2015 年比 2014 年下降 31.54%,2016 年比 2015 年下降 14.97%, 虽然 2017 年 1-6 月比上年同期提高 37.11%,但损害调查期 内倾销进口产品价格累计下降 26.61%。第二,受倾销进口产 品的品牌优势和中国大陆下游用户对进口产品的认可度等 41 因素的影响,下游用户在选购产品时,倾销进口产品具有竞 争优势,对于处于竞争劣势地位的中国大陆同类产品,下游 用户期望中国大陆同类产品价格低于倾销进口产品。由于倾 销进口产品不断降低价格,中国大陆产业被迫跟随,不断降 低销售价格。证据显示,损害调查期内,中国大陆产业同类 产品销售价格持续下降,2015 年比 2014 年下降 34.29%、2016 年比 2015 年下降 5.83%,虽然 2017 年 1-6 月比上年同期提 高 35.09%,但损害调查期内中国大陆产业同类产品销售价格 累计下降 24.50%。二者的变化趋势及幅度基本一致。国油石 化衍生公司关于倾销进口产品未对中国大陆同类产品的价 格产生压低或者抑制的主张不成立。 综上,调查机关在初裁中认定,损害调查期内,倾销进 口产品对中国大陆产业同类产品价格产生了大幅压低。 初裁后,美国驻华大使馆在提交的评论意见中主张,初 裁中关于国内同类产品与被调查产品质量基本相同的调查 结果与被调查产品较国内同类产品具有品牌优势的论述存 在矛盾。对此,调查机关认为,如初裁中认定,中国大陆产 业生产的正丁醇与被调查产品属于同类产品,二者具有相似 性和可替代性,而价格是影响正丁醇产品销售的主要因素之 一,也是中国大陆下游用户采购正丁醇时的重要参考因素。 正因为倾销进口产品的生产商多数拥有丰富的正丁醇生产 和营销经验,具有规模化经营和品牌优势,其与中国大陆产 42 业相比处于较强的竞争优势地位,能够在以价格为主的市场 竞争中处于引领位置。调查机关关于中国大陆同类产品与被 调查产品质量相同的调查结论与被调查产品具有品牌优势 的认定并不矛盾。 此外,美国驻华大使馆在提交的评论意见中还主张,初 裁中关于中国大陆同类产品与被调查产品的价格变动方式 和变化幅度相同的认定与二者价格变动百分比不一致,尤其 体现在 2016 年相较 2015 年的价格变化上。对此,调查机关 认为,如初裁中认定,损害调查期内,倾销进口产品与中国 大陆产业同类产品的价格变化均呈现先降后升的趋势,倾销 进口产品价格累计下降 26.61%,中国大陆产业同类产品销售 价格被迫持续下降,累计下降 24.50%,虽然个别年度绝对变 化幅度存在一定差异,但这并不影响对倾销进口产品价格与 中国大陆产业同类产品价格均呈总体下降趋势,且变化趋势 相同的认定。 经审查,调查机关决定在终裁中维持初裁时的认定。 (四)调查期内中国大陆产业状况。 根据《反倾销条例》第七条、第八条的规定,调查机关 对中国大陆产业的相关经济因素和指标进行了调查(数据见 附表),证据显示: 1.表观消费量。 损害调查期内,中国大陆正丁醇表观消费量总体呈增长 43 趋势。2014 年、2015 年、2016 年和 2017 年 1-6 月,中国大 陆正丁醇产业的表观消费量分别为 133.26 万吨、152.38 万吨、 168.61 万吨和 94.67 万吨。2015 年比 2014 年增长 14.35%, 2016 年比 2015 年增长 10.65%,2017 年 1-6 月比上年同期增 长 14.43%。 2.产能。 损害调查期内,中国大陆产业同类产品产能有所增长。 2014 年、2015 年、2016 年和 2017 年 1-6 月,中国大陆正丁 醇产业的表观消费量分别为 71.78 万吨、81.16 万吨、111.16 万吨和 57.08 万吨。2015 年比 2014 年增长 13.06%,2016 年 比 2015 年增长 36.96%,2017 年 1-6 月与上年同期持平。 3.产量。 损害调查期内,中国大陆产业同类产品产量总体增长。 2014 年、2015 年、2016 年和 2017 年 1-6 月,中国大陆正丁 醇产业的产量分别为 39.84 万吨、54.36 万吨、84.76 万吨和 48.11 万吨。2015 年比 2014 年增长 36.46%,2016 年比 2015 年增长 55.92%,2017 年 1-6 月比上年同期增长 20.62%。 4.中国大陆销售量。 损害调查期内,中国大陆产业同类产品中国大陆销售量 呈现增长。2014 年、2015 年、2016 年和 2017 年 1-6 月,中 国大陆产业同类产品的中国大陆销售量分别为 37.39 万吨、 48.18 万吨、69.24 万吨和 40.47 万吨。2015 年比 2014 年增 44 长 28.86%,2016 年比 2015 年增长 43.73%,2017 年 1-6 月 比上年同期增长 18.45%。 5.市场份额。 损害调查期内,中国大陆产业同类产品市场份额出现增 长。2014 年、2015 年、2016 年和 2017 年 1-6 月,中国大陆 产业同类产品的市场份额分别为 29.82%、35.05%、49.59%、 51.85%。2015 年比 2014 年提高 5.23 个百分点,2016 年比 2015 年提高 14.54 个百分点,2017 年 1-6 月比上年同期提高 3.72 个百分点。 6.销售价格。 损害调查期内,中国大陆产业同类产品销售价格总体呈 下降趋势。2014 年、2015 年、2016 年和 2017 年 1-6 月,中 国大陆产业同类产品的销售价格分别为 6737.68 元/吨、 4426.99 元/吨、4169.10 元/吨和 5087.00 元/吨。2015 年比 2014 年下降 34.29%,2016 年比 2015 年下降 5.83%,2017 年 1-6 月比上年同期增长 35.09%。损害调查期内累计下降 24.50%。 7.销售收入。 损害调查期内,中国大陆产业同类产品销售收入先降后 升。2014 年、2015 年、2016 年和 2017 年 1-6 月,中国大陆 产业同类产品的销售收入分别为 25.19 亿元、21.33 亿元、 28.87 亿元和 20.59 亿元。2015 年比 2014 年下降 15.34%,2016 年比 2015 年增长 35.35%,2017 年 1-6 月比上年同期增长 45 60.01%。 8.税前利润。 损害调查期内,中国大陆产业同类产品税前利润始终为 负数。2014 年、2015 年、2016 年和 2017 年 1-6 月,中国大 陆产业的税前利润分别为-6.49 亿元、-4.85 亿元、-4.38 亿元 和-1.52 亿元。中国大陆产业始终处于巨额亏损状态。 9.投资收益率。 损害调查期内,中国大陆产业同类产品投资收益率始终 为负数。2014 年、2015 年、2016 年和 2017 年 1-6 月,中国 大陆产业的投资收益率分别为-7.96%、-5.16%、-4.00%和 -1.33%。其中,2017 年 1-6 月投资收益率为损害调查期内最 高水平,但仍然为负数。 10.开工率。 损害调查期内,中国大陆产业同类产品开工率出现上升。 2014 年、2015 年、2016 年和 2017 年 1-6 月,中国大陆产业 的开工率分别为 55.49%、66.98%、76.25%和 84.28%。2015 年比 2014 年增长 11.49 个百分点,2016 年比 2015 年增长 9.27 个百分点,2017 年 1-6 月比上年同期增长 14.41 个百分点。 11.就业人数。 损害调查期内,中国大陆产业同类产品就业人数呈现小 幅波动。2014 年、2015 年、2016 年和 2017 年 1-6 月,中国 大陆产业的就业人数分别为 4048 人、3725 人、4127 人和 4108 46 人。2015 年比 2014 年减少 7.97%,2016 年比 2015 年增长 10.77%,2017 年 1-6 月比上年同期减少 0.22%。 12.劳动生产率。 损害调查期内,中国大陆产业同类产品劳动生产率呈现 总体增长趋势。2014 年、2015 年、2016 年和 2017 年 1-6 月, 中国大陆产业的劳动生产率分别为 98.41 吨/年/人、145.92 吨 /年/人、205.40 吨/年/人和 117.12 吨/半年/人。2015 年比 2014 年提高 48.27%,2016 年比 2015 年提高 40.76%,2017 年 1-6 月比上年同期提高 20.89%。 13.人均工资。 损害调查期内,中国大陆产业同类产品人均工资呈先降 后升趋势。2014 年、2015 年、2016 年和 2017 年 1-6 月,中 国大陆产业同类产品的人均工资分别为 88312 元/年/人, 86991 元/年/人、88694 元/年/人和 45175 元/半年/人。2015 年比 2014 年下降了 1.50%,2016 年比 2015 年增长了 1.96%, 2017 年 1-6 月比上年同期增长 7.15%。 14.期末库存。 损害调查期内,中国大陆产业同类产品期末库存持续增 长。2014 年、2015 年、2016 年和 2017 年 1-6 月,中国大陆 产业同类产品的期末库存分别为 7302 吨、16837 吨、40045 吨和 30164 吨。2015 年比 2014 年增长 130.59%,2016 年比 2015 年增长 137.83%,2017 年 1-6 月比上年同期增长 3.28%。 47 15.经营活动现金净流量。 损害调查期内,中国大陆产业同类产品经营活动现金流 始终为净流出的状态。2014 年、2015 年、2016 年和 2017 年 1-6 月,中国大陆产业同类产品经营活动现金净流量分别为 -2.05 亿元、-5.84 亿元、-14.64 亿元和-10.94 亿元。2015 年 比 2014 年净流出增加 184.09%,2016 年比 2015 年净流出增 加 150.75%,2017 年 1-6 月比上年同期净流出增加 148.94%。 16.投融资能力。 损害调查期内,没有证据显示中国大陆产业同类产品投 融资能力受到被调查产品的进口的不利影响。 调查机关对倾销进口产品的倾销幅度也进行了审查,证 据显示倾销进口产品的倾销幅度不属于微量倾销,足以对中 国大陆市场的价格造成不利影响。 初步证据显示,损害调查期内,中国大陆正丁醇市场表 观消费量总体增加,全国总产量小于表观消费量,中国大陆 正丁醇市场供不足需。为满足增长的中国大陆正丁醇市场需 求,中国大陆产业同类产品产能、产量、销售数量、市场份 额呈现增长趋势,开工率、劳动生产率增加。在中国大陆劳 动力成本普遍上升的背景下,中国大陆产业同类产品人均工 资略有上升。但是中国大陆同类产品销售价格逐年下降, 2015 年比 2014 年下降 34.29%,2016 年比 2015 年下降 5.83%, 2017 年 1-6 月虽比上年同期增长 35.09%,但损害调查期内累 48 计下降 24.50%。损害调查期内,受成本下降因素的影响,虽 然中国大陆产业亏损呈现逐步减少趋势,但受倾销进口产品 价格压低作用的影响,中国大陆同类产品销售价格始终低于 成本,在销售数量和销售收入均呈现总体增长的情况下,中 国大陆产业同类产品税前利润始终为负数,中国大陆产业始 终处于巨额亏损状态,无法扭亏为盈。现金流量净额均为负 值,现金净流出呈增加趋势,2016 年现金净流出额比 2014 年累计增加超过 6 倍,2017 年 1-6 月比上年同期增加 148.94%, 说明现金流状况出现恶化。同时,投资收益率始终为负值, 中国大陆产业难以收回投资。期末库存呈增加趋势,2015 年 和 2016 年分别比上年增加 130.59%和 137.83%,2017 年 1-6 月比上年同期增加 3.28%。 国油石化衍生公司在其提交的评论意见中主张,申请书 中列举的部分经济指标显示中国大陆产业增长态势良好,中 国大陆产业未受到实质损害或实质损害威胁。对此,申请人 认为,在中国大陆正丁醇市场需求稳定增长的情况下,随着 产能的不断扩大,中国大陆同类产品的相关经济指标出现一 定的增长是正常的,这些指标对于一个正处于成长发展过程 中的产业的损害认定不具有决定作用。综合价格、利润、投 资收益率等财务指标恶化情况对各经济指标进行综合考察, 可以明显看出中国大陆产业被迫以牺牲利润的方式获得销 量的增长,但产量、销量的增长并没有带来相应的规模化效 49 益和利润增长,相反处于长期亏损、现金流大幅恶化的局面, 证明中国大陆产业受到倾销进口产品的严重损害。 调查机关认为,关于倾销进口产品对中国大陆产业影响 的审查应包括对影响产业状况的所有有关经济因素和指标 的评估,这些因素中的一个或多个均未必能够给予决定性的 指导。认定中国大陆产业是否受到实质损害不能仅依据中国 大陆产业部分经济指标的好坏,而应当综合考虑整个调查期 内中国大陆产业各项经济指标及其他因素的影响。 如前所述,本案裁决进行损害和因果关系分析,所依据 的中国大陆产业数据,是调查过程中收集到的 6 家中国大陆 正丁醇生产企业提交的数据,而非申请书中的数据。调查机 关基于对中国大陆产业数据分析后认为,在中国大陆正丁醇 市场需求持续增长的情况下,中国大陆产业实施了一些新建、 扩建的项目,同类产品的产能、产量、销量、市场份额呈现 增长是正常的,在中国大陆产业同类产品的产能产量有所提 高,逐渐实现规模经济的情况下,中国大陆产业本应有相应 的规模效益和更大的利润空间,但损害调查期内中国大陆产 业的销售价格呈现下降趋势,税前利润、投资收益率等主要 经济指标均为负值,现金流量净额始终为负值且现金净流出 呈上升趋势,现金流状况恶化,期末库存呈增加趋势,中国 大陆产业始终处于亏损状态,无法获得合理的利润空间。国 油石化衍生公司上述主张缺乏事实基础和证据支持。 50 调查机关综合分析有关数据后在初裁中认定,损害调查 期内,中国大陆正丁醇产业受到了实质损害。 初裁后,美国驻华大使馆在提交的评论意见中主张,调 查机关未承认中国大陆产业的盈利状况已得到逐步改善。对 此,调查机关认为,调查机关在初裁中已经对中国大陆产业 的相关经济因素和指标进行了全面分析,既包括对正面指标 的认定,也包括对负面指标的分析。调查机关并未否认损害 调查期内中国大陆产业亏损呈现逐步减少,但同时也指出中 国大陆产业同类产品税前利润一直为负数,中国大陆产业始 终处于巨额亏损状态,无法扭亏为盈的事实,并在后述因果 关系部分对倾销进口产品对中国大陆产业造成实质损害进 行了分析和认定。 经审查,调查机关决定在终裁中维持初裁时的认定。 六、因果关系 根据《反倾销条例》第二十四条,调查机关审查了原产 于台湾地区、马来西亚和美国的正丁醇倾销进口与中国大陆 产业受到实质损害之间是否存在因果关系,同时审查了除倾 销进口产品的影响之外,已知的可能对中国大陆产业造成损 害的其他因素。 (一)倾销进口产品造成了中国大陆产业的实质损害。 根据中华人民共和国海关统计数据,损害调查期内,倾 销进口产品数量总体呈大幅增长趋势,分别为 11.99 万吨、 51 16.55 万吨、22.36 万吨和 10.69 万吨。其中,2015 年比 2014 增长 38.07%,2016 年比 2015 年增长 35.09%,2017 年 1-6 月比上年同期增长 3.73%。损害调查期内,倾销进口产品数 量占中国大陆市场份额一直呈上升趋势,并保持在一定水平, 分别为 9.00%、10.86%、13.26%和 11.29%。2015 年比 2014 年提高 1.87 个百分点,2016 年比 2015 年提高 2.40 个百分点, 2017 年 1-6 月比上年同期下降 1.16%。损害调查期末比期初 累计增加 2.29 个百分点。 经审查,调查机关认为,损害调查期内,中国大陆正丁 醇消费市场是一个竞争开放的市场,由于倾销进口产品与中 国大陆产业同类产品在物理性质、产品用途、销售渠道和客 户群体等方面基本相同,二者可以相互替代,倾销进口产品 与中国大陆产业同类产品之间存在直接竞争关系。价格是影 响产品销售的重要因素。损害调查期内,倾销进口产品数量 总体呈大幅增长趋势,而倾销进口产品价格则持续大幅下降, 分别为 7467.88 元/吨、5112.14 元/吨、4346.95 元/吨和 5480.98 元/吨。其中,2015 年比 2014 年下降 31.54%,2016 年比 2015 年下降 14.97%,2017 年 1-6 月比上年同期提高 37.11%,损 害调查期内累计下降 26.61%。受倾销进口产品的影响,中国 大陆同类产品销售价格逐年下降,2015 年比 2014 年下降 34.29%,2016 年比 2015 年下降 5.83%,2017 年 1-6 月虽比 上年同期增长 35.09%,但损害调查期内累计下降 24.50%。 52 受倾销进口产品价格压低作用的影响,中国大陆同类产品的 销售价格持续下降,且始终低于成本费用,无法获得合理的 利润空间,亏损状态一直无法得到扭转,中国大陆同类产业 价格难以获得合理的上涨空间。损害调查期内,倾销进口产 品累计降价幅度大于中国大陆同类产品的累计降价幅度,倾 销进口产品压低了中国大陆同类产品的销售价格。在下游用 户采购被调查产品和中国大陆同类产品时,价格是其采购时 考虑的重要因素,正丁醇产品属于典型的化工原料,对市场 价格变化敏感,进口量和进口价格的变化幅度对中国大陆市 场价格都将产生直接影响。损害调查期内,倾销调查产品进 口数量大幅增长,倾销进口产品价格大幅下降,受倾销进口 影响,中国大陆产业被迫不断降低同类产品的销售价格。损 害调查期内,虽然中国大陆需求充分且明显增长,但税前利 润、投资收益率始终为负值,现金流量净额、期末库存等经 济指标均为恶化趋势,中国大陆产业同类产品盈利能力下降, 生产经营状况始终不佳,中国大陆产业受到了实质损害。 调查机关在初裁中认定,倾销进口产品与中国大陆产业 受到的实质损害存在因果关系。初裁后,没有利害关系方就 此提出评论意见。调查机关决定在终裁中维持初裁时的认定。 (二)其他已知因素分析。 调查机关对除倾销进口产品以外的,可能使中国大陆产 业受到实质损害的其他已知因素进行了审查。 53 经调查,没有证据表明外国、台湾地区与中国大陆生产 者的限制贸易的做法及它们之间的竞争、消费模式的变化、 技术发展、中国大陆产业同类产品出口状况以及不可抗力等 因素,与中国大陆正丁醇产业受到的实质损害之间存在因果 关系。 国油石化衍生公司在其提交的评论意见中提出,有以下 因素可能使中国大陆产业受到实质损害。调查机关对此进行 了调查。 1. 关于全球石油价格和丙烯价格下跌的影响。 国油石化衍生公司主张,全球原油价格下跌及中国大陆 丙烯供过于求导致同期正丁醇价格的下跌。 对此,申请人主张,国际油价、原材料丙烯价格下跌不 能否定被调查产品对中国大陆产业造成的损害。 经初步审查,调查机关认为,首先,调查机关注意到原 材料价格的变化会影响被调查产品及同类产品的销售价格 的事实,损害调查期内,国际油价及原材料丙烯价格的波动 与倾销进口产品价格及中国大陆同类产品价格的波动趋势 也说明了这一点。原材料价格变化不仅会对中国大陆同类产 品价格产生影响,也会对倾销进口产品价格产生影响。在正 常的市场竞争中,任何一种产品价格的变化都会受到成本变 化、市场供求关系变化、进出口数量变化等多方面的影响。 但是,本案初步证据显示,被调查产品对中国大陆存在倾销 54 行为,且倾销幅度不属于微量,原材料价格的变化不能否定 倾销行为的存在。其次,主要原材料丙烯市场低迷,价格下 降并不意味着中国大陆产业同类产品应当亏损,相反,在市 场需求持续增长的背景下,成本的下降本应有利于中国大陆 产业利润空间和盈利能力的提升。但正如前述分析表明,由 于被调查产品的价格压低作用,损害调查期内,中国大陆产 业同类产品价格总体大幅下降,甚至大幅低于成本费用,始 终无法扭亏为盈。 调查机关在初裁中认定,利害关系方主张的全球原油价 格下跌及丙烯供过于求不能否定倾销进口产品与中国大陆 产业遭受实质损害之间的因果关系。 初裁后,美国驻华大使馆在提交的评论意见中主张,调 查机关未考虑原材料成本下降是否是中国大陆同类产品价 格下降以及由此造成损害的原因,也未解释为什么价格高于 中国大陆同类产品价格的进口产品会导致中国大陆同类产 品价格低于成本。对此,调查机关认为,如前所述,调查机 关并未否认原材料价格的变化会对被调查产品及同类产品 的销售价格产生影响,并且也注意到了损害调查期内,国际 油价及原材料丙烯价格的波动与倾销进口产品价格及中国 大陆同类产品价格的波动趋势。但是,这并不能否认倾销进 口产品与中国大陆产业遭受实质损害之间的因果关系。正是 考虑到倾销进口产品的数量和其在中国大陆市场中占据的 55 份额,以及损害调查期内倾销进口产品价格始终高于中国大 陆同类产品价格,二者均呈总体下降趋势,且变化趋势相同, 调查机关才做出了倾销进口产品对中国大陆同类产品的价 格产生影响的结论。 经审查,调查机关决定在终裁中维持初裁时的认定。 2. 关于中国大陆产业产量急剧增长的影响。 国油石化衍生公司主张,中国大陆产量的急剧增长导致 同期正丁醇价格的下跌和利润下跌。 对此,申请人主张,中国大陆同类产品产量增长不是造 成中国大陆产业损害的原因。 经初步审查,调查机关认为,首先,如前所述,调查机 关注意到了市场供需关系会对产品价格产生影响的事实,损 害调查期内,中国大陆产业产量确实存在增长。但是,这一 增长与中国大陆市场需求的持续稳步增长是一致的。随着中 国大陆市场需求的增长,中国大陆产业同类产品的生产规模 有所扩大,产能、产量均有所增长。其次,从供需关系看, 损害调查期内,中国大陆正丁醇总产量与需求量始终存在一 定缺口,未出现因供应过剩导致正丁醇价格下跌。2014 年至 2017 年上半年缺口分别为 19.13 万吨、21.73 万吨、31.61 万 吨和 13.27 万吨,产量的增长并未导致供需失衡。第三,如 前所述,中国大陆产业在市场需求不断增长的前提下,产能、 产量、销售数量均呈现增长,且生产成本不断下降,本应实 56 现合理的利润,但损害调查期内受被调查产品倾销行为的影 响,税前利润始终为负值。 调查机关在初裁中认定,国油石化衍生公司主张的中国 大陆产业产量急剧增长不能否认被调查产品进口与中国大 陆产业遭受实质损害之间的因果关系。初裁后,没有利害关 系方就此提出评论意见。调查机关决定在终裁中维持初裁时 的认定。 3.关于原产于俄罗斯等其他中国大陆以外国家(地区) 的进口同类产品的影响。 国油石化衍生公司主张,自本案未涉及的沙特阿拉伯、 俄罗斯、新加坡和南非等国家(地区)进口的同类产品占同 期中国大陆总进口数量的比例较高,部分国家(地区)的进 口价格低于被调查产品的进口价格和中国大陆同类产品市 场价格,原产于俄罗斯等其他国家(地区)的进口产品对中 国大陆产业而造成的损害远远大于原产于马来西亚的进口 被调查产品。 对此,申请人主张,损害调查期内,自台湾地区、马来 西亚和美国进口的被调查产品占中国大陆总进口的比例远 远高于国有石化衍生公司主张的其他国家(地区)的进口比 例,且其他国家(地区)的进口比例呈明显的下降趋势,同 时未发现其存在倾销的证据,因此自其他国家(地区)的进 口不能否定被调查产品对中国大陆产业造成的损害。 57 经初步审查,调查机关认为,首先,损害调查期内,自 台湾地区、马来西亚和美国进口的被调查产品占中国大陆总 进口的比例分别为 61.8%、71.7%、68.4%和 74.5%,始终占 据较高的份额,且远高于其他国家(地区)的进口正丁醇比 例。其次,国有石化衍生公司并未提供证据证明其他国家(地 区)对中国大陆出口的正丁醇对中国大陆产业造成了损害。 调查机关在初裁中认定,国油石化衍生公司主张的自其 他国家(地区)进口正丁醇的影响并不能否定被调查产品进 口与中国大陆产业遭受实质损害之间的因果关系。 初裁后,美国驻华大使馆在提交的评论意见中主张,调 查机关未受理非被调查进口产品对中国大陆产业造成损害 的主张。对此,调查机关认为,初裁中,调查机关对原产于 俄罗斯等其他中国大陆以外国家(地区)的进口同类产品的 影响予以了审查。调查机关注意到了损害调查期内,来自其 他进口来源的正丁醇产品价格较来自台湾地区、马来西亚和 美国的被调查产品价格低的情况,同时也注意到,被调查产 品占中国大陆正丁醇总进口的比例分别为 61.8%、71.7%、 68.4%和 74.5%,在 2015 年出现小幅下降,但总体呈现上升 趋势,且占据中国正丁醇进口量的最主要份额;来自沙特阿 拉伯等其他进口来源的产品占中国大陆正丁醇总进口比例 分别为 38.2%、28.3%、31.6%和 25.5%,除 2016 年出现小幅 上升外,总体呈现下降趋势。来自其他进口来源的正丁醇产 58 品可能会对中国大陆正丁醇价格造成影响,但考虑到被调查 产品占据了中国大陆正丁醇进口的最主要来源,这种影响没 有打破倾销进口产品对中国大陆产业同类产品价格的影响, 也没有打破本案倾销进口产品进口与中国大陆正丁醇产业 遭受实质损害之间的因果关系。 综上,调查机关决定在终裁中维持初裁时的认定。 4.关于其他评论意见的回复。 国油石化衍生公司主张,中国大陆正丁醇市场仍然供不 应求,中国大陆同类产品质量与被调查产品存在差距,对被 调查产品采取反倾销措施,将提高正丁醇市场价格,增加下 游产业的生产成本,削弱其国际市场竞争力。 对此,申请人主张,对被调查产品采取反倾销措施有助 于恢复被扭曲的市场秩序,保护中国大陆正丁醇产业健康发 展。反倾销不会对中国大陆正丁醇的正常供应造成影响,会 对下游造成实质不利影响。 经初步审查,调查机关认为,调查机关注意到了中国大 陆正丁醇市场供需仍然存在一定缺口的事实,但是,采取反 倾销措施并不是要禁止被调查产品进口,而是为了消除被调 查产品倾销行为对中国大陆产业造成的损害。本案调查证据 初步显示,中国大陆同类产品的质量符合国家有关标准,与 进口产品的质量基本相当,能够满足下游用户的需求。征收 反倾销税可能会对中国大陆下游相关产业产生一定的影响, 59 但国油石化衍生公司主张的对被调查产品征收反倾销税将 严重损害下游产业的健康有序发展缺乏有说服力的证据支 持。根据前述调查结果,调查机关在初裁中认定中国大陆正 丁醇产业受到了实质损害,且倾销与实质损害之间存在因果 关系。在综合考虑中国大陆产业利益、上下游产业利益以及 其他相关因素后,调查机关认为,对原产于台湾地区、马来 西亚和美国的进口正丁醇征收反倾销税符合中国的公共利 益。初裁后,没有利害关系方就此提出评论意见。调查机关 决定在终裁中维持初裁时的认定。 七、最终调查结论 根据上述调查结果,调查机关最终裁定,原产于台湾地 区、马来西亚和美国的进口正丁醇存在倾销,中国大陆正丁 醇产业受到了实质损害,且倾销与实质损害之间存在因果关 系。 附表:正丁醇反倾销案数据表 60 附表:正丁醇反倾销案数据表 目 单位 2014 年 2015 年 2016 年 2016 年 1-6 月 2017 年 1-6 月 中国大陆总产量 吨 1,141,300 1,306,500 1,370,000 682,000 814,000 变化率 % - 14.47% 4.86% - 19.35% 中国大陆总进口量 吨 193,908 230,898 326,688 155,462 143,427 变化率 % - 19.08% 41.49% - -7.14% 表观消费量 吨 1,332,581 1,523,834 1,686,070 827,301 946,717 变化率 % - 14.35% 10.65% - 14.43% 被调查产品进口量 吨 119,871 165,503 223,583 103,030 106,873 变化率 % - 38.07% 35.09% - 3.73% 倾销进口价格 元/吨 7467.88 5112.14 4346.95 3997.44 5480.98 变化率 % - -31.54% -14.97% - 37.11% 产能 吨 717,840 811,590 1,111,590 570,795 570,795 变化率 % - 13.06% 36.96% - 0.00% 产量 吨 398,360 543,611 847,613 398,854 481,088 变化率 % - 36.46% 55.92% - 20.62% 开工率 % 55.49% 66.98% 76.25% 69.88% 84.28% 变化 百分点 - 11.49 9.27 14.41 中国大陆销售数量 吨 373,890 481,776 692,443 341,692 404,722 变化率 % - 28.86% 43.73% - 18.45% 自用量 吨 23,478 52,299 143,648 56,552 86,186 变化率 % - 122.76% 174.67% - 52.40% 中国大陆市场份额 % 29.82% 35.05% 49.59% 48.14% 51.85% 变化 百分点 - 5.23 14.54 - 3.72 中国大陆销售收入 亿元 25.19 21.33 28.87 12.87 20.59 变化率 % - -15.34% 35.35% - 60.01% 中国大陆销售价格 元/吨 6,737.68 4,426.99 4,169.10 3,765.54 5,087.00 变化率 % - -34.29% -5.83% - 35.09% 税前利润 亿元 -6.49 -4.85 -4.38 -2.30 -1.52 变化率 % - 25.31% 9.66% - 33.77% 投资收益率 % -7.96% -5.16% -4.00% -2.31% -1.33% 变化 百分点 - 2.80 1.16 - 0.98 现金流量净额 亿元 -2.05 -5.84 -14.64 -4.39 -10.94 变化率 % - -184.09% -150.75% - -148.94% 期末库存 吨 7,302 16,837 40,045 29,206 30,164 变化率 % - 130.59% 137.83% - 3.28% 就业人数 人 4,048 3,725 4,127 4,117 4,108 变化率 % - -7.97% 10.77% - -0.22% 人均工资 元/人 88,312 86,991 88,694 42,160 45,175 变化率 % - -1.50% 1.96% - 7.15% 劳动生产率 吨/人 98.41 145.92 205.40 96.89 117.12 变化率 % - 48.27% 40.76% - 20.89% 61 62
 海关法规查询系统