 海关法规查询系统
【发布单位】中华人民共和国商务部
【发布文号】公告2013年第39号
【发布日期】2013-08-06
2010年9月21日,中华人民共和国商务部发布年度第56号公告,决定对原产于印度尼西亚和泰国的进口核苷酸类食品添加剂征收反倾销税。
2012年9月25日,广东肇庆星湖生物股份有限公司向商务部提出申请,要求对原产于印度尼西亚希杰集团、麒麟味元食品公司和原产于泰国味之素(泰国)股份有限公司的进口核苷酸类食品添加剂适用的反倾销措施进行倾销及倾销幅度期中复审,主张终裁后上述生产商、出口商向中国出口的核苷酸类食品添加剂倾销幅度加大,超过了终裁确定的反倾销税税率,请求计算过去一年上述生产商、出口商的倾销幅度,并相应修改反倾销税税率。
商务部依法对申请书进行了审查,认为符合立案条件。根据《中华人民共和国反倾销条例》和商务部《倾销及倾销幅度期中复审暂行规则》的规定,2012年10月29日,商务部发布立案公告,决定对原产于印度尼西亚希杰集团、麒麟味元食品公司和原产于泰国味之素(泰国)股份有限公司的进口核苷酸类食品添加剂适用的反倾销措施进行倾销及倾销幅度期中复审。本次复审调查范围是适用于原产于印度尼西亚希杰集团、麒麟味元食品公司和原产于泰国味之素(泰国)股份有限公司的进口核苷酸类食品添加剂的正常价值、出口价格和倾销幅度。复审调查的被调查产品与原反倾销调查相同,即核苷酸类食品添加剂。该产品归在《中华人民共和国进出口税则》税则号:29349990、38249099。
在规定时间内,泰国味之素(泰国)股份有限公司向商务部登记应诉并提交了答卷。印度尼西亚希杰集团、麒麟味元食品公司在规定的时间里未向商务部提交答卷,未配合商务部此次调查。根据对原产于印度尼西亚希杰集团、麒麟味元食品公司和原产于泰国味之素(泰国)股份有限公司的进口核苷酸类食品添加剂的倾销及倾销幅度的复审调查结果,商务部向国务院关税税则委员会提出修改相关反倾销税的建议。依据《中华人民共和国反倾销条例》第五十条和商务部《倾销及倾销幅度期中复审暂行规则》的规定,现将有关事项公告如下:
一、裁定
经调查,商务部裁定上述公司的倾销幅度如下:
印度尼西亚公司
希杰集团
(PT. Cheil Jedang Indonesia) 93.6%
麒麟味元食品公司
(PT. Kirin Miwon Foods) 93.6%
泰国公司
味之素(泰国)股份有限公司
(Ajinomoto Co., (Thailand) Ltd.) 9.9%
二、征收反倾销税
根据《中华人民共和国反倾销条例》有关规定,国务院关税税则委员会决定,自2013年8月7日起,将印度尼西亚希杰集团、麒麟味元食品公司所适用的核苷酸类食品添加剂反倾销税税率调整为93.6%,泰国味之素(泰国)股份有限公司所适用的核苷酸类食品添加剂反倾销税税率调整为9.9%。
三、征收反倾销税的方法
自2013年8 月7 日起,进口经营者在进口对原产于印度尼西亚希杰集团、麒麟味元食品公司和原产于泰国味之素(泰国)股份有限公司的进口核苷酸类食品添加剂时,应向中华人民共和国海关缴纳相应的反倾销税。反倾销税以海关审定的完税价格从价计征,计算公式为:反倾销税税额=海关完税价格×反倾销税税率。进口环节增值税以海关审定的完税价格加上关税和反倾销税作为计税价格从价计征。
四、行政复议和行政诉讼
根据《中华人民共和国反倾销条例》第五十三条规定,利害关系方可以依法申请行政复议,也可以依法向人民法院提起诉讼。
五、本公告自2013年8月7日起执行。
附件:中华人民共和国商务部对原产于印度尼西亚希杰集团、麒麟味元食品公司和原产于泰国味之素(泰国)股份有限公司的进口核苷酸类食品添加剂倾销及倾销幅度期中复审的裁定.doc
中华人民共和国商务部
2013年8月6日
相关附件
附件内容预览
附件内容预览
附件
中华人民共和国商务部对原产于印度尼西亚希杰集团、麒麟味元食品公司和原产于泰国味之素(泰国)股份有限公司的进口核苷酸类食品添加剂倾销及倾销幅度期中复审的裁定
根据《中华人民共和国反倾销条例》(以下简称《反倾销条例》)第四十九条和商务部《倾销及倾销幅度期中复审暂行规则》(以下简称《期中复审暂行规则》)规定,2012年10月29日,商务部(以下称调查机关)发布公告,决定对原产于印度尼西亚希杰集团、麒麟味元食品公司和原产于泰国味之素(泰国)股份有限公司的进口核苷酸类食品添加剂(以下称被调查产品)所适用的反倾销措施进行倾销及倾销幅度期中复审调查。
调查机关对原产于印度尼西亚希杰集团、麒麟味元食品公司和原产于泰国味之素(泰国)股份有限公司的进口核苷酸类食品添加剂在复审调查期内的倾销及倾销幅度进行了调查。根据调查结果,并依据《反倾销条例》和商务部《期中复审暂行规则》的规定,作出复审裁定如下:
一、调查程序
(一)原反倾销措施。
2010年9月21日,商务部发布年度第56号公告,决定自2010年9月24日起,决定对原产于印度尼西亚和泰国的进口核苷酸类食品添加剂征收反倾销税。其中,印度尼西亚希杰集团、麒麟味元食品公司和泰国味之素(泰国)股份有限公司所适用的反倾销税率分别为6.30%、6.90%和4.80%,其他印度尼西亚公司和泰国公司的反倾销税率为29.7%。
(二)复审申请。
2012年9月25日,广东肇庆星湖生物股份有限公司向商务部提出申请,要求对原产于印度尼西亚希杰集团、麒麟味元食品公司和原产于泰国味之素(泰国)股份有限公司的进口核苷酸类食品添加剂适用的反倾销措施进行倾销及倾销幅度期中复审,主张终裁后上述生产商、出口商向中国出口的核苷酸类食品添加剂倾销幅度加大,超过了终裁确定的反倾销税税率,请求计算过去一年上述生产商、出口商的倾销幅度,并相应修改反倾销税税率。
(三)立案前通知。
2012年10月9日,根据《期中复审暂行规则》第十五条,调查机关就广东肇庆星湖生物股份有限公司提交期中复审申请事宜通知了印度尼西亚驻华使馆及泰国驻华使馆,并转交了申请书的公开文本及保密文本的非保密概要。
(四)立案。
调查机关对申请书进行了审查,广东肇庆星湖生物股份有限公司的申请提出了倾销幅度已变化的初步证据,符合《反倾销条例》第四十九条规定及《期中复审暂行规则》的要求。
2012年10月29日,商务部发布立案公告,决定对原产于印度尼西亚希杰集团、麒麟味元食品公司和原产于泰国味之素(泰国)股份有限公司的进口核苷酸类食品添加剂适用的反倾销措施进行倾销及倾销幅度期中复审调查。同日,就复审立案事宜,调查机关通知了印度尼西亚驻华使馆、泰国驻华使馆及本案各利害关系方。
(五)应诉登记。
在规定的应诉期限内,泰国味之素(泰国)股份有限公司向调查机关登记应诉。
(六)问卷调查。
2012年11月2日,调查机关向印度尼西亚希杰集团、麒麟味元食品公司和泰国味之素(泰国)股份有限公司发放了调查问卷。在规定期限内调查机关收到了泰国味之素(泰国)股份有限公司的答卷,印度尼西亚希杰集团和麒麟味元食品公司没有向调查机关递交答卷。
2013年2月4日,调查机关向泰国味之素(泰国)股份有限公司发放了补充问卷,在规定时限内,调查机关收到了该公司的补充答卷。
(七)实地核查。
为核实公司提交材料的完整性、真实性和准确性,调查机关组成反倾销复审实地核查小组,于2013年4月对泰国味之素(泰国)股份有限公司进行了实地核查。
核查期间,公司的财务人员、销售人员和管理人员接受了核查小组的询问,并根据要求提供了有关证明材料。调查机关全面核查了公司的整体情况、被调查产品同类产品的国内销售情况、被调查产品出口销售情况、生产被调查产品同类产品的成本及相关费用情况。对于实地核查中收集的证据材料和信息,调查机关进行了核对和确认。
核查结束后,调查机关就实地核查的基本事实向泰国味之素(泰国)股份有限公司进行了披露,该公司对调查机关披露的有关事实提出了评论意见。调查机关对其评论意见予以了考虑。
(八)披露。
根据《反倾销条例》第二十五条和商务部《反倾销调查信息披露暂行规则》规定,调查机关向有关利害关系方披露了倾销及倾销幅度期中复审裁定所依据的基本事实,并给予利害关系方提出书面评论的机会。
(九)利害关系方评论意见。
立案后,上海太太乐食品有限公司作为下游用户,以及泰国外贸部向调查机关提交了评论意见。调查机关在调查过程中对各利害关系方的评论意见依法予以了考虑。
二、被调查产品
本次复审产品范围是原反倾销措施所适用于的产品,即原产于印度尼西亚希杰集团、麒麟味元食品公司和泰国味之素(泰国)股份有限公司的核苷酸类食品添加剂。具体描述与商务部2010年第56号公告的产品描述一致。对该被调查产品的描述如下:
被调查产品名称:核苷酸类食品添加剂,包括3 种产品,即5'-肌苷酸二钠、5'-鸟苷酸二钠和呈味核苷酸二钠,分别可简称为IMP、GMP 和I 加G (英文分别为Disodium 5'-Inosinate、Disodium 5'-Guanylate 和Disodium 5'-Ribonucleotide)。
被调查产品范围不包括同属于核苷酸类的腺苷酸(5’-AMP)、胞苷酸(5’-CMP)、尿苷酸(5’-UMP)及三磷酸腺苷(ATP)等核酸类产品。
产品种类:食品添加剂
产品描述:(一)关于5'-肌苷酸二钠。其分子式为C10H11N4Na2O8P•7.5H2O(不含水分子的化学分子式为:C10H11N4Na2O8P),分子量为527.25(不含水分子的分子量为392.17),结构式为
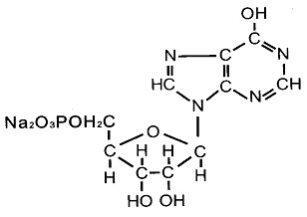
被调查产品描述
(二)关于5'-鸟苷酸二钠。其分子式为C10H12N5Na2O8P•7H2O(不含水分子的化学分子式为:C10H12N5Na2O8P),分子量为533.26(不含水分子的分子量为407.19),结构式为
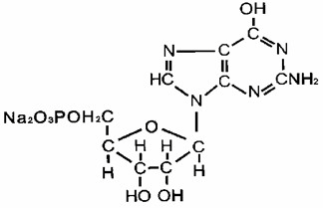
(三)关于呈味核苷酸二钠(即I 加G)。其中含有不低于97%、不高于102%的C10H11N4Na2O8P 和C10H12N5Na2O8P 当量。IMP 和GMP 在I 加G 中所占的比例在48%和52%之间。
物理化学特征:IMP、GMP 和I 加G 均为无色或白色的结晶或白色粉末;PH值均在7.0-8.5 之间;均易溶于水,微溶于乙醇,几乎不溶于乙醚。
主要用途:食品增鲜剂,用于味精、鸡精、酱油等调味品中以提高鲜度。
被调查产品归在《中华人民共和国进出口税则》:29349990、38249099。
三、复审调查期
本次倾销及倾销幅度期中复审调查期为2011年9月1日至2012年8月31日。
四、倾销和倾销幅度
泰国味之素(泰国)股份有限公司
2011年9月6日调查机关向泰国味之素(泰国)股份有限公司发放了调查问卷,在规定期限内,该公司向调查机关提供完整的答卷。
经复审调查,调查机关对泰国味之素(泰国)股份有限公司的倾销及倾销幅度作出如下认定:
(一)正常价值。
该公司主张复审调查期内泰国国内销售的被调查产品同类产品与同期出口中国大陆的被调查产品相同。与原始调查相比,型号也未发生变化。经审查与实地核查,调查机关决定接受该公司关于型号划分的主张。
调查机关审查了该公司在复审调查期内被调查产品同类产品国内销售情况。复审调查期内该公司被调查产品同类产品的国内销售数量占同期向中国大陆出口销售数量的比例大于5%,符合作为确定正常价值的数量要求。复审调查期内该公司国内销售分为关联销售和非关联销售,两者销售价格差别较大,关联销售不能够反映正常贸易销售过程,调查机关决定将关联销售排除在确定正常价值的基础之外。
调查机关审查了该公司复审调查期内生产成本情况。公司报送的生产成本数据和处理方法与公司账务一致,反映了公司生产成本情况。经核查,决定接受该公司填报的生产成本数据。调查机关审查了该公司复审调查期内费用分摊情况。经核查,调查机关决定接受该公司填报的费用分摊数据。
根据该公司填报的生产成本和费用数据,调查机关对该公司国内销售交易是否存在低于成本销售进行了测试。复审调查期内,该公司国内销售低于成本销售的数量占国内销售数量的比例不超过20%。
综上,调查机关决定采用该公司在复审调查期内排除关联销售后的国内销售作为计算正常价值的基础。
(二)出口价格。
调查机关对该公司复审调查期内对中国大陆出口的被调查产品销售进行了审查。该公司通过三种渠道对中国大陆出口被调查产品,第一种方式是通过关联贸易商向中国大陆出口,第二种方式是直接销售给中国的非关联最终用户,第三种方式销售给位于中国的关联用户,用于生产下游产品
经审查,对于第一种销售方式,调查机关决定以关联贸易商的出口价格作为确定出口价格的基础;对于第二种情况,调查机关决定以与最终用户的价格作为确定出口价格的基础;对于第三种情况,决定以公司与非关联用户之间的价格作为确定出口价格的基础。
(三)调整项目。
1.关于正常价值。
调查机关在公平、合理的基础上对该公司主张的国内销售价格调整项目进行了审查。
经审查,调查机关决定接受该公司提出的内陆运费、信用费用、担保费用等调整项目。
关于佣金调整,公司主张,在向中国出口销售的过程中,作为协助接受订货的对价,支付了一定比例的佣金;而在国内销售中,未委托外部协助接受订货。这是由于客户位于远距离的出口销售与客户位于邻近地区的国内销售之间的环节差异造成的。因此,为将出口销售与国内销售在同一环节进行比较,根据向中国出口交易中的佣金比例来调整国内销售的佣金。经审查和实地核查,调查机关认为公司未能提供充分的证明材料证明内销和出口在职能、费用差异以及对价格可比性的影响,调查机关决定不接受该公司关于此项目的调整主张。
关于其他需要调整的项目,公司主张,因中国和泰国增值税税率不同而采取了不同的定价政策,两国增值税税率的差异直接影响了出口价格和正常价值的可比性。根据中国与东盟签署自由贸易区《货物贸易价格协议》,出口至中国的被调查产品享受零关税,即对于生产商而言,泰国和中国成为一个市场。在定价时考虑成本、销售费用等基本因素。但是,中国和泰国在增值税税率方面存在差异,泰国增值税税率为7%,中国增值税税率则为17%。当决定销售价格时,公司考虑到该差异,所以导致其产品对中国的出口价格比在泰国本土销售低10%。
调查机关认为,增值税作为价外税不会对价格产生影响,无论内销和出口增值税是否征收以及征收存在差异,均不会对价格的可比性产生影响,也不由此征收反倾销税,因此不接受公司提出的该项调整主张。
2.关于出口价格。
调查机关在公平、合理的基础上对该公司主张的对中国出口销售价格调整项目进行了审查。
经审查,调查机关决定接受该公司提出的内陆运费、国际运费、保险费、港口费用、报关代理费、信用费用等调整主张。接受关联贸易商提出的其它折扣、信用费用、佣金、运输费用、仓储费用等直接销售费用。
(四)比较。
根据《反倾销条例》第六条的规定,调查机关在该公司提交的答卷等证明材料基础上,考虑了影响价格的各种可比性因素,按照公平、合理的方式,对该公司被调查产品的出口价格和正常价值在出口国出厂价的基础上进行了比较。
对于印度尼西亚希杰集团、麒麟味元食品公司,由于其未向调查机关递交答卷,没有配合调查机关的复审的调查,根据《反倾销条例》第二十一条规定,调查机关采用申请书有关数据为其确定正常价值和出口价格,在调整影响价格可比性因素的基础上,计算倾销幅度。
五、复审裁定
根据调查结果,调查机关裁定原产于印度尼西亚希杰集团、麒麟味元食品公司和原产于泰国味之素(泰国)股份有限公司的进口核苷酸类食品添加剂在复审调查期内存在倾销,各公司倾销幅度如下:
印度尼西亚公司
希杰集团
(PT. Cheil Jedang Indonesia) 93.6%
麒麟味元食品公司
(PT. Kirin Miwon Foods) 93.6%
泰国公司
味之素(泰国)股份有限公司
(Ajinomoto Co., (Thailand) Ltd.) 9.9%
1