 海关法规查询系统
【发布单位】中华人民共和国商务部
【发布文号】公告2018年第32号
【发布日期】2018年4月4日
2013年1月25日,商务部(以下称调查机关)发布2013年第5号公告,对原产于美国和欧盟的进口乙二醇和二甘醇的单丁醚征收反倾销税,实施期限自2013年1月28日起5年。
2017年2月8日,江苏德纳化学股份有限公司(以下称国内产业申请人)代表中国乙二醇和二甘醇的单丁醚产业向调查机关提出申请,主张终裁后美国和欧盟英力士化学拉瓦拉有限公司向中国出口的乙二醇和二甘醇的单丁醚倾销幅度加大,超过了终裁确定的反倾销税税率,要求对原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚所适用的反倾销措施进行倾销及倾销幅度期中复审。
根据《中华人民共和国反倾销条例》第四十九条和《倾销及销售幅度期中复审暂行规则》相关规定,调查机关对申请人资格、申请被调查产品的出口价格和正常价值等有关情况进行了审查。调查机关经审查认为,申请书符合《中华人民共和国反倾销条例》及《期中复审暂行规则》规定的期中复审立案条件。
2017年4月12日,调查机关发布立案公告,决定对原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚所适用的反倾销措施进行倾销及倾销幅度期中复审。本次复审调查范围为原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚的正常价值、出口价格和倾销幅度。复审调查的被调查产品与原反倾销措施的被调查产品相同,即乙二醇和二甘醇的单丁醚。该产品归在《中华人民共和国进出口税则》:29094300。
根据此次反倾销期中复审调查结果,商务部向国务院关税税则委员会提出实施反倾销措施的建议,根据《中华人民共和国反倾销条例》第五十条及国务院关税税则委员会的决定,现将有关事项公告如下:
一、复审裁定
经调查,商务部裁定,在本次复审调查期内,被调查产品存在倾销。
二、反倾销措施
根据《中华人民共和国反倾销条例》的有关规定,国务院关税税则委员会决定,自2018年4月12日起,对原产于美国和欧盟的进口乙二醇和二甘醇的单丁醚按以下税率征收反倾销税:
美国公司
1.益科斯达化工产品有限公司
(EquistarChemicals, LP) 37.5%
2.伊士曼化工公司
(EastmanChemical Company) 46.9%
3.陶氏化学公司
(The DowChemical Company) 75.5%
4.其他美国公司
(All others) 75.5%
欧盟公司
1.英力士化学拉瓦拉有限公司
(INEOS Chemicals Lavera SAS) 43.5%
2.沙索德国有限责任公司
(Sasol Germany GmbH) 10.8%
3.沙索溶剂德国有限责任公司
(Sasol Solvents Germany GmbH) 10.8%
4.巴斯夫欧洲公司
(BASF SE) 18.8%
5.其他欧盟公司
(All others) 43.5%
三、征收反倾销税的方法
自2018年4月12日起,进口经营者进口被调查产品时,应向中华人民共和国海关缴纳相应的反倾销税。反倾销税以海关审定的完税价格从价计征,计算公式为:反倾销税额=海关完税价格×反倾销税税率。进口环节增值税以海关审定的完税价格加上关税和反倾销税作为计税价格从价计征。
四、行政复议和行政诉讼
根据《中华人民共和国反倾销条例》第五十三条的规定,对本复审决定不服的,可以依法申请行政复议,也可以依法向人民法院提起诉讼。
五、本公告自2018年4月12日起执行
附件:中华人民共和国商务部对原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚倾销及倾销幅度期中复审裁定.doc
中华人民共和国商务部
2018年4月4日
相关附件
附件内容预览
附件
中华人民共和国商务部对原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚倾销及倾销幅度期中复审的裁定
根据《中华人民共和国反倾销条例》(以下称《反倾销条例》)和商务部《倾销及倾销幅度期中复审暂行规则》(以下称《期中复审暂行规则》)的规定,2017年4月12日,商务部(以下称调查机关)发布立案公告,决定对原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚(以下称被调查产品)所适用的反倾销措施进行倾销及倾销幅度期中复审调查。
调查机关对原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚在复审调查期内的倾销及倾销幅度进行了调查。根据调查结果,并依据《反倾销条例》和《期中复审暂行规则》的规定,调查机关作出复审裁定如下:
一、调查程序
(一)原反倾销措施。
2013年1月25日,商务部发布2013年第5号公告,对原产于美国和欧盟的进口乙二醇和二甘醇的单丁醚征收反倾销税,实施期限自2013年1月28日起5年。
(二)复审申请。
2017年2月8日,江苏德纳化学股份有限公司(以下称国内产业申请人)代表中国乙二醇和二甘醇的单丁醚产业向商务部提出申请,主张终裁后美国和欧盟英力士化学拉瓦拉有限公司向中国出口的乙二醇和二甘醇的单丁醚倾销幅度加大,超过了终裁确定的反倾销税税率,要求对原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚所适用的反倾销措施进行倾销及倾销幅度期中复审。
(三)立案前通知。
2017年2月15日,调查机关就收到倾销及倾销幅度期中复审申请事宜通知了美国驻华使馆和欧盟驻华使团,并向其转交了期中复审申请书的公开文本及保密资料的非保密概要。
(四)针对立案的评论。
2017年3月9日,欧盟委员会向商务部提交评论意见,对英力士化学拉瓦拉有限公司对华出口数量、出口价格、正常价值提出了新的数据或计算方法。对于欧盟委员会的评论意见,调查机关认为,欧盟委员会的评论意见未指明相关数据的来源,也未提供其他证据支持,本案申请书及立案程序符合《反倾销条例》及《期中复审暂行规则》有关规定。
(五)立案。
根据《中华人民共和国反倾销条例》第四十九条和《期中复审暂行规则》相关规定,调查机关对申请人资格、申请被调查产品的出口价格和正常价值等有关情况进行了审查。调查机关经审查认为,申请书符合《中华人民共和国反倾销条例》及《期中复审暂行规则》规定的期中复审立案条件。
2017年4月12日,商务部发布立案公告,决定对原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚所适用的反倾销措施进行倾销及倾销幅度期中复审。当日,调查机关就复审立案事宜通知了美国驻华使馆和欧盟驻华代表团、申请书指控的欧盟和美国公司及国内产业申请人。
(六)问卷调查。
2017年5月11日,调查机关向申请人指控的美国和欧盟公司发放调查问卷,同时在商务部网站公布调查问卷。在规定期限内,美国益科斯达化工产品有限公司和伊士曼化工公司向调查机关申请延期递交答卷。经审查,调查机关同意给予适当延期。在答卷截止时限内,调查机关收到了美国益科斯达化工产品有限公司和伊士曼化工公司提交的答卷。随后,调查机关向益科斯达化工产品有限公司和伊士曼化工公司发放了补充问卷,在规定期限内,调查机关收到了两家公司提交的补充问卷答卷。
(七)实地核查。
为核实公司提交材料的完整性、真实性和准确性,调查机关于2018年1月28日至2月4日对伊士曼化工公司、益科斯达化工产品有限公司及其关联贸易商进行了实地核查。核查期间,公司的财务、销售、生产和管理等人员接受了核查小组的询问,并根据要求提供了有关证明材料。调查机关核查了公司整体情况、被调查产品同类产品在美国国内销售情况、被调查产品对中国出口销售情况、生产被调查产品及同类产品的工艺、成本及相关费用分摊情况。对于实地核查中收集的证据材料和信息,调查机关进行了核对。
对实地核查中收集到的材料和信息,调查机关在裁定中依法予以了考虑。
(八)裁定前披露。
根据《反倾销条例》和商务部《反倾销调查信息披露暂行规则》相关规定,调查机关向美国驻华使馆、欧盟驻华使团、益科斯达化工产品有限公司和伊士曼化工公司披露并说明了计算倾销幅度所依据的基本事实,并给予其提出书面评论的机会。
(九)公开信息。
根据商务部《反倾销调查公开信息查阅暂行规则》的规定,调查机关将调查过程中所有公开材料及时送交商务部贸易救济公开信息查阅室,供各利害关系方查找、阅览、摘抄、复印。
二、被调查产品
本次复审产品范围为原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚。具体描述与商务部2013年第5号公告规定的产品描述一致。对该被调查产品的描述如下:
被调查产品名称:乙二醇和二甘醇的单丁醚
英文名称: Ethylene Glycol Monobutyl Ether(乙二醇的单丁醚),Diethylene Glycol Monobutyl Ether(二甘醇的单丁醚)。
分子式:乙二醇的单丁醚:C6H14O2
二甘醇的单丁醚:C8H18O3
化学结构式:
乙二醇的单丁醚:
CH3-CH2-CH2-CH2-O-CH2-CH2-OH
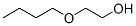
二甘醇的单丁醚:
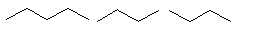 CH3-CH2-CH2-CH2-O-CH2-CH2-O-CH2-CH2-OH
物理化学特征:
乙二醇的单丁醚:无色透明液体,微有香味,接触明火、高热和强氧化剂有燃烧的危险。能溶于水、乙醇、丙酮、苯等有机溶剂,低毒。能溶解油脂、天然树脂、硝基纤维素等。
二甘醇的单丁醚:无色透明液体,微有香味,接触明火、高热和强氧化剂有燃烧的危险。能溶于水、乙醇、丙酮、苯等有机溶剂,低毒。能溶解油脂、天然树脂、硝基纤维素等。
主要用途:乙二醇和二甘醇的单丁醚是广泛应用于水基涂料中的溶剂,也是硝化纤维素、醇酸树脂和用顺酐改性的酚醛树脂的溶剂。一般用作涂料特别是硝基喷漆,可以防雾、防皱,提高涂膜的光泽性和流动性;也用作金属清洗剂,脱漆剂,脱润滑油剂,汽车引擎洗涤剂,干洗溶剂,环氧树脂溶剂,药物萃取剂,农药分散剂,印刷油墨、切削油和纤维油剂的油分散互溶剂;也用作硝化纤维素、清漆、印刷油墨、图章用印台油墨、油脂和树脂等的溶剂,乳胶漆的稳定剂,飞机涂料的蒸发抑制剂,高温烘烤瓷漆的表面加工改进剂。
该产品归在《中华人民共和国进出口税则》:29094300。
三、复审调查期
本次复审的倾销调查期为2016年1月1日至12月31日。
四、倾销和倾销幅度
(一)正常价值、出口价格、调整项目及到岸价格(CIF价格)。
1.美国公司。
益科斯达化工产品有限公司(Equistar Chemicals, LP)
益科斯达化工产品有限公司是依美国特拉华州法律成立的有限合伙公司,负责被调查产品的生产和销售,公司属于利安德巴塞尔集团的成员,集团公司位于中国香港的另一成员利安德大中华有限公司是具体负责向中国销售被调查产品的公司。
(1)正常价值
调查机关对公司被调查产品和同类产品的型号划分情况进行了审查。公司主张,将被调查产品分成2个型号。经审查,调查机关决定接受公司关于型号划分的主张。
调查机关首先审查了公司在复审调查期内被调查产品美国销售情况。公司答卷报告从其他公司采购少量被调查产品同类产品并在国内销售,调查机关决定排除这部分外购交易。复审调查期内,公司被调查产品同类产品美国销售总量及各型号销售数量占同期向中国出口销售数量的比例均超过5%,符合作为确定正常价值基础的数量要求。调查机关决定,与对中国出口销售型号相对应的美国销售作为确立正常价值的基础。
调查机关接着审查了公司关联交易情况。调查期内,公司美国国内销售均直接销售给非关联客户。调查机关决定以公司销售给非关联客户的交易作为进一步确定正常价值的基础。
调查机关接下来对公司报告的各型号的生产成本和销售、管理和财务费用数据进行了审查。
关于被调查产品的原材料成本,调查机关发现,被调查产品的某种主要原材料由公司自产,公司同时还对非关联客户出售该原材料。公司将该原材料以成本价转移给被调查产品的生产部门,并主张扣减上一工序的利润。调查机关发现,公司主张的原材料结转价格不仅与公司会计记录不一致,也低于公司销售给非关联客户的市场价格,不能合理反映被调查产品的生产成本。因此,调查机关决定,以公司对非关联客户的销售价格作为该被调查产品原材料的价格,对被调查产品的成本重新进行计算。在对裁决前披露评论意见中,公司主张应接受自产被调查产品原材料内部转移价格,对此,调查机关认为,不论是公司自产、还是从关联公司购买原材料,在用于计算被调查产品成本时,都应当合理反映与被调查产品有关的生产和销售成本。公司主张的原材料入账价格与公司会计记录不一致,同时该原材料成本远低于正常市场价格,导致被调查产品的生产和销售成本不能被合理反映。对于公司主张调查机关调整后的生产成本被夸大的问题,调查机关认为,公司误以为调查机关以单耗为基础计算被调查产品的成本,实际上调查机关以经核实的公司调查期内生产被调查产品耗用的原材料的数量和公司对非关联客户的销售单价为基础计算该原材料的成本,未夸大被调查产品成本。此外,调查机关在低成本测试时,以整个调查期为基础进行考虑,公司主张的应当按月度生产成本进行测试没有依据。最后,关于在计算出口价格时,扣减利安德大中华公司利润没有依据的主张,调查机关认为,扣减位于第三地的关联公司的利润将会使正常价值与出口价格的比较处于相同的贸易环节,从而确保公平比较。
关于产品的销售、管理和财务费用数据,调查机关审查了答卷中的相关数据,核实了公司相关账目,决定接受公司主张的费用分摊方法。
在上述调查的基础上,调查机关对公司同类产品在美国是否低于成本销售进行了测试。经审查,在复审调查期内,公司两种型号产品在美国低于成本销售的数量占其美国全部销售数量的比例均超过20%,根据《反倾销条例》第四条的规定,调查机关决定以排除低于成本销售的美国销售作为确定正常价值的基础。
(2)出口价格
调查机关审查了公司在调查期内向中国出口被调查产品的情况。在调查期内,公司答卷称,对中国的出口通过两个渠道完成,一是通过关联贸易商销售给中国非关联客户,二是通过美国非关联贸易商转售给中国客户。
对于通过美国非关联贸易商转售,公司在原始答卷中称,公司同时向美国贸易商以FOB美国港口交货方式销售乙二醇单丁醚,这些产品在装船时最初是发往中国港口,但公司并不知晓所有这些产品销售的最终目的地。对于调查机关的询问,公司在补充问卷答卷中称,在货物销售时或者装货船舶被指定时要求客户确定最终目的国,并提交了订货时的销售人员的邮件往来作为证据;公司还称,当销售价格高于其在美国市场可实现的销售价格时,益科斯达才对这些贸易商销售货物。在实地核查中,公司表示,公司对通过贸易公司转售到其他国家和在美国国内销售的销售政策没有不同,公司也无法最终确定被调查产品是否确实销往中国,公司相信这些货物最终销往中国。
调查机关认为,首先,公司在报名登记应诉时报送的对华出口量与通过利安德大中华有限公司对华出口数量一致,不包括通过非关联贸易商转售;其次,公司在答卷及实地核查中承认,其并不知晓所有这些产品销售的最终目的地,无法确认被调查产品最终确实销往中国;再次,在销售给其他美国国内客户的证明文件中,公司并未提供任何确认被调查产品最终目的的地证据,这与公司主张的货物销售时或者装货船舶被指定时要求客户确定最终目的国的做法不符;最后,公司在实地核查中明确表示,公司对向中国出口产品的非关联贸易商的销售策略与其国内销售策略一致,定价方式相同,没有差异。综上,调查机关认定,公司所提交的证据材料无法证明其主张的通过非关联贸易商对华转售的交易确实是对华出口,因此这部分数据不能作为对确定出口价格的基础。调查机关决定将这部分交易视为国内销售交易处理。
对于通过关联贸易商出口销售,调查机关决定以其关联贸易商的转售价格作为基础推定出口价格。
(3)调整项目
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对公司影响价格可比性的调整项目逐一进行了审查。
第一,正常价值部分。对于公司主张的发票中的折扣、回扣、内陆运费、售前仓储费、内陆保险费、信用费用及其他需要调整的项目,调查机关决定采用公司提交的数据材料,接受其调整的主张。对于公司主张的其他折扣项目,公司在原始调查问卷答卷及补充问卷答卷中,均未按调查机关要求说明给予折扣的标准和依据及确定折扣的方法。在调查机关抽查的公司内销交易资料中,也并没有任何关于其他折扣的证明文件。调查机关认为,公司未按调查机关要求提供给予其他折扣的标准和依据及确定方法,无法提供关于其他折扣的证明文件,调查机关不接受该调整项目。
第二,出口价格部分。对于公司通过关联贸易公司转售的交易,调查机关决定根据公司提交的财务报告计算间接费用、利润占销售收入的比例,并据此对出口价格进行了补充调整。对于公司主张的售前仓储费、内陆运费、国际运费、保险费、信用费用、佣金及其他需要调整的项目,调查机关决定采用公司提交的数据材料,接受其调整的主张。
(4)到岸价格(CIF价格)
公司答卷所报的发票价格即为CIF价格,经审查,调查机关决定接受该到岸价格数据。
伊士曼化工公司(Eastman Chemical Company)
伊士曼化工公司是一家在纽约证券交易所上市的公众公司,它负责被调查产品的生产。伊士曼化工公司全资拥有伊士曼化学有限公司,伊士曼化工公司负责被调查产品的美国国内销售,伊士曼化学有限公司负责被调查产品对中国的销售。两家公司提交了合并答卷。
(1)正常价值
调查机关对公司被调查产品和同类产品的型号划分情况进行了审查。公司主张,将被调查产品分成2个型号。经审查,调查机关决定接受公司关于被调查产品型号划分的主张。公司同时主张将同类产品中的Eastapure级产品作为特别的型号,调查机关认为,在原审终裁中,调查机关已经认定,在计算正常价值时将Eastapure级和其他单丁醚产品的国内交易一并作为计算的基础。公司在此次复审调查中并未提出新的理由和证据,调查机关决定维持原审终裁的做法。
调查机关首先审查了公司在复审调查期内被调查产品美国销售情况。复审调查期内,公司被调查产品同类产品各型号的美国内销售数量占同期向中国出口销售数量的比例均超过5%,符合作为确定正常价值基础的数量要求。调查机关决定,与对中国出口销售型号相匹配的美国销售作为确定正常价值的基础。
调查机关接着审查了公司关联交易情况。调查期内,公司美国国内销售均直接销售给非关联客户。调查机关决定以公司美国国内与非关联客户的交易作为进一步确定正常价值的基础。
调查机关接下来对公司报告的各型号的生产成本和销售、管理和财务费用数据进行了审查。
调查机关首先审查了被调查产品的生产成本。关于被调查产品的原材料成本,调查机关发现,被调查产品的两种主要原材料均由公司自产,其中一种原料公司同时还对非关联客户出售。公司以仅含制造成本的内部转移价格来确定被调查产品的两种主要原材料价格。调查机关认为,公司主张的原材料结转价格未能反映其应承担的所有成本,且低于公开市场价格,不能合理反映被调查产品的生产成本。因此,调查机关决定,对于有对外销售的原材料,以公司对非关联客户的销售价格作为该被调查产品原材料成本价格;对于无对外销售的原材料,调查机关以经核实的美国国内市场价格作为该被调查产品原材料的成本价格。在此基础上,重新确定被调查产品的生产成本。公司在评论意见中称,被调查产品原材料由公司自产,并非关联公司购买,且是公司会计系统中实际记录的生产成本,如果用其他价格替代原材料价格会导致出口价格与正常价值的比较不公平。调查机关认为,不论是公司自产、还是从关联公司购买原材料,即使是公司会计系统记录的数据,在用于计算被调查产品成本时,都应当合理反映与被调查产品有关的生产和销售成本。本案中,公司以仅含制造成本的内部转移价格作为被调查产品原材料的生产成本,该转移价格远低于正常市场价格,导致被调查产品的生产和销售成本不能被合理反映。另外,对于公司被调查产品同类产品生产成本的调整,其目的是用于确定国内销售交易是否可作为确定正常价值的基础,不改变公司的出口或内销交易价格,因此不影响正常价值与出口价格的公平比较问题。
关于被调查产品的销售、管理和财务费用数据,调查机关审查了答卷中的相关数据,核实了公司相关账目,决定接受公司主张的费用分摊方法。
在上述调查的基础上,调查机关对公司同类产品在美国是否低于成本销售进行了测试。经审查,在复审调查期内,公司两个型号产品在美国低于成本销售的数量占美国全部销售数量的比例均超过20%,根据《反倾销条例》第四条的规定,调查机关决定以排除低于成本销售的美国销售作为确定正常价值的基础。
(2)出口价格
调查机关审查了公司在调查期内向中国出口被调查产品的情况。在调查期内,公司直接销售给非关联客户。调查机关决定以公司对非关联客户的销售价格作为确定出口价值的基础。
(3)调整项目
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对公司影响价格可比性的调整项目逐一进行了审查。
第一,正常价值部分。对于公司主张的退款及赔偿、售前仓储费、内陆运费、包装费、信用费用、售后服务费等项目,调查机关决定采用公司提交的数据材料,接受其调整的主张。
第二,出口价格部分。对于公司主张的退款及赔偿、售前仓储费、内陆运费、国际运费、出厂装卸费、保险费、信用费用等项目,调查机关决定采用公司提交的数据材料,接受其调整的主张。
(4)到岸价格(CIF价格)
公司答卷所报的发票价格即为CIF价格,经审查,调查机关决定接受该到岸价格数据。
陶氏化学公司(The Dow Chemical Company)
2017年4月12日,调查机关对原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚发起反倾销调查。当日,调查机关向公司传真了立案公告,并通知了公司在原审调查中所聘请的中国律师事务所。同时,调查机关通知了美国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。调查机关将调查问卷登载在商务部网站上,任何利害关系方可在商务部网站查阅并下载本案调查问卷。
在规定时间内,陶氏化学公司没有登记应诉,也未提交答卷。鉴于调查机关已尽通知义务,但公司没有提供必要信息配合调查,调查机关决定根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为申请书的信息可以合理地反映公司对中国出口被调查产品情况,调查机关决定根据申请书提交的信息确定陶氏化学公司的倾销幅度。
其他美国公司
2017年4月12日,调查机关对原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚发起反倾销调查。当日,调查机关通知了美国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关认为申请书的信息可以合理地反映美国对中国出口被调查产品情况,决定根据申请书提交的信息确定其他美国公司的倾销幅度。
2. 欧盟公司。
英力士化学拉瓦拉有限公司(INEOS Chemicals Lavera SAS)
2017年4月12日,调查机关对原产于美国和欧盟英力士化学拉瓦拉有限公司的进口乙二醇和二甘醇的单丁醚发起反倾销调查。当日,调查机关向公司传真了立案公告,并通知了公司在原审调查中所聘请的中国律师事务所。同时,调查机关通知了欧盟驻华使团。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。调查机关将调查问卷登载在商务部网站上,任何利害关系方可在商务部网站查阅并下载本案调查问卷。
在规定时间内,英力士化学拉瓦拉有限公司没有登记应诉,也未提交答卷。鉴于调查机关已尽通知义务,但公司没有提供必要信息配合调查,调查机关决定根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关认为申请书的信息可以合理地反映公司对中国出口被调查产品情况,决定根据申请书提交的信息确定英力士化学拉瓦拉有限公司的倾销幅度。
未被申请人指控的已知欧盟公司
对于未被申请人提出指控的沙索德国有限责任公司(Sasol Germany GmbH)、沙索溶剂德国有限责任公司(Sasol Solvents Germany GmbH)、巴斯夫欧洲公司 (BASF SE),调查机关决定维持其在原审中的倾销幅度。
其他欧盟公司
关于其他欧盟公司,调查机关认为,虽然此次复审申请人仅指控了欧盟英力士化学拉瓦拉有限公司,但经复审,该公司的倾销幅度大幅度提高,并高于原审调查确定的其他公司税率,为避免规避反倾销税,调查机关决定依据复审后欧盟英力士化学拉瓦拉有限公司的倾销幅度来确定其他欧盟公司的倾销幅度。
(二)价格比较。
根据《反倾销条例》第六条的规定,调查机关在公司提交的证明材料基础上,考虑了影响价格的各种可比性因素,按照公平、合理的方式,将公司被调查产品的出口价格和正常价值调整至出厂水平进行比较。在计算倾销幅度时,调查机关将每一型号产品的正常价值和出口价格进行比较,得出各型号的倾销幅度。在此基础上,调查机关将各个型号的倾销幅度加权平均,得出公司的倾销幅度。
对于未应诉、未提交答卷的公司,根据《反倾销条例》第二十一条的规定,调查机关决定采用已经获得的事实和可获得的最佳信息作出有关倾销和倾销幅度的裁定。
(三)倾销幅度。
经过计算,各公司的倾销幅度分别为:
美国公司
1.益科斯达化工产品有限公司
(Equistar Chemicals, LP) 37.5%
2. 伊士曼化工公司
(Eastman Chemical Company) 46.9%
3. 陶氏化学公司
(The Dow Chemical Company) 75.5%
4.其他美国公司
(All others) 75.5%
欧盟公司
1. 英力士化学拉瓦拉有限公司
(INEOS Chemicals Lavera SAS) 43.5%
2. 沙索德国有限责任公司
(Sasol Germany GmbH) 10.8%
3. 沙索溶剂德国有限责任公司
(Sasol Solvents Germany GmbH) 10.8%
4. 巴斯夫欧洲公司
(BASF SE) 18.8%
5. 其他欧盟公司
(All others) 43.5%
1