 海关法规查询系统
【发布单位】中华人民共和国商务部
【发布文号】公告2018年第42号
【发布日期】2018年5月31日
根据《中华人民共和国反倾销条例》(以下称《反倾销条例》)的规定,2017年6月8日,商务部(以下称调查机关)发布2017年第29号公告,决定对原产于印度的进口间苯氧基苯甲醛(以下称被调查产品)进行反倾销调查。
调查机关对被调查产品是否存在倾销和倾销幅度、被调查产品是否对国内间苯氧基苯甲醛产业造成损害及损害程度以及倾销与损害之间的因果关系进行了调查。根据调查结果和《反倾销条例》第二十四条的规定,2018年2月7日,调查机关发布2018年第8号公告,初步认定原产于印度的进口间苯氧基苯甲醛存在倾销,国内间苯氧基苯甲醛产业受到实质损害,而且倾销与实质损害之间存在因果关系。
初步裁定后,调查机关对倾销和倾销幅度、损害和损害程度以及倾销与损害之间的因果关系进行了继续调查。现本案调查结束,根据《反倾销条例》第二十五条的规定,调查机关作出最终裁定(见附件)。现就有关事项公告如下:
一、最终裁定
调查机关最终裁定,在本案调查期内,原产于印度的进口间苯氧基苯甲醛存在倾销,国内间苯氧基苯甲醛产业受到实质损害,而且倾销与实质损害之间存在因果关系。
二、征收反倾销税
根据《反倾销条例》第三十八条的规定,商务部向国务院关税税则委员会提出征收反倾销税的建议,国务院关税税则委员会根据商务部的建议作出决定,自2018年6月8日起,对原产于印度的进口间苯氧基苯甲醛征收反倾销税。
被调查产品的具体描述如下:
调查范围:原产于印度的进口间苯氧基苯甲醛。
被调查产品名称:间苯氧基苯甲醛。
英文名称:Meta PhenoxyBenzaldehyde、M-Phenoxy Benzaldehyde、3- Phenoxy Benzaldehyde等,简称MPB或MPBD。
分子结构:

化学结构式:

产品描述:间苯氧基苯甲醛是一种重要的农药化工中间体,外观通常为淡黄色或无色透明液体,不溶于水,溶于醇、苯、甲苯等有机溶剂。
主要用途:主要用于合成功夫菊酯(三氟氯氰菊酯)、氯氰菊酯、高效氯氰菊酯、氰戊菊酯、甲氰菊酯等拟除虫菊酯类原料药,进而用于制造拟除虫菊酯类杀虫剂等农药制剂。
该产品归在《中华人民共和国进出口税则》:29124990项下。该税则号项下的其他产品不在本次申请调查范围之内。
对各公司征收的反倾销税率如下:
1. BHARAT RASAYANLIMITED 56.4%
2. 赫曼尼工业有限公司 36.4%
(HEMANI INDUSTRIES LIMITED)
3. 古吉拉特杀虫剂有限公司 52.0%
(GujaratInsecticides Limited)
4. 其他印度公司(All Others) 56.9%
三、征收反倾销税的方法
自2018年6月8日起,进口经营者在进口原产于印度的间苯氧基苯甲醛时,应向中华人民共和国海关缴纳相应的反倾销税。反倾销税以海关审定的完税价格从价计征,计算公式为:反倾销税额=海关完税价格×反倾销税税率。进口环节增值税以海关审定的完税价格加上关税和反倾销税作为计税价格从价计征。
四、反倾销税的追溯征收
对自2018年2月8日起至2018年6月7日有关进口经营者依初裁公告向中华人民共和国海关所提供的保证金,按终裁所确定的征收反倾销税的商品范围和反倾销税税率计征并转为反倾销税,并按相应的增值税税率计征进口环节增值税。在此期间有关进口经营者所提供的保证金超出反倾销税的部分,以及由此多征的进口环节增值税部分,海关予以退还,少征部分则不再征收。
对临时反倾销措施实施之日前进口的原产于印度的进口间苯氧基苯甲醛不追溯征收反倾销税。
五、征收反倾销税的期限
对原产于印度的进口间苯氧基苯甲醛征收反倾销税的实施期限自2018年6月8日起5年。
六、新出口商复审
对于印度在调查期内未向中华人民共和国出口被调查产品的新出口经营者,符合条件的,可依据《反倾销条例》第四十七条的规定,向调查机关书面申请新出口商复审。
七、期间复审
在征收反倾销税期间,有关利害关系方可以根据《反倾销条例》第四十九条的规定,向调查机关书面申请期间复审。
八、行政复议和行政诉讼
对本案终裁决定及征收反倾销税的决定不服的,根据《反倾销条例》第五十三条的规定,可以依法申请行政复议,也可以依法向人民法院提起诉讼。
本公告自2018年6月8日起执行。
附件:中华人民共和国商务部关于原产于印度的进口间苯氧基苯甲醛反倾销调查的最终裁定.docx
商务部
2018年5月31日
相关附件
附件内容预览
附件
中华人民共和国商务部关于原产于印度的
进口间苯氧基苯甲醛反倾销调查的最终裁定
根据《中华人民共和国反倾销条例》(以下称《反倾销
条例》)的规定,2017年6月8日,商务部(以下称调查机关)发布公告,决定对原产于印度的进口间苯氧基苯甲醛(即被调查产品)进行反倾销调查。
调查机关对被调查产品是否存在倾销和倾销幅度、被调查产品是否对国内间苯氧基苯甲醛产业造成损害及损害程度以及倾销与损害之间的因果关系进行了调查。根据调查结果和《反倾销条例》的规定,调查机关作出最终裁定如下:
一、调查程序
(一)立案及通知。
1.立案。
2017年5月22日,潍坊润农化学有限公司(以下称申请人)代表国内间苯氧基苯甲醛产业,正式向调查机关提起对原产于印度的进口间苯氧基苯甲醛进行反倾销调查的申请。
调查机关审查了申请材料,认为本案申请符合《反倾销条例》第十一条、第十三条和第十七条有关国内产业提出反倾销调查申请的规定。同时,申请书中包含了《反倾销条例》第十四条和第十五条规定的反倾销立案所要求的内容及有关的证据。
根据上述审查结果及《反倾销条例》第十六条的规定,调查机关于 2017年6月8日发布立案公告,决定对原产于印度的进口间苯氧基苯甲醛进行反倾销调查。倾销调查期为2016年1月1日至2016年12月31日(以下称倾销调查期),产业损害调查期为2013年1月1日至2016年12月31日(以下称损害调查期)。
2. 立案通知。
在决定立案前,根据《反倾销条例》第十六条规定,调查机关就收到国内间苯氧基苯甲醛产业反倾销调查申请书一事通知了印度驻华使馆。
2017年6月8日,调查机关发布立案公告,并向印度驻华使馆提供了立案公告和申请书的公开文本。同日,调查机关将立案情况通知了本案申请人及申请书中列明的印度企业。
3.公开信息。
在立案公告中,调查机关告知利害关系方,可以通过商务部贸易救济公开信息查阅室查阅本次反倾销调查相关信息的公开版本及保密版本的非保密概要。
立案当天,调查机关通过商务部贸易救济公开信息查阅室公开了本案申请人提交的申请书的公开版本及保密版本的非保密概要,并将电子版登载在商务部网站上。
(二)初裁前调查。
1. 登记参加调查。
在规定时间内,印度HEMANI INDUSTRIES LIMITED、BHARAT RASAYAN LIMITED、GUJARAT INSECTICIDES LIMITED、Meghmani Organics Limited公司,国内申请人潍坊润农化学有限公司,国内进口商广东广康生化科技股份有限公司、中化河北有限公司、广东立威化工有限公司向调查机关登记参加调查。
2.发放和回收调查问卷。
2017年7月5日,调查机关向各利害关系方发放了《反倾销国内生产者调查问卷》、《反倾销国内进口商调查问卷》、《反倾销国外出口商或生产商调查问卷》,要求在规定时间内提交准确、完整的答卷。调查机关将发放问卷的通知和问卷电子版登载在商务部网站上,并告知印度驻华使馆。任何利害关系方可在商务部网站上查阅并下载本案调查问卷。
在法定期限内,国内申请人潍坊润农化学有限公司,国内进口商广东广康生化科技股份有限公司提交了答卷。印度BHARAT RASAYAN LIMITED公司、赫曼尼工业有限公司、古吉拉特杀虫剂有限公司等三家公司向调查机关递交延期答卷申请并陈述了相关理由。经审查,调查机关同意给予延期。在规定的时间内,三家公司向调查机关递交了答卷。
2017年11月27日,调查机关向印度BHARAT RASAYAN LIMITED公司、赫曼尼工业有限公司、古吉拉特杀虫剂有限公司等三家公司发放了补充问卷。2017年11月30日,三家公司向调查机关递交了延期答卷申请。经审查,调查机关认为三家公司申请延期提交补充问卷答卷的理由不充分,同时考虑到本案调查进度和时限要求,不同意给予延期。在规定的时间内,上述三家公司向调查机关提交了补充问卷的答卷。
3. 初裁前实地核查。
根据《反倾销条例》第二十条的规定,调查机关于2017年11月6日至9日对潍坊润农化学有限公司进行了初裁前实地核查。调查机关考察了被核查企业的生产现场,核对了企业提交材料中的相关信息。2017年11月17日,被核查企业向调查机关提交了补充材料和相关证据。
4. 公开信息。
根据《反倾销条例》第二十三条的规定,调查机关已将调查过程中收到和制作的本案所有公开材料及时送交商务部贸易救济公开信息查阅室。各利害关系方可以查找、阅览、摘抄、复印有关公开信息。
(三)初裁决定及公告。
2018年 2月 7日,调查机关发布 2018年第8号公告,公布了本案的初裁决定,初步认定原产于印度的进口间苯氧基苯甲醛存在倾销,国内间苯氧基苯甲醛产业受到实质损害,而且倾销与实质损害之间存在因果关系。公告决定自 2018年 2月 8日起,对被调查产品实施临时反倾销措施。公告当日,调查机关通知了印度BHARAT RASAYAN LIMITED公司、赫曼尼工业有限公司、古吉拉特杀虫剂有限公司等三家公司和印度驻华使馆,并将公告登载在商务部网站上供各利害关系方和公众查阅。
(四)初裁后调查。
1.初裁后信息披露。
根据初裁公告的要求,各利害关系方在初裁决定发布之日起10天之内可以就初裁决定向调查机关提出书面评论并附相关证据。同时,本案初裁决定后,调查机关依据《反倾销调查信息披露》的规定,向印度BHARAT RASAYAN LIMITED公司、赫曼尼工业有限公司、古吉拉特杀虫剂有限公司等三家公司披露并说明了初裁决定中计算公司倾销幅度时所依据的基本事实和理由,并给予其提出评论意见的机会。
2.接收利害关系方书面评论意见及其他文件。
2018年2月9日,本案申请人提交了《间苯氧基苯甲醛反倾销案申请人对初步裁定的评述意见》。2018年2月13日,印度BHARAT RASAYAN LIMITED公司、赫曼尼工业有限公司、古吉拉特杀虫剂有限公司等三家公司提交了《关于进口间苯氧基苯甲醛反倾销调查初步裁定的评论意见》。
3.实地核查。
为进一步核实应诉企业提交材料的真实性、准确性和完整性,调查机关组成反倾销调查实地核查小组于2018年3月12日至16日对印度BHARAT RASAYAN LIMITED公司、赫曼尼工业有限公司、古吉拉特杀虫剂有限公司等三家公司进行了实地核查。核查期间,核查小组询问了被核查公司的财务人员、销售人员和管理人员,对公司的整体情况、被调查产品销售情况、公司所提交有关材料的真实性、准确性和完整性进行了核实。依据《反倾销调查信息披露暂行规则》和《反倾销调查实地核查暂行规则》规定,调查机关于核查后向被核查公司披露了实地核查的基本事实。
对上述调查中收集到的材料和信息以及有关评论意见,调查机关在最终裁定中依法予以了考虑。
4.终裁前信息披露。
本案终裁前,调查机关依据《反倾销条例》第二十五条规定,向印度BHARAT RASAYAN LIMITED公司、赫曼尼工业有限公司、古吉拉特杀虫剂有限公司等三家公司和印度驻华使馆披露并说明了本次反倾销调查终裁决定所依据的基本事实,并给予上述利害关系方提出评论意见的机会。在规定的时间内,有关利害关系方发表了对终裁披露的评论意见。调查机关在终裁决定中予以了考虑。
5.公开信息。
根据《反倾销条例》的规定,调查机关将初裁后调查过程中收到和制作的本案所有公开材料送交商务部贸易救济公开信息查阅室,供各利害关系方查找、阅览、摘抄、复印有关公开信息。
二、被调查产品
调查范围:原产于印度的进口间苯氧基苯甲醛。
被调查产品名称:间苯氧基苯甲醛。
英文名称:Meta Phenoxy Benzaldehyde、M-Phenoxy Benzaldehyde、3- Phenoxy Benzaldehyde等,简称MPB或MPBD。
分子结构:C13H10O2
化学结构式:
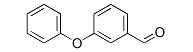
产品描述:间苯氧基苯甲醛是一种重要的农药化工中间体,外观通常为淡黄色或无色透明液体,不溶于水,溶于醇、苯、甲苯等有机溶剂。
主要用途:主要用于合成功夫菊酯(三氟氯氰菊酯)、氯氰菊酯、高效氯氰菊酯、氰戊菊酯、甲氰菊酯等拟除虫菊酯类原料药,进而用于制造拟除虫菊酯类杀虫剂等农药制剂。
该产品归在《中华人民共和国进出口税则》:29124990项下。该税则号项下的其他产品不在本次申请调查范围之内。
三、倾销和倾销幅度
(一)正常价值、出口价格、调整项目的认定。
BHARAT RASAYAN LIMITED
1.正常价值。
调查机关审查了公司答卷提交的生产成本和费用数据及相关证明文件。
关于生产成本。答卷表6-2、表6-3、表6-4中的数据均未保留计算公式;表6-3未按调查问卷要求分别提供公司向中国出口销售被调查产品和在国内销售同类产品的生产成本与费用数据;表6-4填写不完整,未按问卷要求填写表格中的部分项目;表6-3中填报的直接材料、燃料及动力、制造费用、生产成本总计等项目数据与表6-4中的数据不一致,表6-3中填报的相关费用无法与表6-5、表6-6、表6-7 和表6-8相勾稽。公司也未按照调查问卷要求提供调查期内日常保存的被调查产品及其同类产品的成本计算单。
关于销售成本。答卷表6-5中未填报公司全部产品、被调查产品所在部门以及不同销售市场上被调查产品和其他产品的销售成本数据,答卷也未解释说明不填报的理由。
关于费用。答卷表6-5、表6-6、表6-7 和表6-8填写不完整。表6-5中,公司在销售费用项下有11个项目未填写,在管理费用项下有3个项目未填写,在财务及其他费用中,有3个项目未填写。此外,表6-5中未填写销售费用、管理费用的合计金额,所填报财务费用合计数与该费用下各明细项目数据合计不一致。答卷表6-6、表6-7 和表6-8中未按要求填报公司向不同市场销售被调查产品及其同类产品时所发生的具体费用数据,所填报的公司总体和分部门费用数据与表6-5中的数据不一致,且未按问卷要求详细说明表6-5中三项费用明细项目的计算过程。对于上述未填报内容,答卷未解释说明理由。
此外,答卷未按要求提供公司2016-2017会计年度经审计财务报告。经审查,答卷已提供的公司2014-2015会计年度和2015-2016会计年度经审计财务报告均在会计期间届满后两个月内(每年5月底前)出具。答卷未说明公司提交答卷时公司2016-2017会计年度经审计财务报告尚未出具的原因。而且,答卷所提供的公司未经审计2016年1-12月利润表中的相关费用数据与答卷表6-5中的数据不一致。
初裁中,调查机关经审查认为,公司未按照调查问卷要求提供必要的可相互核对的生产成本和费用信息,导致调查机关无法确定公司生产被调查产品及其同类产品所实际消耗的直接材料、直接人工、燃料及动力、制造费用等成本要素,无法确定公司各项费用明细项目的真实性、准确性和完整性以及被调查产品及其同类产品所分摊费用的合理性,进而导致调查机关无法对国内销售是否低于成本进行测试,最终无法确定公司被调查产品同类产品的国内销售是否属于正常贸易过程。因此,调查机关无法以该公司被调查产品同类产品的国内销售为基础确定正常价值。
根据《反倾销条例》第二十一条的规定,调查机关决定根据已经获得的事实和可获得的最佳信息裁定该公司的倾销幅度。调查机关通过审查申请书、公司答卷、查阅相关网站和公开刊物等渠道,对调查中已经获得的事实和可获得的最佳信息进行了比较分析。经审查,调查机关认为公司在答卷中提供的对第三国出口数据为可获得的最佳信息。初裁中,调查机关暂决定以公司提交的对第三国出口交易作为确定正常价值的基础。
初裁后,公司提交评论意见主张,公司按要求填写并提交了完整的调查问卷答卷;答卷内容中并不存在重大的缺漏与问题,即便存在一些瑕疵,也均属于微小的问题;公司主张调查机关应通过发放补充问卷的方式要求公司进行修正或解释说明。
经进一步调查,调查机关发现,公司答卷第六部分存在以下严重的回答不完整、不准确情况:一是大量内容没有填报,具体包括表6-4中部分项目,表6-5中11个销售费用明细项目,3个管理费用明细项目,3个财务及其他费用明细项目,以及表6-6、表6-7 和表6-8中各销售市场的具体费用数据;二是大量数据无法相互勾稽,具体包括表6-3中的生产成本要素数据与表6-4数据不一致,表6-3中的相关费用数据与表6-5、表6-6、表6-7 和表6-8数据不一致,以及表6-5中的公司总体和分部门费用数据与表6-6、表6-7 和表6-8中所填报数据不一致;三是未按要求回答调查问卷相关问题,具体包括表6-2、表6-3、表6-4中的数据未保留计算公式,未提供调查期内公司日常保存的被调查产品及其同类产品的成本计算单,未说明表6-5中各费用明细项目的计算过程。
调查机关认为,本案调查问卷已明确列明要求有关利害关系方所提供的内容、并已告知答卷的具体要求以及未能提供完整准确材料的相应后果。本次调查中,公司答卷内容存在的上述问题已构成其答卷中的重大瑕疵,并严重阻碍了调查,直接导致调查机关无法确定公司生产被调查产品及其同类产品所实际消耗的直接材料、直接人工、燃料及动力、制造费用等成本要素,无法了解答卷所填报生产成本和费用各组成项目有关数据的真实性、准确性和完整性,无法确认销售费用、管理费用和财务及其他费用分摊的合理性。此外,在调查过程中,调查机关已充分考虑到公司在准备答卷内容时可能面临的困难,并给予了公司合理时间延期提交答卷。因此,对于调查问卷已要求填报或解释但公司答卷未能填报或解释的上述内容,调查机关没有义务再通过发放补充问卷要求公司予以提供。因此,基于公司答卷中存在的重大瑕疵和已严重阻碍调查的事实,调查机关无法以该公司被调查产品同类产品的国内销售为基础确定正常价值。
公司在初裁后评论中还主张,公司对第三国市场销售同类产品的销售规模小、客户数量少、产品具有特殊性,这部分销售与对中国的出口销售和国内销售不存在可比性,而且,公司对第三国出口价格同样未经过低于成本测试。因此,公司认为对第三国出口数据并非确定正常价值的最佳可获得信息。公司同时主张采用本案申请人提交的生产成本和费用数据对公司国内销售进行低于成本测试,或者以公司同类产品的国内销售平均价格作为低于成本测试的标准。
经实地核查和进一步调查,调查机关认为:首先,倾销调查期内公司同类产品对第三国市场出口销售具有商业代表性;其次,虽然公司在评论意见和补充答卷中声称其对第三国出口销售的同类产品具有特殊性,但均未提供相应证明文件,而且公司在答卷中已主张其被调查产品和同类产品不因市场不同而存在差异,答卷所附证明文件也显示公司只生产一种型号的被调查产品和同类产品;第三,使用公司提供的对第三国出口销售数据比使用申请人提供的数据更能符合公司的实际情况。因此,调查机关对公司上述主张不予接受。
综上,调查机关决定在终裁中维持初裁时的认定,以公司提交的对第三国出口交易作为可获得最佳信息,并用于确定正常价值。
2.出口价格。
初裁后,调查机关进一步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,该公司直接向中国非关联客户进行销售。初裁中,根据《反倾销条例》第五条的规定,调查机关在初裁中暂决定以该公司直接向中国非关联客户销售的价格作为确定出口价格的基础。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
初裁中,调查机关暂接受了公司主张的港口装卸等相关费用、货币兑换等调整项目。
关于信用费用,公司答卷中采用销售合同约定的付款条件而非实际的延期付款时间来进行计算;同时,采用的短期贷款利率也不同于对中国出口销售所采用的利率,且未解释说明理由。因此,考虑到信用费用的性质及其对价格比较的影响,调查机关初裁中暂决定采用实际的延期付款时间并按与对中国出口销售相同的短期贷款利率重新计算确定信用费用。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
(2)出口价格部分。
初裁中,调查机关暂接受了公司主张的内陆运费(工厂/仓库至出口港)、国际运输费、国际运输保险费、港口装卸费等相关费用、佣金、货币兑换等调整项目。
关于信用费用,公司答卷采用销售合同约定的付款条件而非实际的延期付款时间来进行计算。考虑到信用费用的性质及其对价格比较的影响,调查机关在初裁中采用实际的延期付款时间重新计算确定信用费用。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
关于出口退税,由于调查机关采用对第三国出口交易作为确定正常价值的基础,出口退税项目将不会影响出口价格与正常价值的公平、合理比较。因此,调查机关在初裁中暂决定不接受该调整主张。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
4.关于到岸价格(CIF价格)。
初裁中,调查机关暂决定接受该公司报告的到岸价格数据。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
赫曼尼工业有限公司
(HEMANI INDUSTRIES LIMITED)
1.正常价值。
调查机关审查了公司答卷提交的生产成本和费用数据及相关证明文件。
关于生产成本。答卷表6-1中填报的原材料采购数量与金额同原材料的库存和消耗数据之间无法勾稽;表6-2中的数据未保留计算公式;表6-3和表6-4均填写不完整,未按问卷要求填写表格中的部分项目,且表6-3中合并数据与分国别数据无法勾稽;此外,公司也未按照调查问卷要求提供调查期内日常保存的被调查产品及同类产品的成本计算单。
关于费用。公司答卷表6-5中的收入、费用、利润数据与公司损益表中的数据不一致,且公司未解释出现差异的原因。答卷表6-6、表6-7 和表6-8未按问卷要求详细说明表6-5中销售费用、管理费用和财务及其他费用中各费用明细项目的计算过程,答卷所描述的各费用项目分摊方法与答卷实际报告的费用数据之间也不存在一致关系。
初裁中,调查机关经审查认为,公司未按照调查问卷要求提供必要的可相互核对的生产成本和费用信息,导致调查机关无法确定公司生产被调查产品及其同类产品所实际消耗的直接材料、直接人工、燃料及动力、制造费用等成本要素,无法确定公司各项费用明细项目的真实性、准确性和完整性以及被调查产品及其同类产品所分摊费用的合理性,进而导致调查机关无法对国内销售是否低于成本进行测试,最终无法确定公司被调查产品同类产品的国内销售是否属于正常贸易过程。因此,调查机关无法以该公司被调查产品同类产品的国内销售为基础确定正常价值。
根据《反倾销条例》第二十一条的规定,调查机关在初裁中决定根据已经获得的事实和可获得的最佳信息裁定该公司的倾销幅度。调查机关通过审查申请书、公司答卷、查阅相关网站和公开刊物等渠道,对调查中已经获得的事实和可获得的最佳信息进行了比较分析。经审查,调查机关认为公司在答卷中提供的对第三国出口数据为可获得的最佳信息。初裁中,调查机关暂决定以公司提交的对第三国出口交易作为确定正常价值的基础。
初裁后,公司提交评论意见主张,答卷中的绝大多数数据完整准确。对于不同表格之间数据无法勾稽,答卷内容与公司损益表中数据不一致,以及答卷未详细说明费用分摊计算过程等问题,公司认为属于微小瑕疵,并主张调查机关应通过发放补充问卷的方式要求公司进行修正或解释说明。
经进一步调查,调查机关认为,公司答卷第六部分数据之间无法勾稽,答卷数据与公司损益表数据不一致,未按问卷要求完整填写表6-3和表6-4,未提供日常保存的成本计算单,未详细说明各费用明细项目计算过程等,构成公司答卷中的重大瑕疵。公司未在规定时间内按要求提供上述信息,已严重阻碍调查,导致调查机关无法了解答卷所填报生产成本和费用各组成项目有关数据的真实性、准确性和完整性,以及销售费用、管理费用和财务及其他费用分摊的合理性。对于调查问卷已要求填报或解释但公司答卷未能填报或解释的上述内容,调查机关没有义务再通过发放补充问卷要求公司予以提供。而且,考虑到公司在准备答卷内容时可能面临的困难,调查机关已经给予公司合理时间延期提交答卷。因此,基于公司答卷中存在的重大瑕疵和已严重阻碍调查的事实,调查机关无法以该公司被调查产品同类产品的国内销售为基础确定正常价值。
公司在初裁后评论中还主张,公司对第三国市场销售同类产品的销售规模小、客户数量少、产品具有特殊性,这部分销售与对中国的出口销售和国内销售不存在可比性,而且,公司对第三国出口价格同样未经过低于成本测试。因此,公司认为对第三国出口数据并非确定正常价值的最佳可获得信息。公司同时主张采用本案申请人提交的生产成本和费用数据对公司国内销售进行低于成本测试,或者以公司同类产品的国内销售平均价格作为低于成本测试的标准。
经实地核查和进一步调查,调查机关认为:首先,倾销调查期内公司同类产品对第三国市场出口销售具有商业代表性;其次,虽然公司在评论意见和补充答卷中声称其对第三国出口销售的同类产品具有特殊性,但均未提供相应证明文件,而且公司在答卷中已主张其被调查产品和同类产品不因市场不同而存在差异,答卷所附证明文件也显示公司只生产一种型号的被调查产品和同类产品;第三,使用公司提供的对第三国出口销售数据比使用申请人提供的数据更能符合公司的实际情况。因此,调查机关对公司上述主张不予接受。
综上,调查机关决定在终裁中维持初裁时的认定,以公司提交的对第三国出口交易作为可获得最佳信息,并用于确定正常价值。
2.出口价格。
初裁后,调查机关进一步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,该公司直接向中国非关联客户进行销售。初裁中,根据《反倾销条例》第五条的规定,调查机关暂决定以该公司直接向中国非关联客户销售的价格作为确定出口价格的基础。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
初裁中,调查机关暂接受了公司主张的内陆运输-工厂/仓库到出口港、国际运输费用、包装费用、货币兑换、报关代理费等调整项目。
关于信用费用,由于公司在补充答卷中未能正确填写相关数据,初裁中调查机关暂决定采用实际的延期付款时间和与对中国出口销售相同的短期贷款利率重新计算确定。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
关于国际运输费用和包装费用,经实地核查,公司补充答卷相关数据存在计算和填写错误。经进一步调查,调查机关决定在终裁中按公司经实地核查后的数据进行调整。
(2)出口价格部分。
初裁中,调查机关暂接受了公司主张的内陆运输-工厂/仓库到出口港、国际运输费、国际运输保险费、港口装卸费等相关费用、货币兑换、报关代理费等调整项目。
关于信用费用,由于公司在补充答卷中未能正确填写相关数据,初裁中调查机关暂决定采用实际的延期付款时间重新计算确定。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
关于出口退税,由于调查机关采用对第三国出口交易作为确定正常价值的基础,出口退税项目将不会影响出口价格与正常价值的公平、合理比较。因此,初裁中调查机关暂决定不接受该调整主张。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
4.关于到岸价格(CIF价格)。
初裁中,调查机关暂接受了该公司报告的到岸价格数据。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
古吉拉特杀虫剂有限公司
(Gujarat Insecticides Limited)
1.正常价值。
调查机关审查了公司答卷提交的生产成本和费用数据及相关证明文件。
关于生产成本。公司答卷表6-2、表6-3 、表6-4均未保留计算公式;表6-3未按调查问卷要求分别提供公司向中国出口销售被调查产品和在国内销售同类产品的生产成本与费用数据;表6-4填写不完整,未按问卷要求填写表格中的部分项目;此外,公司也未按照调查问卷要求提供调查期内日常保存的被调查产品及同类产品的成本计算单。
关于费用。答卷表6-5、表6-7 和表6-8均未保留计算公式;答卷表6-6、表6-7 和表6-8未按问卷要求填写具体费用项目,未详细说明表6-5中销售费用、管理费用和财务及其他费用中各费用明细项目的计算过程。此外,答卷未按要求提供公司2016-2017会计年度公司的财务报告。
初裁中,调查机关经审查认为,公司未按照调查问卷要求提供必要的可相互核对的生产成本和费用信息,导致调查机关无法确定公司生产被调查产品及其同类产品所实际消耗的直接材料、直接人工、燃料及动力、制造费用等成本要素,无法确定公司各项费用明细项目的真实性、准确性和完整性以及被调查产品及其同类产品所分摊费用的合理性,进而导致调查机关无法对国内销售是否低于成本进行测试,最终无法确定公司被调查产品同类产品的国内销售是否属于正常贸易过程。因此,调查机关无法以该公司被调查产品同类产品的国内销售为基础确定正常价值。
根据《反倾销条例》第二十一条的规定,调查机关决定根据已经获得的事实和可获得的最佳信息确定该公司的正常价值。调查机关通过审查申请书、各应诉公司答卷、查阅相关网站和公开刊物等渠道,对调查中已经获得的事实和可获得的最佳信息进行了比较分析。经审查,调查机关认为其他应诉公司在答卷中提供的对第三国出口数据为可获得的最佳信息。初裁中,调查机关暂决定以其他应诉公司提交的对第三国出口交易作为确定正常价值的基础。
初裁后,公司提交评论意见主张,公司答卷绝大多数数据是完整准确的,对于答卷部分表格未保留计算公式、未填写表格中的部分项目、未详细说明费用分摊计算过程等问题,公司认为属于微小瑕疵,可以简单进行修正和补充,并主张调查机关应通过发放补充问卷的方式要求公司进行修正或解释说明。
经进一步调查,调查机关认为,公司答卷第六部分未按问卷要求完整填写表6-3、表6-4、表6-6、表6-7和表6-8,相关表格未保留计算公式,答卷未提供公司日常保存的成本计算单,未详细说明各费用明细项目计算过程等,构成公司答卷中的重大瑕疵。公司未在规定时间内按要求提供上述信息,已严重阻碍调查,导致调查机关无法了解答卷所填报生产成本和费用各组成项目有关数据的真实性、准确性和完整性,以及销售费用、管理费用和财务及其他费用分摊的合理性。对于调查问卷已要求填报或解释但公司答卷未能填报或解释的上述内容,调查机关没有义务再通过发放补充问卷要求公司予以提供。而且,考虑到公司在准备答卷内容时可能面临的困难,调查机关已经给予公司合理时间延期提交答卷。因此,基于公司答卷中存在的重大瑕疵和已严重阻碍调查的事实,调查机关无法以该公司被调查产品同类产品的国内销售为基础确定正常价值。
公司在初裁后评论中还主张,其他应诉企业同类产品对第三国的出口数据与该公司对中国的出口及内销不存在可比性,并非确定正常价值的最佳可获得信息。公司同时主张采用本案申请人提交的生产成本和费用数据对公司国内销售进行低于成本测试,或者以公司同类产品的国内销售平均价格作为低于成本测试的标准。
经实地核查和进一步调查,调查机关认为:首先,倾销调查期内其他应诉公司同类产品对第三国市场出口销售具有商业代表性;其次,公司与其他应诉企业在产品生产工艺、工厂位置、市场环境、销售模式等方面具有相似特点,调查机关经分析认为其他应诉公司对第三国的出口数据为可获得最佳信息。因此,调查机关对公司上述主张不予接受。
综上,调查机关决定在终裁中维持初裁时的认定,以其他应诉公司提交的对第三国出口交易作为可获得最佳信息,并用于确定正常价值。
2.出口价格。
初裁后,调查机关进一步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,该公司直接向中国非关联客户进行销售。初裁中,根据《反倾销条例》第五条的规定,调查机关在初裁中暂决定以该公司直接向中国非关联客户销售的价格作为确定出口价格的基础。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司影响价格可比性的调整项目逐一进行了审查。
初裁中,由于调查机关决定采用其他应诉公司对第三国出口销售的出厂前价格作为确定正常价值的基础,因此,对该公司主张的正常价值调整项目未予考虑。经进一步调查,调查机关决定在终裁中维持初裁时的认定。
就该公司主张的出口价格调整项目,初裁中,调查机关暂接受了公司主张的内陆运费(工厂/仓库至出口港)、国际运输费、国际运输保险费、港口装卸费、货币兑换等调整项目。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
关于信用费用,公司答卷采用销售合同约定的付款条件而非实际的延期付款时间来进行计算。考虑到信用费用的性质及其对价格比较的影响,调查机关在初裁中采用实际的延期付款时间重新计算确定信用费用。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
关于出口退税,由于调查机关采用其他应诉公司对第三国出口交易作为确定正常价值的基础,出口退税项目将不会影响出口价格与正常价值的公平、合理比较。因此,调查机关在初裁中未接受该调整主张。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
4.关于到岸价格(CIF价格)。
初裁中,调查机关暂决定接受该公司报告的到岸价格数据。初裁后,没有利害关系方就此提出异议,经实地核查和进一步调查,调查机关决定在终裁中维持初裁时的认定。
其他印度公司
2017年6月8日,调查机关对原产于印度的进口间苯氧基苯甲醛发起反倾销调查。当日,调查机关通知了印度驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知了印度驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为申请书的信息可以较为准确、合理地反映印度对中国出口被调查产品情况。在初裁中,调查机关决定暂根据申请书提交的信息确定其他印度公司的倾销幅度。初裁后,没有利害关系方对此提出评论意见。经过进一步审查,调查机关决定在终裁中维持初裁的认定。
(二)价格比较。
根据《反倾销条例》第六条的规定,调查机关在考虑了影响价格的各种可比性因素的基础上,按照公平、合理的方式,将正常价值和出口价格调整至出厂水平进行比较。在计算倾销幅度时,调查机关将加权平均正常价值和加权平均出口价格进行了比较,得出倾销幅度。
(三)倾销幅度。
经计算,各公司最终裁定的倾销幅度分别为:
1. BHARAT RASAYAN LIMITED 56.4%
2. 赫曼尼工业有限公司 36.4%
(HEMANI INDUSTRIES LIMITED)
3. 古吉拉特杀虫剂有限公司 52.0%
(Gujarat Insecticides Limited)
4. 其他印度公司(All Others) 56.9%
四、国内同类产品、国内产业
(一)国内同类产品认定。
《反倾销条例》第十二条规定,同类产品是与进口被调查产品相同的产品,或与进口被调查产品特性最相似的产品。
调查机关对国内生产的间苯氧基苯甲醛与被调查产品的物化特性、原材料和生产工艺、产品用途、销售渠道、客户群体和消费者评价等因素进行了调查:
1.物化特性。
经审查,国内生产的间苯氧基苯甲醛与被调查产品具有相同的化学分子式和化学结构式,纯度基本均在99%及以上,常温下通常为淡黄色或无色透明液体。
因此,调查机关在初裁中认定,国内生产的间苯氧基苯甲醛与被调查产品的物化特性基本相同。
2.原材料和生产工艺。
国内生产的间苯氧基苯甲醛与被调查产品原材料基本相同,主要原材料为苯甲醛、苯酚、氢氧化钾等,均采用苯甲醛法生产工艺,主要生产流程均包括溴化、环化、缩合、酸化等四个生产工序。
因此,调查机关在初裁中认定,国内生产的间苯氧基苯甲醛与被调查产品所使用的原材料和生产工艺基本相同。
3. 产品用途。
国内生产的间苯氧基苯甲醛与被调查产品均主要用于生产合成功夫菊酯(三氟氯氰菊酯)、氯氰菊酯、高效氯氰菊酯、氰戊菊酯、甲氰菊酯等拟除虫菊酯类原料药,进而用于制造拟除虫菊酯类杀虫剂等农药制剂。
因此,调查机关在初裁中认定,国内生产的间苯氧基苯甲醛与被调查产品的用途基本相同。
4. 销售渠道、客户群体。
国内生产的间苯氧基苯甲醛与被调查产品均主要通过直接销售和分销商销售的方式在中国市场进行销售。国内生产的间苯氧基苯甲醛和被调查产品的销售地域也基本相同,主要销售地域集中在华东、华南地区,二者的国内客户群体基本相同,某些下游用户既购买或使用被调查产品,同时也购买或使用国内生产的间苯氧基苯甲醛产品,二者在国内市场上存在竞争。
因此,调查机关在初裁中认定,国内生产的间苯氧基苯甲醛与被调查产品销售渠道、客户群体基本相同。
综上,调查机关在初裁中认定,国内生产的间苯氧基苯甲醛与被调查产品在物化特性、原材料和生产工艺、产品用途、销售渠道、客户群体方面基本相同,具有相似性和替代性,国内生产的间苯氧基苯甲醛与被调查产品属于同类产品。初裁后,没有利害关系方对此提出评论意见。经过进一步审查,调查机关决定在终裁中维持初裁的认定。
(二)国内产业认定。
根据《反倾销条例》第十一条关于国内产业认定的规定,调查机关对本案国内产业进行了审查和认定。在本案中,申请人向调查机关提交了国内生产者调查问卷答卷。调查机关经调查核实,申请人2013年至2016年各年产量均占同期国内同类产品总产量的主要部分,其中,2015年和2016年的产量占比均大于50%,符合《反倾销条例》第十一条关于国内产业认定的规定。因此,调查机关在初裁中认定,申请人可以代表国内产业,其数据可以作为损害和因果关系分析的基础。初裁后,没有利害关系方对此提出评论意见。经过进一步审查,调查机关决定在终裁中维持初裁的认定。
五、产业损害及损害程度
(一)倾销进口产品进口数量。
调查机关对倾销进口产品的绝对数量和相对于中国生产或消费的数量是否大幅增加进行了调查。初裁中,调查机关发现,中国海关29124990税则号项下统计数据除包含倾销进口产品外,还包含其他非被调查产品,而申请书中提供的申请人按照被调查产品名称筛选后的印度海关统计数据,能更加准确地反映倾销进口产品的数量情况。因此,调查机关决定在初裁中暂依据该数据进行分析。
调查显示,2013年、2014年、2015年和2016年,自印度进口的间苯氧基苯甲醛数量分别为1571.4吨、1954.25吨、2471.18吨和3637.8吨,呈逐年上升趋势,其中,2014年比2013年增长24.36%,2015年比2014年增长26.45%,2016年比2015年增长47.21%,2013至2016年累计增长131.5%。
根据申请书数据,2013年、2014年、2015年和2016年,国内间苯氧基苯甲醛表观消费量分别为3404-3996吨、3515-3905吨、3956-4429吨和4641-5508吨。2014 年比2013 年下降4.05%,2015 年比2014年增长21.13%,2016年比2015年增长18.6%,2013年至2016年累计增长37.84%。损害调查期内,国内间苯氧基苯甲醛表观消费量呈增长趋势。
损害调查期内,倾销进口产品进口数量占中国国内市场份额也呈持续上升趋势。2013年、2014年、2015年和2016年,被调查产品进口数量占中国国内市场份额分别为38%-48%、50%-61%、49%-64%和61%-81%。其中,2014年比2013年增长12.58个百分点,2015年比2014年增长2.42个百分点,2016年比2015年增长13.86个百分点,2013至2016年累计增长28.86个百分点。
因此,调查机关在初裁中认定,损害调查期内,倾销进口产品的绝对进口数量大幅增加,倾销进口产品较中国国内消费的相对进口数量也大幅增加。初裁后,没有利害关系方对此提出评论意见。经过进一步审查,调查机关决定在终裁中维持初裁的认定。
(二)倾销进口产品对国内产业同类产品价格的影响。
调查机关就倾销进口产品对国内产业同类产品价格的影响进行了调查。
1.倾销进口产品价格和国内产业同类产品价格。
进行价格比较时,为确保两者具有可比性,应在同一贸易水平上对被调查产品进口价格和国内产业同类产品价格进行比较。调查机关在初裁中认定,被调查产品国内进口清关价格和国内产业同类产品出厂价格基本属于同一贸易水平,二者均不包含增值税、内陆运输费用、保险费用和次级销售渠道费用等。
调查机关对应诉企业在答卷中提供的损害调查期内向中国出口被调查产品的价格和数量数据进行了审查。调查显示,印度三家答卷企业损害调查期内的出口数量占印度总出口数量的平均百分比为95.68%,调查机关认为三家应诉企业答卷报告的损害调查期内被调查产品对中国的出口金额可以作为倾销进口产品价格分析的依据。因此,调查机关决定采用三家答卷企业被调查产品的平均价格与国内产业同类产品平均价格进行比较。调查机关进一步考虑了汇率和关税因素后对被调查产品进口价格进行了调整,并将调整后的被调查产品进口价格作为倾销进口价格。汇率根据中国人民银行和第三方机构公布的当年各月度平均汇率算术平均得出。
按上述方法调整后, 2013年、2014年、2015年和2016年倾销进口价格分别为43905元/ 吨、43470元/吨、43643元/吨和38743元/吨。其中, 2014年比2013年下降0.99%,2015年比2014年上升0.4%,2016年比2015年下降11.23%,损害调查期累计下降11.76%。
调查机关在对《国内生产者调查问卷》答卷审查的基础上,以国内申请企业的同类产品出厂价格作为国内产业同类产品价格。2013年至2016年,国内产业同类产品价格分别为40784-45266元/吨、37412-44137元/吨、42701-48869元/吨和38138-44506元/吨。其中,国内产业同类产品价格2014年比2013年下降1.79%、2015年比2014年上升7.8%,2016年比2015年下降8.66%,损害调查期内累计降幅为3.3%。初裁后,没有利害关系方对此提出评论意见。经过进一步审查,调查机关决定在终裁中维持初裁的认定。
2.倾销进口产品价格对国内产业同类产品价格影响。
调查显示,国内生产的间苯氧基苯甲醛与被调查产品在物化特性、原材料和生产工艺、产品用途、销售渠道、客户群体等方面基本相同,具有相似性和替代性,属于同类产品。国内间苯氧基苯甲醛消费市场是一个竞争开放的市场,国内同类产品与进口被调查产品在质量和性能上都能够满足下游客户的使用要求,二者可以相互替代,进口被调查产品与国内同类产品之间存在直接的竞争关系。根据国内产业答卷和进口商答卷,进口被调查产品和国内同类产品的下游用户存在交叉与重叠,部分下游用户既采购进口被调查产品,也同时采购国内同类产品。在此情况下,价格是影响产品销售的重要因素。调查过程中,唯一一家回复《反倾销国内进口商调查问卷》的进口商也表示,价格是其做出购买决策时考虑的重要因素。
调查显示,印度是全球最大的间苯氧基苯甲醛生产国,中国是印度间苯氧基苯甲醛最大的出口市场,印度产品在中国市场占据较大市场份额。损害调查期内,印度倾销进口产品的进口数量从2013年的1571.4吨不断增长到2016年的3637.8吨,倾销进口产品在中国国内市场的份额也从2013年的38%-48%增长到2016年的61%-81%,累计增长28.86个百分点,已经在中国市场占据主导地位,其价格的变化将对中国生产商的销售价格造成重要影响。
调查显示,损害调查期内,印度倾销进口产品人民币进口价格总体呈下降趋势,损害调查期累计下降11.76%;在倾销进口产品量增价跌、市场份额不断增长的影响下,由于国内产业同类产品与倾销进口产品之间无实质性差别,国内生产企业为销售同类产品并获得一定市场份额,被迫通过不断调低产品价格的方式与倾销进口产品相竞争。损害调查期内,国内同类产品的销售价格从2013年的40784-45266元/吨下降至2016年的38138-44506元/吨,累计降幅为3.3%。
此外,调查显示,损害调查期内印度倾销进口产品的进口价格始终低于同期中国国内同类产品的内销价格,2013年至2016年,二者之间的差额分别为812-1022元/吨、509-599元/吨、3384-4069元/吨和4366-5194元/吨,价格差额总体呈扩大趋势。受倾销进口产品的影响,国内同类产品的价格持续下降,且始终低于同期的单位成本。
综上,调查机关在初裁中认为,倾销进口产品对国内同类产品造成了明显的价格削减影响。初裁后,没有利害关系方对此提出评论意见。经过进一步审查,调查机关决定在终裁中维持初裁的认定。
(三)损害调查期内国内产业状况。
根据《反倾销条例》第七条、第八条的规定,调查机关对国内产业的相关经济因素和指标进行了调查(数据见附表),由于相关数据来源于申请人一家公司的答卷,为避免泄露企业的商业秘密,调查机关采用区间数据的形式披露国内产业部分经济因素和指标。证据显示:
1. 需求量。
损害调查期内,国内间苯氧基苯甲醛需求量总体呈增长趋势。2013年至2016年,国内间苯氧基苯甲醛需求量分别为3404-3996吨、3515-3905吨、3956-4429吨和4641-5508吨。2014 年比2013年下降4.05%,2015年比2014年增长21.13%,2016年比2015年增长18.60%。2013年至2016年累计增长37.84%。
2. 产能。
损害调查期内,国内产业同类产品产能维持稳定。2013年至2016年,国内产业同类产品产能为2550-3180吨,2013年至2016年相对产能没有发生变化。
3. 产量。
损害调查期内,国内产业同类产品产量总体呈下降趋势。2013年至2016年,国内产业同类产品产量分别为877-1231吨、348-600吨、893-1496吨和604-812吨。2014年比2013年下降54.37%,2015年比2014年增长143.54%,2016年比2015年下降43.99%。2013年至2016年国内产业同类产品产量累计下降37.77%。
4. 国内销售量。
损害调查期内,国内产业同类产品国内销售量总体呈下降趋势。2013年至2016年,国内产业同类产品国内销售量分别为909-1152吨、685-793吨、943-1054吨和799-931吨。2014年比2013年下降27.20%,2015年比2014年增长31.74%,2016年比2015年下降18.74%。2013年至2016年累计下降22.07%。
5. 市场份额。
损害调查期内,国内产业同类产品市场份额呈先上升后下降趋势。2013年至2016年,国内产业同类产品市场份额分别为24%-31%、19%-23%、21%-26%和15%-18%。2014年比2013年降低6.89个百分点,2015年比2014年增长1.90个百分点,2016年比2015年下降7.42个百分点。2013年至2016年累计下降12.42个百分点。
6. 销售价格。
损害调查期内,国内产业同类产品销售价格呈总体下降趋势。2013年至2016年,国内产业同类产品销售价格分别为40784-45266元/吨、37412-44137元/吨、42701-48869元/吨和38138-44506元/吨,2014年比2013年下降1.79%,2015年比2014年增加7.80%,2016年比2015年下降8.66%。2016年较2013年下降3.30%。
7. 销售收入。
损害调查期内,国内产业同类产品销售收入呈总体下降趋势。2013年至2016年,国内产业同类产品销售收入分别为4311-4927万元、3218-3624万元、4329-5099万元和3285-3892万元。2014年比2013年下降28.51%,2015年比2014年上升42.01%,2016年比2015年下降25.78%。2016年较2013年下降24.64%。
8. 税前利润。
损害调查期内,国内产业同类产品税前利润始终为负数,即国内生产企业损害调查期始终处于亏损状态,亏损额总体呈先扩大后缩小趋势。2013年至2016年,国内产业同类产品亏损额分别为1567-1723万元、1655-1740元、506-579万元和818-987万元。2014年比2013年亏损增加8.88%,2015年比2014年亏损减少69.43%,2016年比2015年亏损增加64.57%。
9. 投资收益率。
损害调查期内,国内产业同类产品投资收益率呈下降趋势且始终为负。2013年至2016年,国内产业同类产品投资收益率区间分别为-9%至-6%、-12%至-10%、-5%至-3%和-12%至-9%。2014年比2013年降低4.11个百分点,2015年比2014年增长7.82个百分点,2016年比2015年下降7.56个百分点。2016年比2013年累计下降3.85个百分点。
10. 开工率。
损害调查期内,国内产业同类产品开工率总体呈下降趋势。2013年至2016年,国内产业同类产品开工率分别为33%-38%、15%-18%、34%-41%和20%-24%。2014年比2013年下降18.91个百分点,2015年比2014年增加22.78个百分点。2016年比2015年下降17个百分点。2016年较2013年累计下降13.14个百分点。
11. 就业人数。
损害调查期内,国内产业同类产品就业人数持续下降。2013年至2016年,国内产业同类产品就业人数分别为147-169人、114-143人、112-128人和74-84人。2014年比2013年下降19.36%,2015年比2014年下降9.38%。2016年比2015年下降33.03%。2016年比2013年累计下降51.07%。
12. 劳动生产率。
损害调查期内,国内产业同类产品劳动生产率总体呈上升趋势。2013年至2016年,国内产业同类产品劳动生产率分别为5-7吨/年/人、3-5吨/年/人、8-11吨/年/人和7-9吨/年/人。2014年比2013年下降43.42%, 2015年比2014年上升168.75%,2016年比2015年下降16.37%。2016年较2013年上升27.18%。
13. 人均工资。
损害调查期内,国内产业同类产品人均工资总体呈增长趋势,但在调查期末呈现下滑。2013年至2016年,国内产业同类产品人均工资分别为40618-47759元/年/人、28890-35678元/年/人、41495-49794元/年/人和41385-49180元/年/人。2014年比2013年下降23.85%,2015年比2014年增长43.63%。2016年比2015年下降0.17%。2016年较2013年增长27.18%。
14. 期末库存。
损害调查期内,国内产业同类产品期末库存总体呈下降趋势。2013年至2016年,国内产业同类产品期末库存分别为402-473吨、113-135吨、230-267吨和264-328吨。2014年比2013年下降70.74%,2015年比2014年增长120.07%。2016年比2015年上升9.66%。2016年较2013年期末库存下降29.40%。
15. 经营活动现金净流量。
损害调查期内,国内产业同类产品经营活动现金净流量在2013年为净流出,流出额为3249-4151万元,2014和2015为净流入,流入额分别为1770-1842万元和1402-1864万元,2016年为净流出,流出额为225-283万元。2014年较2013年经营活动现金由净流出变为净流入,2015年比2014年净流入额减少8.66%,2016年由净流入成为净流出。
16.投融资能力。
损害调查期内,没有证据显示国内产业同类产品投融资能力受到被调查产品进口的影响。
初裁后,调查机关对倾销进口产品的倾销幅度进行了审查,证据显示倾销进口产品的倾销幅度为36.4%-56.9%,不属于微量倾销,足以对国内市场价格造成不利影响。
证据显示,损害调查期内,国内间苯氧基苯甲醛需求量总体呈增长趋势,2013年至2016年累计增长37.84%。在国内市场需求量总体增长的背景下,国内产业同类产品的市场空间却遭到了明显的挤压和抑制,产能没有明显增长,产量、销量总体呈下降趋势。2013年至2016年,国内产业同类产品产量累计下降37.77%,国内销售量累计下降22.07%。同时,国内产业已有产能也未能得到充分利用,开工率总体呈下降趋势,2016年较2013年累计下降13.14个百分点。由于国内同类产品产量和销售数量总体下降,国内同类产品的市场份额也总体呈下降趋势,2013年至2016年累计下降12.42个百分点。此外,国内同类产品期末库存占同期产量的平均比例高达33.34%,面临着巨大的库存压力。同期,国内产业同类产品就业人数持续下降,2016年比2013年累计下降51.07%;人均工资总体呈增长趋势,但在调查期末出现下滑,2016年比2015年下降0.17%;劳动生产率总体呈上升趋势,2016年较2013年上升27.18%。
证据显示,损害调查期内,印度倾销进口产品的进口数量呈逐年上升趋势,2013至2016年累计增长131.5%;倾销进口产品在中国国内市场的份额也从2013年的42.47%增长到2016年71.33%,累计增长28.86个百分点。与此同时,被调查产品的进口价格呈下降趋势,损害调查期累计下降11.76%,倾销进口产品对国内产业同类产品价格造成明显削减,且二者之间的价格差额大幅增大。受此影响,国内产业同类产品销售价格也呈下降趋势,损害调查期内累计降幅为3.3%。在销售价格、销售量不断减少等因素叠加下,国内产业同类产品销售收入大幅下降,2016年较2013年下降24.64%;税前利润始终为负数,国内产业始终处于亏损状态;经营性现金流在2014、2015年呈现净流入状态,但在2016年又转为净流出状态;投资收益率呈下降趋势且始终为负,国内产业未能从投资活动中获得正常合理的投资回报,国内产业面临巨大的生存压力。
综上,综合分析有关数据后,调查机关在初裁中认定,损害调查期内,国内间苯氧基苯甲醛产业受到了实质损害。初裁后,没有利害关系方对此提出评论意见。经过进一步审查,调查机关决定在终裁中维持初裁的认定。
六、因果关系
根据《反倾销条例》第二十四条,调查机关审查了原产于印度的间苯氧基苯甲醛倾销进口与国内产业受到实质损害之间是否存在因果关系,同时审查了除倾销进口产品的影响之外,已知的可能对国内产业造成损害的其他因素。
(一)倾销进口产品造成了国内产业的实质损害。
经审查,调查机关认为,损害调查期内,国内间苯氧基苯甲醛消费市场是一个竞争开放的市场,倾销进口产品与国内产业同类产品之间存在直接竞争关系,价格是影响产品销售的重要因素。损害调查期内,印度倾销进口产品的进口数量逐年上升,倾销进口产品在中国国内市场的份额也大幅增长,在中国市场已占据主导地位。与此同时,倾销进口产品的进口价格呈下降趋势,倾销进口产品对国内产业同类产品价格造成明显削减,且二者之间的价格差额大幅增大。在倾销进口产品的影响下,国内产业为销售同类产品并维持一定的市场份额,被迫通过不断调低产品价格的方式与倾销进口产品相竞争。损害调查期内,在国内市场需求量总体增长的背景下,国内产业同类产品的市场空间却遭到了明显的挤压和抑制,产能没有明显增长,产量、销量、市场份额、销售价格、销售收入、投资收益率、开工率、就业人数等指标均呈总体下降趋势。国内产业同类产品销售价格始终低于同期的产品成本,税前利润、投资收益率始终为负数,难以收回投资,国内产业面临着巨大的生存压力,受到了实质损害。
综上,调查机关在初裁中认定,倾销进口产品与国内产业受到的实质损害存在因果关系。初裁后,没有利害关系方对此提出评论意见。经过进一步审查,调查机关决定在终裁中维持初裁的认定。
(二)其他已知因素分析。
调查机关对除倾销进口产品以外的,可能使国内产业受到实质损害的其他已知因素进行了审查。
调查机关在初裁中认定,没有证据表明其他国家(地区)进口产品的影响、外国与国内生产者的限制贸易的做法及它们之间的竞争、消费模式的变化、技术发展、国内产业同类产品出口状况、申请人生产技术以及不可抗力等因素,与国内间苯氧基苯甲醛受到的实质损害之间存在因果关系。初裁后,没有利害关系方对此提出评论意见。经过进一步审查,调查机关决定在终裁中维持初裁的认定。
七、最终调查结论
根据上述调查结果,调查机关最终裁定,原产于印度的进口间苯氧基苯甲醛存在倾销,国内间苯氧基苯甲醛产业受到了实质损害,且倾销与实质损害之间存在因果关系。
附表:间苯氧基苯甲醛反倾销案数据表
附表
间苯氧基苯甲醛反倾销案数据表
项 目 |
2013年 |
2014年 |
2015年 |
2016年 |
全国总产量(吨) |
1904-2307 |
1237-1490 |
1725-2078 |
1213-1363 |
变化率 |
|
-40.63% |
47.37% |
-36.22% |
被调查产品进口数量(吨) |
1,571.40 |
1,954.25 |
2,471.18 |
3,637.80 |
变化率 |
|
24.36% |
26.45% |
47.21% |
倾销进口价格(元/吨) |
43905 |
43470 |
43643 |
38743 |
变化率 |
|
-0.99% |
0.4% |
-11.23% |
国内需求量(吨) |
3404-3996 |
3515-3905 |
3956-4429 |
4641-5508 |
变化率 |
|
-4.05% |
21.13% |
18.60% |
产能(吨) |
2550-3180 |
2550-3180 |
2550-3180 |
2550-3180 |
变化率 |
|
- |
- |
- |
产量(吨) |
877-1231 |
348-600 |
893-1496 |
604-812 |
变化率 |
|
-54.37% |
143.54% |
-43.99% |
开工率 |
33%-38% |
15%-18% |
34%-41% |
20%-24% |
变化率(百分点) |
|
-18.91 |
22.78 |
-17.00 |
国内销售量(吨) |
909-1152 |
685-793 |
943-1054 |
799-931 |
变化率 |
|
-27.20% |
31.74% |
-18.74% |
国内市场份额 |
24%-31% |
19%-23% |
21%-26% |
15%-18% |
变化率(百分点) |
|
-6.89 |
1.90 |
-7.42 |
国内销售收入(万元) |
4311-4927 |
3218-3624 |
4329-5099 |
3285-3892 |
变化率 |
|
-28.51% |
42.01% |
-25.78% |
国内销售价格(元/吨) |
40784-45266 |
37412-44137 |
42701-48869 |
38138-44506 |
变化率 |
|
-1.79% |
7.80% |
-8.66% |
税前利润(万元) |
(-1723)-(-1567) |
(-1740)-(-1655) |
(-579)-(-506) |
(-987)-(-818) |
变化率 |
|
-8.88% |
69.43% |
-64.57% |
投资收益率 |
(-9%)-(-6%) |
(-12%)-(-10%) |
(-5%)-(-3%) |
(-12%)-(-9%) |
变化率(百分点) |
|
-4.11 |
7.82 |
-7.56 |
现金流量净额(万元) |
(-4151)-(-3249) |
1770-1842 |
1402-1864 |
(-283)-(-225) |
变化率 |
|
- |
-8.66% |
- |
期末库存(吨) |
402-473 |
113-135 |
230-267 |
264-328 |
变化率 |
|
-70.74% |
120.07% |
9.66% |
就业人数(人) |
147-169 |
114-143 |
112-128 |
74-84 |
变化率 |
|
-19.36% |
-9.38% |
-33.03% |
人均工资(元/年/人) |
40618-47759 |
28890-35687 |
41495-49794 |
41385-49180 |
变化率 |
|
-23.85% |
43.63% |
-0.17% |
劳动生产率(吨/年/人) |
5-7 |
3-5 |
8-11 |
7-9 |
变化率 |
|
-43.42% |
168.75% |
-16.37% |
1