 海关法规查询系统
【发布单位】中华人民共和国商务部
【发布文号】公告2018年第50号
【发布日期】2018-6-16
根据《中华人民共和国反倾销条例》(以下称《反倾销条例》)的规定,2017年10月30日,商务部(以下称调查机关)发布2017年第67号公告,决定对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺(即被调查产品)进行反倾销调查。
调查机关对被调查产品是否存在倾销和倾销幅度、被调查产品是否对国内乙醇胺产业造成损害及损害程度以及倾销与损害之间的因果关系进行了调查。根据调查结果和《反倾销条例》第二十四条的规定,调查机关作出初步裁定(见附件)。现就有关事项公告如下:
一、初步裁定
调查机关初步认定,原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺存在倾销,国内乙醇胺产业受到实质损害,而且倾销与实质损害之间存在因果关系。
二、征收保证金
根据《反倾销条例》第二十八条和第二十九条的规定,调查机关决定采用保证金形式实施临时反倾销措施。自2018年6月23日起,进口经营者在进口被调查产品时,应依据本初裁决定所确定的各公司的保证金比率向中华人民共和国海关提供相应的保证金。
被调查产品的具体描述如下:
调查范围:原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺。
被调查产品名称:乙醇胺(包括:一乙醇胺、二乙醇胺、三乙醇胺),英文名称为Ethanolamines,简称EA。
一乙醇胺,又称:单乙醇胺、2-氨基乙醇、2-羟基乙胺
英文名称:Monoethanolamine, 2-Aminoethanol, 2-Aminoethyl alcoho (简称:MEA)
化学分子式:H2NCH2CH2OH
结构式:

二乙醇胺,又称: 2,2'-二羟基二乙胺、2,2'-亚氨基二乙醇
英文名称:Diethanolamine,2, 2'-Dihydroxydiethylamine, 2,2'-Iminodiethanol (简称:DEA)
化学分子式:HN(CH2CH2OH)2
结构式:

三乙醇胺,又称:三(2-羟乙基)胺、三羟基三乙胺
英文名称:Triethanolamine, Tris(2-Hydroxyethyl) amine, Trihydroxytriethylamine(简称:TEA)
化学分子式:(HOC2H4)3N
结构式:

物理化学特性:乙醇胺是一乙醇胺、二乙醇胺和三乙醇胺的总称,通常由环氧乙烷和液氨反应制得,是一种同时具有胺和醇的部分共同化学特征的醇胺类有机化合物。乙醇胺外观通常为无色至淡黄色透明液体,在溶点以下为无色至淡黄色固体,略带胺味,具有吸湿性,可溶于水、乙醇等,微溶于苯、乙醚等。
主要用途:乙醇胺主要用于生产表面活性剂、农药及医药中间体、日用化工品及个人卫生用品。乙醇胺也作为原材料用以制作乳化剂、荧光增白剂VBL、炼油(酸性)气体处理剂、水泥助磨剂、切削液、减水剂、工业防冻液、石油添加剂、皮革软化剂、润滑油抗腐蚀剂、防积炭添加剂等,广泛应用于工业清洗、气体净化、农药及医药、日用化工、纺织印染、建筑建材、金属加工等行业。
该产品归在《中华人民共和国进出口税则》:29221100、29221200和29221310项下(2017年起29221310调整为29221500)。本次调查的产品范围不包括29221100项下的单乙醇胺盐和29221200项下的二乙醇胺盐。
对各公司征收的保证金比率如下:
美国的公司:
1.陶氏化学公司 75.3%
(The Dow Chemical Company)
2.英力士美国公司 97.3%
(INEOS Americas LLC)
3.亨斯迈石化有限公司 97.3%
(Huntsman Petrochemical LLC)
4.其他美国公司(All Others) 97.3%
沙特阿拉伯的公司:
1.沙特基础工业公司 11.7%
(Saudi Basic Industries Corporation)
2.其他沙特阿拉伯公司(All Others) 18.7%
马来西亚的公司:
1.国油石化衍生公司 18.3%
(PETRONAS CHEMICALS DERIVATIVES SDN BHD)
2.其他马来西亚公司(All Others) 20.3%
泰国的公司:
1.TOC乙二醇有限公司 37.6%
(TOC GLYCOL COMPANY LIMITED)
2.其他泰国公司(All Others) 37.6%
三、征收保证金的方法
自2018年6月23日起,进口经营者在进口原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺时,应依据本初裁决定所确定的各公司的倾销幅度向中华人民共和国海关提供相应的保证金。保证金以海关审定的完税价格从价计征,计算公式为:保证金金额=(海关审定的完税价格×保证金征收比率)×(1+进口环节增值税税率)。
四、评论
各利害关系方在本公告发布之日起10天内,可向调查机关提交书面评论意见。
中华人民共和国商务部对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺反倾销调查的初步裁定.docx
商务部
2018年6月16日
相关附件
附件内容预览
附件
中华人民共和国商务部对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺
反倾销调查的初步裁定
根据《中华人民共和国反倾销条例》(以下称《反倾销
条例》)的规定,2017年10月30日,商务部(以下称调查机关)发布公告,决定对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺(即被调查产品)进行反倾销调查。
调查机关对被调查产品是否存在倾销和倾销幅度、被调查产品是否对国内乙醇胺产业造成损害及损害程度以及倾销与损害之间的因果关系进行了调查。根据调查结果和《反倾销条例》的规定,调查机关作出初步裁定如下:
一、调查程序
(一)立案及通知。
1.立案。
2017年9月28日,嘉兴金燕化工有限公司、湖北仙粼化工有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、乐天化学(嘉兴)有限公司和茂名实华东成化工有限公司(以下称申请人)代表国内乙醇胺产业,正式向调查机关提起对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺进行反倾销调查的立案申请。
调查机关审查了申请材料后,认为本案申请符合《反倾销条例》第十一条、第十三条和第十七条有关国内产业提出反倾销调查申请的规定。同时,申请书中包含了《反倾销条例》第十四条和第十五条规定的反倾销立案所要求的内容及有关的证据。
根据上述审查结果及《反倾销条例》第十六条的规定,调查机关于 2017年10月30日发布立案公告,决定对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺进行反倾销调查。倾销调查期为2016年7月1日至2017年6月30日(以下称倾销调查期),产业损害调查期为2014年1月1日至2017年6月30日(以下称损害调查期)。
2. 立案通知。
在决定立案调查前,根据《反倾销条例》第十六条规定,调查机关就收到国内乙醇胺产业反倾销调查申请书一事通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆以及泰国驻华使馆。
2017年10月30日,调查机关发布立案公告,并向美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆以及泰国驻华使馆提供了立案公告和申请书的公开文本。同日,调查机关将立案情况通知了本案申请人及申请书中列明的美国、沙特阿拉伯、马来西亚和泰国企业。
3.公开信息。
在立案公告中,调查机关告知利害关系方,可以通过商务部贸易救济公开信息查阅室查阅本次反倾销调查相关信息的公开版本及保密版本的非保密概要。
立案当天,调查机关通过商务部贸易救济公开信息查阅室公开了本案申请人提交的申请书的公开版本及保密版本的非保密概要,并将电子版登载在商务部网站上。
(二)初裁前调查。
1. 登记参加调查。
在规定时间内,美国陶氏化学公司、美国INEOS Oxide LLC公司、美国亨斯迈石化有限公司、沙特基础工业公司、马来西亚国油石化衍生公司、泰国TOC 乙二醇有限公司、中国国内进口商宁波市联凯化学有限公司、福州特威化工有限公司、江苏优士化学有限公司,国内申请人嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、茂名实华东成化工有限公司向调查机关登记参加调查。
2017年11月20日,沙特萨达拉化学公司致函调查机关,称该公司在本案倾销调查期和损害调查期内均未向中国出口乙醇胺,无法参加本案调查。
2.发放和回收调查问卷。
2017年11月21日,调查机关向各利害关系方发放了《反倾销国内生产者调查问卷》、《反倾销国内进口商调查问卷》、《反倾销国外出口商或生产商调查问卷》,要求在规定时间内提交准确、完整的答卷。调查机关将发放问卷的通知和问卷电子版登载在商务部网站上,任何利害关系方可在商务部网站上查阅并下载本案调查问卷。当日,调查机关还向美国、沙特阿拉伯、马来西亚和泰国生产商以及国内申请人单独发放了问卷通知,并告知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。
2017年12月28日,美国亨斯迈石化有限公司向调查机关提交《美国亨斯迈关于乙醇胺反倾销调查问卷答卷和损害调查的函》,表示该公司暂不提交国外生产商调查问卷答卷。
在法定期限内,宁波市联凯化学有限公司、福州特威化工有限公司、嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、茂名实华东成化工有限公司向调查机关提交了答卷。美国陶氏化学公司、英力士美国公司、沙特基础工业公司、马来西亚国油石化衍生公司(以下简称PCD公司)、泰国TOC乙二醇有限公司(以下简称TOC公司)则在法定期限内向调查机关递交延期答卷申请并陈述了相关理由。经审查,调查机关同意给予延期。至答卷递交截止日,上述公司向调查机关递交了答卷。
3.听取利害关系方意见。
(1)听证会。
2018年3月7日,TOC公司提出召开初裁前产业损害和公共利益听证会的申请。
2018年3月23日,美国亨斯迈石化有限公司提出召开初裁前产业损害、因果关系和公共利益听证会的申请。
2018年3月29日,申请人提交《乙醇胺反倾销案申请人对相关利害关系方提请召开听证会的评论意见》,建议各利害关系方就本案产业损害等相关法律问题和事实问题进行充分以及实质性的书面评论并提交相关证据材料之后再召开听证会。
经审查,调查机关向TOC公司和美国亨斯迈石化有限公司回复了《关于乙醇胺反倾销案有关听证会事宜的函》。
(2)接收利害关系方评论意见。
2018年3月30日,宁波市联凯化学有限公司、福州特威化工有限公司提交了《关于进口乙醇胺反倾销调查的意见和请求》。
2018年4月9日,TOC公司提交了《关于确认乙醇胺反倾销调查产品范围的请求》。
2018年4月13日,PCD公司提交了《进口乙醇胺反倾销调查案无损害抗辩》。
2018年5月21日,TOC公司提交了《乙醇胺反倾销无损害抗辩意见书》。
2018年6月4日,申请人提交了《乙醇胺反倾销案申请人对相关数据和信息进行补充的说明》以及《乙醇胺反倾销案申请人对相关利害关系方评论意见的评论意见》。
2018年6月7日,申请人提交了《关于美国、泰国、马来西亚市场环氧乙烷价格情况的说明》。
4. 初裁前实地核查。
根据《反倾销条例》第二十条的规定,调查机关于2018年4月对嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、茂名实华东成化工有限公司进行了初裁前实地核查。调查机关考察了被核查企业的生产现场,核对了企业提交材料中的相关信息。2018年4月27日,被核查企业向调查机关提交了补充修改材料和相关证据。
5. 公开信息。
根据《反倾销条例》第二十三条的规定,调查机关已将调查过程中收到和制作的本案所有公开材料及时送交商务部贸易救济公开信息查阅室。各利害关系方可以查找、阅览、摘抄、复印有关公开信息。
二、被调查产品
(一)立案公告关于被调查产品的描述。
调查范围:原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺。
被调查产品名称:乙醇胺(包括:一乙醇胺、二乙醇胺、三乙醇胺),英文名称为Ethanolamines,简称EA。
一乙醇胺,又称:单乙醇胺、2-氨基乙醇、2-羟基乙胺
英文名称:Monoethanolamine, 2-Aminoethanol, 2-Aminoethyl alcoho (简称:MEA)
化学分子式:H2NCH2CH2OH
结构式:
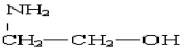
二乙醇胺,又称: 2,2'-二羟基二乙胺、2,2'-亚氨基二乙醇
英文名称:Diethanolamine,2, 2'-Dihydroxydiethylamine, 2,2'-Iminodiethanol (简称:DEA)
化学分子式:HN(CH2CH2OH)2
结构式:
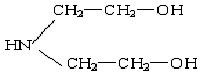
三乙醇胺,又称:三(2-羟乙基)胺、三羟基三乙胺
英文名称:Triethanolamine, Tris(2-Hydroxyethyl) amine, Trihydroxytriethylamine(简称:TEA)
化学分子式:(HOC2H4)3N
结构式:
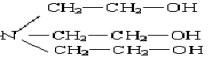
物理化学特性:乙醇胺是一乙醇胺、二乙醇胺和三乙醇胺的总称,通常由环氧乙烷和液氨反应制得,是一种同时具有胺和醇的部分共同化学特征的醇胺类有机化合物。乙醇胺外观通常为无色至淡黄色透明液体,在溶点以下为无色至淡黄色固体,略带胺味,具有吸湿性,可溶于水、乙醇等,微溶于苯、乙醚等。
主要用途:乙醇胺主要用于生产表面活性剂、农药及医药中间体、日用化工品及个人卫生用品。乙醇胺也作为原材料用以制作乳化剂、荧光增白剂VBL、炼油(酸性)气体处理剂、水泥助磨剂、切削液、减水剂、工业防冻液、石油添加剂、皮革软化剂、润滑油抗腐蚀剂、防积炭添加剂等,广泛应用于工业清洗、气体净化、农药及医药、日用化工、纺织印染、建筑建材、金属加工等行业。
该产品归在《中华人民共和国进出口税则》:29221100、29221200和29221310项下。本次调查的产品范围不包括上述税则号项下除一乙醇胺(单乙醇胺)、二乙醇胺和三乙醇胺产品之外的其他产品。
(二)被调查产品范围排除和确认。
1. 被调查产品范围排除。
本案进口商宁波联凯化学有限公司、福州特威化学有限公司提交评论主张,国内绝大部分乙醇胺生产企业不具备生产99%浓度三乙醇胺能力,国内产品不能完全替代进口产品,因此请求将99%浓度三乙醇胺从被调查产品范围中排除。
申请人在评论意见中称,国内大部分乙醇胺生产商能够生产99%浓度三乙醇胺,且产品受到下游用户广泛认可。进口商有关产品排除请求缺少法律依据,与事实不符;而且,99%浓度三乙醇胺与85%浓度三乙醇胺实际是一种物质。申请人同时提供了客户满意度调查表、第三方检测机构出具的检测报告等证明文件。
经初步审查,调查机关认为,第一,宁波联凯化学有限公司和福州特威化学有限公司的前述主张无证据支持,申请人则就其主张提供了证明文件;第二,根据调查机关实地核查结果,本案大部分申请人能够生产99%浓度三乙醇胺,并且在本案调查期内实际生产了该产品;第三,现有证据表明,国产99%浓度三乙醇胺符合国家有关标准,能够满足下游用户需要;第四,99%浓度三乙醇胺属于三乙醇胺产品,符合本案被调查产品描述。因此,调查机关暂决定对上述产品范围排除申请不予接受。
2. 被调查产品范围确认。
TOC公司提交申请称,该公司在生产乙醇胺过程中同时产出副产品Amine N-1(以下称重胺),重胺与三乙醇胺被归在相同的税则号下。公司主张,重胺与乙醇胺在生产工艺、化学分子式、物理特性及用途等方面存在差异,并据此请求调查机关确认重胺不属于本案被调查产品。
申请人在评论意见中主张,重胺与乙醇胺的生产工艺相同,分子结构式相同,用途方面与三乙醇胺存在重合,颜色差异系由于所含杂质含量不同导致。因此,申请人认为重胺为三乙醇胺产品,属于本案被调查产品。
经初步审查,调查机关发现,第一,TOC公司申请排除的重胺与乙醇胺产品系使用相同的原材料和机器设备,经由同一道生产工艺制成;第二,TOC公司提交的材料显示,重胺是主要由三乙醇胺和乙醇胺蒸馏残余物组成的混合物,但重胺与三乙醇胺具有相同的化学结构式;第三,TOC公司主张重胺主要用于制造水泥添加剂和水泥助磨剂的化学中间体,但现有证据表明三乙醇胺也可用于上述领域;第四,除杂质含量不同导致颜色存在差异外,TOC公司未能解释并证明二者在其他物理特性方面存在明显差异。因此,调查机关认为,重胺与乙醇胺具有相同的生产工艺和化学特性,物理特性相似,用途与三乙醇胺存在重合,符合本案被调查产品描述,属于被调查产品。鉴此,调查机关对TOC公司相关主张不予接受。
(三)被调查产品描述的调整。
经查,《中华人民共和国进出口税则》29221100税则号下除涵盖单乙醇胺外,还涵盖单乙醇胺盐;29221200税则号下除涵盖二乙醇胺外,还涵盖二乙醇胺盐。此外,自2017年起,三乙醇胺的税则号由29221310调整为29221500。因此,为进一步明确被调查产品范围,调查机关决定将被调查产品描述中的最后一段调整为该产品归在《中华人民共和国进出口税则》:29221100、29221200和29221310项下(2017年起29221310调整为29221500)。本次调查的产品范围不包括29221100项下的单乙醇胺盐和29221200项下的二乙醇胺盐。
三、倾销和倾销幅度
(一)正常价值、出口价格、调整项目的认定。
美国的公司
陶氏化学公司
(The Dow Chemical Company)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在美国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。倾销调查期内,该公司国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该公司销售给美国国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产并通过内部转让定价机制进行结转。调查机关经审查发现,第一,公司答卷未提交自产环氧乙烷的收发明细表和公司日常保存的被调查产品及同类产品的成本计算单;第二,公司未按问卷要求完整填写环氧乙烷生产成本明细表,且表中数据无法勾稽;第三,公司答卷填报的自产环氧乙烷内部结转价格与申请人提供的美国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的美国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,公司主张同时采用直接计入和按销售收入、销售数量分摊的方法确定被调查产品及同类产品的具体费用数据。调查机关经审查发现,公司答卷未按要求详细说明各费用明细项目的计算过程,未解释所主张分摊方法的理由并提供证明文件。因此,调查机关认为,公司答卷所填报数据无法合理反映其被调查产品及同类产品的具体费用情况。在初裁中,调查机关暂决定采用按销售收入比例分摊的方法确定被调查产品及同类产品的具体费用数据。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在美国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司通过两种渠道向中国出口被调查产品,一是通过位于美国境外的一家关联贸易商出口至中国非关联客户;二是先后通过位于美国境外的两家关联贸易商出口至中国非关联客户。
根据《反倾销条例》第五条的规定,调查机关暂决定以关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受发票中的折扣、提前付款折扣、其他折扣、回扣、内陆运费(工厂-分销仓库)、售前仓储费、内陆运费(工厂/仓库-客户)、信用费用等调整主张。
关于其他需要调整的项目,经初步审查,公司答卷未说明该项目下填报的具体费用名称,未解释公司在日常经营活动中进行相应价格调整的原因和调整金额的计算依据,且无法将该调整项目对应到具体的国内销售交易。因此,调查机关决定在初裁中暂不接受公司上述主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受其他折扣、内陆运费(工厂到分销仓库)、售前仓储费、国际运输费、信用费用、进口关税、进口消费税、清关费、装卸费、报关代理费、驳船费、出口消费税等调整主张。
公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
英力士美国公司
(INEOS Americas LLC)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在美国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。
倾销调查期内,该公司国内同类产品直接销售给关联客户和非关联客户。经审查,该公司部分型号同类产品有国内关联销售,且其中某个型号的关联销售价格与非关联销售价格存在显著差异。因此,调查机关决定在初裁中暂依据该型号排除关联交易后的国内销售作为确定其正常价值的基础。关于其他型号同类产品,公司向国内关联客户的销售价格与向非关联客户的销售价格之间无显著差异,可以反映正常贸易过程,调查机关决定在初裁中暂依据这些型号同类产品的国内销售作为确定其正常价值的基础。
调查机关初步审查了该公司报告的生产成本和销售、管理及财务费用等数据。
关于生产成本,公司答卷显示,其生产被调查产品和同类产品所需的主要原材料环氧乙烷全部为关联采购。调查机关经审查发现,第一,公司答卷未提交环氧乙烷的收发明细表和公司日常保存的被调查产品及同类产品的成本计算单;第二,公司答卷填报的环氧乙烷关联采购价格与申请人提供的美国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的美国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,调查机关经审查发现,公司答卷未按问卷要求解释说明各明细项目的具体分摊方法,未解释其分摊标准的来源和依据,也未提供所主张分摊方法的证明文件。因此,调查机关认为,公司答卷所填报数据无法合理反映其被调查产品及同类产品的具体费用情况。初裁中,调查机关暂决定采用按销售收入比例分摊的方法确定被调查产品及同类产品的具体费用数据。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在美国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,该公司全部通过其位于美国境外的关联贸易商向中国非关联客户出口销售被调查产品。
根据《反倾销条例》第五条的规定,调查机关暂决定以该关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运输(工厂至分销仓库)、售前仓储费用、出厂装卸费、包装费用、信用费用等调整项目。
关于提前付款折扣、回扣、内陆运输(工厂/仓库-客户)、TRDC退费等四项调整项目,公司答卷未提交任何证明文件,调查机关无法获知相关费用的真实性,因此,调查机关决定在初裁中暂不接受相关主张。
关于普拉奎迈恩装货费用、船舶装货费用、普拉奎迈恩火车吞吐费用、系统卡车费用、 火车租赁和维护分摊等五项调整项目,调查机关经初步审查发现,公司答卷未按问卷要求详细描述国内销售的物流过程,未解释说明相关费用的发生环节和费用归集与分摊的过程,且未提供相关的原始凭证等证明材料,这导致调查机关无法确定相关费用的真实性和答卷所填报分摊方法的合理性。因此,调查机关决定在初裁中暂不接受相关主张。
关于其他需要调整的项目,经初步审查,公司答卷正文表述与表格内容相互矛盾,表格数据未保留计算公式,答卷也未提交相应证明文件。因此,调查机关决定在初裁中暂不接受相关主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受包装费用、集装箱装运滞留费、回扣、国际运费、信用费用等调整项目。
关于普拉奎迈恩装货费用、船舶装货费用、系统卡车费用等三项调整项目,调查机关经初步审查发现,公司答卷未按问卷要求详细描述出口销售货物在美国国内的物流过程,未解释说明相关费用的发生环节和费用归集与分摊的过程,且未提供相关的原始凭证等证明材料,这导致调查机关无法确定相关费用的真实性和答卷所填报分摊方法的合理性。因此,调查机关决定在初裁中暂不接受相关主张。
关于其他需要调整的项目,经初步审查,公司答卷未能解释说明所填报的具体费用内容,也未提交相应证明文件证明相关费用影响了出口价格和正常价值的公平比较。因此,调查机关决定在初裁中暂不接受相关主张。
此外,公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF价格)。
经审查,现有证据表明该公司所报告的到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
亨斯迈石化有限公司
(Huntsman Petrochemical LLC)
立案后,该公司登记参加调查。2017年11月21日,调查机关向该公司发放了本案《反倾销国外出口商或生产商调查问卷》,要求其在规定时间内提交准确、完整的答卷,并提醒了不配合调查的后果。
2017年12月28日,该公司向调查机关提交《美国亨斯迈关于乙醇胺反倾销调查问卷答卷和损害调查的函》,明确表示其暂不提交国外生产商调查问卷答卷。
由于该公司没有提供必要信息配合调查,调查机关决定根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为英力士美国公司的信息可以较为准确、合理地反映亨斯迈石化有限公司对中国出口被调查产品的情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据英力士美国公司的信息确定亨斯迈石化有限公司的倾销幅度。
其他美国公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为英力士美国公司的信息可以较为准确、合理地反映美国对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据英力士美国公司的信息确定其他美国公司的倾销幅度。
沙特阿拉伯的公司
沙特基础工业公司
(Saudi Basic Industries Corporation)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在沙特国内销售的情况。经审查,倾销调查期内,除某一型号外,该公司其余型号同类产品国内销售数量占同期相同型号被调查产品向中国出口销售数量的比例均超过5%。符合作为确定正常价值基础的数量要求。对未超过5%比例的该型号,调查机关在初裁中暂决定以生产成本加合理费用和利润的方法,确定其正常价值。
倾销调查期内,该公司国内同类产品直接销售给关联客户和非关联客户。经审查,该公司两个型号同类产品有国内关联销售,且关联销售价格与非关联销售价格存在显著差异。因此,调查机关决定在初裁中暂依据排除关联交易后的上述型号国内销售作为确定其正常价值的基础。
调查机关初步审查了该公司报告的生产成本和销售、管理及财务费用等数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产。根据现有证据,公司答卷报告的原材料价格与沙特国内市场价格没有显著差异。经审查,调查机关认为,公司答卷报告的内容能够合理反映被调查产品及同类产品的生产和销售成本,决定在初裁中暂予以接受。关于公司答卷报告的销售、管理和财务费用,调查机关认为能够合理反映该公司被调查产品和同类产品的生产销售情况,决定暂予以接受。
调查机关据此对公司有关型号同类产品在沙特国内是否低于成本销售进行了测试。经审查,倾销调查期内,公司两个型号同类产品在国内低于成本销售的数量占其国内全部销售数量的比例超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定分别以这两个型号排除低于成本销售的国内销售作为确定其正常价值的基础。同时,公司某一型号同类产品国内销售价格全部低于成本,根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以生产成本加合理费用和利润的方法,确定该型号正常价值。在对两个型号同类产品结构正常价值时,调查机关暂根据公司答卷数据确定其合理的费用和利润。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司全部通过其位于沙特阿拉伯境外的关联贸易商向中国非关联客户出口销售被调查产品。
根据《反倾销条例》第五条的规定,调查机关在初裁中暂决定以该关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运费(工厂/仓库-客户)、出厂装卸费等相关费用、信用费用、其他需要调整的项目。
关于调整项目31-2内陆运费(工厂/仓库-客户)-其他费用,该公司实际主张的是售前仓储费用中的罐清洗费和清洁证书费用。经审查,公司在答卷正文中关于该费用的描述与表格中实际填报的信息不符。初裁中,调查机关暂依据公司答卷正文与相关证明材料对表格中填报的数据进行了相应调整。
关于包装费用,公司答卷未提供费率的具体构成及计算过程,也未提供相应证明文件,这导致调查机关无法确定相关费用的真实性和准确性,因此在初裁中暂不接受相关主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受售前仓储费用、内陆运输(工厂/仓库到出口港)、出厂装卸费等相关费用、国际运输费用、国际运输保险费用(战争险)、港口装卸费等相关费用、信用费用、佣金、出口检验费、报关代理费、其他需要调整的项目。
关于包装费用,公司答卷未提供费率的具体构成及计算过程,也未提供相应证明文件,这导致调查机关无法确定相关费用的真实性和准确性,因此在初裁中暂不接受相关主张。
经初步审查,公司答卷未主张对于交易术语为CIF的出口销售的国际运输保险费。调查机关在初裁中对此进行了补充调整。
此外,公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF价格)。
经审查,该公司答卷报告的到岸价格为CIF价格或者CFR价格。初裁中,调查机关在公司答卷基础上补充追加了相关国际保险费,在此基础上确定了相应的到岸价格数据。
其他沙特阿拉伯公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为沙特基础工业公司的有关信息可以较为准确、合理地反映沙特阿拉伯对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据沙特基础工业公司的有关信息确定其他沙特阿拉伯公司的倾销幅度。
马来西亚的公司
国油石化衍生公司
(PETRONAS CHEMICALS DERIVATIVES SDN BHD)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在马来西亚国内销售的情况。公司答卷显示,倾销调查期内,该公司国内同类产品全部通过位于马来西亚境内的某关联贸易商销售给国内非关联客户。经审查,调查机关发现,在公司同类产品国内销售过程中,该关联贸易商实际承担了联系客户、商业谈判、制定价格等职能,该关联贸易商与公司之间则按照其与国内非关联客户之间商定的相同的销售数量和销售价格进行结算。因此,调查机关在初裁中暂决定将该关联贸易商与公司作为整体进行考虑来确定公司同类产品的国内销售。
经审查,倾销调查期内,公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。如前所述,公司关联贸易商将国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该关联贸易商销售给马来西亚国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司向关联公司采购。调查机关经审查发现,第一,公司答卷未按要求填写原材料的收发明细情况、被调查产品和同类产品生产成本明细表以及公司日常保存的被调查产品及同类产品的成本计算单;第二,公司答卷填报的环氧乙烷关联采购价格与申请人提供的马来西亚国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的马来西亚国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,经审查,调查机关初步认定公司和关联贸易商答卷所报告内容能够合理反映该公司被调查产品和同类产品的相关情况,决定暂予以接受。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在马来西亚国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司通过两种渠道向中国出口被调查产品,一是通过位于马来西亚的关联贸易商出口至中国非关联客户;二是先后通过位于马来西亚的关联贸易商和位于中国的关联贸易商出口至中国非关联客户。
根据《反倾销条例》第五条的规定,调查机关暂决定以关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运费(工厂/仓库-客户)、包装费用、信用费用等调整项目。
此外,公司答卷主张对其向国内关联贸易商按一定比例支付的国内销售佣金进行调整。调查机关经审查认为,公司答卷未就该主张提供符合要求的证明文件,且未能证明其影响了正常价值和出口价格的公平合理比较,因此决定在初裁中对该调整主张暂不予接受。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受售前仓储费、内陆运费(工厂/分销仓库到出口港)、国际运输费、货运代理费、国际运输保险费、港口装卸费、包装费用、出口检验费等调整主张。
关于佣金,公司答卷主张对其向国内关联贸易商按一定比例支付的出口销售佣金进行调整。调查机关经审查认为,公司答卷未就该主张提供符合要求的证明文件,且未能证明其影响了正常价值和出口价格的公平合理比较,因此决定在初裁中对该调整主张暂不予接受。
公司答卷未报告中国关联贸易商间接费用等调整项目,为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用进行了补充调整,并根据本案某非关联中国贸易商答卷数据对利润进行了补充调整。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
其他马来西亚公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为申请人提供的信息可以较为准确、合理地反映马来西亚对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据申请人提供的信息确定其他马来西亚公司的倾销幅度。
泰国的公司
TOC乙二醇有限公司
(TOC GLYCOL COMPANY LIMITED)
- 正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。如本裁定二、被调查产品中相关认定,该公司生产的重胺属于被调查产品。经初步审查,调查机关暂将其作为公司被调查产品的一个单独型号。由于公司答卷未填报重胺的销售交易等必要信息,因此调查机关决定在初裁中暂根据公司其他型号的有关信息确定重胺型号的倾销幅度。
调查机关初步审查了该公司在泰国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。倾销调查期内,该公司国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该公司销售给泰国国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了该公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产。调查机关经审查发现,第一,公司以折扣价格从关联方采购生产环氧乙烷所需的主要原材料乙烯,答卷未提交证据证明该关联采购价格已合理反映市场价格;第二,公司未按问卷要求完整填写环氧乙烷生产成本明细表,且表中数据与存货收发明细表数据无法勾稽;第三,公司答卷填报的自产环氧乙烷结转价格与申请人提供的泰国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的泰国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。对于其他生产成本数据和销售、管理及财务费用数据,调查机关经初步审查决定在初裁中暂予以接受。
调查机关根据上述调整后的成本费用数据,对公司同类产品在泰国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%,且部分型号的国内销售全部低于成本。根据《反倾销条例》第四条的规定,对于全部低于成本销售的型号,调查机关暂决定以该型号产品的生产成本加合理费用、利润为基础确定正常价值;对于其他型号,调查机关暂决定以排除低于成本销售的国内销售作为确定正常价值的基础。
- 出口价格。
调查机关初步审查了该公司向中国出口被调查产品的情况。倾销调查期内,公司直接向中国非关联客户销售被调查产品。根据《反倾销条例》第五条的规定,在初裁中调查机关暂决定以该公司销售至中国非关联客户的价格作为确定出口价格的基础。
- 价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的调整项目,经初步审查,调查机关决定暂接受信用费用调整主张。
关于内陆运输费用(工厂/仓库-客户),经初步审查,公司答卷没有解释如何计算并填报相关依据,也未按问卷要求提供任何证明文件。因此,调查机关决定在初裁中暂不接受公司上述主张。
关于其他需要调整的项目,公司答卷主张根据中国和泰国增值税税率的不同,对正常价值进行相应调整。调查机关认为,增值税为价外税,并非公司定价时需考虑的因素,不同国家增值税税率存在差异,并不影响价格的可比性。而且,公司答卷也未能提供证据证明两国增值税率的差异影响到了价格的公平比较。因此,调查机关决定在初裁中暂不接受公司上述主张。
(2)出口价格部分。
就该公司主张的出口价格调整项目,经初步审查,调查机关决定暂接受国际运输费用、国际运输保险费、港口装卸费、信用费用等调整主张。
关于内陆运输费用(工厂/仓库-出口港),经初步审查,公司答卷没有解释如何计算并填报相关依据,也未按问卷要求提供任何证明文件。因此,调查机关决定在初裁中暂不接受公司上述主张。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
其他泰国公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为TOC乙二醇有限公司的信息可以较为准确、合理地反映泰国对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据TOC乙二醇有限公司的信息确定其他泰国公司的倾销幅度。
(二)价格比较。
根据《反倾销条例》第六条的规定,调查机关在考虑了影响价格的各种可比性因素的基础上,按照公平、合理的方式,将正常价值和出口价格调整至出厂水平进行比较。在计算倾销幅度时,调查机关将加权平均正常价值和加权平均出口价格进行了比较,得出倾销幅度。
(三)倾销幅度。
经计算,各公司初步裁定的倾销幅度分别为:
美国的公司:
1.陶氏化学公司 75.3%
(The Dow Chemical Company)
2.英力士美国公司 97.3%
(INEOS Americas LLC)
3.亨斯迈石化有限公司 97.3%
(Huntsman Petrochemical LLC)
4.其他美国公司(All Others) 97.3%
沙特阿拉伯的公司:
1.沙特基础工业公司 11.7%(Saudi Basic Industries Corporation)
2.其他沙特阿拉伯公司(All Others) 18.7%
马来西亚的公司:
1.国油石化衍生公司 18.3%(PETRONAS CHEMICALS DERIVATIVES SDN BHD)
2.其他马来西亚公司(All Others) 20.3%
泰国的公司:
1.TOC乙二醇有限公司 37.6%
(TOC GLYCOL COMPANY LIMITED)
2.其他泰国公司(All Others) 37.6%
四、国内同类产品、国内产业
(一)国内同类产品认定。
《反倾销条例》第十二条规定,同类产品是与倾销进口产品相同的产品,或与倾销进口产品特性最相似的产品。
调查机关对国内生产的乙醇胺与被调查产品的物化特性、原材料和生产工艺、产品用途、销售渠道、客户群体和消费者评价等因素进行了调查。
1.物化特性。
国内生产的乙醇胺与被调查产品均包括一乙醇胺、二乙醇胺和三乙醇胺。国内生产的各规格乙醇胺产品与相应规格的被调查产品具有相同的化学结构式,外观通常为无色至淡黄色透明液体,在溶点以下为无色至淡黄色固体,略带胺味,具有吸湿性,可溶于水、乙醇等,微溶于苯、乙醚等。调查机关初步认定,国内生产的乙醇胺与被调查产品的物化特性基本相同。
2.原材料和生产工艺。
国内生产的乙醇胺与被调查产品均是通过环氧乙烷和液氨反应,经过脱水、脱氨、精制提纯等过程生成乙醇胺产品。主要生产设备均包括反应器等装置。调查机关初步认定,国内生产的乙醇胺与被调查产品所使用的原材料和生产工艺基本相同。
3.产品用途。
国内生产的乙醇胺与被调查产品均主要用于生产表面活性剂、农药及医药中间体、日用化工品及个人卫生用品,同时也是乳化剂、荧光增白剂VBL、炼油(酸性)气体处理剂、水泥助磨剂、切削液、减水剂、工业防冻液、石油添加剂、皮革软化剂、润滑油抗腐蚀剂、防积炭添加剂等的重要原材料。调查机关初步认定,国内生产的乙醇胺与被调查产品的用途基本相同。
4.销售渠道、客户群体和消费者评价。
国内生产的乙醇胺主要通过直接销售及代理销售的方式在中国市场进行销售,被调查产品主要通过直接销售和贸易商转售的方式在中国市场进行销售。二者的国内客户群体基本相同,部分下游用户既购买或使用被调查产品,同时也购买或使用国内生产的乙醇胺产品,二者在国内市场上存在竞争。因此,调查机关初步认定,国内生产的乙醇胺与被调查产品销售渠道和客户群体基本相同。
综上,调查机关初步认定,国内生产的乙醇胺与被调查产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体方面基本相同,具有相似性和替代性,国内生产的乙醇胺与被调查产品属于同类产品。
(二)国内产业认定。
根据《反倾销条例》第十一条关于国内产业认定的规定,调查机关对本案国内产业进行了审查和认定。在本案中,申请人向调查机关提交了国内生产者调查问卷答卷。调查机关经调查核实,申请人2014年、2015年、2016年以及2017年1-6月的产量占国内同类产品总产量的比例均大于50%,占国内产业的主要部分,符合《反倾销条例》第十一条关于国内产业认定的规定。因此,调查机关初步认定,申请人及其支持企业可以代表国内产业,其数据可以作为损害和因果关系分析的基础。本裁决所依据的国内产业数据,除特别说明外,均来自上述国内生产者。
五、产业损害及损害程度
(一)累积评估。
根据《反倾销条例》第九条的规定,调查机关考虑了原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺对国内产业造成的影响进行累积评估的适当性。
1.倾销幅度不属于微量。
倾销调查期内,来自美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品均存在倾销,倾销幅度均在2%以上,不属于微量的倾销幅度。
2.进口数量不属于可忽略不计。
根据中国海关统计数据,损害调查期内,来自美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺数量占中国总进口数量的比例均超过3%,不属于可忽略不计的范围。
3.被调查产品之间的竞争条件。
调查显示,原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同;美国、沙特阿拉伯、马来西亚和泰国企业均通过直接销售、代理销售等方式在中国市场销售乙醇胺产品,占有相应的市场份额;各生产商或销售商均根据中国市场状况或条件,与客户协商确定销售价格,具有相同或类似的定价策略;被调查产品拥有相同的客户群体,下游企业可以自由采购和使用被调查产品。因此,调查机关初步认定,原产于美国、沙特阿拉伯、马来西亚和泰国的被调查产品之间存在直接竞争关系。
4.被调查产品与国内同类产品之间的竞争条件。
调查显示,被调查产品与国内生产的乙醇胺在物化特性、原材料、生产工艺、产品用途、销售渠道、客户群体等方面基本相同,属于同类产品。国内乙醇胺市场是一个竞争开放的市场,被调查产品与国内同类产品在国内市场相互竞争,价格是影响产品销售的重要因素。被调查产品与中国同类产品均主要通过直接销售、代理销售等方式在中国市场进行销售,并存在共同的客户群体。被调查产品和国内产业同类产品的销售没有明显的时间和地域偏好,被调查产品与国内产业同类产品存在直接的竞争关系。
TOC公司提交评论意见称,泰国产品的进口数量属于可忽略不计,中国海关统计的进口数量中因包含非被调查产品重胺而使得数据偏高,泰国企业与其他涉案国家企业的出口战略和模式以及价格策略不同,因此,调查机关不应将泰国产品与其他涉案国家产品进行累积评估。
申请人提交评论主张,TOC公司关于可忽略不计的解释是对《反倾销条例》有关规定的曲解;来自不同涉案国的进口被调查产品之间具有相似性和可比性,可以相互替代,存在直接竞争关系;这些进口被调查产品在中国市场均采取了低价倾销的策略,调查机关应当对其进行累积评估。
经初步审查,调查机关认为,第一,TOC公司将泰国产品进口数量与中国国内需求量以及其他涉案国家产品进口数量进行比较后认为泰国产品进口数量属于可忽略不计,这不符合《反倾销条例》第九条关于可忽略不计的规定。调查机关根据《反倾销条例》有关规定审查后发现,泰国被调查产品进口数量占中国总进口数量的比例超过3%,不属于可忽略不计;第二,如本裁定二、被调查产品中有关认定所述,TOC公司生产的重胺属于被调查产品,中国海关统计的乙醇胺进口数量不存在该公司所主张的偏高情况;第三,关于TOC公司主张的其与其他国家涉案出口商出口战略和定价策略的不同,调查机关经审查发现其有关主张前后矛盾,且未提供证明文件。调查机关认为,原产于泰国的进口被调查产品与原产于美国、沙特阿拉伯和马来西亚的进口被调查产品均销售给中国的最终用户和贸易商,且采取基本相同或类似的定价策略。不同的出口商在每笔交易中的销售数量和销售价格存在差异,并不影响其被调查产品之间存在直接竞争关系。因此,调查机关对TOC公司相关主张不予接受。
调查机关根据上述证据初步认定,原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品倾销幅度不属于微量,进口数量不属于可忽略不计,被调查产品之间以及被调查产品与国内同类产品之间存在直接的竞争关系。对原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品对国内产业造成的影响进行累积评估是适当的。
(二)倾销进口产品进口数量。
调查机关对倾销进口产品的绝对数量和相对于中国生产或消费的数量是否大幅增加进行了调查。
调查显示,根据中华人民共和国海关数据,2014年、2015年、2016年和2017年1-6月,倾销进口产品进口数量分别为92180吨、92750吨、124757吨和77776吨,呈持续上升趋势。其中,2015年比2014年上升0.62%;2016年较之2015年上升34.51%;2017年1-6月同比上升70.94%。2014年至2016年累计增长35.34%。
根据申请书数据,2014年、2015年、2016年和2017年1-6月,国内乙醇胺表观消费量分别为41.5万吨、42万吨、44万吨和23万吨。2015 年比2014 年增长1.20%,2016 年比2015 年增长4.76%,2017年1-6月同比增长15.00%。2014年至2016年累计增长6.02%。由此可见,损害调查期内,虽然国内乙醇胺表观消费量呈逐年增长趋势,但倾销进口产品进口数量的累计增幅远超过国内表观消费量的增幅。
损害调查期内,倾销进口产品进口数量占中国国内市场份额也总体呈上升趋势。2014年、2015年、2016年和2017年1-6月,倾销进口产品所占中国国内市场份额分别为22.21%、22.08%、28.35%和33.82%。除2015年比2014年降低0.13个百分点外,2016年比2015年增长6.27个百分点,2017年1-6月更是同比大幅增长11.07个百分点。损害调查期内,倾销进口产品进口数量占中国国内市场份额累计增长11.61个百分点。
应诉公司在评论意见中主张,进口被调查产品市场份额很小,不可能对国内同类产品的数量和价格产生压制或抑制的负面影响。
申请人在评论意见中指出,被调查产品进口量在损害调查期内持续大幅增长,所占中国市场份额总体大幅增长且处于较高水平,损害调查期内平均达26%。被调查产品进口数量和价格对国内产业造成明显的价格削减和压低,使得国内产业始终处于巨额亏损状态。
经初步审查,调查机关认为,第一,损害调查期内,倾销进口产品绝对数量持续增长,2014年到2016年累计增长35.34%,2017年1-6月同比增长70.94%,远高于同期中国国内乙醇胺表观消费量的增幅;第二,损害调查期内,倾销进口产品占中国国内市场份额总体呈上升趋势,到2017年1-6月为33.82%,倾销进口产品已占到中国国内约三分之一的市场份额,应诉公司关于倾销进口产品所占市场份额很小的主张缺乏事实基础和证据支持。因此,调查机关对应诉公司相关主张不予接受。
(三)倾销进口产品对国内产业同类产品价格的影响。
调查机关就倾销进口产品对国内产业同类产品价格的影响进行了调查。
1.倾销进口价格和国内产业同类产品价格。
进行价格比较时,为确保两者具有可比性,应在同一贸易水平上对倾销进口价格和国内产业同类产品价格进行比较。调查机关初步认定,倾销进口产品国内进口清关价格与国内产业同类产品出厂价格基本属于同一贸易水平,二者均不包含增值税、内陆运输费用、保险费用和次级销售渠道费用等。
调查机关对中国海关统计数据和应诉企业答卷数据进行初步审查后发现,中国海关统计数据能够更准确地反映损害调查期内被调查产品中一乙醇胺、二乙醇胺和三乙醇胺的进口价格。
调查机关在中国海关价格基础上,进一步考虑了损害调查期内汇率、关税、反倾销税(见商务部2010年第75号公告和2015年第46号公告)以及国内进口商的清关费用,对被调查产品进口价格进行了调整,并将调整后的被调查产品进口价格作为倾销进口价格。其中,汇率根据中国人民银行公布的当年各月度平均汇率算数平均得出。
按上述方法调整后, 2014年、2015年、2016年和2017年1-6月一乙醇胺倾销进口价格分别为8519元/吨、6333元/吨、6092元/吨和7394元/吨。其中,2015年比2014年下降25.66%,2016年比2015年下降3.81%,2017年1-6月同比有所回升,但损害调查期内仍累计下降13.21%。同期,二乙醇胺倾销进口价格分别为9385元/吨、7025元/吨、6206元/吨和7601元/吨。其中,2015年比2014年下降25.15%,2016年比2015年下降11.66%,2017年1-6月同比有所回升,但损害调查期内仍累计下降19.01%。关于三乙醇胺,同期倾销进口价格分别为9108元/吨、6860元/吨、6306元/吨和7380元/吨。其中,2015年比2014年下降24.68%,2016年比2015年下降8.08%,2017年1-6月同比有所回升,但损害调查期内仍累计下降18.97%。
调查机关在对《国内生产者调查问卷》答卷汇总的基础上,以国内产业同类产品出厂价格的加权平均价格作为国内产业同类产品价格。
2014年、2015年、2016年和2017年1-6月,国内产业同类产品中一乙醇胺价格分别为9234元/吨、7403元/吨、7199元/吨和8755元/吨。其中,2015年比2014年下降19.83%,2016年比2015年下降2.75%,2017年1-6月同比有所回升,但损害调查期内仍累计下降5.19%。同期,二乙醇胺价格分别为9662元/吨、7229元/吨、7352元/吨和8660元/吨。其中,2015年比2014年下降25.18%,2016年比2015年上涨1.70%。2017年1-6月同比有所上涨,但损害调查期内仍累计下降10.37%。关于三乙醇胺,同期国内产业同类产品价格分别为9432元/吨、7255元/吨、7323元/吨和8444元/吨。其中,2015年比2014年下降23.08%,2016年比2015年上涨0.94%,2017年1-6月同比有所上涨,但损害调查期内仍累计下降10.47%。
上述数据显示,损害调查期内,倾销进口产品价格与国内产业同类产品价格变化趋势基本相同,即2014年至2016年总体呈现下降趋势,2017年1-6月价格虽有所回升,但损害调查期内总体仍为下降趋势,二者基本呈现联动态势。2016年,随着国内原材料价格开始回升,部分国内申请企业试图提高同类产品销售价格。从各申请企业全年加权平均销售价格看,二乙醇胺和三乙醇胺的销售价格同比出现小幅上涨,但这不能改变损害调查期内国内产业同类产品价格总体呈现下降趋势的事实。
2.倾销进口产品对国内产业同类产品价格影响。
初步调查显示,国内生产的乙醇胺与倾销进口产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同,属于同类产品,二者具有相似性和替代性。中国乙醇胺消费市场是一个竞争开放的市场,倾销进口产品与国内同类产品在中国市场中相互竞争,价格是影响产品销售的重要因素。
证据显示,倾销进口产品的生产商多数拥有丰富的乙醇胺生产和营销经验,有的甚至是全球领先的跨国制造商,具有规模化经营和品牌的优势,其产品进入中国市场达数十年,已建立了完善的销售和服务网络,与国内产业相比具有明显的竞争优势。现有证据表明,国内下游用户在选择乙醇胺供应商时,价格是其考虑的主要因素,而且,其在与国内产业进行议价时,进口产品价格水平是重要的参考因素。
如前所述,损害调查期内,倾销进口产品的进口数量大幅增长,增速远超同期中国国内表观消费量的增长,到2017年上半年,倾销进口产品在中国市场的占有率达到近三分之一,较2014年扩大了10余个百分点。现有证据表明,损害调查期内,为了扩大在中国的市场份额,倾销进口产品采取了低价销售策略,倾销进口产品的价格不仅低于同期国内同类产品价格,而且还总体呈现下降趋势,导致国内同类产品的价格被迫大幅降低。
数据显示,2014年、2015年、2016年和2017年1-6月,倾销进口产品的价格对国内产业同类产品的价格造成了削减。其中,一乙醇胺的价格削减幅度分别为715元/吨、1070元/吨、1107元/吨和1361元/吨,二乙醇胺的价格削减幅度分别为277元/吨、204元/吨、1146元/吨和1059元/吨,三乙醇胺的价格削减幅度分别为324元/吨、395元/吨、1018元/吨和1064元/吨。
此外,数据表明,损害调查期内,倾销进口产品的价格下降幅度大大高于国内产业同类产品的价格下降降幅。其中,2017年1-6月倾销进口产品中一乙醇胺的价格为7394元/吨,较2014年下降了1125元/吨,降幅13.21%;二乙醇胺的价格为7601元/吨,较2014年下降了1775元/吨,降幅19.01%;三乙醇胺的价格为7380元/吨,较2014年下降了1728元/吨,降幅18.97%。同期,国内产业同类产品中一乙醇胺的价格为8755元/吨,较2014年下降了479元/吨,降幅5.19%;二乙醇胺的价格为8660元/吨,较2014年下降了1002元/吨,降幅10.37%;三乙醇胺的价格为8444元/吨,较2014年下降了988元/吨,降幅10.47%。
综上,调查机关初步认定,损害调查期内,倾销进口产品对国内产业同类产品价格造成了大幅价格削减。
(四)损害调查期内国内产业状况。
根据《反倾销条例》第七条、第八条的规定,调查机关对国内产业的相关经济因素和指标进行了调查,证据显示:
1.需求量。
损害调查期内,国内乙醇胺需求量呈持续增长趋势。2014年至2017年1-6月,国内乙醇胺需求量分别为41.5万吨、42万吨、44万吨和23万吨。其中,2015年比2014年增长了1.20%,2016 年比2015年增长了4.76%,2017年1-6月同比增长15%。2014年至2016年累计增长6.02%。
2.产能。
损害调查期内,国内产业同类产品产能出现增长。2014年至2017年1-6月,国内产业同类产品产能分别为24.8万吨、26万吨、26万吨和13万吨。其中,2015年比2014年增长4.84%,此后一直保持稳定。
3.产量。
损害调查期内,国内产业同类产品产量呈下降趋势。2014年至2017年1-6月,国内产业同类产品产量分别为17.7万吨、17.5万吨、15.7万吨和 8.5吨。2015年比2014年减少1.38%,2016年比2015年减少了10.10%。2017年1-6月虽同比有所增加,但仍未恢复到2014年的水平。
4.国内销售量。
损害调查期内,国内产业同类产品国内销售量先增后降。2014年至2017年1-6月,国内产业同类产品国内销售量分别为16.8吨、17.6吨、17.5吨和7.9吨。其中,2015年比2014年增长4.50%,2016年比2015年减少0.34%。2017年1-6月同比减少2.59%。
5.市场份额。
损害调查期内,国内产业同类产品市场份额总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品市场份额分别为40.83%、42.19%、40.14%和34.79%。其中,2015年比2014年增长1.36个百分点,2016年比2015年下降2.05个百分点。2017年1-6月同比下降5.86个百分点,为损害调查期内最低水平。
6.销售价格。
损害调查期内,国内产业同类产品销售价格总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品销售价格分别为9442元/吨、7289元/吨、7292元/吨和8585元/吨。其中,2015年比2014年下降22.80%,2016年与2015年基本持平,2017年1-6月虽同比增长23.92%,但与2014年相比仍降低了9.08%。
7.销售收入。
损害调查期内,国内产业同类产品销售收入总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品销售收入分别为15.89亿元、12.82亿元、12.78亿元和6.74亿元。其中,2015年比2014年下降19.33%,2016年比2015年下降0.30%。2017年1-6月虽同比增长20.71%,但仍未恢复到2014年的水平。
8.税前利润。
损害调查期内,国内产业同类产品税前利润始终为负数,即始终处于亏损状态。2014年至2017年1-6月,国内产业同类产品税前利润分别为-3811万元、-10249万元、-9088万元和-2608万元。其中,2015年比2014年亏损增加168.95%,2016年比2015年亏损减少11.32%,2017年1-6月同比亏损减少42.44%,但仍处于巨额亏损状态。
9.投资收益率。
损害调查期内,国内产业同类产品投资收益率始终为负数。2014年至2017年1-6月,国内产业同类产品投资收益率分别为-2.51%、-6.90%、-6.96%、和-2.00%。2015年比2014年降低4.38个百分点,2016年比2015年降低0.06个百分点,为损害调查期内最低水平。2017年1-6月虽同比增长1.49个百分点,但仍然为负值。
10.开工率。
损害调查期内,国内产业同类产品开工率总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品开工率分别为71.52%、67.28%、60.49%和65.77%。2015年比2014年下降4.24个百分点,2016年比2015年下降6.79个百分点,2017年1-6月虽同比有所提高,但仍低于2014年水平。
11.就业人数。
损害调查期内,国内产业同类产品就业人数总体呈现下降趋势。2014年至2017年1-6月,国内产业同类产品就业人数分别为422人、426人、392人和389人。2015年比2014年增长1.08%,2016年比2015年减少8.09%,2017年1-6月同比减少0.43%。
12.劳动生产率。
损害调查期内,国内产业同类产品劳动生产率总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品劳动生产率分别为420.5吨/年/人、410.3吨/年/人、401.3吨/年/人和219.6吨/年/人。2015年比2014年下降2.43%,2016年比2015年下降2.19%,2017年1-6月同比增长16.03%。2014年至2016年累计降低4.56%。
13.人均工资。
损害调查期内,国内产业同类产品人均工资呈增长趋势。2014年至2017年1-6月,国内产业同类产品人均工资分别为60923元/年/人、65797元/年/人、66254元/年/人和34156元/年/人。2015年比2014年增长8.00%,2016年比2015年增长0.70%,2017年1-6月同比增长17.55%。
14.期末库存。
损害调查期内,国内产业同类产品期末库存总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品期末库存分别为13515吨、13106吨、4205吨和10068吨。其中,2015年比2014年下降3.03%,2016年比2015年下降67.91%, 2017年1-6月同比增长52.82%。
15.经营活动现金净流量。
损害调查期内,国内产业同类产品经营活动现金净流量总体呈增长趋势,但波动较大。2014年至2017年1-6月,国内产业同类产品经营活动现金净流量分别为-804万元、11326万元、-471万元和7273万元。
16.投融资能力。
损害调查期内,没有证据显示国内产业同类产品投融资能力受到被调查产品进口的不利影响。
调查机关对倾销进口产品的倾销幅度也进行了审查,证据显示倾销进口产品的倾销幅度为11.7%-97.3%,不属于微量倾销,足以对国内市场价格造成不利影响。
初步证据显示,损害调查期内,国内乙醇胺需求量持续增长,2014年至2016年累计增幅为6.02%,2017年1-6月同比增长15%。为满足不断增长的国内市场需求,国内产业同类产品的产能也总体呈增长趋势。损害调查期内,产能累计增长4.84%。然而,由于倾销进口产品以大幅低于国内产业同类产品的价格大量进入中国市场,且在损害调查期内仍不断降低进口价格水平,这对国内产业同类产品造成了巨大压力。在倾销进口产品的低价冲击下,国内产业同类产品被迫降价,即便如此,国内产业同类产品的销量仍总体呈下降趋势,2015年虽有所增加,但2016年和2017年1-6月均同比出现下降。国内产业同类产品的市场份额也总体呈下降趋势,2017年1-6月同比下降了5.68个百分点,与2014年相比,更是下降了6.04个百分点。受此影响,国内产业同类产品产量及产能利用率总体呈下降趋势,其中2016年产量较2014年下降11.33%,产能利用率下降11.03个百分点,这两项指标在2017年1-6月虽都有所好转,但仍低于2014年的水平。同期,国内产业同类产品的期末库存在2015年和2016年出现下降后,到2017年1-6月再次出现大幅增长,同比增幅超过50%。损害调查期内,国内产业同类产品的就业人数和劳动生产率总体呈下降趋势。人均工资出现增长。
损害调查期内,由于倾销进口产品的大量低价冲击,国内产业同类产品的销售价格总体呈下降趋势,这导致国内产业同类产品的销售收入不仅未能随着国内表观消费量的增长实现相应增长,反而总体呈现下降趋势,最终导致税前利润始终为负数,即国内产业同类产品连续数年存在巨额亏损。同时,投资收益率也始终为负值,国内产业难以收回投资。现金净流量也出现了较大波动。受持续巨额亏损的影响,国内产业面临巨大的经营压力。
应诉公司主张,调查期内国内产业同类产品的产能、产量、产能利用率、销量、市场份额、期末库存等指标增长态势良好,国内产业未受到实质损害或实质损害威胁;国内产业部分指标的变动与进口价格变动无关联性。此外,现金净流量指标数据异常。
申请人在评论意见中主张,2014年至2016年,虽然国内市场需求持续增长,但同期国内产业同类产品的产量、开工率、内销收入、劳动生产率却呈持续下降趋势,销量和就业人数仅在2015年出现增长,损害调查期内平均销售价格累计下降9.08%,国内产业始终处于巨额亏损状态,巨额投资无法收回。应诉公司割裂各指标之间的整体联系,所得出结论是错误的。
经审查,调查机关初步认为,第一,关于倾销进口产品对国内产业影响的审查应包括对影响产业状况的所有有关经济因素和指标的评估,这些因素中的一个或多个均未必能够给予决定性的指导。认定国内产业是否受到实质损害不能仅依据其部分经济指标,而应当综合考虑国内产业各项经济指标;第二,国内产业数据显示,虽然其销量、市场份额等指标在某个年份出现增长,但在整个损害调查期内总体仍呈下降趋势,而且,销售价格、销售收入、税前利润、投资收益率等指标也呈下降趋势;第三,根据调查机关实地核查结果,国内产业同类产品经营活动现金流数据真实反映了国内产业的经营情况,应诉公司关于该数据异常的主张缺乏事实根据和证据支持。因此,调查机关暂决定对应诉企业的前述主张不予支持。
综上,调查机关综合分析有关数据后初步认定,损害调查期内,国内乙醇胺产业受到了实质损害。
六、因果关系
根据《反倾销条例》第二十四条,调查机关审查了原产于美国、沙特阿拉伯、马来西亚和泰国的乙醇胺倾销进口与国内产业受到实质损害之间是否存在因果关系,同时审查了除倾销进口产品的影响之外,已知的可能对国内产业造成损害的其他因素。
(一)倾销进口产品造成了国内产业的实质损害。
现有证据显示,损害调查期内,倾销进口产品以大幅低于国内产业同类产品的价格进入中国市场,而且降价幅度呈逐渐加大趋势。到2017年1-6月,倾销进口产品对国内产业同类产品的价格削减幅度分别为一乙醇胺1361元/吨,二乙醇胺1059元/吨,三乙醇胺1064元/吨。与国内产业同类产品的销售价格相比,三种规格倾销进口产品的价格分别降低了15.55%、12.22%和12.60%。
受益于低价竞争的销售模式,倾销进口产品在中国市场的进口数量大量增加,2014年至2016年累计增长了35.34%,2017年1-6月更是同比增长70.94%。到2017年1-6月,倾销进口产品占中国国内市场的份额较2014年上升了11.61个百分点,达到整个中国市场的约三分之一。
如前所述,损害调查期内,中国乙醇胺市场是一个竞争开放的市场。倾销进口产品与国内产业同类产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同,二者可以互相替代,存在直接的竞争关系。倾销进口产品拥有品牌等优势,使其在与国内产业同类产品的竞争中居于有利地位。国内下游用户在决定是否购买国内产业同类产品时,倾销进口产品的价格是重要的考虑因素。
倾销进口产品的低价竞争,迫使国内产业同类产品被动降低销售价格,以保持一定的市场份额。但即便如此,到2017年1-6月,国内产业同类产品在中国市场的份额仍较2014年下降了6.04个百分点。损害调查期内,虽然在国内市场需求增长的拉动下,国内产业同类产品的产能有所增加,但产量、开工率、销量、就业人数、劳动生产率等指标均总体呈下降趋势,期末库存数量在调查期末也开始增加。特别是,由于国内产业同类产品被迫降价销售,其销售收入从2014年至2016年持续减少,累计降幅19.57%,同期税前利润始终为负,且亏损额总体呈扩大趋势,累计增加138.47%。2017年1-6月,销售价格虽同比有所回升,但仍处于亏损状态。国内产业难以收回投资,面临着巨大的经营压力,受到了实质损害。
综上,调查机关初步认定,倾销进口产品与国内产业受到的实质损害存在因果关系。
(二)其他已知因素分析。
调查机关对除倾销进口产品以外的,可能使国内产业受到实质损害的其他已知因素进行了审查。
1、其他国家和地区进口产品的影响。
TOC公司提交评论称,2014年至2016年,泰国被调查产品对华出口数量和出口价格与欧盟和伊朗对华出口数量和出口价格基本相同,但欧盟和伊朗并未被包括在本次调查范围内,公司对此表示不理解。
经初步审查,调查机关认为,第一,本案立案公告已明确指出,利害关系方对本次调查的被调查国家(地区)如需发表评论,可于立案公告发布之日起20天内提交书面意见。规定时间内,调查机关未收到TOC公司相关评论意见;第二,申请书未申请对原产于欧盟和伊朗的进口乙醇胺发起反倾销调查,调查机关也未决定对其主动发起反倾销调查;第三,即使损害调查期内原产于欧盟和伊朗的乙醇胺对华出口数量和出口价格与原产于泰国的被调查产品对华出口数量和出口价格基本相同或相似,也不能否定包括原产于泰国的被调查产品在内的倾销进口产品对国内产业造成的实质损害。
因此,调查机关在初裁中暂决定对TOC公司相关主张不予接受。
2、原材料因素的影响。
PCD公司在评论意见中主张,全球石油价格下跌和中国国内环氧乙烷供过于求是造成国内同类产品价格下降和国内产业受到实质损害的主要原因。
申请人在评论意见中主张,主要原材料价格的下降并不意味着国内产业同类产品会始终处于亏损状态,PCD公司将国内产业遭受损害归因于成本变化的主张不能成立。
经初步审查,调查机关认为,第一,原油价格变动可能导致乙醇胺市场价格的变化,但PCD公司在评论意见中并未说明全球石油价格下降幅度与中国国内市场乙醇胺价格变化幅度之间的关系;第二,PCD公司主张中国国内环氧乙烷产能过剩导致其价格出现下降,但未能解释说明环氧乙烷供求关系的变化如何对其价格造成影响并提供相应证明文件。事实上,2014年至2016年国内环氧乙烷供求关系并未发生重大变化,但同期环氧乙烷的市场价格却出现明显变动;第三,国内环氧乙烷市场价格下降,理应导致国内产业同类产品的生产成本出现降低和盈利能力的提升,但数据显示,损害调查期内国内产业同类产品始终亏损;第四,即使国内环氧乙烷市场价格下降可能导致国内产业同类产品的价格出现降低,但前述分析表明,倾销进口产品以低于国内产业同类产品的价格抢占中国市场,是导致国内产业同类产品价格被迫下降,进而导致国内产业受到实质损害的主要原因。
因此,调查机关初裁认定,原材料价格下降不能否定倾销进口产品与国内产业受到实质损害之间的因果关系。
3、国内产业自身经营问题。
PCD公司在评论意见中称,国内产业存在产业布局不合理、产能严重过剩、产业链有待转型升级、生产成本居高不下、生产规模小等问题,这些问题对其经营带来影响。
申请人在评论意见中指出,参照WTO专家组相关报告,调查机关不需要对国内产业本身固有的因素进行非归因的考察分析。即便国内产业存在某些自身的问题,损害调查期内,国内产业也通过提升质量、加强服务等途径降低了产品成本,而生产经营状况却并没有得到改善。相关应诉方评论与事实不符,不能成立。
经初步审查,调查机关认为,第一,PCD公司基于国内产业主要集中在中国华东地区就认为产业布局不合理,该主张缺乏证据支持和事实基础,其并未考虑乙醇胺下游产业的分布等相关因素;第二,现有证据表明,中国乙醇胺行业并未出现严重的产能过剩,导致国内产业开工率较低原因之一就是倾销进口产品的大量低价涌入;第三;即使国内产业存在生产规模小和竞争力弱等问题,也不能否定倾销进口产品是造成国内产业受到实质损害的一个原因。
因此,调查机关在初裁中对应诉公司的上述主张暂不予接受。
此外,经初步审查,没有证据表明外国与国内生产者的限制贸易的做法及它们之间的竞争、消费模式的变化、技术发展、国内产业同类产品出口状况、申请人生产技术以及不可抗力等因素,与国内产业受到的实质损害之间存在因果关系。
(三)有关利害关系方其他评论意见。
PCD公司在评论意见中称,国内产业供给数量无法满足下游产业需求,国内产业同类产品的质量与进口被调查产品存在差距,对被调查产品征收反倾销税将严重损害下游产业,影响中国环保政策的实行,并导致行政资源的浪费。TOC公司也评论称,部分中国生产商的产品存在质量问题,对被调查产品征收反倾销税将增加下游产品的压力,并且与中国政府的外贸政策不符。
申请人在评论意见中指出,公共利益不仅包括上、下游利益,还至少应包括对受损企业合法利益的保护、国家经济安全、竞争环境、市场秩序等方面的内容。反倾销措施有助于恢复被扭曲的国内市场秩序,是公共利益的最大体现。反倾销调查不会影响下游产业的正常经营,且有利于下游产业的健康发展。
经初步审查,调查机关认为,第一,证据显示,损害调查期末,中国国内乙醇胺产能已完全能够满足下游需要,国内产业之所以开工不足与倾销进口产品的低价竞争有关;第二,TOC公司称中国个别企业生产的乙醇胺产品质量较低,但未提供相应证明文件。本案调查结果显示,国内产业同类产品的质量符合国家有关标准,能够满足下游用户的要求。即使国内个别乙醇胺生产企业的产品质量较倾销进口产品存在差距,也不影响国内产业同类产品与倾销进口产品之间的相似性和可替代性;第三,采取反倾销措施可能会对部分下游企业产生一定影响,但应诉公司关于采取反倾销措施将严重损害下游产业利益,影响环保等政策实施的主张缺乏证据支持。因此,调查机关在初裁中暂决定对应诉公司上述评论意见不予接受。
调查机关经审查认为,根据调查结果采取反倾销措施,将有助于维护公平贸易环境,稳定国内市场秩序,推动倾销进口价格合理回归,更好地满足下游需求。
七、初步调查结论
根据上述调查结果,调查机关初步裁定,原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺存在倾销,国内乙醇胺产业受到了实质损害,且倾销与实质损害之间存在因果关系。
附表
乙醇胺反倾销案数据表
项 目 |
2014年 |
2015年 |
2016年 |
2016年1-6月 |
2017年1-6月 |
全国总产量(吨) |
306000 |
305000 |
300000 |
140000 |
145000 |
变化率 |
|
-0.33% |
-1.64% |
- |
3.57% |
全国总进口量(吨) |
179325 |
184945 |
180629 |
93497 |
100198 |
变化率 |
|
3.13% |
-2.33% |
- |
7.17% |
被调查产品进口数量(吨) |
92180 |
92750 |
124757 |
45498 |
77776 |
变化率 |
|
0.62% |
34.51% |
- |
70.94% |
被调查产品进口价格(元/吨) |
8994 |
6686 |
6112 |
5824 |
7390 |
变化率 |
|
-25.66% |
-8.59% |
- |
26.89% |
国内需求量(吨) |
415000 |
420000 |
440000 |
200000 |
230000 |
变化率 |
|
1.20% |
4.76% |
- |
15.00% |
产能(吨) |
248000 |
260000 |
260000 |
130000 |
130000 |
变化率 |
|
4.84% |
0.00% |
- |
0.00% |
产量(吨) |
177377 |
174938 |
157273 |
74003 |
85498 |
变化率 |
|
-1.38% |
-10.10% |
- |
15.53% |
开工率 |
71.52% |
67.28% |
60.49% |
56.93% |
65.77% |
变化率(百分点) |
|
-4.24 |
-6.79 |
- |
8.84 |
国内销售量(吨) |
168254 |
175826 |
175230 |
80654 |
78566 |
变化率 |
|
4.50% |
-0.34% |
- |
-2.59% |
国内市场份额 |
40.83% |
42.19% |
40.14% |
40.65% |
34.79% |
变化率(百分点) |
|
1.36 |
-2.05 |
|
-5.86 |
国内销售收入(万元) |
158874 |
128168 |
127785 |
55877 |
67447 |
变化率 |
|
-19.33% |
-0.30% |
- |
20.71% |
国内销售价格(元/吨) |
9442 |
7289 |
7292 |
6928 |
8585 |
变化率 |
|
-22.80% |
0.04% |
- |
23.92% |
税前利润(万元) |
-3811 |
-10249 |
-9088 |
-4531 |
-2608 |
变化率 |
|
-168.95% |
11.32% |
- |
42.44% |
投资收益率 |
-2.51% |
-6.90% |
-6.96% |
-3.50% |
-2.00% |
变化率(百分点) |
|
-4.38 |
-0.06 |
- |
1.49 |
现金流量净额(万元) |
-804 |
11326 |
-471 |
10211 |
7273 |
变化率 |
|
|
|
|
-28.77% |
期末库存(吨) |
13515 |
13106 |
4205 |
6588 |
10068 |
变化率 |
|
-3.03% |
-67.91% |
- |
52.82% |
就业人数(人) |
422 |
426 |
392 |
391 |
389 |
变化率 |
|
1.08% |
-8.09% |
- |
-0.43% |
人均工资(元/年/人) |
60923 |
65797 |
66254 |
29056 |
34156 |
变化率 |
|
8.00% |
0.70% |
- |
17.55% |
劳动生产率(吨/年/人) |
420.51 |
410.30 |
401.32 |
189.30 |
219.64 |
变化率 |
|
-2.43% |
-2.19% |
- |
16.03% |
1
附件内容预览
附件
中华人民共和国商务部对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺
反倾销调查的初步裁定
根据《中华人民共和国反倾销条例》(以下称《反倾销
条例》)的规定,2017年10月30日,商务部(以下称调查机关)发布公告,决定对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺(即被调查产品)进行反倾销调查。
调查机关对被调查产品是否存在倾销和倾销幅度、被调查产品是否对国内乙醇胺产业造成损害及损害程度以及倾销与损害之间的因果关系进行了调查。根据调查结果和《反倾销条例》的规定,调查机关作出初步裁定如下:
一、调查程序
(一)立案及通知。
1.立案。
2017年9月28日,嘉兴金燕化工有限公司、湖北仙粼化工有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、乐天化学(嘉兴)有限公司和茂名实华东成化工有限公司(以下称申请人)代表国内乙醇胺产业,正式向调查机关提起对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺进行反倾销调查的立案申请。
调查机关审查了申请材料后,认为本案申请符合《反倾销条例》第十一条、第十三条和第十七条有关国内产业提出反倾销调查申请的规定。同时,申请书中包含了《反倾销条例》第十四条和第十五条规定的反倾销立案所要求的内容及有关的证据。
根据上述审查结果及《反倾销条例》第十六条的规定,调查机关于 2017年10月30日发布立案公告,决定对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺进行反倾销调查。倾销调查期为2016年7月1日至2017年6月30日(以下称倾销调查期),产业损害调查期为2014年1月1日至2017年6月30日(以下称损害调查期)。
2. 立案通知。
在决定立案调查前,根据《反倾销条例》第十六条规定,调查机关就收到国内乙醇胺产业反倾销调查申请书一事通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆以及泰国驻华使馆。
2017年10月30日,调查机关发布立案公告,并向美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆以及泰国驻华使馆提供了立案公告和申请书的公开文本。同日,调查机关将立案情况通知了本案申请人及申请书中列明的美国、沙特阿拉伯、马来西亚和泰国企业。
3.公开信息。
在立案公告中,调查机关告知利害关系方,可以通过商务部贸易救济公开信息查阅室查阅本次反倾销调查相关信息的公开版本及保密版本的非保密概要。
立案当天,调查机关通过商务部贸易救济公开信息查阅室公开了本案申请人提交的申请书的公开版本及保密版本的非保密概要,并将电子版登载在商务部网站上。
(二)初裁前调查。
1. 登记参加调查。
在规定时间内,美国陶氏化学公司、美国INEOS Oxide LLC公司、美国亨斯迈石化有限公司、沙特基础工业公司、马来西亚国油石化衍生公司、泰国TOC 乙二醇有限公司、中国国内进口商宁波市联凯化学有限公司、福州特威化工有限公司、江苏优士化学有限公司,国内申请人嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、茂名实华东成化工有限公司向调查机关登记参加调查。
2017年11月20日,沙特萨达拉化学公司致函调查机关,称该公司在本案倾销调查期和损害调查期内均未向中国出口乙醇胺,无法参加本案调查。
2.发放和回收调查问卷。
2017年11月21日,调查机关向各利害关系方发放了《反倾销国内生产者调查问卷》、《反倾销国内进口商调查问卷》、《反倾销国外出口商或生产商调查问卷》,要求在规定时间内提交准确、完整的答卷。调查机关将发放问卷的通知和问卷电子版登载在商务部网站上,任何利害关系方可在商务部网站上查阅并下载本案调查问卷。当日,调查机关还向美国、沙特阿拉伯、马来西亚和泰国生产商以及国内申请人单独发放了问卷通知,并告知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。
2017年12月28日,美国亨斯迈石化有限公司向调查机关提交《美国亨斯迈关于乙醇胺反倾销调查问卷答卷和损害调查的函》,表示该公司暂不提交国外生产商调查问卷答卷。
在法定期限内,宁波市联凯化学有限公司、福州特威化工有限公司、嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、茂名实华东成化工有限公司向调查机关提交了答卷。美国陶氏化学公司、英力士美国公司、沙特基础工业公司、马来西亚国油石化衍生公司(以下简称PCD公司)、泰国TOC乙二醇有限公司(以下简称TOC公司)则在法定期限内向调查机关递交延期答卷申请并陈述了相关理由。经审查,调查机关同意给予延期。至答卷递交截止日,上述公司向调查机关递交了答卷。
3.听取利害关系方意见。
(1)听证会。
2018年3月7日,TOC公司提出召开初裁前产业损害和公共利益听证会的申请。
2018年3月23日,美国亨斯迈石化有限公司提出召开初裁前产业损害、因果关系和公共利益听证会的申请。
2018年3月29日,申请人提交《乙醇胺反倾销案申请人对相关利害关系方提请召开听证会的评论意见》,建议各利害关系方就本案产业损害等相关法律问题和事实问题进行充分以及实质性的书面评论并提交相关证据材料之后再召开听证会。
经审查,调查机关向TOC公司和美国亨斯迈石化有限公司回复了《关于乙醇胺反倾销案有关听证会事宜的函》。
(2)接收利害关系方评论意见。
2018年3月30日,宁波市联凯化学有限公司、福州特威化工有限公司提交了《关于进口乙醇胺反倾销调查的意见和请求》。
2018年4月9日,TOC公司提交了《关于确认乙醇胺反倾销调查产品范围的请求》。
2018年4月13日,PCD公司提交了《进口乙醇胺反倾销调查案无损害抗辩》。
2018年5月21日,TOC公司提交了《乙醇胺反倾销无损害抗辩意见书》。
2018年6月4日,申请人提交了《乙醇胺反倾销案申请人对相关数据和信息进行补充的说明》以及《乙醇胺反倾销案申请人对相关利害关系方评论意见的评论意见》。
2018年6月7日,申请人提交了《关于美国、泰国、马来西亚市场环氧乙烷价格情况的说明》。
4. 初裁前实地核查。
根据《反倾销条例》第二十条的规定,调查机关于2018年4月对嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、茂名实华东成化工有限公司进行了初裁前实地核查。调查机关考察了被核查企业的生产现场,核对了企业提交材料中的相关信息。2018年4月27日,被核查企业向调查机关提交了补充修改材料和相关证据。
5. 公开信息。
根据《反倾销条例》第二十三条的规定,调查机关已将调查过程中收到和制作的本案所有公开材料及时送交商务部贸易救济公开信息查阅室。各利害关系方可以查找、阅览、摘抄、复印有关公开信息。
二、被调查产品
(一)立案公告关于被调查产品的描述。
调查范围:原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺。
被调查产品名称:乙醇胺(包括:一乙醇胺、二乙醇胺、三乙醇胺),英文名称为Ethanolamines,简称EA。
一乙醇胺,又称:单乙醇胺、2-氨基乙醇、2-羟基乙胺
英文名称:Monoethanolamine, 2-Aminoethanol, 2-Aminoethyl alcoho (简称:MEA)
化学分子式:H2NCH2CH2OH
结构式:
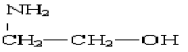
二乙醇胺,又称: 2,2'-二羟基二乙胺、2,2'-亚氨基二乙醇
英文名称:Diethanolamine,2, 2'-Dihydroxydiethylamine, 2,2'-Iminodiethanol (简称:DEA)
化学分子式:HN(CH2CH2OH)2
结构式:
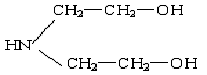
三乙醇胺,又称:三(2-羟乙基)胺、三羟基三乙胺
英文名称:Triethanolamine, Tris(2-Hydroxyethyl) amine, Trihydroxytriethylamine(简称:TEA)
化学分子式:(HOC2H4)3N
结构式:
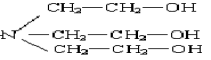
物理化学特性:乙醇胺是一乙醇胺、二乙醇胺和三乙醇胺的总称,通常由环氧乙烷和液氨反应制得,是一种同时具有胺和醇的部分共同化学特征的醇胺类有机化合物。乙醇胺外观通常为无色至淡黄色透明液体,在溶点以下为无色至淡黄色固体,略带胺味,具有吸湿性,可溶于水、乙醇等,微溶于苯、乙醚等。
主要用途:乙醇胺主要用于生产表面活性剂、农药及医药中间体、日用化工品及个人卫生用品。乙醇胺也作为原材料用以制作乳化剂、荧光增白剂VBL、炼油(酸性)气体处理剂、水泥助磨剂、切削液、减水剂、工业防冻液、石油添加剂、皮革软化剂、润滑油抗腐蚀剂、防积炭添加剂等,广泛应用于工业清洗、气体净化、农药及医药、日用化工、纺织印染、建筑建材、金属加工等行业。
该产品归在《中华人民共和国进出口税则》:29221100、29221200和29221310项下。本次调查的产品范围不包括上述税则号项下除一乙醇胺(单乙醇胺)、二乙醇胺和三乙醇胺产品之外的其他产品。
(二)被调查产品范围排除和确认。
1. 被调查产品范围排除。
本案进口商宁波联凯化学有限公司、福州特威化学有限公司提交评论主张,国内绝大部分乙醇胺生产企业不具备生产99%浓度三乙醇胺能力,国内产品不能完全替代进口产品,因此请求将99%浓度三乙醇胺从被调查产品范围中排除。
申请人在评论意见中称,国内大部分乙醇胺生产商能够生产99%浓度三乙醇胺,且产品受到下游用户广泛认可。进口商有关产品排除请求缺少法律依据,与事实不符;而且,99%浓度三乙醇胺与85%浓度三乙醇胺实际是一种物质。申请人同时提供了客户满意度调查表、第三方检测机构出具的检测报告等证明文件。
经初步审查,调查机关认为,第一,宁波联凯化学有限公司和福州特威化学有限公司的前述主张无证据支持,申请人则就其主张提供了证明文件;第二,根据调查机关实地核查结果,本案大部分申请人能够生产99%浓度三乙醇胺,并且在本案调查期内实际生产了该产品;第三,现有证据表明,国产99%浓度三乙醇胺符合国家有关标准,能够满足下游用户需要;第四,99%浓度三乙醇胺属于三乙醇胺产品,符合本案被调查产品描述。因此,调查机关暂决定对上述产品范围排除申请不予接受。
2. 被调查产品范围确认。
TOC公司提交申请称,该公司在生产乙醇胺过程中同时产出副产品Amine N-1(以下称重胺),重胺与三乙醇胺被归在相同的税则号下。公司主张,重胺与乙醇胺在生产工艺、化学分子式、物理特性及用途等方面存在差异,并据此请求调查机关确认重胺不属于本案被调查产品。
申请人在评论意见中主张,重胺与乙醇胺的生产工艺相同,分子结构式相同,用途方面与三乙醇胺存在重合,颜色差异系由于所含杂质含量不同导致。因此,申请人认为重胺为三乙醇胺产品,属于本案被调查产品。
经初步审查,调查机关发现,第一,TOC公司申请排除的重胺与乙醇胺产品系使用相同的原材料和机器设备,经由同一道生产工艺制成;第二,TOC公司提交的材料显示,重胺是主要由三乙醇胺和乙醇胺蒸馏残余物组成的混合物,但重胺与三乙醇胺具有相同的化学结构式;第三,TOC公司主张重胺主要用于制造水泥添加剂和水泥助磨剂的化学中间体,但现有证据表明三乙醇胺也可用于上述领域;第四,除杂质含量不同导致颜色存在差异外,TOC公司未能解释并证明二者在其他物理特性方面存在明显差异。因此,调查机关认为,重胺与乙醇胺具有相同的生产工艺和化学特性,物理特性相似,用途与三乙醇胺存在重合,符合本案被调查产品描述,属于被调查产品。鉴此,调查机关对TOC公司相关主张不予接受。
(三)被调查产品描述的调整。
经查,《中华人民共和国进出口税则》29221100税则号下除涵盖单乙醇胺外,还涵盖单乙醇胺盐;29221200税则号下除涵盖二乙醇胺外,还涵盖二乙醇胺盐。此外,自2017年起,三乙醇胺的税则号由29221310调整为29221500。因此,为进一步明确被调查产品范围,调查机关决定将被调查产品描述中的最后一段调整为该产品归在《中华人民共和国进出口税则》:29221100、29221200和29221310项下(2017年起29221310调整为29221500)。本次调查的产品范围不包括29221100项下的单乙醇胺盐和29221200项下的二乙醇胺盐。
三、倾销和倾销幅度
(一)正常价值、出口价格、调整项目的认定。
美国的公司
陶氏化学公司
(The Dow Chemical Company)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在美国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。倾销调查期内,该公司国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该公司销售给美国国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产并通过内部转让定价机制进行结转。调查机关经审查发现,第一,公司答卷未提交自产环氧乙烷的收发明细表和公司日常保存的被调查产品及同类产品的成本计算单;第二,公司未按问卷要求完整填写环氧乙烷生产成本明细表,且表中数据无法勾稽;第三,公司答卷填报的自产环氧乙烷内部结转价格与申请人提供的美国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的美国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,公司主张同时采用直接计入和按销售收入、销售数量分摊的方法确定被调查产品及同类产品的具体费用数据。调查机关经审查发现,公司答卷未按要求详细说明各费用明细项目的计算过程,未解释所主张分摊方法的理由并提供证明文件。因此,调查机关认为,公司答卷所填报数据无法合理反映其被调查产品及同类产品的具体费用情况。在初裁中,调查机关暂决定采用按销售收入比例分摊的方法确定被调查产品及同类产品的具体费用数据。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在美国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司通过两种渠道向中国出口被调查产品,一是通过位于美国境外的一家关联贸易商出口至中国非关联客户;二是先后通过位于美国境外的两家关联贸易商出口至中国非关联客户。
根据《反倾销条例》第五条的规定,调查机关暂决定以关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受发票中的折扣、提前付款折扣、其他折扣、回扣、内陆运费(工厂-分销仓库)、售前仓储费、内陆运费(工厂/仓库-客户)、信用费用等调整主张。
关于其他需要调整的项目,经初步审查,公司答卷未说明该项目下填报的具体费用名称,未解释公司在日常经营活动中进行相应价格调整的原因和调整金额的计算依据,且无法将该调整项目对应到具体的国内销售交易。因此,调查机关决定在初裁中暂不接受公司上述主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受其他折扣、内陆运费(工厂到分销仓库)、售前仓储费、国际运输费、信用费用、进口关税、进口消费税、清关费、装卸费、报关代理费、驳船费、出口消费税等调整主张。
公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
英力士美国公司
(INEOS Americas LLC)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在美国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。
倾销调查期内,该公司国内同类产品直接销售给关联客户和非关联客户。经审查,该公司部分型号同类产品有国内关联销售,且其中某个型号的关联销售价格与非关联销售价格存在显著差异。因此,调查机关决定在初裁中暂依据该型号排除关联交易后的国内销售作为确定其正常价值的基础。关于其他型号同类产品,公司向国内关联客户的销售价格与向非关联客户的销售价格之间无显著差异,可以反映正常贸易过程,调查机关决定在初裁中暂依据这些型号同类产品的国内销售作为确定其正常价值的基础。
调查机关初步审查了该公司报告的生产成本和销售、管理及财务费用等数据。
关于生产成本,公司答卷显示,其生产被调查产品和同类产品所需的主要原材料环氧乙烷全部为关联采购。调查机关经审查发现,第一,公司答卷未提交环氧乙烷的收发明细表和公司日常保存的被调查产品及同类产品的成本计算单;第二,公司答卷填报的环氧乙烷关联采购价格与申请人提供的美国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的美国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,调查机关经审查发现,公司答卷未按问卷要求解释说明各明细项目的具体分摊方法,未解释其分摊标准的来源和依据,也未提供所主张分摊方法的证明文件。因此,调查机关认为,公司答卷所填报数据无法合理反映其被调查产品及同类产品的具体费用情况。初裁中,调查机关暂决定采用按销售收入比例分摊的方法确定被调查产品及同类产品的具体费用数据。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在美国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,该公司全部通过其位于美国境外的关联贸易商向中国非关联客户出口销售被调查产品。
根据《反倾销条例》第五条的规定,调查机关暂决定以该关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运输(工厂至分销仓库)、售前仓储费用、出厂装卸费、包装费用、信用费用等调整项目。
关于提前付款折扣、回扣、内陆运输(工厂/仓库-客户)、TRDC退费等四项调整项目,公司答卷未提交任何证明文件,调查机关无法获知相关费用的真实性,因此,调查机关决定在初裁中暂不接受相关主张。
关于普拉奎迈恩装货费用、船舶装货费用、普拉奎迈恩火车吞吐费用、系统卡车费用、 火车租赁和维护分摊等五项调整项目,调查机关经初步审查发现,公司答卷未按问卷要求详细描述国内销售的物流过程,未解释说明相关费用的发生环节和费用归集与分摊的过程,且未提供相关的原始凭证等证明材料,这导致调查机关无法确定相关费用的真实性和答卷所填报分摊方法的合理性。因此,调查机关决定在初裁中暂不接受相关主张。
关于其他需要调整的项目,经初步审查,公司答卷正文表述与表格内容相互矛盾,表格数据未保留计算公式,答卷也未提交相应证明文件。因此,调查机关决定在初裁中暂不接受相关主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受包装费用、集装箱装运滞留费、回扣、国际运费、信用费用等调整项目。
关于普拉奎迈恩装货费用、船舶装货费用、系统卡车费用等三项调整项目,调查机关经初步审查发现,公司答卷未按问卷要求详细描述出口销售货物在美国国内的物流过程,未解释说明相关费用的发生环节和费用归集与分摊的过程,且未提供相关的原始凭证等证明材料,这导致调查机关无法确定相关费用的真实性和答卷所填报分摊方法的合理性。因此,调查机关决定在初裁中暂不接受相关主张。
关于其他需要调整的项目,经初步审查,公司答卷未能解释说明所填报的具体费用内容,也未提交相应证明文件证明相关费用影响了出口价格和正常价值的公平比较。因此,调查机关决定在初裁中暂不接受相关主张。
此外,公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF价格)。
经审查,现有证据表明该公司所报告的到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
亨斯迈石化有限公司
(Huntsman Petrochemical LLC)
立案后,该公司登记参加调查。2017年11月21日,调查机关向该公司发放了本案《反倾销国外出口商或生产商调查问卷》,要求其在规定时间内提交准确、完整的答卷,并提醒了不配合调查的后果。
2017年12月28日,该公司向调查机关提交《美国亨斯迈关于乙醇胺反倾销调查问卷答卷和损害调查的函》,明确表示其暂不提交国外生产商调查问卷答卷。
由于该公司没有提供必要信息配合调查,调查机关决定根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为英力士美国公司的信息可以较为准确、合理地反映亨斯迈石化有限公司对中国出口被调查产品的情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据英力士美国公司的信息确定亨斯迈石化有限公司的倾销幅度。
其他美国公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为英力士美国公司的信息可以较为准确、合理地反映美国对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据英力士美国公司的信息确定其他美国公司的倾销幅度。
沙特阿拉伯的公司
沙特基础工业公司
(Saudi Basic Industries Corporation)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在沙特国内销售的情况。经审查,倾销调查期内,除某一型号外,该公司其余型号同类产品国内销售数量占同期相同型号被调查产品向中国出口销售数量的比例均超过5%。符合作为确定正常价值基础的数量要求。对未超过5%比例的该型号,调查机关在初裁中暂决定以生产成本加合理费用和利润的方法,确定其正常价值。
倾销调查期内,该公司国内同类产品直接销售给关联客户和非关联客户。经审查,该公司两个型号同类产品有国内关联销售,且关联销售价格与非关联销售价格存在显著差异。因此,调查机关决定在初裁中暂依据排除关联交易后的上述型号国内销售作为确定其正常价值的基础。
调查机关初步审查了该公司报告的生产成本和销售、管理及财务费用等数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产。根据现有证据,公司答卷报告的原材料价格与沙特国内市场价格没有显著差异。经审查,调查机关认为,公司答卷报告的内容能够合理反映被调查产品及同类产品的生产和销售成本,决定在初裁中暂予以接受。关于公司答卷报告的销售、管理和财务费用,调查机关认为能够合理反映该公司被调查产品和同类产品的生产销售情况,决定暂予以接受。
调查机关据此对公司有关型号同类产品在沙特国内是否低于成本销售进行了测试。经审查,倾销调查期内,公司两个型号同类产品在国内低于成本销售的数量占其国内全部销售数量的比例超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定分别以这两个型号排除低于成本销售的国内销售作为确定其正常价值的基础。同时,公司某一型号同类产品国内销售价格全部低于成本,根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以生产成本加合理费用和利润的方法,确定该型号正常价值。在对两个型号同类产品结构正常价值时,调查机关暂根据公司答卷数据确定其合理的费用和利润。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司全部通过其位于沙特阿拉伯境外的关联贸易商向中国非关联客户出口销售被调查产品。
根据《反倾销条例》第五条的规定,调查机关在初裁中暂决定以该关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运费(工厂/仓库-客户)、出厂装卸费等相关费用、信用费用、其他需要调整的项目。
关于调整项目31-2内陆运费(工厂/仓库-客户)-其他费用,该公司实际主张的是售前仓储费用中的罐清洗费和清洁证书费用。经审查,公司在答卷正文中关于该费用的描述与表格中实际填报的信息不符。初裁中,调查机关暂依据公司答卷正文与相关证明材料对表格中填报的数据进行了相应调整。
关于包装费用,公司答卷未提供费率的具体构成及计算过程,也未提供相应证明文件,这导致调查机关无法确定相关费用的真实性和准确性,因此在初裁中暂不接受相关主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受售前仓储费用、内陆运输(工厂/仓库到出口港)、出厂装卸费等相关费用、国际运输费用、国际运输保险费用(战争险)、港口装卸费等相关费用、信用费用、佣金、出口检验费、报关代理费、其他需要调整的项目。
关于包装费用,公司答卷未提供费率的具体构成及计算过程,也未提供相应证明文件,这导致调查机关无法确定相关费用的真实性和准确性,因此在初裁中暂不接受相关主张。
经初步审查,公司答卷未主张对于交易术语为CIF的出口销售的国际运输保险费。调查机关在初裁中对此进行了补充调整。
此外,公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF价格)。
经审查,该公司答卷报告的到岸价格为CIF价格或者CFR价格。初裁中,调查机关在公司答卷基础上补充追加了相关国际保险费,在此基础上确定了相应的到岸价格数据。
其他沙特阿拉伯公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为沙特基础工业公司的有关信息可以较为准确、合理地反映沙特阿拉伯对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据沙特基础工业公司的有关信息确定其他沙特阿拉伯公司的倾销幅度。
马来西亚的公司
国油石化衍生公司
(PETRONAS CHEMICALS DERIVATIVES SDN BHD)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在马来西亚国内销售的情况。公司答卷显示,倾销调查期内,该公司国内同类产品全部通过位于马来西亚境内的某关联贸易商销售给国内非关联客户。经审查,调查机关发现,在公司同类产品国内销售过程中,该关联贸易商实际承担了联系客户、商业谈判、制定价格等职能,该关联贸易商与公司之间则按照其与国内非关联客户之间商定的相同的销售数量和销售价格进行结算。因此,调查机关在初裁中暂决定将该关联贸易商与公司作为整体进行考虑来确定公司同类产品的国内销售。
经审查,倾销调查期内,公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。如前所述,公司关联贸易商将国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该关联贸易商销售给马来西亚国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司向关联公司采购。调查机关经审查发现,第一,公司答卷未按要求填写原材料的收发明细情况、被调查产品和同类产品生产成本明细表以及公司日常保存的被调查产品及同类产品的成本计算单;第二,公司答卷填报的环氧乙烷关联采购价格与申请人提供的马来西亚国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的马来西亚国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,经审查,调查机关初步认定公司和关联贸易商答卷所报告内容能够合理反映该公司被调查产品和同类产品的相关情况,决定暂予以接受。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在马来西亚国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司通过两种渠道向中国出口被调查产品,一是通过位于马来西亚的关联贸易商出口至中国非关联客户;二是先后通过位于马来西亚的关联贸易商和位于中国的关联贸易商出口至中国非关联客户。
根据《反倾销条例》第五条的规定,调查机关暂决定以关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运费(工厂/仓库-客户)、包装费用、信用费用等调整项目。
此外,公司答卷主张对其向国内关联贸易商按一定比例支付的国内销售佣金进行调整。调查机关经审查认为,公司答卷未就该主张提供符合要求的证明文件,且未能证明其影响了正常价值和出口价格的公平合理比较,因此决定在初裁中对该调整主张暂不予接受。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受售前仓储费、内陆运费(工厂/分销仓库到出口港)、国际运输费、货运代理费、国际运输保险费、港口装卸费、包装费用、出口检验费等调整主张。
关于佣金,公司答卷主张对其向国内关联贸易商按一定比例支付的出口销售佣金进行调整。调查机关经审查认为,公司答卷未就该主张提供符合要求的证明文件,且未能证明其影响了正常价值和出口价格的公平合理比较,因此决定在初裁中对该调整主张暂不予接受。
公司答卷未报告中国关联贸易商间接费用等调整项目,为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用进行了补充调整,并根据本案某非关联中国贸易商答卷数据对利润进行了补充调整。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
其他马来西亚公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为申请人提供的信息可以较为准确、合理地反映马来西亚对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据申请人提供的信息确定其他马来西亚公司的倾销幅度。
泰国的公司
TOC乙二醇有限公司
(TOC GLYCOL COMPANY LIMITED)
- 正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。如本裁定二、被调查产品中相关认定,该公司生产的重胺属于被调查产品。经初步审查,调查机关暂将其作为公司被调查产品的一个单独型号。由于公司答卷未填报重胺的销售交易等必要信息,因此调查机关决定在初裁中暂根据公司其他型号的有关信息确定重胺型号的倾销幅度。
调查机关初步审查了该公司在泰国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。倾销调查期内,该公司国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该公司销售给泰国国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了该公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产。调查机关经审查发现,第一,公司以折扣价格从关联方采购生产环氧乙烷所需的主要原材料乙烯,答卷未提交证据证明该关联采购价格已合理反映市场价格;第二,公司未按问卷要求完整填写环氧乙烷生产成本明细表,且表中数据与存货收发明细表数据无法勾稽;第三,公司答卷填报的自产环氧乙烷结转价格与申请人提供的泰国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的泰国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。对于其他生产成本数据和销售、管理及财务费用数据,调查机关经初步审查决定在初裁中暂予以接受。
调查机关根据上述调整后的成本费用数据,对公司同类产品在泰国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%,且部分型号的国内销售全部低于成本。根据《反倾销条例》第四条的规定,对于全部低于成本销售的型号,调查机关暂决定以该型号产品的生产成本加合理费用、利润为基础确定正常价值;对于其他型号,调查机关暂决定以排除低于成本销售的国内销售作为确定正常价值的基础。
- 出口价格。
调查机关初步审查了该公司向中国出口被调查产品的情况。倾销调查期内,公司直接向中国非关联客户销售被调查产品。根据《反倾销条例》第五条的规定,在初裁中调查机关暂决定以该公司销售至中国非关联客户的价格作为确定出口价格的基础。
- 价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的调整项目,经初步审查,调查机关决定暂接受信用费用调整主张。
关于内陆运输费用(工厂/仓库-客户),经初步审查,公司答卷没有解释如何计算并填报相关依据,也未按问卷要求提供任何证明文件。因此,调查机关决定在初裁中暂不接受公司上述主张。
关于其他需要调整的项目,公司答卷主张根据中国和泰国增值税税率的不同,对正常价值进行相应调整。调查机关认为,增值税为价外税,并非公司定价时需考虑的因素,不同国家增值税税率存在差异,并不影响价格的可比性。而且,公司答卷也未能提供证据证明两国增值税率的差异影响到了价格的公平比较。因此,调查机关决定在初裁中暂不接受公司上述主张。
(2)出口价格部分。
就该公司主张的出口价格调整项目,经初步审查,调查机关决定暂接受国际运输费用、国际运输保险费、港口装卸费、信用费用等调整主张。
关于内陆运输费用(工厂/仓库-出口港),经初步审查,公司答卷没有解释如何计算并填报相关依据,也未按问卷要求提供任何证明文件。因此,调查机关决定在初裁中暂不接受公司上述主张。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
其他泰国公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为TOC乙二醇有限公司的信息可以较为准确、合理地反映泰国对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据TOC乙二醇有限公司的信息确定其他泰国公司的倾销幅度。
(二)价格比较。
根据《反倾销条例》第六条的规定,调查机关在考虑了影响价格的各种可比性因素的基础上,按照公平、合理的方式,将正常价值和出口价格调整至出厂水平进行比较。在计算倾销幅度时,调查机关将加权平均正常价值和加权平均出口价格进行了比较,得出倾销幅度。
(三)倾销幅度。
经计算,各公司初步裁定的倾销幅度分别为:
美国的公司:
1.陶氏化学公司 75.3%
(The Dow Chemical Company)
2.英力士美国公司 97.3%
(INEOS Americas LLC)
3.亨斯迈石化有限公司 97.3%
(Huntsman Petrochemical LLC)
4.其他美国公司(All Others) 97.3%
沙特阿拉伯的公司:
1.沙特基础工业公司 11.7%(Saudi Basic Industries Corporation)
2.其他沙特阿拉伯公司(All Others) 18.7%
马来西亚的公司:
1.国油石化衍生公司 18.3%(PETRONAS CHEMICALS DERIVATIVES SDN BHD)
2.其他马来西亚公司(All Others) 20.3%
泰国的公司:
1.TOC乙二醇有限公司 37.6%
(TOC GLYCOL COMPANY LIMITED)
2.其他泰国公司(All Others) 37.6%
四、国内同类产品、国内产业
(一)国内同类产品认定。
《反倾销条例》第十二条规定,同类产品是与倾销进口产品相同的产品,或与倾销进口产品特性最相似的产品。
调查机关对国内生产的乙醇胺与被调查产品的物化特性、原材料和生产工艺、产品用途、销售渠道、客户群体和消费者评价等因素进行了调查。
1.物化特性。
国内生产的乙醇胺与被调查产品均包括一乙醇胺、二乙醇胺和三乙醇胺。国内生产的各规格乙醇胺产品与相应规格的被调查产品具有相同的化学结构式,外观通常为无色至淡黄色透明液体,在溶点以下为无色至淡黄色固体,略带胺味,具有吸湿性,可溶于水、乙醇等,微溶于苯、乙醚等。调查机关初步认定,国内生产的乙醇胺与被调查产品的物化特性基本相同。
2.原材料和生产工艺。
国内生产的乙醇胺与被调查产品均是通过环氧乙烷和液氨反应,经过脱水、脱氨、精制提纯等过程生成乙醇胺产品。主要生产设备均包括反应器等装置。调查机关初步认定,国内生产的乙醇胺与被调查产品所使用的原材料和生产工艺基本相同。
3.产品用途。
国内生产的乙醇胺与被调查产品均主要用于生产表面活性剂、农药及医药中间体、日用化工品及个人卫生用品,同时也是乳化剂、荧光增白剂VBL、炼油(酸性)气体处理剂、水泥助磨剂、切削液、减水剂、工业防冻液、石油添加剂、皮革软化剂、润滑油抗腐蚀剂、防积炭添加剂等的重要原材料。调查机关初步认定,国内生产的乙醇胺与被调查产品的用途基本相同。
4.销售渠道、客户群体和消费者评价。
国内生产的乙醇胺主要通过直接销售及代理销售的方式在中国市场进行销售,被调查产品主要通过直接销售和贸易商转售的方式在中国市场进行销售。二者的国内客户群体基本相同,部分下游用户既购买或使用被调查产品,同时也购买或使用国内生产的乙醇胺产品,二者在国内市场上存在竞争。因此,调查机关初步认定,国内生产的乙醇胺与被调查产品销售渠道和客户群体基本相同。
综上,调查机关初步认定,国内生产的乙醇胺与被调查产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体方面基本相同,具有相似性和替代性,国内生产的乙醇胺与被调查产品属于同类产品。
(二)国内产业认定。
根据《反倾销条例》第十一条关于国内产业认定的规定,调查机关对本案国内产业进行了审查和认定。在本案中,申请人向调查机关提交了国内生产者调查问卷答卷。调查机关经调查核实,申请人2014年、2015年、2016年以及2017年1-6月的产量占国内同类产品总产量的比例均大于50%,占国内产业的主要部分,符合《反倾销条例》第十一条关于国内产业认定的规定。因此,调查机关初步认定,申请人及其支持企业可以代表国内产业,其数据可以作为损害和因果关系分析的基础。本裁决所依据的国内产业数据,除特别说明外,均来自上述国内生产者。
五、产业损害及损害程度
(一)累积评估。
根据《反倾销条例》第九条的规定,调查机关考虑了原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺对国内产业造成的影响进行累积评估的适当性。
1.倾销幅度不属于微量。
倾销调查期内,来自美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品均存在倾销,倾销幅度均在2%以上,不属于微量的倾销幅度。
2.进口数量不属于可忽略不计。
根据中国海关统计数据,损害调查期内,来自美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺数量占中国总进口数量的比例均超过3%,不属于可忽略不计的范围。
3.被调查产品之间的竞争条件。
调查显示,原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同;美国、沙特阿拉伯、马来西亚和泰国企业均通过直接销售、代理销售等方式在中国市场销售乙醇胺产品,占有相应的市场份额;各生产商或销售商均根据中国市场状况或条件,与客户协商确定销售价格,具有相同或类似的定价策略;被调查产品拥有相同的客户群体,下游企业可以自由采购和使用被调查产品。因此,调查机关初步认定,原产于美国、沙特阿拉伯、马来西亚和泰国的被调查产品之间存在直接竞争关系。
4.被调查产品与国内同类产品之间的竞争条件。
调查显示,被调查产品与国内生产的乙醇胺在物化特性、原材料、生产工艺、产品用途、销售渠道、客户群体等方面基本相同,属于同类产品。国内乙醇胺市场是一个竞争开放的市场,被调查产品与国内同类产品在国内市场相互竞争,价格是影响产品销售的重要因素。被调查产品与中国同类产品均主要通过直接销售、代理销售等方式在中国市场进行销售,并存在共同的客户群体。被调查产品和国内产业同类产品的销售没有明显的时间和地域偏好,被调查产品与国内产业同类产品存在直接的竞争关系。
TOC公司提交评论意见称,泰国产品的进口数量属于可忽略不计,中国海关统计的进口数量中因包含非被调查产品重胺而使得数据偏高,泰国企业与其他涉案国家企业的出口战略和模式以及价格策略不同,因此,调查机关不应将泰国产品与其他涉案国家产品进行累积评估。
申请人提交评论主张,TOC公司关于可忽略不计的解释是对《反倾销条例》有关规定的曲解;来自不同涉案国的进口被调查产品之间具有相似性和可比性,可以相互替代,存在直接竞争关系;这些进口被调查产品在中国市场均采取了低价倾销的策略,调查机关应当对其进行累积评估。
经初步审查,调查机关认为,第一,TOC公司将泰国产品进口数量与中国国内需求量以及其他涉案国家产品进口数量进行比较后认为泰国产品进口数量属于可忽略不计,这不符合《反倾销条例》第九条关于可忽略不计的规定。调查机关根据《反倾销条例》有关规定审查后发现,泰国被调查产品进口数量占中国总进口数量的比例超过3%,不属于可忽略不计;第二,如本裁定二、被调查产品中有关认定所述,TOC公司生产的重胺属于被调查产品,中国海关统计的乙醇胺进口数量不存在该公司所主张的偏高情况;第三,关于TOC公司主张的其与其他国家涉案出口商出口战略和定价策略的不同,调查机关经审查发现其有关主张前后矛盾,且未提供证明文件。调查机关认为,原产于泰国的进口被调查产品与原产于美国、沙特阿拉伯和马来西亚的进口被调查产品均销售给中国的最终用户和贸易商,且采取基本相同或类似的定价策略。不同的出口商在每笔交易中的销售数量和销售价格存在差异,并不影响其被调查产品之间存在直接竞争关系。因此,调查机关对TOC公司相关主张不予接受。
调查机关根据上述证据初步认定,原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品倾销幅度不属于微量,进口数量不属于可忽略不计,被调查产品之间以及被调查产品与国内同类产品之间存在直接的竞争关系。对原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品对国内产业造成的影响进行累积评估是适当的。
(二)倾销进口产品进口数量。
调查机关对倾销进口产品的绝对数量和相对于中国生产或消费的数量是否大幅增加进行了调查。
调查显示,根据中华人民共和国海关数据,2014年、2015年、2016年和2017年1-6月,倾销进口产品进口数量分别为92180吨、92750吨、124757吨和77776吨,呈持续上升趋势。其中,2015年比2014年上升0.62%;2016年较之2015年上升34.51%;2017年1-6月同比上升70.94%。2014年至2016年累计增长35.34%。
根据申请书数据,2014年、2015年、2016年和2017年1-6月,国内乙醇胺表观消费量分别为41.5万吨、42万吨、44万吨和23万吨。2015 年比2014 年增长1.20%,2016 年比2015 年增长4.76%,2017年1-6月同比增长15.00%。2014年至2016年累计增长6.02%。由此可见,损害调查期内,虽然国内乙醇胺表观消费量呈逐年增长趋势,但倾销进口产品进口数量的累计增幅远超过国内表观消费量的增幅。
损害调查期内,倾销进口产品进口数量占中国国内市场份额也总体呈上升趋势。2014年、2015年、2016年和2017年1-6月,倾销进口产品所占中国国内市场份额分别为22.21%、22.08%、28.35%和33.82%。除2015年比2014年降低0.13个百分点外,2016年比2015年增长6.27个百分点,2017年1-6月更是同比大幅增长11.07个百分点。损害调查期内,倾销进口产品进口数量占中国国内市场份额累计增长11.61个百分点。
应诉公司在评论意见中主张,进口被调查产品市场份额很小,不可能对国内同类产品的数量和价格产生压制或抑制的负面影响。
申请人在评论意见中指出,被调查产品进口量在损害调查期内持续大幅增长,所占中国市场份额总体大幅增长且处于较高水平,损害调查期内平均达26%。被调查产品进口数量和价格对国内产业造成明显的价格削减和压低,使得国内产业始终处于巨额亏损状态。
经初步审查,调查机关认为,第一,损害调查期内,倾销进口产品绝对数量持续增长,2014年到2016年累计增长35.34%,2017年1-6月同比增长70.94%,远高于同期中国国内乙醇胺表观消费量的增幅;第二,损害调查期内,倾销进口产品占中国国内市场份额总体呈上升趋势,到2017年1-6月为33.82%,倾销进口产品已占到中国国内约三分之一的市场份额,应诉公司关于倾销进口产品所占市场份额很小的主张缺乏事实基础和证据支持。因此,调查机关对应诉公司相关主张不予接受。
(三)倾销进口产品对国内产业同类产品价格的影响。
调查机关就倾销进口产品对国内产业同类产品价格的影响进行了调查。
1.倾销进口价格和国内产业同类产品价格。
进行价格比较时,为确保两者具有可比性,应在同一贸易水平上对倾销进口价格和国内产业同类产品价格进行比较。调查机关初步认定,倾销进口产品国内进口清关价格与国内产业同类产品出厂价格基本属于同一贸易水平,二者均不包含增值税、内陆运输费用、保险费用和次级销售渠道费用等。
调查机关对中国海关统计数据和应诉企业答卷数据进行初步审查后发现,中国海关统计数据能够更准确地反映损害调查期内被调查产品中一乙醇胺、二乙醇胺和三乙醇胺的进口价格。
调查机关在中国海关价格基础上,进一步考虑了损害调查期内汇率、关税、反倾销税(见商务部2010年第75号公告和2015年第46号公告)以及国内进口商的清关费用,对被调查产品进口价格进行了调整,并将调整后的被调查产品进口价格作为倾销进口价格。其中,汇率根据中国人民银行公布的当年各月度平均汇率算数平均得出。
按上述方法调整后, 2014年、2015年、2016年和2017年1-6月一乙醇胺倾销进口价格分别为8519元/吨、6333元/吨、6092元/吨和7394元/吨。其中,2015年比2014年下降25.66%,2016年比2015年下降3.81%,2017年1-6月同比有所回升,但损害调查期内仍累计下降13.21%。同期,二乙醇胺倾销进口价格分别为9385元/吨、7025元/吨、6206元/吨和7601元/吨。其中,2015年比2014年下降25.15%,2016年比2015年下降11.66%,2017年1-6月同比有所回升,但损害调查期内仍累计下降19.01%。关于三乙醇胺,同期倾销进口价格分别为9108元/吨、6860元/吨、6306元/吨和7380元/吨。其中,2015年比2014年下降24.68%,2016年比2015年下降8.08%,2017年1-6月同比有所回升,但损害调查期内仍累计下降18.97%。
调查机关在对《国内生产者调查问卷》答卷汇总的基础上,以国内产业同类产品出厂价格的加权平均价格作为国内产业同类产品价格。
2014年、2015年、2016年和2017年1-6月,国内产业同类产品中一乙醇胺价格分别为9234元/吨、7403元/吨、7199元/吨和8755元/吨。其中,2015年比2014年下降19.83%,2016年比2015年下降2.75%,2017年1-6月同比有所回升,但损害调查期内仍累计下降5.19%。同期,二乙醇胺价格分别为9662元/吨、7229元/吨、7352元/吨和8660元/吨。其中,2015年比2014年下降25.18%,2016年比2015年上涨1.70%。2017年1-6月同比有所上涨,但损害调查期内仍累计下降10.37%。关于三乙醇胺,同期国内产业同类产品价格分别为9432元/吨、7255元/吨、7323元/吨和8444元/吨。其中,2015年比2014年下降23.08%,2016年比2015年上涨0.94%,2017年1-6月同比有所上涨,但损害调查期内仍累计下降10.47%。
上述数据显示,损害调查期内,倾销进口产品价格与国内产业同类产品价格变化趋势基本相同,即2014年至2016年总体呈现下降趋势,2017年1-6月价格虽有所回升,但损害调查期内总体仍为下降趋势,二者基本呈现联动态势。2016年,随着国内原材料价格开始回升,部分国内申请企业试图提高同类产品销售价格。从各申请企业全年加权平均销售价格看,二乙醇胺和三乙醇胺的销售价格同比出现小幅上涨,但这不能改变损害调查期内国内产业同类产品价格总体呈现下降趋势的事实。
2.倾销进口产品对国内产业同类产品价格影响。
初步调查显示,国内生产的乙醇胺与倾销进口产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同,属于同类产品,二者具有相似性和替代性。中国乙醇胺消费市场是一个竞争开放的市场,倾销进口产品与国内同类产品在中国市场中相互竞争,价格是影响产品销售的重要因素。
证据显示,倾销进口产品的生产商多数拥有丰富的乙醇胺生产和营销经验,有的甚至是全球领先的跨国制造商,具有规模化经营和品牌的优势,其产品进入中国市场达数十年,已建立了完善的销售和服务网络,与国内产业相比具有明显的竞争优势。现有证据表明,国内下游用户在选择乙醇胺供应商时,价格是其考虑的主要因素,而且,其在与国内产业进行议价时,进口产品价格水平是重要的参考因素。
如前所述,损害调查期内,倾销进口产品的进口数量大幅增长,增速远超同期中国国内表观消费量的增长,到2017年上半年,倾销进口产品在中国市场的占有率达到近三分之一,较2014年扩大了10余个百分点。现有证据表明,损害调查期内,为了扩大在中国的市场份额,倾销进口产品采取了低价销售策略,倾销进口产品的价格不仅低于同期国内同类产品价格,而且还总体呈现下降趋势,导致国内同类产品的价格被迫大幅降低。
数据显示,2014年、2015年、2016年和2017年1-6月,倾销进口产品的价格对国内产业同类产品的价格造成了削减。其中,一乙醇胺的价格削减幅度分别为715元/吨、1070元/吨、1107元/吨和1361元/吨,二乙醇胺的价格削减幅度分别为277元/吨、204元/吨、1146元/吨和1059元/吨,三乙醇胺的价格削减幅度分别为324元/吨、395元/吨、1018元/吨和1064元/吨。
此外,数据表明,损害调查期内,倾销进口产品的价格下降幅度大大高于国内产业同类产品的价格下降降幅。其中,2017年1-6月倾销进口产品中一乙醇胺的价格为7394元/吨,较2014年下降了1125元/吨,降幅13.21%;二乙醇胺的价格为7601元/吨,较2014年下降了1775元/吨,降幅19.01%;三乙醇胺的价格为7380元/吨,较2014年下降了1728元/吨,降幅18.97%。同期,国内产业同类产品中一乙醇胺的价格为8755元/吨,较2014年下降了479元/吨,降幅5.19%;二乙醇胺的价格为8660元/吨,较2014年下降了1002元/吨,降幅10.37%;三乙醇胺的价格为8444元/吨,较2014年下降了988元/吨,降幅10.47%。
综上,调查机关初步认定,损害调查期内,倾销进口产品对国内产业同类产品价格造成了大幅价格削减。
(四)损害调查期内国内产业状况。
根据《反倾销条例》第七条、第八条的规定,调查机关对国内产业的相关经济因素和指标进行了调查,证据显示:
1.需求量。
损害调查期内,国内乙醇胺需求量呈持续增长趋势。2014年至2017年1-6月,国内乙醇胺需求量分别为41.5万吨、42万吨、44万吨和23万吨。其中,2015年比2014年增长了1.20%,2016 年比2015年增长了4.76%,2017年1-6月同比增长15%。2014年至2016年累计增长6.02%。
2.产能。
损害调查期内,国内产业同类产品产能出现增长。2014年至2017年1-6月,国内产业同类产品产能分别为24.8万吨、26万吨、26万吨和13万吨。其中,2015年比2014年增长4.84%,此后一直保持稳定。
3.产量。
损害调查期内,国内产业同类产品产量呈下降趋势。2014年至2017年1-6月,国内产业同类产品产量分别为17.7万吨、17.5万吨、15.7万吨和 8.5吨。2015年比2014年减少1.38%,2016年比2015年减少了10.10%。2017年1-6月虽同比有所增加,但仍未恢复到2014年的水平。
4.国内销售量。
损害调查期内,国内产业同类产品国内销售量先增后降。2014年至2017年1-6月,国内产业同类产品国内销售量分别为16.8吨、17.6吨、17.5吨和7.9吨。其中,2015年比2014年增长4.50%,2016年比2015年减少0.34%。2017年1-6月同比减少2.59%。
5.市场份额。
损害调查期内,国内产业同类产品市场份额总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品市场份额分别为40.83%、42.19%、40.14%和34.79%。其中,2015年比2014年增长1.36个百分点,2016年比2015年下降2.05个百分点。2017年1-6月同比下降5.86个百分点,为损害调查期内最低水平。
6.销售价格。
损害调查期内,国内产业同类产品销售价格总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品销售价格分别为9442元/吨、7289元/吨、7292元/吨和8585元/吨。其中,2015年比2014年下降22.80%,2016年与2015年基本持平,2017年1-6月虽同比增长23.92%,但与2014年相比仍降低了9.08%。
7.销售收入。
损害调查期内,国内产业同类产品销售收入总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品销售收入分别为15.89亿元、12.82亿元、12.78亿元和6.74亿元。其中,2015年比2014年下降19.33%,2016年比2015年下降0.30%。2017年1-6月虽同比增长20.71%,但仍未恢复到2014年的水平。
8.税前利润。
损害调查期内,国内产业同类产品税前利润始终为负数,即始终处于亏损状态。2014年至2017年1-6月,国内产业同类产品税前利润分别为-3811万元、-10249万元、-9088万元和-2608万元。其中,2015年比2014年亏损增加168.95%,2016年比2015年亏损减少11.32%,2017年1-6月同比亏损减少42.44%,但仍处于巨额亏损状态。
9.投资收益率。
损害调查期内,国内产业同类产品投资收益率始终为负数。2014年至2017年1-6月,国内产业同类产品投资收益率分别为-2.51%、-6.90%、-6.96%、和-2.00%。2015年比2014年降低4.38个百分点,2016年比2015年降低0.06个百分点,为损害调查期内最低水平。2017年1-6月虽同比增长1.49个百分点,但仍然为负值。
10.开工率。
损害调查期内,国内产业同类产品开工率总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品开工率分别为71.52%、67.28%、60.49%和65.77%。2015年比2014年下降4.24个百分点,2016年比2015年下降6.79个百分点,2017年1-6月虽同比有所提高,但仍低于2014年水平。
11.就业人数。
损害调查期内,国内产业同类产品就业人数总体呈现下降趋势。2014年至2017年1-6月,国内产业同类产品就业人数分别为422人、426人、392人和389人。2015年比2014年增长1.08%,2016年比2015年减少8.09%,2017年1-6月同比减少0.43%。
12.劳动生产率。
损害调查期内,国内产业同类产品劳动生产率总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品劳动生产率分别为420.5吨/年/人、410.3吨/年/人、401.3吨/年/人和219.6吨/年/人。2015年比2014年下降2.43%,2016年比2015年下降2.19%,2017年1-6月同比增长16.03%。2014年至2016年累计降低4.56%。
13.人均工资。
损害调查期内,国内产业同类产品人均工资呈增长趋势。2014年至2017年1-6月,国内产业同类产品人均工资分别为60923元/年/人、65797元/年/人、66254元/年/人和34156元/年/人。2015年比2014年增长8.00%,2016年比2015年增长0.70%,2017年1-6月同比增长17.55%。
14.期末库存。
损害调查期内,国内产业同类产品期末库存总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品期末库存分别为13515吨、13106吨、4205吨和10068吨。其中,2015年比2014年下降3.03%,2016年比2015年下降67.91%, 2017年1-6月同比增长52.82%。
15.经营活动现金净流量。
损害调查期内,国内产业同类产品经营活动现金净流量总体呈增长趋势,但波动较大。2014年至2017年1-6月,国内产业同类产品经营活动现金净流量分别为-804万元、11326万元、-471万元和7273万元。
16.投融资能力。
损害调查期内,没有证据显示国内产业同类产品投融资能力受到被调查产品进口的不利影响。
调查机关对倾销进口产品的倾销幅度也进行了审查,证据显示倾销进口产品的倾销幅度为11.7%-97.3%,不属于微量倾销,足以对国内市场价格造成不利影响。
初步证据显示,损害调查期内,国内乙醇胺需求量持续增长,2014年至2016年累计增幅为6.02%,2017年1-6月同比增长15%。为满足不断增长的国内市场需求,国内产业同类产品的产能也总体呈增长趋势。损害调查期内,产能累计增长4.84%。然而,由于倾销进口产品以大幅低于国内产业同类产品的价格大量进入中国市场,且在损害调查期内仍不断降低进口价格水平,这对国内产业同类产品造成了巨大压力。在倾销进口产品的低价冲击下,国内产业同类产品被迫降价,即便如此,国内产业同类产品的销量仍总体呈下降趋势,2015年虽有所增加,但2016年和2017年1-6月均同比出现下降。国内产业同类产品的市场份额也总体呈下降趋势,2017年1-6月同比下降了5.68个百分点,与2014年相比,更是下降了6.04个百分点。受此影响,国内产业同类产品产量及产能利用率总体呈下降趋势,其中2016年产量较2014年下降11.33%,产能利用率下降11.03个百分点,这两项指标在2017年1-6月虽都有所好转,但仍低于2014年的水平。同期,国内产业同类产品的期末库存在2015年和2016年出现下降后,到2017年1-6月再次出现大幅增长,同比增幅超过50%。损害调查期内,国内产业同类产品的就业人数和劳动生产率总体呈下降趋势。人均工资出现增长。
损害调查期内,由于倾销进口产品的大量低价冲击,国内产业同类产品的销售价格总体呈下降趋势,这导致国内产业同类产品的销售收入不仅未能随着国内表观消费量的增长实现相应增长,反而总体呈现下降趋势,最终导致税前利润始终为负数,即国内产业同类产品连续数年存在巨额亏损。同时,投资收益率也始终为负值,国内产业难以收回投资。现金净流量也出现了较大波动。受持续巨额亏损的影响,国内产业面临巨大的经营压力。
应诉公司主张,调查期内国内产业同类产品的产能、产量、产能利用率、销量、市场份额、期末库存等指标增长态势良好,国内产业未受到实质损害或实质损害威胁;国内产业部分指标的变动与进口价格变动无关联性。此外,现金净流量指标数据异常。
申请人在评论意见中主张,2014年至2016年,虽然国内市场需求持续增长,但同期国内产业同类产品的产量、开工率、内销收入、劳动生产率却呈持续下降趋势,销量和就业人数仅在2015年出现增长,损害调查期内平均销售价格累计下降9.08%,国内产业始终处于巨额亏损状态,巨额投资无法收回。应诉公司割裂各指标之间的整体联系,所得出结论是错误的。
经审查,调查机关初步认为,第一,关于倾销进口产品对国内产业影响的审查应包括对影响产业状况的所有有关经济因素和指标的评估,这些因素中的一个或多个均未必能够给予决定性的指导。认定国内产业是否受到实质损害不能仅依据其部分经济指标,而应当综合考虑国内产业各项经济指标;第二,国内产业数据显示,虽然其销量、市场份额等指标在某个年份出现增长,但在整个损害调查期内总体仍呈下降趋势,而且,销售价格、销售收入、税前利润、投资收益率等指标也呈下降趋势;第三,根据调查机关实地核查结果,国内产业同类产品经营活动现金流数据真实反映了国内产业的经营情况,应诉公司关于该数据异常的主张缺乏事实根据和证据支持。因此,调查机关暂决定对应诉企业的前述主张不予支持。
综上,调查机关综合分析有关数据后初步认定,损害调查期内,国内乙醇胺产业受到了实质损害。
六、因果关系
根据《反倾销条例》第二十四条,调查机关审查了原产于美国、沙特阿拉伯、马来西亚和泰国的乙醇胺倾销进口与国内产业受到实质损害之间是否存在因果关系,同时审查了除倾销进口产品的影响之外,已知的可能对国内产业造成损害的其他因素。
(一)倾销进口产品造成了国内产业的实质损害。
现有证据显示,损害调查期内,倾销进口产品以大幅低于国内产业同类产品的价格进入中国市场,而且降价幅度呈逐渐加大趋势。到2017年1-6月,倾销进口产品对国内产业同类产品的价格削减幅度分别为一乙醇胺1361元/吨,二乙醇胺1059元/吨,三乙醇胺1064元/吨。与国内产业同类产品的销售价格相比,三种规格倾销进口产品的价格分别降低了15.55%、12.22%和12.60%。
受益于低价竞争的销售模式,倾销进口产品在中国市场的进口数量大量增加,2014年至2016年累计增长了35.34%,2017年1-6月更是同比增长70.94%。到2017年1-6月,倾销进口产品占中国国内市场的份额较2014年上升了11.61个百分点,达到整个中国市场的约三分之一。
如前所述,损害调查期内,中国乙醇胺市场是一个竞争开放的市场。倾销进口产品与国内产业同类产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同,二者可以互相替代,存在直接的竞争关系。倾销进口产品拥有品牌等优势,使其在与国内产业同类产品的竞争中居于有利地位。国内下游用户在决定是否购买国内产业同类产品时,倾销进口产品的价格是重要的考虑因素。
倾销进口产品的低价竞争,迫使国内产业同类产品被动降低销售价格,以保持一定的市场份额。但即便如此,到2017年1-6月,国内产业同类产品在中国市场的份额仍较2014年下降了6.04个百分点。损害调查期内,虽然在国内市场需求增长的拉动下,国内产业同类产品的产能有所增加,但产量、开工率、销量、就业人数、劳动生产率等指标均总体呈下降趋势,期末库存数量在调查期末也开始增加。特别是,由于国内产业同类产品被迫降价销售,其销售收入从2014年至2016年持续减少,累计降幅19.57%,同期税前利润始终为负,且亏损额总体呈扩大趋势,累计增加138.47%。2017年1-6月,销售价格虽同比有所回升,但仍处于亏损状态。国内产业难以收回投资,面临着巨大的经营压力,受到了实质损害。
综上,调查机关初步认定,倾销进口产品与国内产业受到的实质损害存在因果关系。
(二)其他已知因素分析。
调查机关对除倾销进口产品以外的,可能使国内产业受到实质损害的其他已知因素进行了审查。
1、其他国家和地区进口产品的影响。
TOC公司提交评论称,2014年至2016年,泰国被调查产品对华出口数量和出口价格与欧盟和伊朗对华出口数量和出口价格基本相同,但欧盟和伊朗并未被包括在本次调查范围内,公司对此表示不理解。
经初步审查,调查机关认为,第一,本案立案公告已明确指出,利害关系方对本次调查的被调查国家(地区)如需发表评论,可于立案公告发布之日起20天内提交书面意见。规定时间内,调查机关未收到TOC公司相关评论意见;第二,申请书未申请对原产于欧盟和伊朗的进口乙醇胺发起反倾销调查,调查机关也未决定对其主动发起反倾销调查;第三,即使损害调查期内原产于欧盟和伊朗的乙醇胺对华出口数量和出口价格与原产于泰国的被调查产品对华出口数量和出口价格基本相同或相似,也不能否定包括原产于泰国的被调查产品在内的倾销进口产品对国内产业造成的实质损害。
因此,调查机关在初裁中暂决定对TOC公司相关主张不予接受。
2、原材料因素的影响。
PCD公司在评论意见中主张,全球石油价格下跌和中国国内环氧乙烷供过于求是造成国内同类产品价格下降和国内产业受到实质损害的主要原因。
申请人在评论意见中主张,主要原材料价格的下降并不意味着国内产业同类产品会始终处于亏损状态,PCD公司将国内产业遭受损害归因于成本变化的主张不能成立。
经初步审查,调查机关认为,第一,原油价格变动可能导致乙醇胺市场价格的变化,但PCD公司在评论意见中并未说明全球石油价格下降幅度与中国国内市场乙醇胺价格变化幅度之间的关系;第二,PCD公司主张中国国内环氧乙烷产能过剩导致其价格出现下降,但未能解释说明环氧乙烷供求关系的变化如何对其价格造成影响并提供相应证明文件。事实上,2014年至2016年国内环氧乙烷供求关系并未发生重大变化,但同期环氧乙烷的市场价格却出现明显变动;第三,国内环氧乙烷市场价格下降,理应导致国内产业同类产品的生产成本出现降低和盈利能力的提升,但数据显示,损害调查期内国内产业同类产品始终亏损;第四,即使国内环氧乙烷市场价格下降可能导致国内产业同类产品的价格出现降低,但前述分析表明,倾销进口产品以低于国内产业同类产品的价格抢占中国市场,是导致国内产业同类产品价格被迫下降,进而导致国内产业受到实质损害的主要原因。
因此,调查机关初裁认定,原材料价格下降不能否定倾销进口产品与国内产业受到实质损害之间的因果关系。
3、国内产业自身经营问题。
PCD公司在评论意见中称,国内产业存在产业布局不合理、产能严重过剩、产业链有待转型升级、生产成本居高不下、生产规模小等问题,这些问题对其经营带来影响。
申请人在评论意见中指出,参照WTO专家组相关报告,调查机关不需要对国内产业本身固有的因素进行非归因的考察分析。即便国内产业存在某些自身的问题,损害调查期内,国内产业也通过提升质量、加强服务等途径降低了产品成本,而生产经营状况却并没有得到改善。相关应诉方评论与事实不符,不能成立。
经初步审查,调查机关认为,第一,PCD公司基于国内产业主要集中在中国华东地区就认为产业布局不合理,该主张缺乏证据支持和事实基础,其并未考虑乙醇胺下游产业的分布等相关因素;第二,现有证据表明,中国乙醇胺行业并未出现严重的产能过剩,导致国内产业开工率较低原因之一就是倾销进口产品的大量低价涌入;第三;即使国内产业存在生产规模小和竞争力弱等问题,也不能否定倾销进口产品是造成国内产业受到实质损害的一个原因。
因此,调查机关在初裁中对应诉公司的上述主张暂不予接受。
此外,经初步审查,没有证据表明外国与国内生产者的限制贸易的做法及它们之间的竞争、消费模式的变化、技术发展、国内产业同类产品出口状况、申请人生产技术以及不可抗力等因素,与国内产业受到的实质损害之间存在因果关系。
(三)有关利害关系方其他评论意见。
PCD公司在评论意见中称,国内产业供给数量无法满足下游产业需求,国内产业同类产品的质量与进口被调查产品存在差距,对被调查产品征收反倾销税将严重损害下游产业,影响中国环保政策的实行,并导致行政资源的浪费。TOC公司也评论称,部分中国生产商的产品存在质量问题,对被调查产品征收反倾销税将增加下游产品的压力,并且与中国政府的外贸政策不符。
申请人在评论意见中指出,公共利益不仅包括上、下游利益,还至少应包括对受损企业合法利益的保护、国家经济安全、竞争环境、市场秩序等方面的内容。反倾销措施有助于恢复被扭曲的国内市场秩序,是公共利益的最大体现。反倾销调查不会影响下游产业的正常经营,且有利于下游产业的健康发展。
经初步审查,调查机关认为,第一,证据显示,损害调查期末,中国国内乙醇胺产能已完全能够满足下游需要,国内产业之所以开工不足与倾销进口产品的低价竞争有关;第二,TOC公司称中国个别企业生产的乙醇胺产品质量较低,但未提供相应证明文件。本案调查结果显示,国内产业同类产品的质量符合国家有关标准,能够满足下游用户的要求。即使国内个别乙醇胺生产企业的产品质量较倾销进口产品存在差距,也不影响国内产业同类产品与倾销进口产品之间的相似性和可替代性;第三,采取反倾销措施可能会对部分下游企业产生一定影响,但应诉公司关于采取反倾销措施将严重损害下游产业利益,影响环保等政策实施的主张缺乏证据支持。因此,调查机关在初裁中暂决定对应诉公司上述评论意见不予接受。
调查机关经审查认为,根据调查结果采取反倾销措施,将有助于维护公平贸易环境,稳定国内市场秩序,推动倾销进口价格合理回归,更好地满足下游需求。
七、初步调查结论
根据上述调查结果,调查机关初步裁定,原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺存在倾销,国内乙醇胺产业受到了实质损害,且倾销与实质损害之间存在因果关系。
附表
乙醇胺反倾销案数据表
项 目 |
2014年 |
2015年 |
2016年 |
2016年1-6月 |
2017年1-6月 |
全国总产量(吨) |
306000 |
305000 |
300000 |
140000 |
145000 |
变化率 |
|
-0.33% |
-1.64% |
- |
3.57% |
全国总进口量(吨) |
116627 |
123114 |
124757 |
60944 |
94840 |
变化率 |
|
3.13% |
-2.33% |
- |
7.17% |
被调查产品进口数量(吨) |
92180 |
92750 |
124757 |
45498 |
77776 |
变化率 |
|
0.62% |
34.51% |
- |
70.94% |
被调查产品进口价格(元/吨) |
8994 |
6686 |
6112 |
5824 |
7390 |
变化率 |
|
-25.66% |
-8.59% |
- |
26.89% |
国内需求量(吨) |
415000 |
420000 |
440000 |
200000 |
230000 |
变化率 |
|
1.20% |
4.76% |
- |
15.00% |
产能(吨) |
248000 |
260000 |
260000 |
130000 |
130000 |
变化率 |
|
4.84% |
0.00% |
- |
0.00% |
产量(吨) |
177377 |
174938 |
157273 |
74003 |
85498 |
变化率 |
|
-1.38% |
-10.10% |
- |
15.53% |
开工率 |
71.52% |
67.28% |
60.49% |
56.93% |
65.77% |
变化率(百分点) |
|
-4.24 |
-6.79 |
- |
8.84 |
国内销售量(吨) |
168254 |
175826 |
175230 |
80654 |
78566 |
变化率 |
|
4.50% |
-0.34% |
- |
-2.59% |
国内市场份额 |
40.83% |
42.19% |
40.14% |
40.65% |
34.79% |
变化率(百分点) |
|
1.36 |
-2.05 |
|
-5.86 |
国内销售收入(万元) |
158874 |
128168 |
127785 |
55877 |
67447 |
变化率 |
|
-19.33% |
-0.30% |
- |
20.71% |
国内销售价格(元/吨) |
9442 |
7289 |
7292 |
6928 |
8585 |
变化率 |
|
-22.80% |
0.04% |
- |
23.92% |
税前利润(万元) |
-3811 |
-10249 |
-9088 |
-4531 |
-2608 |
变化率 |
|
-168.95% |
11.32% |
- |
42.44% |
投资收益率 |
-2.51% |
-6.90% |
-6.96% |
-3.50% |
-2.00% |
变化率(百分点) |
|
-4.38 |
-0.06 |
- |
1.49 |
现金流量净额(万元) |
-804 |
11326 |
-471 |
10211 |
7273 |
变化率 |
|
|
|
|
-28.77% |
期末库存(吨) |
13515 |
13106 |
4205 |
6588 |
10068 |
变化率 |
|
-3.03% |
-67.91% |
- |
52.82% |
就业人数(人) |
422 |
426 |
392 |
391 |
389 |
变化率 |
|
1.08% |
-8.09% |
- |
-0.43% |
人均工资(元/年/人) |
60923 |
65797 |
66254 |
29056 |
34156 |
变化率 |
|
8.00% |
0.70% |
- |
17.55% |
劳动生产率(吨/年/人) |
420.51 |
410.30 |
401.32 |
189.30 |
219.64 |
变化率 |
|
-2.43% |
-2.19% |
- |
16.03% |
1
附件内容预览
附件
中华人民共和国商务部对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺
反倾销调查的初步裁定
根据《中华人民共和国反倾销条例》(以下称《反倾销
条例》)的规定,2017年10月30日,商务部(以下称调查机关)发布公告,决定对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺(即被调查产品)进行反倾销调查。
调查机关对被调查产品是否存在倾销和倾销幅度、被调查产品是否对国内乙醇胺产业造成损害及损害程度以及倾销与损害之间的因果关系进行了调查。根据调查结果和《反倾销条例》的规定,调查机关作出初步裁定如下:
一、调查程序
(一)立案及通知。
1.立案。
2017年9月28日,嘉兴金燕化工有限公司、湖北仙粼化工有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、乐天化学(嘉兴)有限公司和茂名实华东成化工有限公司(以下称申请人)代表国内乙醇胺产业,正式向调查机关提起对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺进行反倾销调查的立案申请。
调查机关审查了申请材料后,认为本案申请符合《反倾销条例》第十一条、第十三条和第十七条有关国内产业提出反倾销调查申请的规定。同时,申请书中包含了《反倾销条例》第十四条和第十五条规定的反倾销立案所要求的内容及有关的证据。
根据上述审查结果及《反倾销条例》第十六条的规定,调查机关于 2017年10月30日发布立案公告,决定对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺进行反倾销调查。倾销调查期为2016年7月1日至2017年6月30日(以下称倾销调查期),产业损害调查期为2014年1月1日至2017年6月30日(以下称损害调查期)。
2. 立案通知。
在决定立案调查前,根据《反倾销条例》第十六条规定,调查机关就收到国内乙醇胺产业反倾销调查申请书一事通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆以及泰国驻华使馆。
2017年10月30日,调查机关发布立案公告,并向美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆以及泰国驻华使馆提供了立案公告和申请书的公开文本。同日,调查机关将立案情况通知了本案申请人及申请书中列明的美国、沙特阿拉伯、马来西亚和泰国企业。
3.公开信息。
在立案公告中,调查机关告知利害关系方,可以通过商务部贸易救济公开信息查阅室查阅本次反倾销调查相关信息的公开版本及保密版本的非保密概要。
立案当天,调查机关通过商务部贸易救济公开信息查阅室公开了本案申请人提交的申请书的公开版本及保密版本的非保密概要,并将电子版登载在商务部网站上。
(二)初裁前调查。
1. 登记参加调查。
在规定时间内,美国陶氏化学公司、美国INEOS Oxide LLC公司、美国亨斯迈石化有限公司、沙特基础工业公司、马来西亚国油石化衍生公司、泰国TOC 乙二醇有限公司、中国国内进口商宁波市联凯化学有限公司、福州特威化工有限公司、江苏优士化学有限公司,国内申请人嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、茂名实华东成化工有限公司向调查机关登记参加调查。
2017年11月20日,沙特萨达拉化学公司致函调查机关,称该公司在本案倾销调查期和损害调查期内均未向中国出口乙醇胺,无法参加本案调查。
2.发放和回收调查问卷。
2017年11月21日,调查机关向各利害关系方发放了《反倾销国内生产者调查问卷》、《反倾销国内进口商调查问卷》、《反倾销国外出口商或生产商调查问卷》,要求在规定时间内提交准确、完整的答卷。调查机关将发放问卷的通知和问卷电子版登载在商务部网站上,任何利害关系方可在商务部网站上查阅并下载本案调查问卷。当日,调查机关还向美国、沙特阿拉伯、马来西亚和泰国生产商以及国内申请人单独发放了问卷通知,并告知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。
2017年12月28日,美国亨斯迈石化有限公司向调查机关提交《美国亨斯迈关于乙醇胺反倾销调查问卷答卷和损害调查的函》,表示该公司暂不提交国外生产商调查问卷答卷。
在法定期限内,宁波市联凯化学有限公司、福州特威化工有限公司、嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、茂名实华东成化工有限公司向调查机关提交了答卷。美国陶氏化学公司、英力士美国公司、沙特基础工业公司、马来西亚国油石化衍生公司(以下简称PCD公司)、泰国TOC乙二醇有限公司(以下简称TOC公司)则在法定期限内向调查机关递交延期答卷申请并陈述了相关理由。经审查,调查机关同意给予延期。至答卷递交截止日,上述公司向调查机关递交了答卷。
3.听取利害关系方意见。
(1)听证会。
2018年3月7日,TOC公司提出召开初裁前产业损害和公共利益听证会的申请。
2018年3月23日,美国亨斯迈石化有限公司提出召开初裁前产业损害、因果关系和公共利益听证会的申请。
2018年3月29日,申请人提交《乙醇胺反倾销案申请人对相关利害关系方提请召开听证会的评论意见》,建议各利害关系方就本案产业损害等相关法律问题和事实问题进行充分以及实质性的书面评论并提交相关证据材料之后再召开听证会。
经审查,调查机关向TOC公司和美国亨斯迈石化有限公司回复了《关于乙醇胺反倾销案有关听证会事宜的函》。
(2)接收利害关系方评论意见。
2018年3月30日,宁波市联凯化学有限公司、福州特威化工有限公司提交了《关于进口乙醇胺反倾销调查的意见和请求》。
2018年4月9日,TOC公司提交了《关于确认乙醇胺反倾销调查产品范围的请求》。
2018年4月13日,PCD公司提交了《进口乙醇胺反倾销调查案无损害抗辩》。
2018年5月21日,TOC公司提交了《乙醇胺反倾销无损害抗辩意见书》。
2018年6月4日,申请人提交了《乙醇胺反倾销案申请人对相关数据和信息进行补充的说明》以及《乙醇胺反倾销案申请人对相关利害关系方评论意见的评论意见》。
2018年6月7日,申请人提交了《关于美国、泰国、马来西亚市场环氧乙烷价格情况的说明》。
4. 初裁前实地核查。
根据《反倾销条例》第二十条的规定,调查机关于2018年4月对嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、茂名实华东成化工有限公司进行了初裁前实地核查。调查机关考察了被核查企业的生产现场,核对了企业提交材料中的相关信息。2018年4月27日,被核查企业向调查机关提交了补充修改材料和相关证据。
5. 公开信息。
根据《反倾销条例》第二十三条的规定,调查机关已将调查过程中收到和制作的本案所有公开材料及时送交商务部贸易救济公开信息查阅室。各利害关系方可以查找、阅览、摘抄、复印有关公开信息。
二、被调查产品
(一)立案公告关于被调查产品的描述。
调查范围:原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺。
被调查产品名称:乙醇胺(包括:一乙醇胺、二乙醇胺、三乙醇胺),英文名称为Ethanolamines,简称EA。
一乙醇胺,又称:单乙醇胺、2-氨基乙醇、2-羟基乙胺
英文名称:Monoethanolamine, 2-Aminoethanol, 2-Aminoethyl alcoho (简称:MEA)
化学分子式:H2NCH2CH2OH
结构式:
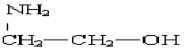
二乙醇胺,又称: 2,2'-二羟基二乙胺、2,2'-亚氨基二乙醇
英文名称:Diethanolamine,2, 2'-Dihydroxydiethylamine, 2,2'-Iminodiethanol (简称:DEA)
化学分子式:HN(CH2CH2OH)2
结构式:
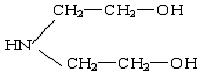
三乙醇胺,又称:三(2-羟乙基)胺、三羟基三乙胺
英文名称:Triethanolamine, Tris(2-Hydroxyethyl) amine, Trihydroxytriethylamine(简称:TEA)
化学分子式:(HOC2H4)3N
结构式:
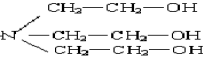
物理化学特性:乙醇胺是一乙醇胺、二乙醇胺和三乙醇胺的总称,通常由环氧乙烷和液氨反应制得,是一种同时具有胺和醇的部分共同化学特征的醇胺类有机化合物。乙醇胺外观通常为无色至淡黄色透明液体,在溶点以下为无色至淡黄色固体,略带胺味,具有吸湿性,可溶于水、乙醇等,微溶于苯、乙醚等。
主要用途:乙醇胺主要用于生产表面活性剂、农药及医药中间体、日用化工品及个人卫生用品。乙醇胺也作为原材料用以制作乳化剂、荧光增白剂VBL、炼油(酸性)气体处理剂、水泥助磨剂、切削液、减水剂、工业防冻液、石油添加剂、皮革软化剂、润滑油抗腐蚀剂、防积炭添加剂等,广泛应用于工业清洗、气体净化、农药及医药、日用化工、纺织印染、建筑建材、金属加工等行业。
该产品归在《中华人民共和国进出口税则》:29221100、29221200和29221310项下。本次调查的产品范围不包括上述税则号项下除一乙醇胺(单乙醇胺)、二乙醇胺和三乙醇胺产品之外的其他产品。
(二)被调查产品范围排除和确认。
1. 被调查产品范围排除。
本案进口商宁波联凯化学有限公司、福州特威化学有限公司提交评论主张,国内绝大部分乙醇胺生产企业不具备生产99%浓度三乙醇胺能力,国内产品不能完全替代进口产品,因此请求将99%浓度三乙醇胺从被调查产品范围中排除。
申请人在评论意见中称,国内大部分乙醇胺生产商能够生产99%浓度三乙醇胺,且产品受到下游用户广泛认可。进口商有关产品排除请求缺少法律依据,与事实不符;而且,99%浓度三乙醇胺与85%浓度三乙醇胺实际是一种物质。申请人同时提供了客户满意度调查表、第三方检测机构出具的检测报告等证明文件。
经初步审查,调查机关认为,第一,宁波联凯化学有限公司和福州特威化学有限公司的前述主张无证据支持,申请人则就其主张提供了证明文件;第二,根据调查机关实地核查结果,本案大部分申请人能够生产99%浓度三乙醇胺,并且在本案调查期内实际生产了该产品;第三,现有证据表明,国产99%浓度三乙醇胺符合国家有关标准,能够满足下游用户需要;第四,99%浓度三乙醇胺属于三乙醇胺产品,符合本案被调查产品描述。因此,调查机关暂决定对上述产品范围排除申请不予接受。
2. 被调查产品范围确认。
TOC公司提交申请称,该公司在生产乙醇胺过程中同时产出副产品Amine N-1(以下称重胺),重胺与三乙醇胺被归在相同的税则号下。公司主张,重胺与乙醇胺在生产工艺、化学分子式、物理特性及用途等方面存在差异,并据此请求调查机关确认重胺不属于本案被调查产品。
申请人在评论意见中主张,重胺与乙醇胺的生产工艺相同,分子结构式相同,用途方面与三乙醇胺存在重合,颜色差异系由于所含杂质含量不同导致。因此,申请人认为重胺为三乙醇胺产品,属于本案被调查产品。
经初步审查,调查机关发现,第一,TOC公司申请排除的重胺与乙醇胺产品系使用相同的原材料和机器设备,经由同一道生产工艺制成;第二,TOC公司提交的材料显示,重胺是主要由三乙醇胺和乙醇胺蒸馏残余物组成的混合物,但重胺与三乙醇胺具有相同的化学结构式;第三,TOC公司主张重胺主要用于制造水泥添加剂和水泥助磨剂的化学中间体,但现有证据表明三乙醇胺也可用于上述领域;第四,除杂质含量不同导致颜色存在差异外,TOC公司未能解释并证明二者在其他物理特性方面存在明显差异。因此,调查机关认为,重胺与乙醇胺具有相同的生产工艺和化学特性,物理特性相似,用途与三乙醇胺存在重合,符合本案被调查产品描述,属于被调查产品。鉴此,调查机关对TOC公司相关主张不予接受。
(三)被调查产品描述的调整。
经查,《中华人民共和国进出口税则》29221100税则号下除涵盖单乙醇胺外,还涵盖单乙醇胺盐;29221200税则号下除涵盖二乙醇胺外,还涵盖二乙醇胺盐。此外,自2017年起,三乙醇胺的税则号由29221310调整为29221500。因此,为进一步明确被调查产品范围,调查机关决定将被调查产品描述中的最后一段调整为该产品归在《中华人民共和国进出口税则》:29221100、29221200和29221310项下(2017年起29221310调整为29221500)。本次调查的产品范围不包括29221100项下的单乙醇胺盐和29221200项下的二乙醇胺盐。
三、倾销和倾销幅度
(一)正常价值、出口价格、调整项目的认定。
美国的公司
陶氏化学公司
(The Dow Chemical Company)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在美国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。倾销调查期内,该公司国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该公司销售给美国国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产并通过内部转让定价机制进行结转。调查机关经审查发现,第一,公司答卷未提交自产环氧乙烷的收发明细表和公司日常保存的被调查产品及同类产品的成本计算单;第二,公司未按问卷要求完整填写环氧乙烷生产成本明细表,且表中数据无法勾稽;第三,公司答卷填报的自产环氧乙烷内部结转价格与申请人提供的美国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的美国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,公司主张同时采用直接计入和按销售收入、销售数量分摊的方法确定被调查产品及同类产品的具体费用数据。调查机关经审查发现,公司答卷未按要求详细说明各费用明细项目的计算过程,未解释所主张分摊方法的理由并提供证明文件。因此,调查机关认为,公司答卷所填报数据无法合理反映其被调查产品及同类产品的具体费用情况。在初裁中,调查机关暂决定采用按销售收入比例分摊的方法确定被调查产品及同类产品的具体费用数据。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在美国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司通过两种渠道向中国出口被调查产品,一是通过位于美国境外的一家关联贸易商出口至中国非关联客户;二是先后通过位于美国境外的两家关联贸易商出口至中国非关联客户。
根据《反倾销条例》第五条的规定,调查机关暂决定以关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受发票中的折扣、提前付款折扣、其他折扣、回扣、内陆运费(工厂-分销仓库)、售前仓储费、内陆运费(工厂/仓库-客户)、信用费用等调整主张。
关于其他需要调整的项目,经初步审查,公司答卷未说明该项目下填报的具体费用名称,未解释公司在日常经营活动中进行相应价格调整的原因和调整金额的计算依据,且无法将该调整项目对应到具体的国内销售交易。因此,调查机关决定在初裁中暂不接受公司上述主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受其他折扣、内陆运费(工厂到分销仓库)、售前仓储费、国际运输费、信用费用、进口关税、进口消费税、清关费、装卸费、报关代理费、驳船费、出口消费税等调整主张。
公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
英力士美国公司
(INEOS Americas LLC)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在美国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。
倾销调查期内,该公司国内同类产品直接销售给关联客户和非关联客户。经审查,该公司部分型号同类产品有国内关联销售,且其中某个型号的关联销售价格与非关联销售价格存在显著差异。因此,调查机关决定在初裁中暂依据该型号排除关联交易后的国内销售作为确定其正常价值的基础。关于其他型号同类产品,公司向国内关联客户的销售价格与向非关联客户的销售价格之间无显著差异,可以反映正常贸易过程,调查机关决定在初裁中暂依据这些型号同类产品的国内销售作为确定其正常价值的基础。
调查机关初步审查了该公司报告的生产成本和销售、管理及财务费用等数据。
关于生产成本,公司答卷显示,其生产被调查产品和同类产品所需的主要原材料环氧乙烷全部为关联采购。调查机关经审查发现,第一,公司答卷未提交环氧乙烷的收发明细表和公司日常保存的被调查产品及同类产品的成本计算单;第二,公司答卷填报的环氧乙烷关联采购价格与申请人提供的美国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的美国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,调查机关经审查发现,公司答卷未按问卷要求解释说明各明细项目的具体分摊方法,未解释其分摊标准的来源和依据,也未提供所主张分摊方法的证明文件。因此,调查机关认为,公司答卷所填报数据无法合理反映其被调查产品及同类产品的具体费用情况。初裁中,调查机关暂决定采用按销售收入比例分摊的方法确定被调查产品及同类产品的具体费用数据。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在美国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,该公司全部通过其位于美国境外的关联贸易商向中国非关联客户出口销售被调查产品。
根据《反倾销条例》第五条的规定,调查机关暂决定以该关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运输(工厂至分销仓库)、售前仓储费用、出厂装卸费、包装费用、信用费用等调整项目。
关于提前付款折扣、回扣、内陆运输(工厂/仓库-客户)、TRDC退费等四项调整项目,公司答卷未提交任何证明文件,调查机关无法获知相关费用的真实性,因此,调查机关决定在初裁中暂不接受相关主张。
关于普拉奎迈恩装货费用、船舶装货费用、普拉奎迈恩火车吞吐费用、系统卡车费用、 火车租赁和维护分摊等五项调整项目,调查机关经初步审查发现,公司答卷未按问卷要求详细描述国内销售的物流过程,未解释说明相关费用的发生环节和费用归集与分摊的过程,且未提供相关的原始凭证等证明材料,这导致调查机关无法确定相关费用的真实性和答卷所填报分摊方法的合理性。因此,调查机关决定在初裁中暂不接受相关主张。
关于其他需要调整的项目,经初步审查,公司答卷正文表述与表格内容相互矛盾,表格数据未保留计算公式,答卷也未提交相应证明文件。因此,调查机关决定在初裁中暂不接受相关主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受包装费用、集装箱装运滞留费、回扣、国际运费、信用费用等调整项目。
关于普拉奎迈恩装货费用、船舶装货费用、系统卡车费用等三项调整项目,调查机关经初步审查发现,公司答卷未按问卷要求详细描述出口销售货物在美国国内的物流过程,未解释说明相关费用的发生环节和费用归集与分摊的过程,且未提供相关的原始凭证等证明材料,这导致调查机关无法确定相关费用的真实性和答卷所填报分摊方法的合理性。因此,调查机关决定在初裁中暂不接受相关主张。
关于其他需要调整的项目,经初步审查,公司答卷未能解释说明所填报的具体费用内容,也未提交相应证明文件证明相关费用影响了出口价格和正常价值的公平比较。因此,调查机关决定在初裁中暂不接受相关主张。
此外,公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF价格)。
经审查,现有证据表明该公司所报告的到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
亨斯迈石化有限公司
(Huntsman Petrochemical LLC)
立案后,该公司登记参加调查。2017年11月21日,调查机关向该公司发放了本案《反倾销国外出口商或生产商调查问卷》,要求其在规定时间内提交准确、完整的答卷,并提醒了不配合调查的后果。
2017年12月28日,该公司向调查机关提交《美国亨斯迈关于乙醇胺反倾销调查问卷答卷和损害调查的函》,明确表示其暂不提交国外生产商调查问卷答卷。
由于该公司没有提供必要信息配合调查,调查机关决定根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为英力士美国公司的信息可以较为准确、合理地反映亨斯迈石化有限公司对中国出口被调查产品的情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据英力士美国公司的信息确定亨斯迈石化有限公司的倾销幅度。
其他美国公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为英力士美国公司的信息可以较为准确、合理地反映美国对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据英力士美国公司的信息确定其他美国公司的倾销幅度。
沙特阿拉伯的公司
沙特基础工业公司
(Saudi Basic Industries Corporation)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在沙特国内销售的情况。经审查,倾销调查期内,除某一型号外,该公司其余型号同类产品国内销售数量占同期相同型号被调查产品向中国出口销售数量的比例均超过5%。符合作为确定正常价值基础的数量要求。对未超过5%比例的该型号,调查机关在初裁中暂决定以生产成本加合理费用和利润的方法,确定其正常价值。
倾销调查期内,该公司国内同类产品直接销售给关联客户和非关联客户。经审查,该公司两个型号同类产品有国内关联销售,且关联销售价格与非关联销售价格存在显著差异。因此,调查机关决定在初裁中暂依据排除关联交易后的上述型号国内销售作为确定其正常价值的基础。
调查机关初步审查了该公司报告的生产成本和销售、管理及财务费用等数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产。根据现有证据,公司答卷报告的原材料价格与沙特国内市场价格没有显著差异。经审查,调查机关认为,公司答卷报告的内容能够合理反映被调查产品及同类产品的生产和销售成本,决定在初裁中暂予以接受。关于公司答卷报告的销售、管理和财务费用,调查机关认为能够合理反映该公司被调查产品和同类产品的生产销售情况,决定暂予以接受。
调查机关据此对公司有关型号同类产品在沙特国内是否低于成本销售进行了测试。经审查,倾销调查期内,公司两个型号同类产品在国内低于成本销售的数量占其国内全部销售数量的比例超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定分别以这两个型号排除低于成本销售的国内销售作为确定其正常价值的基础。同时,公司某一型号同类产品国内销售价格全部低于成本,根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以生产成本加合理费用和利润的方法,确定该型号正常价值。在对两个型号同类产品结构正常价值时,调查机关暂根据公司答卷数据确定其合理的费用和利润。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司全部通过其位于沙特阿拉伯境外的关联贸易商向中国非关联客户出口销售被调查产品。
根据《反倾销条例》第五条的规定,调查机关在初裁中暂决定以该关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运费(工厂/仓库-客户)、出厂装卸费等相关费用、信用费用、其他需要调整的项目。
关于调整项目31-2内陆运费(工厂/仓库-客户)-其他费用,该公司实际主张的是售前仓储费用中的罐清洗费和清洁证书费用。经审查,公司在答卷正文中关于该费用的描述与表格中实际填报的信息不符。初裁中,调查机关暂依据公司答卷正文与相关证明材料对表格中填报的数据进行了相应调整。
关于包装费用,公司答卷未提供费率的具体构成及计算过程,也未提供相应证明文件,这导致调查机关无法确定相关费用的真实性和准确性,因此在初裁中暂不接受相关主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受售前仓储费用、内陆运输(工厂/仓库到出口港)、出厂装卸费等相关费用、国际运输费用、国际运输保险费用(战争险)、港口装卸费等相关费用、信用费用、佣金、出口检验费、报关代理费、其他需要调整的项目。
关于包装费用,公司答卷未提供费率的具体构成及计算过程,也未提供相应证明文件,这导致调查机关无法确定相关费用的真实性和准确性,因此在初裁中暂不接受相关主张。
经初步审查,公司答卷未主张对于交易术语为CIF的出口销售的国际运输保险费。调查机关在初裁中对此进行了补充调整。
此外,公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF价格)。
经审查,该公司答卷报告的到岸价格为CIF价格或者CFR价格。初裁中,调查机关在公司答卷基础上补充追加了相关国际保险费,在此基础上确定了相应的到岸价格数据。
其他沙特阿拉伯公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为沙特基础工业公司的有关信息可以较为准确、合理地反映沙特阿拉伯对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据沙特基础工业公司的有关信息确定其他沙特阿拉伯公司的倾销幅度。
马来西亚的公司
国油石化衍生公司
(PETRONAS CHEMICALS DERIVATIVES SDN BHD)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在马来西亚国内销售的情况。公司答卷显示,倾销调查期内,该公司国内同类产品全部通过位于马来西亚境内的某关联贸易商销售给国内非关联客户。经审查,调查机关发现,在公司同类产品国内销售过程中,该关联贸易商实际承担了联系客户、商业谈判、制定价格等职能,该关联贸易商与公司之间则按照其与国内非关联客户之间商定的相同的销售数量和销售价格进行结算。因此,调查机关在初裁中暂决定将该关联贸易商与公司作为整体进行考虑来确定公司同类产品的国内销售。
经审查,倾销调查期内,公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。如前所述,公司关联贸易商将国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该关联贸易商销售给马来西亚国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司向关联公司采购。调查机关经审查发现,第一,公司答卷未按要求填写原材料的收发明细情况、被调查产品和同类产品生产成本明细表以及公司日常保存的被调查产品及同类产品的成本计算单;第二,公司答卷填报的环氧乙烷关联采购价格与申请人提供的马来西亚国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的马来西亚国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,经审查,调查机关初步认定公司和关联贸易商答卷所报告内容能够合理反映该公司被调查产品和同类产品的相关情况,决定暂予以接受。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在马来西亚国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司通过两种渠道向中国出口被调查产品,一是通过位于马来西亚的关联贸易商出口至中国非关联客户;二是先后通过位于马来西亚的关联贸易商和位于中国的关联贸易商出口至中国非关联客户。
根据《反倾销条例》第五条的规定,调查机关暂决定以关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运费(工厂/仓库-客户)、包装费用、信用费用等调整项目。
此外,公司答卷主张对其向国内关联贸易商按一定比例支付的国内销售佣金进行调整。调查机关经审查认为,公司答卷未就该主张提供符合要求的证明文件,且未能证明其影响了正常价值和出口价格的公平合理比较,因此决定在初裁中对该调整主张暂不予接受。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受售前仓储费、内陆运费(工厂/分销仓库到出口港)、国际运输费、货运代理费、国际运输保险费、港口装卸费、包装费用、出口检验费等调整主张。
关于佣金,公司答卷主张对其向国内关联贸易商按一定比例支付的出口销售佣金进行调整。调查机关经审查认为,公司答卷未就该主张提供符合要求的证明文件,且未能证明其影响了正常价值和出口价格的公平合理比较,因此决定在初裁中对该调整主张暂不予接受。
公司答卷未报告中国关联贸易商间接费用等调整项目,为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用进行了补充调整,并根据本案某非关联中国贸易商答卷数据对利润进行了补充调整。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
其他马来西亚公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为申请人提供的信息可以较为准确、合理地反映马来西亚对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据申请人提供的信息确定其他马来西亚公司的倾销幅度。
泰国的公司
TOC乙二醇有限公司
(TOC GLYCOL COMPANY LIMITED)
- 正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。如本裁定二、被调查产品中相关认定,该公司生产的重胺属于被调查产品。经初步审查,调查机关暂将其作为公司被调查产品的一个单独型号。由于公司答卷未填报重胺的销售交易等必要信息,因此调查机关决定在初裁中暂根据公司其他型号的有关信息确定重胺型号的倾销幅度。
调查机关初步审查了该公司在泰国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。倾销调查期内,该公司国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该公司销售给泰国国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了该公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产。调查机关经审查发现,第一,公司以折扣价格从关联方采购生产环氧乙烷所需的主要原材料乙烯,答卷未提交证据证明该关联采购价格已合理反映市场价格;第二,公司未按问卷要求完整填写环氧乙烷生产成本明细表,且表中数据与存货收发明细表数据无法勾稽;第三,公司答卷填报的自产环氧乙烷结转价格与申请人提供的泰国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的泰国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。对于其他生产成本数据和销售、管理及财务费用数据,调查机关经初步审查决定在初裁中暂予以接受。
调查机关根据上述调整后的成本费用数据,对公司同类产品在泰国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%,且部分型号的国内销售全部低于成本。根据《反倾销条例》第四条的规定,对于全部低于成本销售的型号,调查机关暂决定以该型号产品的生产成本加合理费用、利润为基础确定正常价值;对于其他型号,调查机关暂决定以排除低于成本销售的国内销售作为确定正常价值的基础。
- 出口价格。
调查机关初步审查了该公司向中国出口被调查产品的情况。倾销调查期内,公司直接向中国非关联客户销售被调查产品。根据《反倾销条例》第五条的规定,在初裁中调查机关暂决定以该公司销售至中国非关联客户的价格作为确定出口价格的基础。
- 价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的调整项目,经初步审查,调查机关决定暂接受信用费用调整主张。
关于内陆运输费用(工厂/仓库-客户),经初步审查,公司答卷没有解释如何计算并填报相关依据,也未按问卷要求提供任何证明文件。因此,调查机关决定在初裁中暂不接受公司上述主张。
关于其他需要调整的项目,公司答卷主张根据中国和泰国增值税税率的不同,对正常价值进行相应调整。调查机关认为,增值税为价外税,并非公司定价时需考虑的因素,不同国家增值税税率存在差异,并不影响价格的可比性。而且,公司答卷也未能提供证据证明两国增值税率的差异影响到了价格的公平比较。因此,调查机关决定在初裁中暂不接受公司上述主张。
(2)出口价格部分。
就该公司主张的出口价格调整项目,经初步审查,调查机关决定暂接受国际运输费用、国际运输保险费、港口装卸费、信用费用等调整主张。
关于内陆运输费用(工厂/仓库-出口港),经初步审查,公司答卷没有解释如何计算并填报相关依据,也未按问卷要求提供任何证明文件。因此,调查机关决定在初裁中暂不接受公司上述主张。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
其他泰国公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为TOC乙二醇有限公司的信息可以较为准确、合理地反映泰国对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据TOC乙二醇有限公司的信息确定其他泰国公司的倾销幅度。
(二)价格比较。
根据《反倾销条例》第六条的规定,调查机关在考虑了影响价格的各种可比性因素的基础上,按照公平、合理的方式,将正常价值和出口价格调整至出厂水平进行比较。在计算倾销幅度时,调查机关将加权平均正常价值和加权平均出口价格进行了比较,得出倾销幅度。
(三)倾销幅度。
经计算,各公司初步裁定的倾销幅度分别为:
美国的公司:
1.陶氏化学公司 75.3%
(The Dow Chemical Company)
2.英力士美国公司 97.3%
(INEOS Americas LLC)
3.亨斯迈石化有限公司 97.3%
(Huntsman Petrochemical LLC)
4.其他美国公司(All Others) 97.3%
沙特阿拉伯的公司:
1.沙特基础工业公司 11.7%(Saudi Basic Industries Corporation)
2.其他沙特阿拉伯公司(All Others) 18.7%
马来西亚的公司:
1.国油石化衍生公司 18.3%(PETRONAS CHEMICALS DERIVATIVES SDN BHD)
2.其他马来西亚公司(All Others) 20.3%
泰国的公司:
1.TOC乙二醇有限公司 37.6%
(TOC GLYCOL COMPANY LIMITED)
2.其他泰国公司(All Others) 37.6%
四、国内同类产品、国内产业
(一)国内同类产品认定。
《反倾销条例》第十二条规定,同类产品是与倾销进口产品相同的产品,或与倾销进口产品特性最相似的产品。
调查机关对国内生产的乙醇胺与被调查产品的物化特性、原材料和生产工艺、产品用途、销售渠道、客户群体和消费者评价等因素进行了调查。
1.物化特性。
国内生产的乙醇胺与被调查产品均包括一乙醇胺、二乙醇胺和三乙醇胺。国内生产的各规格乙醇胺产品与相应规格的被调查产品具有相同的化学结构式,外观通常为无色至淡黄色透明液体,在溶点以下为无色至淡黄色固体,略带胺味,具有吸湿性,可溶于水、乙醇等,微溶于苯、乙醚等。调查机关初步认定,国内生产的乙醇胺与被调查产品的物化特性基本相同。
2.原材料和生产工艺。
国内生产的乙醇胺与被调查产品均是通过环氧乙烷和液氨反应,经过脱水、脱氨、精制提纯等过程生成乙醇胺产品。主要生产设备均包括反应器等装置。调查机关初步认定,国内生产的乙醇胺与被调查产品所使用的原材料和生产工艺基本相同。
3.产品用途。
国内生产的乙醇胺与被调查产品均主要用于生产表面活性剂、农药及医药中间体、日用化工品及个人卫生用品,同时也是乳化剂、荧光增白剂VBL、炼油(酸性)气体处理剂、水泥助磨剂、切削液、减水剂、工业防冻液、石油添加剂、皮革软化剂、润滑油抗腐蚀剂、防积炭添加剂等的重要原材料。调查机关初步认定,国内生产的乙醇胺与被调查产品的用途基本相同。
4.销售渠道、客户群体和消费者评价。
国内生产的乙醇胺主要通过直接销售及代理销售的方式在中国市场进行销售,被调查产品主要通过直接销售和贸易商转售的方式在中国市场进行销售。二者的国内客户群体基本相同,部分下游用户既购买或使用被调查产品,同时也购买或使用国内生产的乙醇胺产品,二者在国内市场上存在竞争。因此,调查机关初步认定,国内生产的乙醇胺与被调查产品销售渠道和客户群体基本相同。
综上,调查机关初步认定,国内生产的乙醇胺与被调查产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体方面基本相同,具有相似性和替代性,国内生产的乙醇胺与被调查产品属于同类产品。
(二)国内产业认定。
根据《反倾销条例》第十一条关于国内产业认定的规定,调查机关对本案国内产业进行了审查和认定。在本案中,申请人向调查机关提交了国内生产者调查问卷答卷。调查机关经调查核实,申请人2014年、2015年、2016年以及2017年1-6月的产量占国内同类产品总产量的比例均大于50%,占国内产业的主要部分,符合《反倾销条例》第十一条关于国内产业认定的规定。因此,调查机关初步认定,申请人及其支持企业可以代表国内产业,其数据可以作为损害和因果关系分析的基础。本裁决所依据的国内产业数据,除特别说明外,均来自上述国内生产者。
五、产业损害及损害程度
(一)累积评估。
根据《反倾销条例》第九条的规定,调查机关考虑了原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺对国内产业造成的影响进行累积评估的适当性。
1.倾销幅度不属于微量。
倾销调查期内,来自美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品均存在倾销,倾销幅度均在2%以上,不属于微量的倾销幅度。
2.进口数量不属于可忽略不计。
根据中国海关统计数据,损害调查期内,来自美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺数量占中国总进口数量的比例均超过3%,不属于可忽略不计的范围。
3.被调查产品之间的竞争条件。
调查显示,原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同;美国、沙特阿拉伯、马来西亚和泰国企业均通过直接销售、代理销售等方式在中国市场销售乙醇胺产品,占有相应的市场份额;各生产商或销售商均根据中国市场状况或条件,与客户协商确定销售价格,具有相同或类似的定价策略;被调查产品拥有相同的客户群体,下游企业可以自由采购和使用被调查产品。因此,调查机关初步认定,原产于美国、沙特阿拉伯、马来西亚和泰国的被调查产品之间存在直接竞争关系。
4.被调查产品与国内同类产品之间的竞争条件。
调查显示,被调查产品与国内生产的乙醇胺在物化特性、原材料、生产工艺、产品用途、销售渠道、客户群体等方面基本相同,属于同类产品。国内乙醇胺市场是一个竞争开放的市场,被调查产品与国内同类产品在国内市场相互竞争,价格是影响产品销售的重要因素。被调查产品与中国同类产品均主要通过直接销售、代理销售等方式在中国市场进行销售,并存在共同的客户群体。被调查产品和国内产业同类产品的销售没有明显的时间和地域偏好,被调查产品与国内产业同类产品存在直接的竞争关系。
TOC公司提交评论意见称,泰国产品的进口数量属于可忽略不计,中国海关统计的进口数量中因包含非被调查产品重胺而使得数据偏高,泰国企业与其他涉案国家企业的出口战略和模式以及价格策略不同,因此,调查机关不应将泰国产品与其他涉案国家产品进行累积评估。
申请人提交评论主张,TOC公司关于可忽略不计的解释是对《反倾销条例》有关规定的曲解;来自不同涉案国的进口被调查产品之间具有相似性和可比性,可以相互替代,存在直接竞争关系;这些进口被调查产品在中国市场均采取了低价倾销的策略,调查机关应当对其进行累积评估。
经初步审查,调查机关认为,第一,TOC公司将泰国产品进口数量与中国国内需求量以及其他涉案国家产品进口数量进行比较后认为泰国产品进口数量属于可忽略不计,这不符合《反倾销条例》第九条关于可忽略不计的规定。调查机关根据《反倾销条例》有关规定审查后发现,泰国被调查产品进口数量占中国总进口数量的比例超过3%,不属于可忽略不计;第二,如本裁定二、被调查产品中有关认定所述,TOC公司生产的重胺属于被调查产品,中国海关统计的乙醇胺进口数量不存在该公司所主张的偏高情况;第三,关于TOC公司主张的其与其他国家涉案出口商出口战略和定价策略的不同,调查机关经审查发现其有关主张前后矛盾,且未提供证明文件。调查机关认为,原产于泰国的进口被调查产品与原产于美国、沙特阿拉伯和马来西亚的进口被调查产品均销售给中国的最终用户和贸易商,且采取基本相同或类似的定价策略。不同的出口商在每笔交易中的销售数量和销售价格存在差异,并不影响其被调查产品之间存在直接竞争关系。因此,调查机关对TOC公司相关主张不予接受。
调查机关根据上述证据初步认定,原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品倾销幅度不属于微量,进口数量不属于可忽略不计,被调查产品之间以及被调查产品与国内同类产品之间存在直接的竞争关系。对原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品对国内产业造成的影响进行累积评估是适当的。
(二)倾销进口产品进口数量。
调查机关对倾销进口产品的绝对数量和相对于中国生产或消费的数量是否大幅增加进行了调查。
调查显示,根据中华人民共和国海关数据,2014年、2015年、2016年和2017年1-6月,倾销进口产品进口数量分别为92180吨、92750吨、124757吨和77776吨,呈持续上升趋势。其中,2015年比2014年上升0.62%;2016年较之2015年上升34.51%;2017年1-6月同比上升70.94%。2014年至2016年累计增长35.34%。
根据申请书数据,2014年、2015年、2016年和2017年1-6月,国内乙醇胺表观消费量分别为41.5万吨、42万吨、44万吨和23万吨。2015 年比2014 年增长1.20%,2016 年比2015 年增长4.76%,2017年1-6月同比增长15.00%。2014年至2016年累计增长6.02%。由此可见,损害调查期内,虽然国内乙醇胺表观消费量呈逐年增长趋势,但倾销进口产品进口数量的累计增幅远超过国内表观消费量的增幅。
损害调查期内,倾销进口产品进口数量占中国国内市场份额也总体呈上升趋势。2014年、2015年、2016年和2017年1-6月,倾销进口产品所占中国国内市场份额分别为22.21%、22.08%、28.35%和33.82%。除2015年比2014年降低0.13个百分点外,2016年比2015年增长6.27个百分点,2017年1-6月更是同比大幅增长11.07个百分点。损害调查期内,倾销进口产品进口数量占中国国内市场份额累计增长11.61个百分点。
应诉公司在评论意见中主张,进口被调查产品市场份额很小,不可能对国内同类产品的数量和价格产生压制或抑制的负面影响。
申请人在评论意见中指出,被调查产品进口量在损害调查期内持续大幅增长,所占中国市场份额总体大幅增长且处于较高水平,损害调查期内平均达26%。被调查产品进口数量和价格对国内产业造成明显的价格削减和压低,使得国内产业始终处于巨额亏损状态。
经初步审查,调查机关认为,第一,损害调查期内,倾销进口产品绝对数量持续增长,2014年到2016年累计增长35.34%,2017年1-6月同比增长70.94%,远高于同期中国国内乙醇胺表观消费量的增幅;第二,损害调查期内,倾销进口产品占中国国内市场份额总体呈上升趋势,到2017年1-6月为33.82%,倾销进口产品已占到中国国内约三分之一的市场份额,应诉公司关于倾销进口产品所占市场份额很小的主张缺乏事实基础和证据支持。因此,调查机关对应诉公司相关主张不予接受。
(三)倾销进口产品对国内产业同类产品价格的影响。
调查机关就倾销进口产品对国内产业同类产品价格的影响进行了调查。
1.倾销进口价格和国内产业同类产品价格。
进行价格比较时,为确保两者具有可比性,应在同一贸易水平上对倾销进口价格和国内产业同类产品价格进行比较。调查机关初步认定,倾销进口产品国内进口清关价格与国内产业同类产品出厂价格基本属于同一贸易水平,二者均不包含增值税、内陆运输费用、保险费用和次级销售渠道费用等。
调查机关对中国海关统计数据和应诉企业答卷数据进行初步审查后发现,中国海关统计数据能够更准确地反映损害调查期内被调查产品中一乙醇胺、二乙醇胺和三乙醇胺的进口价格。
调查机关在中国海关价格基础上,进一步考虑了损害调查期内汇率、关税、反倾销税(见商务部2010年第75号公告和2015年第46号公告)以及国内进口商的清关费用,对被调查产品进口价格进行了调整,并将调整后的被调查产品进口价格作为倾销进口价格。其中,汇率根据中国人民银行公布的当年各月度平均汇率算数平均得出。
按上述方法调整后, 2014年、2015年、2016年和2017年1-6月一乙醇胺倾销进口价格分别为8519元/吨、6333元/吨、6092元/吨和7394元/吨。其中,2015年比2014年下降25.66%,2016年比2015年下降3.81%,2017年1-6月同比有所回升,但损害调查期内仍累计下降13.21%。同期,二乙醇胺倾销进口价格分别为9385元/吨、7025元/吨、6206元/吨和7601元/吨。其中,2015年比2014年下降25.15%,2016年比2015年下降11.66%,2017年1-6月同比有所回升,但损害调查期内仍累计下降19.01%。关于三乙醇胺,同期倾销进口价格分别为9108元/吨、6860元/吨、6306元/吨和7380元/吨。其中,2015年比2014年下降24.68%,2016年比2015年下降8.08%,2017年1-6月同比有所回升,但损害调查期内仍累计下降18.97%。
调查机关在对《国内生产者调查问卷》答卷汇总的基础上,以国内产业同类产品出厂价格的加权平均价格作为国内产业同类产品价格。
2014年、2015年、2016年和2017年1-6月,国内产业同类产品中一乙醇胺价格分别为9234元/吨、7403元/吨、7199元/吨和8755元/吨。其中,2015年比2014年下降19.83%,2016年比2015年下降2.75%,2017年1-6月同比有所回升,但损害调查期内仍累计下降5.19%。同期,二乙醇胺价格分别为9662元/吨、7229元/吨、7352元/吨和8660元/吨。其中,2015年比2014年下降25.18%,2016年比2015年上涨1.70%。2017年1-6月同比有所上涨,但损害调查期内仍累计下降10.37%。关于三乙醇胺,同期国内产业同类产品价格分别为9432元/吨、7255元/吨、7323元/吨和8444元/吨。其中,2015年比2014年下降23.08%,2016年比2015年上涨0.94%,2017年1-6月同比有所上涨,但损害调查期内仍累计下降10.47%。
上述数据显示,损害调查期内,倾销进口产品价格与国内产业同类产品价格变化趋势基本相同,即2014年至2016年总体呈现下降趋势,2017年1-6月价格虽有所回升,但损害调查期内总体仍为下降趋势,二者基本呈现联动态势。2016年,随着国内原材料价格开始回升,部分国内申请企业试图提高同类产品销售价格。从各申请企业全年加权平均销售价格看,二乙醇胺和三乙醇胺的销售价格同比出现小幅上涨,但这不能改变损害调查期内国内产业同类产品价格总体呈现下降趋势的事实。
2.倾销进口产品对国内产业同类产品价格影响。
初步调查显示,国内生产的乙醇胺与倾销进口产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同,属于同类产品,二者具有相似性和替代性。中国乙醇胺消费市场是一个竞争开放的市场,倾销进口产品与国内同类产品在中国市场中相互竞争,价格是影响产品销售的重要因素。
证据显示,倾销进口产品的生产商多数拥有丰富的乙醇胺生产和营销经验,有的甚至是全球领先的跨国制造商,具有规模化经营和品牌的优势,其产品进入中国市场达数十年,已建立了完善的销售和服务网络,与国内产业相比具有明显的竞争优势。现有证据表明,国内下游用户在选择乙醇胺供应商时,价格是其考虑的主要因素,而且,其在与国内产业进行议价时,进口产品价格水平是重要的参考因素。
如前所述,损害调查期内,倾销进口产品的进口数量大幅增长,增速远超同期中国国内表观消费量的增长,到2017年上半年,倾销进口产品在中国市场的占有率达到近三分之一,较2014年扩大了10余个百分点。现有证据表明,损害调查期内,为了扩大在中国的市场份额,倾销进口产品采取了低价销售策略,倾销进口产品的价格不仅低于同期国内同类产品价格,而且还总体呈现下降趋势,导致国内同类产品的价格被迫大幅降低。
数据显示,2014年、2015年、2016年和2017年1-6月,倾销进口产品的价格对国内产业同类产品的价格造成了削减。其中,一乙醇胺的价格削减幅度分别为715元/吨、1070元/吨、1107元/吨和1361元/吨,二乙醇胺的价格削减幅度分别为277元/吨、204元/吨、1146元/吨和1059元/吨,三乙醇胺的价格削减幅度分别为324元/吨、395元/吨、1018元/吨和1064元/吨。
此外,数据表明,损害调查期内,倾销进口产品的价格下降幅度大大高于国内产业同类产品的价格下降降幅。其中,2017年1-6月倾销进口产品中一乙醇胺的价格为7394元/吨,较2014年下降了1125元/吨,降幅13.21%;二乙醇胺的价格为7601元/吨,较2014年下降了1775元/吨,降幅19.01%;三乙醇胺的价格为7380元/吨,较2014年下降了1728元/吨,降幅18.97%。同期,国内产业同类产品中一乙醇胺的价格为8755元/吨,较2014年下降了479元/吨,降幅5.19%;二乙醇胺的价格为8660元/吨,较2014年下降了1002元/吨,降幅10.37%;三乙醇胺的价格为8444元/吨,较2014年下降了988元/吨,降幅10.47%。
综上,调查机关初步认定,损害调查期内,倾销进口产品对国内产业同类产品价格造成了大幅价格削减。
(四)损害调查期内国内产业状况。
根据《反倾销条例》第七条、第八条的规定,调查机关对国内产业的相关经济因素和指标进行了调查,证据显示:
1.需求量。
损害调查期内,国内乙醇胺需求量呈持续增长趋势。2014年至2017年1-6月,国内乙醇胺需求量分别为41.5万吨、42万吨、44万吨和23万吨。其中,2015年比2014年增长了1.20%,2016 年比2015年增长了4.76%,2017年1-6月同比增长15%。2014年至2016年累计增长6.02%。
2.产能。
损害调查期内,国内产业同类产品产能出现增长。2014年至2017年1-6月,国内产业同类产品产能分别为24.8万吨、26万吨、26万吨和13万吨。其中,2015年比2014年增长4.84%,此后一直保持稳定。
3.产量。
损害调查期内,国内产业同类产品产量呈下降趋势。2014年至2017年1-6月,国内产业同类产品产量分别为17.7万吨、17.5万吨、15.7万吨和 8.5吨。2015年比2014年减少1.38%,2016年比2015年减少了10.10%。2017年1-6月虽同比有所增加,但仍未恢复到2014年的水平。
4.国内销售量。
损害调查期内,国内产业同类产品国内销售量先增后降。2014年至2017年1-6月,国内产业同类产品国内销售量分别为16.8吨、17.6吨、17.5吨和7.9吨。其中,2015年比2014年增长4.50%,2016年比2015年减少0.34%。2017年1-6月同比减少2.59%。
5.市场份额。
损害调查期内,国内产业同类产品市场份额总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品市场份额分别为40.83%、42.19%、40.14%和34.79%。其中,2015年比2014年增长1.36个百分点,2016年比2015年下降2.05个百分点。2017年1-6月同比下降5.86个百分点,为损害调查期内最低水平。
6.销售价格。
损害调查期内,国内产业同类产品销售价格总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品销售价格分别为9442元/吨、7289元/吨、7292元/吨和8585元/吨。其中,2015年比2014年下降22.80%,2016年与2015年基本持平,2017年1-6月虽同比增长23.92%,但与2014年相比仍降低了9.08%。
7.销售收入。
损害调查期内,国内产业同类产品销售收入总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品销售收入分别为15.89亿元、12.82亿元、12.78亿元和6.74亿元。其中,2015年比2014年下降19.33%,2016年比2015年下降0.30%。2017年1-6月虽同比增长20.71%,但仍未恢复到2014年的水平。
8.税前利润。
损害调查期内,国内产业同类产品税前利润始终为负数,即始终处于亏损状态。2014年至2017年1-6月,国内产业同类产品税前利润分别为-3811万元、-10249万元、-9088万元和-2608万元。其中,2015年比2014年亏损增加168.95%,2016年比2015年亏损减少11.32%,2017年1-6月同比亏损减少42.44%,但仍处于巨额亏损状态。
9.投资收益率。
损害调查期内,国内产业同类产品投资收益率始终为负数。2014年至2017年1-6月,国内产业同类产品投资收益率分别为-2.51%、-6.90%、-6.96%、和-2.00%。2015年比2014年降低4.38个百分点,2016年比2015年降低0.06个百分点,为损害调查期内最低水平。2017年1-6月虽同比增长1.49个百分点,但仍然为负值。
10.开工率。
损害调查期内,国内产业同类产品开工率总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品开工率分别为71.52%、67.28%、60.49%和65.77%。2015年比2014年下降4.24个百分点,2016年比2015年下降6.79个百分点,2017年1-6月虽同比有所提高,但仍低于2014年水平。
11.就业人数。
损害调查期内,国内产业同类产品就业人数总体呈现下降趋势。2014年至2017年1-6月,国内产业同类产品就业人数分别为422人、426人、392人和389人。2015年比2014年增长1.08%,2016年比2015年减少8.09%,2017年1-6月同比减少0.43%。
12.劳动生产率。
损害调查期内,国内产业同类产品劳动生产率总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品劳动生产率分别为420.5吨/年/人、410.3吨/年/人、401.3吨/年/人和219.6吨/年/人。2015年比2014年下降2.43%,2016年比2015年下降2.19%,2017年1-6月同比增长16.03%。2014年至2016年累计降低4.56%。
13.人均工资。
损害调查期内,国内产业同类产品人均工资呈增长趋势。2014年至2017年1-6月,国内产业同类产品人均工资分别为60923元/年/人、65797元/年/人、66254元/年/人和34156元/年/人。2015年比2014年增长8.00%,2016年比2015年增长0.70%,2017年1-6月同比增长17.55%。
14.期末库存。
损害调查期内,国内产业同类产品期末库存总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品期末库存分别为13515吨、13106吨、4205吨和10068吨。其中,2015年比2014年下降3.03%,2016年比2015年下降67.91%, 2017年1-6月同比增长52.82%。
15.经营活动现金净流量。
损害调查期内,国内产业同类产品经营活动现金净流量总体呈增长趋势,但波动较大。2014年至2017年1-6月,国内产业同类产品经营活动现金净流量分别为-804万元、11326万元、-471万元和7273万元。
16.投融资能力。
损害调查期内,没有证据显示国内产业同类产品投融资能力受到被调查产品进口的不利影响。
调查机关对倾销进口产品的倾销幅度也进行了审查,证据显示倾销进口产品的倾销幅度为11.7%-97.3%,不属于微量倾销,足以对国内市场价格造成不利影响。
初步证据显示,损害调查期内,国内乙醇胺需求量持续增长,2014年至2016年累计增幅为6.02%,2017年1-6月同比增长15%。为满足不断增长的国内市场需求,国内产业同类产品的产能也总体呈增长趋势。损害调查期内,产能累计增长4.84%。然而,由于倾销进口产品以大幅低于国内产业同类产品的价格大量进入中国市场,且在损害调查期内仍不断降低进口价格水平,这对国内产业同类产品造成了巨大压力。在倾销进口产品的低价冲击下,国内产业同类产品被迫降价,即便如此,国内产业同类产品的销量仍总体呈下降趋势,2015年虽有所增加,但2016年和2017年1-6月均同比出现下降。国内产业同类产品的市场份额也总体呈下降趋势,2017年1-6月同比下降了5.68个百分点,与2014年相比,更是下降了6.04个百分点。受此影响,国内产业同类产品产量及产能利用率总体呈下降趋势,其中2016年产量较2014年下降11.33%,产能利用率下降11.03个百分点,这两项指标在2017年1-6月虽都有所好转,但仍低于2014年的水平。同期,国内产业同类产品的期末库存在2015年和2016年出现下降后,到2017年1-6月再次出现大幅增长,同比增幅超过50%。损害调查期内,国内产业同类产品的就业人数和劳动生产率总体呈下降趋势。人均工资出现增长。
损害调查期内,由于倾销进口产品的大量低价冲击,国内产业同类产品的销售价格总体呈下降趋势,这导致国内产业同类产品的销售收入不仅未能随着国内表观消费量的增长实现相应增长,反而总体呈现下降趋势,最终导致税前利润始终为负数,即国内产业同类产品连续数年存在巨额亏损。同时,投资收益率也始终为负值,国内产业难以收回投资。现金净流量也出现了较大波动。受持续巨额亏损的影响,国内产业面临巨大的经营压力。
应诉公司主张,调查期内国内产业同类产品的产能、产量、产能利用率、销量、市场份额、期末库存等指标增长态势良好,国内产业未受到实质损害或实质损害威胁;国内产业部分指标的变动与进口价格变动无关联性。此外,现金净流量指标数据异常。
申请人在评论意见中主张,2014年至2016年,虽然国内市场需求持续增长,但同期国内产业同类产品的产量、开工率、内销收入、劳动生产率却呈持续下降趋势,销量和就业人数仅在2015年出现增长,损害调查期内平均销售价格累计下降9.08%,国内产业始终处于巨额亏损状态,巨额投资无法收回。应诉公司割裂各指标之间的整体联系,所得出结论是错误的。
经审查,调查机关初步认为,第一,关于倾销进口产品对国内产业影响的审查应包括对影响产业状况的所有有关经济因素和指标的评估,这些因素中的一个或多个均未必能够给予决定性的指导。认定国内产业是否受到实质损害不能仅依据其部分经济指标,而应当综合考虑国内产业各项经济指标;第二,国内产业数据显示,虽然其销量、市场份额等指标在某个年份出现增长,但在整个损害调查期内总体仍呈下降趋势,而且,销售价格、销售收入、税前利润、投资收益率等指标也呈下降趋势;第三,根据调查机关实地核查结果,国内产业同类产品经营活动现金流数据真实反映了国内产业的经营情况,应诉公司关于该数据异常的主张缺乏事实根据和证据支持。因此,调查机关暂决定对应诉企业的前述主张不予支持。
综上,调查机关综合分析有关数据后初步认定,损害调查期内,国内乙醇胺产业受到了实质损害。
六、因果关系
根据《反倾销条例》第二十四条,调查机关审查了原产于美国、沙特阿拉伯、马来西亚和泰国的乙醇胺倾销进口与国内产业受到实质损害之间是否存在因果关系,同时审查了除倾销进口产品的影响之外,已知的可能对国内产业造成损害的其他因素。
(一)倾销进口产品造成了国内产业的实质损害。
现有证据显示,损害调查期内,倾销进口产品以大幅低于国内产业同类产品的价格进入中国市场,而且降价幅度呈逐渐加大趋势。到2017年1-6月,倾销进口产品对国内产业同类产品的价格削减幅度分别为一乙醇胺1361元/吨,二乙醇胺1059元/吨,三乙醇胺1064元/吨。与国内产业同类产品的销售价格相比,三种规格倾销进口产品的价格分别降低了15.55%、12.22%和12.60%。
受益于低价竞争的销售模式,倾销进口产品在中国市场的进口数量大量增加,2014年至2016年累计增长了35.34%,2017年1-6月更是同比增长70.94%。到2017年1-6月,倾销进口产品占中国国内市场的份额较2014年上升了11.61个百分点,达到整个中国市场的约三分之一。
如前所述,损害调查期内,中国乙醇胺市场是一个竞争开放的市场。倾销进口产品与国内产业同类产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同,二者可以互相替代,存在直接的竞争关系。倾销进口产品拥有品牌等优势,使其在与国内产业同类产品的竞争中居于有利地位。国内下游用户在决定是否购买国内产业同类产品时,倾销进口产品的价格是重要的考虑因素。
倾销进口产品的低价竞争,迫使国内产业同类产品被动降低销售价格,以保持一定的市场份额。但即便如此,到2017年1-6月,国内产业同类产品在中国市场的份额仍较2014年下降了6.04个百分点。损害调查期内,虽然在国内市场需求增长的拉动下,国内产业同类产品的产能有所增加,但产量、开工率、销量、就业人数、劳动生产率等指标均总体呈下降趋势,期末库存数量在调查期末也开始增加。特别是,由于国内产业同类产品被迫降价销售,其销售收入从2014年至2016年持续减少,累计降幅19.57%,同期税前利润始终为负,且亏损额总体呈扩大趋势,累计增加138.47%。2017年1-6月,销售价格虽同比有所回升,但仍处于亏损状态。国内产业难以收回投资,面临着巨大的经营压力,受到了实质损害。
综上,调查机关初步认定,倾销进口产品与国内产业受到的实质损害存在因果关系。
(二)其他已知因素分析。
调查机关对除倾销进口产品以外的,可能使国内产业受到实质损害的其他已知因素进行了审查。
1、其他国家和地区进口产品的影响。
TOC公司提交评论称,2014年至2016年,泰国被调查产品对华出口数量和出口价格与欧盟和伊朗对华出口数量和出口价格基本相同,但欧盟和伊朗并未被包括在本次调查范围内,公司对此表示不理解。
经初步审查,调查机关认为,第一,本案立案公告已明确指出,利害关系方对本次调查的被调查国家(地区)如需发表评论,可于立案公告发布之日起20天内提交书面意见。规定时间内,调查机关未收到TOC公司相关评论意见;第二,申请书未申请对原产于欧盟和伊朗的进口乙醇胺发起反倾销调查,调查机关也未决定对其主动发起反倾销调查;第三,即使损害调查期内原产于欧盟和伊朗的乙醇胺对华出口数量和出口价格与原产于泰国的被调查产品对华出口数量和出口价格基本相同或相似,也不能否定包括原产于泰国的被调查产品在内的倾销进口产品对国内产业造成的实质损害。
因此,调查机关在初裁中暂决定对TOC公司相关主张不予接受。
2、原材料因素的影响。
PCD公司在评论意见中主张,全球石油价格下跌和中国国内环氧乙烷供过于求是造成国内同类产品价格下降和国内产业受到实质损害的主要原因。
申请人在评论意见中主张,主要原材料价格的下降并不意味着国内产业同类产品会始终处于亏损状态,PCD公司将国内产业遭受损害归因于成本变化的主张不能成立。
经初步审查,调查机关认为,第一,原油价格变动可能导致乙醇胺市场价格的变化,但PCD公司在评论意见中并未说明全球石油价格下降幅度与中国国内市场乙醇胺价格变化幅度之间的关系;第二,PCD公司主张中国国内环氧乙烷产能过剩导致其价格出现下降,但未能解释说明环氧乙烷供求关系的变化如何对其价格造成影响并提供相应证明文件。事实上,2014年至2016年国内环氧乙烷供求关系并未发生重大变化,但同期环氧乙烷的市场价格却出现明显变动;第三,国内环氧乙烷市场价格下降,理应导致国内产业同类产品的生产成本出现降低和盈利能力的提升,但数据显示,损害调查期内国内产业同类产品始终亏损;第四,即使国内环氧乙烷市场价格下降可能导致国内产业同类产品的价格出现降低,但前述分析表明,倾销进口产品以低于国内产业同类产品的价格抢占中国市场,是导致国内产业同类产品价格被迫下降,进而导致国内产业受到实质损害的主要原因。
因此,调查机关初裁认定,原材料价格下降不能否定倾销进口产品与国内产业受到实质损害之间的因果关系。
3、国内产业自身经营问题。
PCD公司在评论意见中称,国内产业存在产业布局不合理、产能严重过剩、产业链有待转型升级、生产成本居高不下、生产规模小等问题,这些问题对其经营带来影响。
申请人在评论意见中指出,参照WTO专家组相关报告,调查机关不需要对国内产业本身固有的因素进行非归因的考察分析。即便国内产业存在某些自身的问题,损害调查期内,国内产业也通过提升质量、加强服务等途径降低了产品成本,而生产经营状况却并没有得到改善。相关应诉方评论与事实不符,不能成立。
经初步审查,调查机关认为,第一,PCD公司基于国内产业主要集中在中国华东地区就认为产业布局不合理,该主张缺乏证据支持和事实基础,其并未考虑乙醇胺下游产业的分布等相关因素;第二,现有证据表明,中国乙醇胺行业并未出现严重的产能过剩,导致国内产业开工率较低原因之一就是倾销进口产品的大量低价涌入;第三;即使国内产业存在生产规模小和竞争力弱等问题,也不能否定倾销进口产品是造成国内产业受到实质损害的一个原因。
因此,调查机关在初裁中对应诉公司的上述主张暂不予接受。
此外,经初步审查,没有证据表明外国与国内生产者的限制贸易的做法及它们之间的竞争、消费模式的变化、技术发展、国内产业同类产品出口状况、申请人生产技术以及不可抗力等因素,与国内产业受到的实质损害之间存在因果关系。
(三)有关利害关系方其他评论意见。
PCD公司在评论意见中称,国内产业供给数量无法满足下游产业需求,国内产业同类产品的质量与进口被调查产品存在差距,对被调查产品征收反倾销税将严重损害下游产业,影响中国环保政策的实行,并导致行政资源的浪费。TOC公司也评论称,部分中国生产商的产品存在质量问题,对被调查产品征收反倾销税将增加下游产品的压力,并且与中国政府的外贸政策不符。
申请人在评论意见中指出,公共利益不仅包括上、下游利益,还至少应包括对受损企业合法利益的保护、国家经济安全、竞争环境、市场秩序等方面的内容。反倾销措施有助于恢复被扭曲的国内市场秩序,是公共利益的最大体现。反倾销调查不会影响下游产业的正常经营,且有利于下游产业的健康发展。
经初步审查,调查机关认为,第一,证据显示,损害调查期末,中国国内乙醇胺产能已完全能够满足下游需要,国内产业之所以开工不足与倾销进口产品的低价竞争有关;第二,TOC公司称中国个别企业生产的乙醇胺产品质量较低,但未提供相应证明文件。本案调查结果显示,国内产业同类产品的质量符合国家有关标准,能够满足下游用户的要求。即使国内个别乙醇胺生产企业的产品质量较倾销进口产品存在差距,也不影响国内产业同类产品与倾销进口产品之间的相似性和可替代性;第三,采取反倾销措施可能会对部分下游企业产生一定影响,但应诉公司关于采取反倾销措施将严重损害下游产业利益,影响环保等政策实施的主张缺乏证据支持。因此,调查机关在初裁中暂决定对应诉公司上述评论意见不予接受。
调查机关经审查认为,根据调查结果采取反倾销措施,将有助于维护公平贸易环境,稳定国内市场秩序,推动倾销进口价格合理回归,更好地满足下游需求。
七、初步调查结论
根据上述调查结果,调查机关初步裁定,原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺存在倾销,国内乙醇胺产业受到了实质损害,且倾销与实质损害之间存在因果关系。
附表
乙醇胺反倾销案数据表
项 目 |
2014年 |
2015年 |
2016年 |
2016年1-6月 |
2017年1-6月 |
全国总产量(吨) |
306000 |
305000 |
300000 |
140000 |
145000 |
变化率 |
|
-0.33% |
-1.64% |
- |
3.57% |
全国总进口量(吨) |
179325 |
184945 |
180629 |
93497 |
100198 |
变化率 |
|
3.13% |
-2.33% |
- |
7.17% |
被调查产品进口数量(吨) |
92180 |
92750 |
124757 |
45498 |
77776 |
变化率 |
|
0.62% |
34.51% |
- |
70.94% |
被调查产品进口价格(元/吨) |
8994 |
6686 |
6112 |
5824 |
7390 |
变化率 |
|
-25.66% |
-8.59% |
- |
26.89% |
国内需求量(吨) |
415000 |
420000 |
440000 |
200000 |
230000 |
变化率 |
|
1.20% |
4.76% |
- |
15.00% |
产能(吨) |
248000 |
260000 |
260000 |
130000 |
130000 |
变化率 |
|
4.84% |
0.00% |
- |
0.00% |
产量(吨) |
177377 |
174938 |
157273 |
74003 |
85498 |
变化率 |
|
-1.38% |
-10.10% |
- |
15.53% |
开工率 |
71.52% |
67.28% |
60.49% |
56.93% |
65.77% |
变化率(百分点) |
|
-4.24 |
-6.79 |
- |
8.84 |
国内销售量(吨) |
168254 |
175826 |
175230 |
80654 |
78566 |
变化率 |
|
4.50% |
-0.34% |
- |
-2.59% |
国内市场份额 |
40.83% |
42.19% |
40.14% |
40.65% |
34.79% |
变化率(百分点) |
|
1.36 |
-2.05 |
|
-5.86 |
国内销售收入(万元) |
158874 |
128168 |
127785 |
55877 |
67447 |
变化率 |
|
-19.33% |
-0.30% |
- |
20.71% |
国内销售价格(元/吨) |
9442 |
7289 |
7292 |
6928 |
8585 |
变化率 |
|
-22.80% |
0.04% |
- |
23.92% |
税前利润(万元) |
-3811 |
-10249 |
-9088 |
-4531 |
-2608 |
变化率 |
|
-168.95% |
11.32% |
- |
42.44% |
投资收益率 |
-2.51% |
-6.90% |
-6.96% |
-3.50% |
-2.00% |
变化率(百分点) |
|
-4.38 |
-0.06 |
- |
1.49 |
现金流量净额(万元) |
-804 |
11326 |
-471 |
10211 |
7273 |
变化率 |
|
|
|
|
-28.77% |
期末库存(吨) |
13515 |
13106 |
4205 |
6588 |
10068 |
变化率 |
|
-3.03% |
-67.91% |
- |
52.82% |
就业人数(人) |
422 |
426 |
392 |
391 |
389 |
变化率 |
|
1.08% |
-8.09% |
- |
-0.43% |
人均工资(元/年/人) |
60923 |
65797 |
66254 |
29056 |
34156 |
变化率 |
|
8.00% |
0.70% |
- |
17.55% |
劳动生产率(吨/年/人) |
420.51 |
410.30 |
401.32 |
189.30 |
219.64 |
变化率 |
|
-2.43% |
-2.19% |
- |
16.03% |
1
附件内容预览
附件
中华人民共和国商务部对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺
反倾销调查的初步裁定
根据《中华人民共和国反倾销条例》(以下称《反倾销
条例》)的规定,2017年10月30日,商务部(以下称调查机关)发布公告,决定对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺(即被调查产品)进行反倾销调查。
调查机关对被调查产品是否存在倾销和倾销幅度、被调查产品是否对国内乙醇胺产业造成损害及损害程度以及倾销与损害之间的因果关系进行了调查。根据调查结果和《反倾销条例》的规定,调查机关作出初步裁定如下:
一、调查程序
(一)立案及通知。
1.立案。
2017年9月28日,嘉兴金燕化工有限公司、湖北仙粼化工有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、乐天化学(嘉兴)有限公司和茂名实华东成化工有限公司(以下称申请人)代表国内乙醇胺产业,正式向调查机关提起对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺进行反倾销调查的立案申请。
调查机关审查了申请材料后,认为本案申请符合《反倾销条例》第十一条、第十三条和第十七条有关国内产业提出反倾销调查申请的规定。同时,申请书中包含了《反倾销条例》第十四条和第十五条规定的反倾销立案所要求的内容及有关的证据。
根据上述审查结果及《反倾销条例》第十六条的规定,调查机关于 2017年10月30日发布立案公告,决定对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺进行反倾销调查。倾销调查期为2016年7月1日至2017年6月30日(以下称倾销调查期),产业损害调查期为2014年1月1日至2017年6月30日(以下称损害调查期)。
2. 立案通知。
在决定立案调查前,根据《反倾销条例》第十六条规定,调查机关就收到国内乙醇胺产业反倾销调查申请书一事通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆以及泰国驻华使馆。
2017年10月30日,调查机关发布立案公告,并向美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆以及泰国驻华使馆提供了立案公告和申请书的公开文本。同日,调查机关将立案情况通知了本案申请人及申请书中列明的美国、沙特阿拉伯、马来西亚和泰国企业。
3.公开信息。
在立案公告中,调查机关告知利害关系方,可以通过商务部贸易救济公开信息查阅室查阅本次反倾销调查相关信息的公开版本及保密版本的非保密概要。
立案当天,调查机关通过商务部贸易救济公开信息查阅室公开了本案申请人提交的申请书的公开版本及保密版本的非保密概要,并将电子版登载在商务部网站上。
(二)初裁前调查。
1. 登记参加调查。
在规定时间内,美国陶氏化学公司、美国INEOS Oxide LLC公司、美国亨斯迈石化有限公司、沙特基础工业公司、马来西亚国油石化衍生公司、泰国TOC 乙二醇有限公司、中国国内进口商宁波市联凯化学有限公司、福州特威化工有限公司、江苏优士化学有限公司,国内申请人嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、茂名实华东成化工有限公司向调查机关登记参加调查。
2017年11月20日,沙特萨达拉化学公司致函调查机关,称该公司在本案倾销调查期和损害调查期内均未向中国出口乙醇胺,无法参加本案调查。
2.发放和回收调查问卷。
2017年11月21日,调查机关向各利害关系方发放了《反倾销国内生产者调查问卷》、《反倾销国内进口商调查问卷》、《反倾销国外出口商或生产商调查问卷》,要求在规定时间内提交准确、完整的答卷。调查机关将发放问卷的通知和问卷电子版登载在商务部网站上,任何利害关系方可在商务部网站上查阅并下载本案调查问卷。当日,调查机关还向美国、沙特阿拉伯、马来西亚和泰国生产商以及国内申请人单独发放了问卷通知,并告知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。
2017年12月28日,美国亨斯迈石化有限公司向调查机关提交《美国亨斯迈关于乙醇胺反倾销调查问卷答卷和损害调查的函》,表示该公司暂不提交国外生产商调查问卷答卷。
在法定期限内,宁波市联凯化学有限公司、福州特威化工有限公司、嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、茂名实华东成化工有限公司向调查机关提交了答卷。美国陶氏化学公司、英力士美国公司、沙特基础工业公司、马来西亚国油石化衍生公司(以下简称PCD公司)、泰国TOC乙二醇有限公司(以下简称TOC公司)则在法定期限内向调查机关递交延期答卷申请并陈述了相关理由。经审查,调查机关同意给予延期。至答卷递交截止日,上述公司向调查机关递交了答卷。
3.听取利害关系方意见。
(1)听证会。
2018年3月7日,TOC公司提出召开初裁前产业损害和公共利益听证会的申请。
2018年3月23日,美国亨斯迈石化有限公司提出召开初裁前产业损害、因果关系和公共利益听证会的申请。
2018年3月29日,申请人提交《乙醇胺反倾销案申请人对相关利害关系方提请召开听证会的评论意见》,建议各利害关系方就本案产业损害等相关法律问题和事实问题进行充分以及实质性的书面评论并提交相关证据材料之后再召开听证会。
经审查,调查机关向TOC公司和美国亨斯迈石化有限公司回复了《关于乙醇胺反倾销案有关听证会事宜的函》。
(2)接收利害关系方评论意见。
2018年3月30日,宁波市联凯化学有限公司、福州特威化工有限公司提交了《关于进口乙醇胺反倾销调查的意见和请求》。
2018年4月9日,TOC公司提交了《关于确认乙醇胺反倾销调查产品范围的请求》。
2018年4月13日,PCD公司提交了《进口乙醇胺反倾销调查案无损害抗辩》。
2018年5月21日,TOC公司提交了《乙醇胺反倾销无损害抗辩意见书》。
2018年6月4日,申请人提交了《乙醇胺反倾销案申请人对相关数据和信息进行补充的说明》以及《乙醇胺反倾销案申请人对相关利害关系方评论意见的评论意见》。
2018年6月7日,申请人提交了《关于美国、泰国、马来西亚市场环氧乙烷价格情况的说明》。
4. 初裁前实地核查。
根据《反倾销条例》第二十条的规定,调查机关于2018年4月对嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、茂名实华东成化工有限公司进行了初裁前实地核查。调查机关考察了被核查企业的生产现场,核对了企业提交材料中的相关信息。2018年4月27日,被核查企业向调查机关提交了补充修改材料和相关证据。
5. 公开信息。
根据《反倾销条例》第二十三条的规定,调查机关已将调查过程中收到和制作的本案所有公开材料及时送交商务部贸易救济公开信息查阅室。各利害关系方可以查找、阅览、摘抄、复印有关公开信息。
二、被调查产品
(一)立案公告关于被调查产品的描述。
调查范围:原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺。
被调查产品名称:乙醇胺(包括:一乙醇胺、二乙醇胺、三乙醇胺),英文名称为Ethanolamines,简称EA。
一乙醇胺,又称:单乙醇胺、2-氨基乙醇、2-羟基乙胺
英文名称:Monoethanolamine, 2-Aminoethanol, 2-Aminoethyl alcoho (简称:MEA)
化学分子式:H2NCH2CH2OH
结构式:
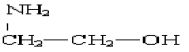
二乙醇胺,又称: 2,2'-二羟基二乙胺、2,2'-亚氨基二乙醇
英文名称:Diethanolamine,2, 2'-Dihydroxydiethylamine, 2,2'-Iminodiethanol (简称:DEA)
化学分子式:HN(CH2CH2OH)2
结构式:
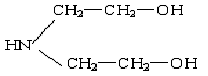
三乙醇胺,又称:三(2-羟乙基)胺、三羟基三乙胺
英文名称:Triethanolamine, Tris(2-Hydroxyethyl) amine, Trihydroxytriethylamine(简称:TEA)
化学分子式:(HOC2H4)3N
结构式:
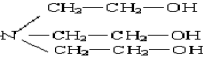
物理化学特性:乙醇胺是一乙醇胺、二乙醇胺和三乙醇胺的总称,通常由环氧乙烷和液氨反应制得,是一种同时具有胺和醇的部分共同化学特征的醇胺类有机化合物。乙醇胺外观通常为无色至淡黄色透明液体,在溶点以下为无色至淡黄色固体,略带胺味,具有吸湿性,可溶于水、乙醇等,微溶于苯、乙醚等。
主要用途:乙醇胺主要用于生产表面活性剂、农药及医药中间体、日用化工品及个人卫生用品。乙醇胺也作为原材料用以制作乳化剂、荧光增白剂VBL、炼油(酸性)气体处理剂、水泥助磨剂、切削液、减水剂、工业防冻液、石油添加剂、皮革软化剂、润滑油抗腐蚀剂、防积炭添加剂等,广泛应用于工业清洗、气体净化、农药及医药、日用化工、纺织印染、建筑建材、金属加工等行业。
该产品归在《中华人民共和国进出口税则》:29221100、29221200和29221310项下。本次调查的产品范围不包括上述税则号项下除一乙醇胺(单乙醇胺)、二乙醇胺和三乙醇胺产品之外的其他产品。
(二)被调查产品范围排除和确认。
1. 被调查产品范围排除。
本案进口商宁波联凯化学有限公司、福州特威化学有限公司提交评论主张,国内绝大部分乙醇胺生产企业不具备生产99%浓度三乙醇胺能力,国内产品不能完全替代进口产品,因此请求将99%浓度三乙醇胺从被调查产品范围中排除。
申请人在评论意见中称,国内大部分乙醇胺生产商能够生产99%浓度三乙醇胺,且产品受到下游用户广泛认可。进口商有关产品排除请求缺少法律依据,与事实不符;而且,99%浓度三乙醇胺与85%浓度三乙醇胺实际是一种物质。申请人同时提供了客户满意度调查表、第三方检测机构出具的检测报告等证明文件。
经初步审查,调查机关认为,第一,宁波联凯化学有限公司和福州特威化学有限公司的前述主张无证据支持,申请人则就其主张提供了证明文件;第二,根据调查机关实地核查结果,本案大部分申请人能够生产99%浓度三乙醇胺,并且在本案调查期内实际生产了该产品;第三,现有证据表明,国产99%浓度三乙醇胺符合国家有关标准,能够满足下游用户需要;第四,99%浓度三乙醇胺属于三乙醇胺产品,符合本案被调查产品描述。因此,调查机关暂决定对上述产品范围排除申请不予接受。
2. 被调查产品范围确认。
TOC公司提交申请称,该公司在生产乙醇胺过程中同时产出副产品Amine N-1(以下称重胺),重胺与三乙醇胺被归在相同的税则号下。公司主张,重胺与乙醇胺在生产工艺、化学分子式、物理特性及用途等方面存在差异,并据此请求调查机关确认重胺不属于本案被调查产品。
申请人在评论意见中主张,重胺与乙醇胺的生产工艺相同,分子结构式相同,用途方面与三乙醇胺存在重合,颜色差异系由于所含杂质含量不同导致。因此,申请人认为重胺为三乙醇胺产品,属于本案被调查产品。
经初步审查,调查机关发现,第一,TOC公司申请排除的重胺与乙醇胺产品系使用相同的原材料和机器设备,经由同一道生产工艺制成;第二,TOC公司提交的材料显示,重胺是主要由三乙醇胺和乙醇胺蒸馏残余物组成的混合物,但重胺与三乙醇胺具有相同的化学结构式;第三,TOC公司主张重胺主要用于制造水泥添加剂和水泥助磨剂的化学中间体,但现有证据表明三乙醇胺也可用于上述领域;第四,除杂质含量不同导致颜色存在差异外,TOC公司未能解释并证明二者在其他物理特性方面存在明显差异。因此,调查机关认为,重胺与乙醇胺具有相同的生产工艺和化学特性,物理特性相似,用途与三乙醇胺存在重合,符合本案被调查产品描述,属于被调查产品。鉴此,调查机关对TOC公司相关主张不予接受。
(三)被调查产品描述的调整。
经查,《中华人民共和国进出口税则》29221100税则号下除涵盖单乙醇胺外,还涵盖单乙醇胺盐;29221200税则号下除涵盖二乙醇胺外,还涵盖二乙醇胺盐。此外,自2017年起,三乙醇胺的税则号由29221310调整为29221500。因此,为进一步明确被调查产品范围,调查机关决定将被调查产品描述中的最后一段调整为该产品归在《中华人民共和国进出口税则》:29221100、29221200和29221310项下(2017年起29221310调整为29221500)。本次调查的产品范围不包括29221100项下的单乙醇胺盐和29221200项下的二乙醇胺盐。
三、倾销和倾销幅度
(一)正常价值、出口价格、调整项目的认定。
美国的公司
陶氏化学公司
(The Dow Chemical Company)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在美国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。倾销调查期内,该公司国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该公司销售给美国国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产并通过内部转让定价机制进行结转。调查机关经审查发现,第一,公司答卷未提交自产环氧乙烷的收发明细表和公司日常保存的被调查产品及同类产品的成本计算单;第二,公司未按问卷要求完整填写环氧乙烷生产成本明细表,且表中数据无法勾稽;第三,公司答卷填报的自产环氧乙烷内部结转价格与申请人提供的美国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的美国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,公司主张同时采用直接计入和按销售收入、销售数量分摊的方法确定被调查产品及同类产品的具体费用数据。调查机关经审查发现,公司答卷未按要求详细说明各费用明细项目的计算过程,未解释所主张分摊方法的理由并提供证明文件。因此,调查机关认为,公司答卷所填报数据无法合理反映其被调查产品及同类产品的具体费用情况。在初裁中,调查机关暂决定采用按销售收入比例分摊的方法确定被调查产品及同类产品的具体费用数据。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在美国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司通过两种渠道向中国出口被调查产品,一是通过位于美国境外的一家关联贸易商出口至中国非关联客户;二是先后通过位于美国境外的两家关联贸易商出口至中国非关联客户。
根据《反倾销条例》第五条的规定,调查机关暂决定以关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受发票中的折扣、提前付款折扣、其他折扣、回扣、内陆运费(工厂-分销仓库)、售前仓储费、内陆运费(工厂/仓库-客户)、信用费用等调整主张。
关于其他需要调整的项目,经初步审查,公司答卷未说明该项目下填报的具体费用名称,未解释公司在日常经营活动中进行相应价格调整的原因和调整金额的计算依据,且无法将该调整项目对应到具体的国内销售交易。因此,调查机关决定在初裁中暂不接受公司上述主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受其他折扣、内陆运费(工厂到分销仓库)、售前仓储费、国际运输费、信用费用、进口关税、进口消费税、清关费、装卸费、报关代理费、驳船费、出口消费税等调整主张。
公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
英力士美国公司
(INEOS Americas LLC)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在美国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。
倾销调查期内,该公司国内同类产品直接销售给关联客户和非关联客户。经审查,该公司部分型号同类产品有国内关联销售,且其中某个型号的关联销售价格与非关联销售价格存在显著差异。因此,调查机关决定在初裁中暂依据该型号排除关联交易后的国内销售作为确定其正常价值的基础。关于其他型号同类产品,公司向国内关联客户的销售价格与向非关联客户的销售价格之间无显著差异,可以反映正常贸易过程,调查机关决定在初裁中暂依据这些型号同类产品的国内销售作为确定其正常价值的基础。
调查机关初步审查了该公司报告的生产成本和销售、管理及财务费用等数据。
关于生产成本,公司答卷显示,其生产被调查产品和同类产品所需的主要原材料环氧乙烷全部为关联采购。调查机关经审查发现,第一,公司答卷未提交环氧乙烷的收发明细表和公司日常保存的被调查产品及同类产品的成本计算单;第二,公司答卷填报的环氧乙烷关联采购价格与申请人提供的美国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的美国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,调查机关经审查发现,公司答卷未按问卷要求解释说明各明细项目的具体分摊方法,未解释其分摊标准的来源和依据,也未提供所主张分摊方法的证明文件。因此,调查机关认为,公司答卷所填报数据无法合理反映其被调查产品及同类产品的具体费用情况。初裁中,调查机关暂决定采用按销售收入比例分摊的方法确定被调查产品及同类产品的具体费用数据。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在美国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,该公司全部通过其位于美国境外的关联贸易商向中国非关联客户出口销售被调查产品。
根据《反倾销条例》第五条的规定,调查机关暂决定以该关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运输(工厂至分销仓库)、售前仓储费用、出厂装卸费、包装费用、信用费用等调整项目。
关于提前付款折扣、回扣、内陆运输(工厂/仓库-客户)、TRDC退费等四项调整项目,公司答卷未提交任何证明文件,调查机关无法获知相关费用的真实性,因此,调查机关决定在初裁中暂不接受相关主张。
关于普拉奎迈恩装货费用、船舶装货费用、普拉奎迈恩火车吞吐费用、系统卡车费用、 火车租赁和维护分摊等五项调整项目,调查机关经初步审查发现,公司答卷未按问卷要求详细描述国内销售的物流过程,未解释说明相关费用的发生环节和费用归集与分摊的过程,且未提供相关的原始凭证等证明材料,这导致调查机关无法确定相关费用的真实性和答卷所填报分摊方法的合理性。因此,调查机关决定在初裁中暂不接受相关主张。
关于其他需要调整的项目,经初步审查,公司答卷正文表述与表格内容相互矛盾,表格数据未保留计算公式,答卷也未提交相应证明文件。因此,调查机关决定在初裁中暂不接受相关主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受包装费用、集装箱装运滞留费、回扣、国际运费、信用费用等调整项目。
关于普拉奎迈恩装货费用、船舶装货费用、系统卡车费用等三项调整项目,调查机关经初步审查发现,公司答卷未按问卷要求详细描述出口销售货物在美国国内的物流过程,未解释说明相关费用的发生环节和费用归集与分摊的过程,且未提供相关的原始凭证等证明材料,这导致调查机关无法确定相关费用的真实性和答卷所填报分摊方法的合理性。因此,调查机关决定在初裁中暂不接受相关主张。
关于其他需要调整的项目,经初步审查,公司答卷未能解释说明所填报的具体费用内容,也未提交相应证明文件证明相关费用影响了出口价格和正常价值的公平比较。因此,调查机关决定在初裁中暂不接受相关主张。
此外,公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF价格)。
经审查,现有证据表明该公司所报告的到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
亨斯迈石化有限公司
(Huntsman Petrochemical LLC)
立案后,该公司登记参加调查。2017年11月21日,调查机关向该公司发放了本案《反倾销国外出口商或生产商调查问卷》,要求其在规定时间内提交准确、完整的答卷,并提醒了不配合调查的后果。
2017年12月28日,该公司向调查机关提交《美国亨斯迈关于乙醇胺反倾销调查问卷答卷和损害调查的函》,明确表示其暂不提交国外生产商调查问卷答卷。
由于该公司没有提供必要信息配合调查,调查机关决定根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为英力士美国公司的信息可以较为准确、合理地反映亨斯迈石化有限公司对中国出口被调查产品的情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据英力士美国公司的信息确定亨斯迈石化有限公司的倾销幅度。
其他美国公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为英力士美国公司的信息可以较为准确、合理地反映美国对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据英力士美国公司的信息确定其他美国公司的倾销幅度。
沙特阿拉伯的公司
沙特基础工业公司
(Saudi Basic Industries Corporation)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在沙特国内销售的情况。经审查,倾销调查期内,除某一型号外,该公司其余型号同类产品国内销售数量占同期相同型号被调查产品向中国出口销售数量的比例均超过5%。符合作为确定正常价值基础的数量要求。对未超过5%比例的该型号,调查机关在初裁中暂决定以生产成本加合理费用和利润的方法,确定其正常价值。
倾销调查期内,该公司国内同类产品直接销售给关联客户和非关联客户。经审查,该公司两个型号同类产品有国内关联销售,且关联销售价格与非关联销售价格存在显著差异。因此,调查机关决定在初裁中暂依据排除关联交易后的上述型号国内销售作为确定其正常价值的基础。
调查机关初步审查了该公司报告的生产成本和销售、管理及财务费用等数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产。根据现有证据,公司答卷报告的原材料价格与沙特国内市场价格没有显著差异。经审查,调查机关认为,公司答卷报告的内容能够合理反映被调查产品及同类产品的生产和销售成本,决定在初裁中暂予以接受。关于公司答卷报告的销售、管理和财务费用,调查机关认为能够合理反映该公司被调查产品和同类产品的生产销售情况,决定暂予以接受。
调查机关据此对公司有关型号同类产品在沙特国内是否低于成本销售进行了测试。经审查,倾销调查期内,公司两个型号同类产品在国内低于成本销售的数量占其国内全部销售数量的比例超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定分别以这两个型号排除低于成本销售的国内销售作为确定其正常价值的基础。同时,公司某一型号同类产品国内销售价格全部低于成本,根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以生产成本加合理费用和利润的方法,确定该型号正常价值。在对两个型号同类产品结构正常价值时,调查机关暂根据公司答卷数据确定其合理的费用和利润。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司全部通过其位于沙特阿拉伯境外的关联贸易商向中国非关联客户出口销售被调查产品。
根据《反倾销条例》第五条的规定,调查机关在初裁中暂决定以该关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运费(工厂/仓库-客户)、出厂装卸费等相关费用、信用费用、其他需要调整的项目。
关于调整项目31-2内陆运费(工厂/仓库-客户)-其他费用,该公司实际主张的是售前仓储费用中的罐清洗费和清洁证书费用。经审查,公司在答卷正文中关于该费用的描述与表格中实际填报的信息不符。初裁中,调查机关暂依据公司答卷正文与相关证明材料对表格中填报的数据进行了相应调整。
关于包装费用,公司答卷未提供费率的具体构成及计算过程,也未提供相应证明文件,这导致调查机关无法确定相关费用的真实性和准确性,因此在初裁中暂不接受相关主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受售前仓储费用、内陆运输(工厂/仓库到出口港)、出厂装卸费等相关费用、国际运输费用、国际运输保险费用(战争险)、港口装卸费等相关费用、信用费用、佣金、出口检验费、报关代理费、其他需要调整的项目。
关于包装费用,公司答卷未提供费率的具体构成及计算过程,也未提供相应证明文件,这导致调查机关无法确定相关费用的真实性和准确性,因此在初裁中暂不接受相关主张。
经初步审查,公司答卷未主张对于交易术语为CIF的出口销售的国际运输保险费。调查机关在初裁中对此进行了补充调整。
此外,公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF价格)。
经审查,该公司答卷报告的到岸价格为CIF价格或者CFR价格。初裁中,调查机关在公司答卷基础上补充追加了相关国际保险费,在此基础上确定了相应的到岸价格数据。
其他沙特阿拉伯公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为沙特基础工业公司的有关信息可以较为准确、合理地反映沙特阿拉伯对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据沙特基础工业公司的有关信息确定其他沙特阿拉伯公司的倾销幅度。
马来西亚的公司
国油石化衍生公司
(PETRONAS CHEMICALS DERIVATIVES SDN BHD)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在马来西亚国内销售的情况。公司答卷显示,倾销调查期内,该公司国内同类产品全部通过位于马来西亚境内的某关联贸易商销售给国内非关联客户。经审查,调查机关发现,在公司同类产品国内销售过程中,该关联贸易商实际承担了联系客户、商业谈判、制定价格等职能,该关联贸易商与公司之间则按照其与国内非关联客户之间商定的相同的销售数量和销售价格进行结算。因此,调查机关在初裁中暂决定将该关联贸易商与公司作为整体进行考虑来确定公司同类产品的国内销售。
经审查,倾销调查期内,公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。如前所述,公司关联贸易商将国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该关联贸易商销售给马来西亚国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司向关联公司采购。调查机关经审查发现,第一,公司答卷未按要求填写原材料的收发明细情况、被调查产品和同类产品生产成本明细表以及公司日常保存的被调查产品及同类产品的成本计算单;第二,公司答卷填报的环氧乙烷关联采购价格与申请人提供的马来西亚国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的马来西亚国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,经审查,调查机关初步认定公司和关联贸易商答卷所报告内容能够合理反映该公司被调查产品和同类产品的相关情况,决定暂予以接受。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在马来西亚国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司通过两种渠道向中国出口被调查产品,一是通过位于马来西亚的关联贸易商出口至中国非关联客户;二是先后通过位于马来西亚的关联贸易商和位于中国的关联贸易商出口至中国非关联客户。
根据《反倾销条例》第五条的规定,调查机关暂决定以关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运费(工厂/仓库-客户)、包装费用、信用费用等调整项目。
此外,公司答卷主张对其向国内关联贸易商按一定比例支付的国内销售佣金进行调整。调查机关经审查认为,公司答卷未就该主张提供符合要求的证明文件,且未能证明其影响了正常价值和出口价格的公平合理比较,因此决定在初裁中对该调整主张暂不予接受。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受售前仓储费、内陆运费(工厂/分销仓库到出口港)、国际运输费、货运代理费、国际运输保险费、港口装卸费、包装费用、出口检验费等调整主张。
关于佣金,公司答卷主张对其向国内关联贸易商按一定比例支付的出口销售佣金进行调整。调查机关经审查认为,公司答卷未就该主张提供符合要求的证明文件,且未能证明其影响了正常价值和出口价格的公平合理比较,因此决定在初裁中对该调整主张暂不予接受。
公司答卷未报告中国关联贸易商间接费用等调整项目,为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用进行了补充调整,并根据本案某非关联中国贸易商答卷数据对利润进行了补充调整。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
其他马来西亚公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为申请人提供的信息可以较为准确、合理地反映马来西亚对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据申请人提供的信息确定其他马来西亚公司的倾销幅度。
泰国的公司
TOC乙二醇有限公司
(TOC GLYCOL COMPANY LIMITED)
- 正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。如本裁定二、被调查产品中相关认定,该公司生产的重胺属于被调查产品。经初步审查,调查机关暂将其作为公司被调查产品的一个单独型号。由于公司答卷未填报重胺的销售交易等必要信息,因此调查机关决定在初裁中暂根据公司其他型号的有关信息确定重胺型号的倾销幅度。
调查机关初步审查了该公司在泰国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。倾销调查期内,该公司国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该公司销售给泰国国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了该公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产。调查机关经审查发现,第一,公司以折扣价格从关联方采购生产环氧乙烷所需的主要原材料乙烯,答卷未提交证据证明该关联采购价格已合理反映市场价格;第二,公司未按问卷要求完整填写环氧乙烷生产成本明细表,且表中数据与存货收发明细表数据无法勾稽;第三,公司答卷填报的自产环氧乙烷结转价格与申请人提供的泰国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的泰国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。对于其他生产成本数据和销售、管理及财务费用数据,调查机关经初步审查决定在初裁中暂予以接受。
调查机关根据上述调整后的成本费用数据,对公司同类产品在泰国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%,且部分型号的国内销售全部低于成本。根据《反倾销条例》第四条的规定,对于全部低于成本销售的型号,调查机关暂决定以该型号产品的生产成本加合理费用、利润为基础确定正常价值;对于其他型号,调查机关暂决定以排除低于成本销售的国内销售作为确定正常价值的基础。
- 出口价格。
调查机关初步审查了该公司向中国出口被调查产品的情况。倾销调查期内,公司直接向中国非关联客户销售被调查产品。根据《反倾销条例》第五条的规定,在初裁中调查机关暂决定以该公司销售至中国非关联客户的价格作为确定出口价格的基础。
- 价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的调整项目,经初步审查,调查机关决定暂接受信用费用调整主张。
关于内陆运输费用(工厂/仓库-客户),经初步审查,公司答卷没有解释如何计算并填报相关依据,也未按问卷要求提供任何证明文件。因此,调查机关决定在初裁中暂不接受公司上述主张。
关于其他需要调整的项目,公司答卷主张根据中国和泰国增值税税率的不同,对正常价值进行相应调整。调查机关认为,增值税为价外税,并非公司定价时需考虑的因素,不同国家增值税税率存在差异,并不影响价格的可比性。而且,公司答卷也未能提供证据证明两国增值税率的差异影响到了价格的公平比较。因此,调查机关决定在初裁中暂不接受公司上述主张。
(2)出口价格部分。
就该公司主张的出口价格调整项目,经初步审查,调查机关决定暂接受国际运输费用、国际运输保险费、港口装卸费、信用费用等调整主张。
关于内陆运输费用(工厂/仓库-出口港),经初步审查,公司答卷没有解释如何计算并填报相关依据,也未按问卷要求提供任何证明文件。因此,调查机关决定在初裁中暂不接受公司上述主张。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
其他泰国公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为TOC乙二醇有限公司的信息可以较为准确、合理地反映泰国对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据TOC乙二醇有限公司的信息确定其他泰国公司的倾销幅度。
(二)价格比较。
根据《反倾销条例》第六条的规定,调查机关在考虑了影响价格的各种可比性因素的基础上,按照公平、合理的方式,将正常价值和出口价格调整至出厂水平进行比较。在计算倾销幅度时,调查机关将加权平均正常价值和加权平均出口价格进行了比较,得出倾销幅度。
(三)倾销幅度。
经计算,各公司初步裁定的倾销幅度分别为:
美国的公司:
1.陶氏化学公司 75.3%
(The Dow Chemical Company)
2.英力士美国公司 97.3%
(INEOS Americas LLC)
3.亨斯迈石化有限公司 97.3%
(Huntsman Petrochemical LLC)
4.其他美国公司(All Others) 97.3%
沙特阿拉伯的公司:
1.沙特基础工业公司 11.7%(Saudi Basic Industries Corporation)
2.其他沙特阿拉伯公司(All Others) 18.7%
马来西亚的公司:
1.国油石化衍生公司 18.3%(PETRONAS CHEMICALS DERIVATIVES SDN BHD)
2.其他马来西亚公司(All Others) 20.3%
泰国的公司:
1.TOC乙二醇有限公司 37.6%
(TOC GLYCOL COMPANY LIMITED)
2.其他泰国公司(All Others) 37.6%
四、国内同类产品、国内产业
(一)国内同类产品认定。
《反倾销条例》第十二条规定,同类产品是与倾销进口产品相同的产品,或与倾销进口产品特性最相似的产品。
调查机关对国内生产的乙醇胺与被调查产品的物化特性、原材料和生产工艺、产品用途、销售渠道、客户群体和消费者评价等因素进行了调查。
1.物化特性。
国内生产的乙醇胺与被调查产品均包括一乙醇胺、二乙醇胺和三乙醇胺。国内生产的各规格乙醇胺产品与相应规格的被调查产品具有相同的化学结构式,外观通常为无色至淡黄色透明液体,在溶点以下为无色至淡黄色固体,略带胺味,具有吸湿性,可溶于水、乙醇等,微溶于苯、乙醚等。调查机关初步认定,国内生产的乙醇胺与被调查产品的物化特性基本相同。
2.原材料和生产工艺。
国内生产的乙醇胺与被调查产品均是通过环氧乙烷和液氨反应,经过脱水、脱氨、精制提纯等过程生成乙醇胺产品。主要生产设备均包括反应器等装置。调查机关初步认定,国内生产的乙醇胺与被调查产品所使用的原材料和生产工艺基本相同。
3.产品用途。
国内生产的乙醇胺与被调查产品均主要用于生产表面活性剂、农药及医药中间体、日用化工品及个人卫生用品,同时也是乳化剂、荧光增白剂VBL、炼油(酸性)气体处理剂、水泥助磨剂、切削液、减水剂、工业防冻液、石油添加剂、皮革软化剂、润滑油抗腐蚀剂、防积炭添加剂等的重要原材料。调查机关初步认定,国内生产的乙醇胺与被调查产品的用途基本相同。
4.销售渠道、客户群体和消费者评价。
国内生产的乙醇胺主要通过直接销售及代理销售的方式在中国市场进行销售,被调查产品主要通过直接销售和贸易商转售的方式在中国市场进行销售。二者的国内客户群体基本相同,部分下游用户既购买或使用被调查产品,同时也购买或使用国内生产的乙醇胺产品,二者在国内市场上存在竞争。因此,调查机关初步认定,国内生产的乙醇胺与被调查产品销售渠道和客户群体基本相同。
综上,调查机关初步认定,国内生产的乙醇胺与被调查产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体方面基本相同,具有相似性和替代性,国内生产的乙醇胺与被调查产品属于同类产品。
(二)国内产业认定。
根据《反倾销条例》第十一条关于国内产业认定的规定,调查机关对本案国内产业进行了审查和认定。在本案中,申请人向调查机关提交了国内生产者调查问卷答卷。调查机关经调查核实,申请人2014年、2015年、2016年以及2017年1-6月的产量占国内同类产品总产量的比例均大于50%,占国内产业的主要部分,符合《反倾销条例》第十一条关于国内产业认定的规定。因此,调查机关初步认定,申请人及其支持企业可以代表国内产业,其数据可以作为损害和因果关系分析的基础。本裁决所依据的国内产业数据,除特别说明外,均来自上述国内生产者。
五、产业损害及损害程度
(一)累积评估。
根据《反倾销条例》第九条的规定,调查机关考虑了原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺对国内产业造成的影响进行累积评估的适当性。
1.倾销幅度不属于微量。
倾销调查期内,来自美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品均存在倾销,倾销幅度均在2%以上,不属于微量的倾销幅度。
2.进口数量不属于可忽略不计。
根据中国海关统计数据,损害调查期内,来自美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺数量占中国总进口数量的比例均超过3%,不属于可忽略不计的范围。
3.被调查产品之间的竞争条件。
调查显示,原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同;美国、沙特阿拉伯、马来西亚和泰国企业均通过直接销售、代理销售等方式在中国市场销售乙醇胺产品,占有相应的市场份额;各生产商或销售商均根据中国市场状况或条件,与客户协商确定销售价格,具有相同或类似的定价策略;被调查产品拥有相同的客户群体,下游企业可以自由采购和使用被调查产品。因此,调查机关初步认定,原产于美国、沙特阿拉伯、马来西亚和泰国的被调查产品之间存在直接竞争关系。
4.被调查产品与国内同类产品之间的竞争条件。
调查显示,被调查产品与国内生产的乙醇胺在物化特性、原材料、生产工艺、产品用途、销售渠道、客户群体等方面基本相同,属于同类产品。国内乙醇胺市场是一个竞争开放的市场,被调查产品与国内同类产品在国内市场相互竞争,价格是影响产品销售的重要因素。被调查产品与中国同类产品均主要通过直接销售、代理销售等方式在中国市场进行销售,并存在共同的客户群体。被调查产品和国内产业同类产品的销售没有明显的时间和地域偏好,被调查产品与国内产业同类产品存在直接的竞争关系。
TOC公司提交评论意见称,泰国产品的进口数量属于可忽略不计,中国海关统计的进口数量中因包含非被调查产品重胺而使得数据偏高,泰国企业与其他涉案国家企业的出口战略和模式以及价格策略不同,因此,调查机关不应将泰国产品与其他涉案国家产品进行累积评估。
申请人提交评论主张,TOC公司关于可忽略不计的解释是对《反倾销条例》有关规定的曲解;来自不同涉案国的进口被调查产品之间具有相似性和可比性,可以相互替代,存在直接竞争关系;这些进口被调查产品在中国市场均采取了低价倾销的策略,调查机关应当对其进行累积评估。
经初步审查,调查机关认为,第一,TOC公司将泰国产品进口数量与中国国内需求量以及其他涉案国家产品进口数量进行比较后认为泰国产品进口数量属于可忽略不计,这不符合《反倾销条例》第九条关于可忽略不计的规定。调查机关根据《反倾销条例》有关规定审查后发现,泰国被调查产品进口数量占中国总进口数量的比例超过3%,不属于可忽略不计;第二,如本裁定二、被调查产品中有关认定所述,TOC公司生产的重胺属于被调查产品,中国海关统计的乙醇胺进口数量不存在该公司所主张的偏高情况;第三,关于TOC公司主张的其与其他国家涉案出口商出口战略和定价策略的不同,调查机关经审查发现其有关主张前后矛盾,且未提供证明文件。调查机关认为,原产于泰国的进口被调查产品与原产于美国、沙特阿拉伯和马来西亚的进口被调查产品均销售给中国的最终用户和贸易商,且采取基本相同或类似的定价策略。不同的出口商在每笔交易中的销售数量和销售价格存在差异,并不影响其被调查产品之间存在直接竞争关系。因此,调查机关对TOC公司相关主张不予接受。
调查机关根据上述证据初步认定,原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品倾销幅度不属于微量,进口数量不属于可忽略不计,被调查产品之间以及被调查产品与国内同类产品之间存在直接的竞争关系。对原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品对国内产业造成的影响进行累积评估是适当的。
(二)倾销进口产品进口数量。
调查机关对倾销进口产品的绝对数量和相对于中国生产或消费的数量是否大幅增加进行了调查。
调查显示,根据中华人民共和国海关数据,2014年、2015年、2016年和2017年1-6月,倾销进口产品进口数量分别为92180吨、92750吨、124757吨和77776吨,呈持续上升趋势。其中,2015年比2014年上升0.62%;2016年较之2015年上升34.51%;2017年1-6月同比上升70.94%。2014年至2016年累计增长35.34%。
根据申请书数据,2014年、2015年、2016年和2017年1-6月,国内乙醇胺表观消费量分别为41.5万吨、42万吨、44万吨和23万吨。2015 年比2014 年增长1.20%,2016 年比2015 年增长4.76%,2017年1-6月同比增长15.00%。2014年至2016年累计增长6.02%。由此可见,损害调查期内,虽然国内乙醇胺表观消费量呈逐年增长趋势,但倾销进口产品进口数量的累计增幅远超过国内表观消费量的增幅。
损害调查期内,倾销进口产品进口数量占中国国内市场份额也总体呈上升趋势。2014年、2015年、2016年和2017年1-6月,倾销进口产品所占中国国内市场份额分别为22.21%、22.08%、28.35%和33.82%。除2015年比2014年降低0.13个百分点外,2016年比2015年增长6.27个百分点,2017年1-6月更是同比大幅增长11.07个百分点。损害调查期内,倾销进口产品进口数量占中国国内市场份额累计增长11.61个百分点。
应诉公司在评论意见中主张,进口被调查产品市场份额很小,不可能对国内同类产品的数量和价格产生压制或抑制的负面影响。
申请人在评论意见中指出,被调查产品进口量在损害调查期内持续大幅增长,所占中国市场份额总体大幅增长且处于较高水平,损害调查期内平均达26%。被调查产品进口数量和价格对国内产业造成明显的价格削减和压低,使得国内产业始终处于巨额亏损状态。
经初步审查,调查机关认为,第一,损害调查期内,倾销进口产品绝对数量持续增长,2014年到2016年累计增长35.34%,2017年1-6月同比增长70.94%,远高于同期中国国内乙醇胺表观消费量的增幅;第二,损害调查期内,倾销进口产品占中国国内市场份额总体呈上升趋势,到2017年1-6月为33.82%,倾销进口产品已占到中国国内约三分之一的市场份额,应诉公司关于倾销进口产品所占市场份额很小的主张缺乏事实基础和证据支持。因此,调查机关对应诉公司相关主张不予接受。
(三)倾销进口产品对国内产业同类产品价格的影响。
调查机关就倾销进口产品对国内产业同类产品价格的影响进行了调查。
1.倾销进口价格和国内产业同类产品价格。
进行价格比较时,为确保两者具有可比性,应在同一贸易水平上对倾销进口价格和国内产业同类产品价格进行比较。调查机关初步认定,倾销进口产品国内进口清关价格与国内产业同类产品出厂价格基本属于同一贸易水平,二者均不包含增值税、内陆运输费用、保险费用和次级销售渠道费用等。
调查机关对中国海关统计数据和应诉企业答卷数据进行初步审查后发现,中国海关统计数据能够更准确地反映损害调查期内被调查产品中一乙醇胺、二乙醇胺和三乙醇胺的进口价格。
调查机关在中国海关价格基础上,进一步考虑了损害调查期内汇率、关税、反倾销税(见商务部2010年第75号公告和2015年第46号公告)以及国内进口商的清关费用,对被调查产品进口价格进行了调整,并将调整后的被调查产品进口价格作为倾销进口价格。其中,汇率根据中国人民银行公布的当年各月度平均汇率算数平均得出。
按上述方法调整后, 2014年、2015年、2016年和2017年1-6月一乙醇胺倾销进口价格分别为8519元/吨、6333元/吨、6092元/吨和7394元/吨。其中,2015年比2014年下降25.66%,2016年比2015年下降3.81%,2017年1-6月同比有所回升,但损害调查期内仍累计下降13.21%。同期,二乙醇胺倾销进口价格分别为9385元/吨、7025元/吨、6206元/吨和7601元/吨。其中,2015年比2014年下降25.15%,2016年比2015年下降11.66%,2017年1-6月同比有所回升,但损害调查期内仍累计下降19.01%。关于三乙醇胺,同期倾销进口价格分别为9108元/吨、6860元/吨、6306元/吨和7380元/吨。其中,2015年比2014年下降24.68%,2016年比2015年下降8.08%,2017年1-6月同比有所回升,但损害调查期内仍累计下降18.97%。
调查机关在对《国内生产者调查问卷》答卷汇总的基础上,以国内产业同类产品出厂价格的加权平均价格作为国内产业同类产品价格。
2014年、2015年、2016年和2017年1-6月,国内产业同类产品中一乙醇胺价格分别为9234元/吨、7403元/吨、7199元/吨和8755元/吨。其中,2015年比2014年下降19.83%,2016年比2015年下降2.75%,2017年1-6月同比有所回升,但损害调查期内仍累计下降5.19%。同期,二乙醇胺价格分别为9662元/吨、7229元/吨、7352元/吨和8660元/吨。其中,2015年比2014年下降25.18%,2016年比2015年上涨1.70%。2017年1-6月同比有所上涨,但损害调查期内仍累计下降10.37%。关于三乙醇胺,同期国内产业同类产品价格分别为9432元/吨、7255元/吨、7323元/吨和8444元/吨。其中,2015年比2014年下降23.08%,2016年比2015年上涨0.94%,2017年1-6月同比有所上涨,但损害调查期内仍累计下降10.47%。
上述数据显示,损害调查期内,倾销进口产品价格与国内产业同类产品价格变化趋势基本相同,即2014年至2016年总体呈现下降趋势,2017年1-6月价格虽有所回升,但损害调查期内总体仍为下降趋势,二者基本呈现联动态势。2016年,随着国内原材料价格开始回升,部分国内申请企业试图提高同类产品销售价格。从各申请企业全年加权平均销售价格看,二乙醇胺和三乙醇胺的销售价格同比出现小幅上涨,但这不能改变损害调查期内国内产业同类产品价格总体呈现下降趋势的事实。
2.倾销进口产品对国内产业同类产品价格影响。
初步调查显示,国内生产的乙醇胺与倾销进口产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同,属于同类产品,二者具有相似性和替代性。中国乙醇胺消费市场是一个竞争开放的市场,倾销进口产品与国内同类产品在中国市场中相互竞争,价格是影响产品销售的重要因素。
证据显示,倾销进口产品的生产商多数拥有丰富的乙醇胺生产和营销经验,有的甚至是全球领先的跨国制造商,具有规模化经营和品牌的优势,其产品进入中国市场达数十年,已建立了完善的销售和服务网络,与国内产业相比具有明显的竞争优势。现有证据表明,国内下游用户在选择乙醇胺供应商时,价格是其考虑的主要因素,而且,其在与国内产业进行议价时,进口产品价格水平是重要的参考因素。
如前所述,损害调查期内,倾销进口产品的进口数量大幅增长,增速远超同期中国国内表观消费量的增长,到2017年上半年,倾销进口产品在中国市场的占有率达到近三分之一,较2014年扩大了10余个百分点。现有证据表明,损害调查期内,为了扩大在中国的市场份额,倾销进口产品采取了低价销售策略,倾销进口产品的价格不仅低于同期国内同类产品价格,而且还总体呈现下降趋势,导致国内同类产品的价格被迫大幅降低。
数据显示,2014年、2015年、2016年和2017年1-6月,倾销进口产品的价格对国内产业同类产品的价格造成了削减。其中,一乙醇胺的价格削减幅度分别为715元/吨、1070元/吨、1107元/吨和1361元/吨,二乙醇胺的价格削减幅度分别为277元/吨、204元/吨、1146元/吨和1059元/吨,三乙醇胺的价格削减幅度分别为324元/吨、395元/吨、1018元/吨和1064元/吨。
此外,数据表明,损害调查期内,倾销进口产品的价格下降幅度大大高于国内产业同类产品的价格下降降幅。其中,2017年1-6月倾销进口产品中一乙醇胺的价格为7394元/吨,较2014年下降了1125元/吨,降幅13.21%;二乙醇胺的价格为7601元/吨,较2014年下降了1775元/吨,降幅19.01%;三乙醇胺的价格为7380元/吨,较2014年下降了1728元/吨,降幅18.97%。同期,国内产业同类产品中一乙醇胺的价格为8755元/吨,较2014年下降了479元/吨,降幅5.19%;二乙醇胺的价格为8660元/吨,较2014年下降了1002元/吨,降幅10.37%;三乙醇胺的价格为8444元/吨,较2014年下降了988元/吨,降幅10.47%。
综上,调查机关初步认定,损害调查期内,倾销进口产品对国内产业同类产品价格造成了大幅价格削减。
(四)损害调查期内国内产业状况。
根据《反倾销条例》第七条、第八条的规定,调查机关对国内产业的相关经济因素和指标进行了调查,证据显示:
1.需求量。
损害调查期内,国内乙醇胺需求量呈持续增长趋势。2014年至2017年1-6月,国内乙醇胺需求量分别为41.5万吨、42万吨、44万吨和23万吨。其中,2015年比2014年增长了1.20%,2016 年比2015年增长了4.76%,2017年1-6月同比增长15%。2014年至2016年累计增长6.02%。
2.产能。
损害调查期内,国内产业同类产品产能出现增长。2014年至2017年1-6月,国内产业同类产品产能分别为24.8万吨、26万吨、26万吨和13万吨。其中,2015年比2014年增长4.84%,此后一直保持稳定。
3.产量。
损害调查期内,国内产业同类产品产量呈下降趋势。2014年至2017年1-6月,国内产业同类产品产量分别为17.7万吨、17.5万吨、15.7万吨和 8.5万吨。2015年比2014年减少1.38%,2016年比2015年减少了10.10%。2017年1-6月虽同比有所增加,但仍未恢复到2014年的水平。
4.国内销售量。
损害调查期内,国内产业同类产品国内销售量先增后降。2014年至2017年1-6月,国内产业同类产品国内销售量分别为16.8万吨、17.6万吨、17.5万吨和7.9万吨。其中,2015年比2014年增长4.50%,2016年比2015年减少0.34%。2017年1-6月同比减少2.59%。
5.市场份额。
损害调查期内,国内产业同类产品市场份额总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品市场份额分别为40.83%、42.19%、40.14%和34.79%。其中,2015年比2014年增长1.36个百分点,2016年比2015年下降2.05个百分点。2017年1-6月同比下降5.86个百分点,为损害调查期内最低水平。
6.销售价格。
损害调查期内,国内产业同类产品销售价格总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品销售价格分别为9442元/吨、7289元/吨、7292元/吨和8585元/吨。其中,2015年比2014年下降22.80%,2016年与2015年基本持平,2017年1-6月虽同比增长23.92%,但与2014年相比仍降低了9.08%。
7.销售收入。
损害调查期内,国内产业同类产品销售收入总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品销售收入分别为15.89亿元、12.82亿元、12.78亿元和6.74亿元。其中,2015年比2014年下降19.33%,2016年比2015年下降0.30%。2017年1-6月虽同比增长20.71%,但仍未恢复到2014年的水平。
8.税前利润。
损害调查期内,国内产业同类产品税前利润始终为负数,即始终处于亏损状态。2014年至2017年1-6月,国内产业同类产品税前利润分别为-3811万元、-10249万元、-9088万元和-2608万元。其中,2015年比2014年亏损增加168.95%,2016年比2015年亏损减少11.32%,2017年1-6月同比亏损减少42.44%,但仍处于巨额亏损状态。
9.投资收益率。
损害调查期内,国内产业同类产品投资收益率始终为负数。2014年至2017年1-6月,国内产业同类产品投资收益率分别为-2.51%、-6.90%、-6.96%、和-2.00%。2015年比2014年降低4.38个百分点,2016年比2015年降低0.06个百分点,为损害调查期内最低水平。2017年1-6月虽同比增长1.49个百分点,但仍然为负值。
10.开工率。
损害调查期内,国内产业同类产品开工率总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品开工率分别为71.52%、67.28%、60.49%和65.77%。2015年比2014年下降4.24个百分点,2016年比2015年下降6.79个百分点,2017年1-6月虽同比有所提高,但仍低于2014年水平。
11.就业人数。
损害调查期内,国内产业同类产品就业人数总体呈现下降趋势。2014年至2017年1-6月,国内产业同类产品就业人数分别为422人、426人、392人和389人。2015年比2014年增长1.08%,2016年比2015年减少8.09%,2017年1-6月同比减少0.43%。
12.劳动生产率。
损害调查期内,国内产业同类产品劳动生产率总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品劳动生产率分别为420.5吨/年/人、410.3吨/年/人、401.3吨/年/人和219.6吨/年/人。2015年比2014年下降2.43%,2016年比2015年下降2.19%,2017年1-6月同比增长16.03%。2014年至2016年累计降低4.56%。
13.人均工资。
损害调查期内,国内产业同类产品人均工资呈增长趋势。2014年至2017年1-6月,国内产业同类产品人均工资分别为60923元/年/人、65797元/年/人、66254元/年/人和34156元/年/人。2015年比2014年增长8.00%,2016年比2015年增长0.70%,2017年1-6月同比增长17.55%。
14.期末库存。
损害调查期内,国内产业同类产品期末库存总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品期末库存分别为13515吨、13106吨、4205吨和10068吨。其中,2015年比2014年下降3.03%,2016年比2015年下降67.91%, 2017年1-6月同比增长52.82%。
15.经营活动现金净流量。
损害调查期内,国内产业同类产品经营活动现金净流量总体呈增长趋势,但波动较大。2014年至2017年1-6月,国内产业同类产品经营活动现金净流量分别为-804万元、11326万元、-471万元和7273万元。
16.投融资能力。
损害调查期内,没有证据显示国内产业同类产品投融资能力受到被调查产品进口的不利影响。
调查机关对倾销进口产品的倾销幅度也进行了审查,证据显示倾销进口产品的倾销幅度为11.7%-97.3%,不属于微量倾销,足以对国内市场价格造成不利影响。
初步证据显示,损害调查期内,国内乙醇胺需求量持续增长,2014年至2016年累计增幅为6.02%,2017年1-6月同比增长15%。为满足不断增长的国内市场需求,国内产业同类产品的产能也总体呈增长趋势。损害调查期内,产能累计增长4.84%。然而,由于倾销进口产品以大幅低于国内产业同类产品的价格大量进入中国市场,且在损害调查期内仍不断降低进口价格水平,这对国内产业同类产品造成了巨大压力。在倾销进口产品的低价冲击下,国内产业同类产品被迫降价,即便如此,国内产业同类产品的销量仍总体呈下降趋势,2015年虽有所增加,但2016年和2017年1-6月均同比出现下降。国内产业同类产品的市场份额也总体呈下降趋势,2017年1-6月同比下降了5.68个百分点,与2014年相比,更是下降了6.04个百分点。受此影响,国内产业同类产品产量及产能利用率总体呈下降趋势,其中2016年产量较2014年下降11.33%,产能利用率下降11.03个百分点,这两项指标在2017年1-6月虽都有所好转,但仍低于2014年的水平。同期,国内产业同类产品的期末库存在2015年和2016年出现下降后,到2017年1-6月再次出现大幅增长,同比增幅超过50%。损害调查期内,国内产业同类产品的就业人数和劳动生产率总体呈下降趋势。人均工资出现增长。
损害调查期内,由于倾销进口产品的大量低价冲击,国内产业同类产品的销售价格总体呈下降趋势,这导致国内产业同类产品的销售收入不仅未能随着国内表观消费量的增长实现相应增长,反而总体呈现下降趋势,最终导致税前利润始终为负数,即国内产业同类产品连续数年存在巨额亏损。同时,投资收益率也始终为负值,国内产业难以收回投资。现金净流量也出现了较大波动。受持续巨额亏损的影响,国内产业面临巨大的经营压力。
应诉公司主张,调查期内国内产业同类产品的产能、产量、产能利用率、销量、市场份额、期末库存等指标增长态势良好,国内产业未受到实质损害或实质损害威胁;国内产业部分指标的变动与进口价格变动无关联性。此外,现金净流量指标数据异常。
申请人在评论意见中主张,2014年至2016年,虽然国内市场需求持续增长,但同期国内产业同类产品的产量、开工率、内销收入、劳动生产率却呈持续下降趋势,销量和就业人数仅在2015年出现增长,损害调查期内平均销售价格累计下降9.08%,国内产业始终处于巨额亏损状态,巨额投资无法收回。应诉公司割裂各指标之间的整体联系,所得出结论是错误的。
经审查,调查机关初步认为,第一,关于倾销进口产品对国内产业影响的审查应包括对影响产业状况的所有有关经济因素和指标的评估,这些因素中的一个或多个均未必能够给予决定性的指导。认定国内产业是否受到实质损害不能仅依据其部分经济指标,而应当综合考虑国内产业各项经济指标;第二,国内产业数据显示,虽然其销量、市场份额等指标在某个年份出现增长,但在整个损害调查期内总体仍呈下降趋势,而且,销售价格、销售收入、税前利润、投资收益率等指标也呈下降趋势;第三,根据调查机关实地核查结果,国内产业同类产品经营活动现金流数据真实反映了国内产业的经营情况,应诉公司关于该数据异常的主张缺乏事实根据和证据支持。因此,调查机关暂决定对应诉企业的前述主张不予支持。
综上,调查机关综合分析有关数据后初步认定,损害调查期内,国内乙醇胺产业受到了实质损害。
六、因果关系
根据《反倾销条例》第二十四条,调查机关审查了原产于美国、沙特阿拉伯、马来西亚和泰国的乙醇胺倾销进口与国内产业受到实质损害之间是否存在因果关系,同时审查了除倾销进口产品的影响之外,已知的可能对国内产业造成损害的其他因素。
(一)倾销进口产品造成了国内产业的实质损害。
现有证据显示,损害调查期内,倾销进口产品以大幅低于国内产业同类产品的价格进入中国市场,而且降价幅度呈逐渐加大趋势。到2017年1-6月,倾销进口产品对国内产业同类产品的价格削减幅度分别为一乙醇胺1361元/吨,二乙醇胺1059元/吨,三乙醇胺1064元/吨。与国内产业同类产品的销售价格相比,三种规格倾销进口产品的价格分别降低了15.55%、12.22%和12.60%。
受益于低价竞争的销售模式,倾销进口产品在中国市场的进口数量大量增加,2014年至2016年累计增长了35.34%,2017年1-6月更是同比增长70.94%。到2017年1-6月,倾销进口产品占中国国内市场的份额较2014年上升了11.61个百分点,达到整个中国市场的约三分之一。
如前所述,损害调查期内,中国乙醇胺市场是一个竞争开放的市场。倾销进口产品与国内产业同类产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同,二者可以互相替代,存在直接的竞争关系。倾销进口产品拥有品牌等优势,使其在与国内产业同类产品的竞争中居于有利地位。国内下游用户在决定是否购买国内产业同类产品时,倾销进口产品的价格是重要的考虑因素。
倾销进口产品的低价竞争,迫使国内产业同类产品被动降低销售价格,以保持一定的市场份额。但即便如此,到2017年1-6月,国内产业同类产品在中国市场的份额仍较2014年下降了6.04个百分点。损害调查期内,虽然在国内市场需求增长的拉动下,国内产业同类产品的产能有所增加,但产量、开工率、销量、就业人数、劳动生产率等指标均总体呈下降趋势,期末库存数量在调查期末也开始增加。特别是,由于国内产业同类产品被迫降价销售,其销售收入从2014年至2016年持续减少,累计降幅19.57%,同期税前利润始终为负,且亏损额总体呈扩大趋势,累计增加138.47%。2017年1-6月,销售价格虽同比有所回升,但仍处于亏损状态。国内产业难以收回投资,面临着巨大的经营压力,受到了实质损害。
综上,调查机关初步认定,倾销进口产品与国内产业受到的实质损害存在因果关系。
(二)其他已知因素分析。
调查机关对除倾销进口产品以外的,可能使国内产业受到实质损害的其他已知因素进行了审查。
1、其他国家和地区进口产品的影响。
TOC公司提交评论称,2014年至2016年,泰国被调查产品对华出口数量和出口价格与欧盟和伊朗对华出口数量和出口价格基本相同,但欧盟和伊朗并未被包括在本次调查范围内,公司对此表示不理解。
经初步审查,调查机关认为,第一,本案立案公告已明确指出,利害关系方对本次调查的被调查国家(地区)如需发表评论,可于立案公告发布之日起20天内提交书面意见。规定时间内,调查机关未收到TOC公司相关评论意见;第二,申请书未申请对原产于欧盟和伊朗的进口乙醇胺发起反倾销调查,调查机关也未决定对其主动发起反倾销调查;第三,即使损害调查期内原产于欧盟和伊朗的乙醇胺对华出口数量和出口价格与原产于泰国的被调查产品对华出口数量和出口价格基本相同或相似,也不能否定包括原产于泰国的被调查产品在内的倾销进口产品对国内产业造成的实质损害。
因此,调查机关在初裁中暂决定对TOC公司相关主张不予接受。
2、原材料因素的影响。
PCD公司在评论意见中主张,全球石油价格下跌和中国国内环氧乙烷供过于求是造成国内同类产品价格下降和国内产业受到实质损害的主要原因。
申请人在评论意见中主张,主要原材料价格的下降并不意味着国内产业同类产品会始终处于亏损状态,PCD公司将国内产业遭受损害归因于成本变化的主张不能成立。
经初步审查,调查机关认为,第一,原油价格变动可能导致乙醇胺市场价格的变化,但PCD公司在评论意见中并未说明全球石油价格下降幅度与中国国内市场乙醇胺价格变化幅度之间的关系;第二,PCD公司主张中国国内环氧乙烷产能过剩导致其价格出现下降,但未能解释说明环氧乙烷供求关系的变化如何对其价格造成影响并提供相应证明文件。事实上,2014年至2016年国内环氧乙烷供求关系并未发生重大变化,但同期环氧乙烷的市场价格却出现明显变动;第三,国内环氧乙烷市场价格下降,理应导致国内产业同类产品的生产成本出现降低和盈利能力的提升,但数据显示,损害调查期内国内产业同类产品始终亏损;第四,即使国内环氧乙烷市场价格下降可能导致国内产业同类产品的价格出现降低,但前述分析表明,倾销进口产品以低于国内产业同类产品的价格抢占中国市场,是导致国内产业同类产品价格被迫下降,进而导致国内产业受到实质损害的主要原因。
因此,调查机关初裁认定,原材料价格下降不能否定倾销进口产品与国内产业受到实质损害之间的因果关系。
3、国内产业自身经营问题。
PCD公司在评论意见中称,国内产业存在产业布局不合理、产能严重过剩、产业链有待转型升级、生产成本居高不下、生产规模小等问题,这些问题对其经营带来影响。
申请人在评论意见中指出,参照WTO专家组相关报告,调查机关不需要对国内产业本身固有的因素进行非归因的考察分析。即便国内产业存在某些自身的问题,损害调查期内,国内产业也通过提升质量、加强服务等途径降低了产品成本,而生产经营状况却并没有得到改善。相关应诉方评论与事实不符,不能成立。
经初步审查,调查机关认为,第一,PCD公司基于国内产业主要集中在中国华东地区就认为产业布局不合理,该主张缺乏证据支持和事实基础,其并未考虑乙醇胺下游产业的分布等相关因素;第二,现有证据表明,中国乙醇胺行业并未出现严重的产能过剩,导致国内产业开工率较低原因之一就是倾销进口产品的大量低价涌入;第三;即使国内产业存在生产规模小和竞争力弱等问题,也不能否定倾销进口产品是造成国内产业受到实质损害的一个原因。
因此,调查机关在初裁中对应诉公司的上述主张暂不予接受。
此外,经初步审查,没有证据表明外国与国内生产者的限制贸易的做法及它们之间的竞争、消费模式的变化、技术发展、国内产业同类产品出口状况、申请人生产技术以及不可抗力等因素,与国内产业受到的实质损害之间存在因果关系。
(三)有关利害关系方其他评论意见。
PCD公司在评论意见中称,国内产业供给数量无法满足下游产业需求,国内产业同类产品的质量与进口被调查产品存在差距,对被调查产品征收反倾销税将严重损害下游产业,影响中国环保政策的实行,并导致行政资源的浪费。TOC公司也评论称,部分中国生产商的产品存在质量问题,对被调查产品征收反倾销税将增加下游产品的压力,并且与中国政府的外贸政策不符。
申请人在评论意见中指出,公共利益不仅包括上、下游利益,还至少应包括对受损企业合法利益的保护、国家经济安全、竞争环境、市场秩序等方面的内容。反倾销措施有助于恢复被扭曲的国内市场秩序,是公共利益的最大体现。反倾销调查不会影响下游产业的正常经营,且有利于下游产业的健康发展。
经初步审查,调查机关认为,第一,证据显示,损害调查期末,中国国内乙醇胺产能已完全能够满足下游需要,国内产业之所以开工不足与倾销进口产品的低价竞争有关;第二,TOC公司称中国个别企业生产的乙醇胺产品质量较低,但未提供相应证明文件。本案调查结果显示,国内产业同类产品的质量符合国家有关标准,能够满足下游用户的要求。即使国内个别乙醇胺生产企业的产品质量较倾销进口产品存在差距,也不影响国内产业同类产品与倾销进口产品之间的相似性和可替代性;第三,采取反倾销措施可能会对部分下游企业产生一定影响,但应诉公司关于采取反倾销措施将严重损害下游产业利益,影响环保等政策实施的主张缺乏证据支持。因此,调查机关在初裁中暂决定对应诉公司上述评论意见不予接受。
调查机关经审查认为,根据调查结果采取反倾销措施,将有助于维护公平贸易环境,稳定国内市场秩序,推动倾销进口价格合理回归,更好地满足下游需求。
七、初步调查结论
根据上述调查结果,调查机关初步裁定,原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺存在倾销,国内乙醇胺产业受到了实质损害,且倾销与实质损害之间存在因果关系。
附表
乙醇胺反倾销案数据表
项 目 |
2014年 |
2015年 |
2016年 |
2016年1-6月 |
2017年1-6月 |
全国总产量(吨) |
306000 |
305000 |
300000 |
140000 |
145000 |
变化率 |
|
-0.33% |
-1.64% |
- |
3.57% |
全国总进口量(吨) |
116627 |
123114 |
124757 |
60944 |
94840 |
变化率 |
|
3.13% |
-2.33% |
- |
7.17% |
被调查产品进口数量(吨) |
92180 |
92750 |
124757 |
45498 |
77776 |
变化率 |
|
0.62% |
34.51% |
- |
70.94% |
被调查产品进口价格(元/吨) |
8994 |
6686 |
6112 |
5824 |
7390 |
变化率 |
|
-25.66% |
-8.59% |
- |
26.89% |
国内需求量(吨) |
415000 |
420000 |
440000 |
200000 |
230000 |
变化率 |
|
1.20% |
4.76% |
- |
15.00% |
产能(吨) |
248000 |
260000 |
260000 |
130000 |
130000 |
变化率 |
|
4.84% |
0.00% |
- |
0.00% |
产量(吨) |
177377 |
174938 |
157273 |
74003 |
85498 |
变化率 |
|
-1.38% |
-10.10% |
- |
15.53% |
开工率 |
71.52% |
67.28% |
60.49% |
56.93% |
65.77% |
变化率(百分点) |
|
-4.24 |
-6.79 |
- |
8.84 |
国内销售量(吨) |
168254 |
175826 |
175230 |
80654 |
78566 |
变化率 |
|
4.50% |
-0.34% |
- |
-2.59% |
国内市场份额 |
40.83% |
42.19% |
40.14% |
40.65% |
34.79% |
变化率(百分点) |
|
1.36 |
-2.05 |
|
-5.86 |
国内销售收入(万元) |
158874 |
128168 |
127785 |
55877 |
67447 |
变化率 |
|
-19.33% |
-0.30% |
- |
20.71% |
国内销售价格(元/吨) |
9442 |
7289 |
7292 |
6928 |
8585 |
变化率 |
|
-22.80% |
0.04% |
- |
23.92% |
税前利润(万元) |
-3811 |
-10249 |
-9088 |
-4531 |
-2608 |
变化率 |
|
-168.95% |
11.32% |
- |
42.44% |
投资收益率 |
-2.51% |
-6.90% |
-6.96% |
-3.50% |
-2.00% |
变化率(百分点) |
|
-4.38 |
-0.06 |
- |
1.49 |
现金流量净额(万元) |
-804 |
11326 |
-471 |
10211 |
7273 |
变化率 |
|
|
|
|
-28.77% |
期末库存(吨) |
13515 |
13106 |
4205 |
6588 |
10068 |
变化率 |
|
-3.03% |
-67.91% |
- |
52.82% |
就业人数(人) |
422 |
426 |
392 |
391 |
389 |
变化率 |
|
1.08% |
-8.09% |
- |
-0.43% |
人均工资(元/年/人) |
60923 |
65797 |
66254 |
29056 |
34156 |
变化率 |
|
8.00% |
0.70% |
- |
17.55% |
劳动生产率(吨/年/人) |
420.51 |
410.30 |
401.32 |
189.30 |
219.64 |
变化率 |
|
-2.43% |
-2.19% |
- |
16.03% |
1
附件内容预览
附件
中华人民共和国商务部对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺
反倾销调查的初步裁定
根据《中华人民共和国反倾销条例》(以下称《反倾销
条例》)的规定,2017年10月30日,商务部(以下称调查机关)发布公告,决定对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺(即被调查产品)进行反倾销调查。
调查机关对被调查产品是否存在倾销和倾销幅度、被调查产品是否对国内乙醇胺产业造成损害及损害程度以及倾销与损害之间的因果关系进行了调查。根据调查结果和《反倾销条例》的规定,调查机关作出初步裁定如下:
一、调查程序
(一)立案及通知。
1.立案。
2017年9月28日,嘉兴金燕化工有限公司、湖北仙粼化工有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、乐天化学(嘉兴)有限公司和茂名实华东成化工有限公司(以下称申请人)代表国内乙醇胺产业,正式向调查机关提起对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺进行反倾销调查的立案申请。
调查机关审查了申请材料后,认为本案申请符合《反倾销条例》第十一条、第十三条和第十七条有关国内产业提出反倾销调查申请的规定。同时,申请书中包含了《反倾销条例》第十四条和第十五条规定的反倾销立案所要求的内容及有关的证据。
根据上述审查结果及《反倾销条例》第十六条的规定,调查机关于 2017年10月30日发布立案公告,决定对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺进行反倾销调查。倾销调查期为2016年7月1日至2017年6月30日(以下称倾销调查期),产业损害调查期为2014年1月1日至2017年6月30日(以下称损害调查期)。
2. 立案通知。
在决定立案调查前,根据《反倾销条例》第十六条规定,调查机关就收到国内乙醇胺产业反倾销调查申请书一事通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆以及泰国驻华使馆。
2017年10月30日,调查机关发布立案公告,并向美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆以及泰国驻华使馆提供了立案公告和申请书的公开文本。同日,调查机关将立案情况通知了本案申请人及申请书中列明的美国、沙特阿拉伯、马来西亚和泰国企业。
3.公开信息。
在立案公告中,调查机关告知利害关系方,可以通过商务部贸易救济公开信息查阅室查阅本次反倾销调查相关信息的公开版本及保密版本的非保密概要。
立案当天,调查机关通过商务部贸易救济公开信息查阅室公开了本案申请人提交的申请书的公开版本及保密版本的非保密概要,并将电子版登载在商务部网站上。
(二)初裁前调查。
1. 登记参加调查。
在规定时间内,美国陶氏化学公司、美国INEOS Oxide LLC公司、美国亨斯迈石化有限公司、沙特基础工业公司、马来西亚国油石化衍生公司、泰国TOC 乙二醇有限公司、中国国内进口商宁波市联凯化学有限公司、福州特威化工有限公司、江苏优士化学有限公司,国内申请人嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、茂名实华东成化工有限公司向调查机关登记参加调查。
2017年11月20日,沙特萨达拉化学公司致函调查机关,称该公司在本案倾销调查期和损害调查期内均未向中国出口乙醇胺,无法参加本案调查。
2.发放和回收调查问卷。
2017年11月21日,调查机关向各利害关系方发放了《反倾销国内生产者调查问卷》、《反倾销国内进口商调查问卷》、《反倾销国外出口商或生产商调查问卷》,要求在规定时间内提交准确、完整的答卷。调查机关将发放问卷的通知和问卷电子版登载在商务部网站上,任何利害关系方可在商务部网站上查阅并下载本案调查问卷。当日,调查机关还向美国、沙特阿拉伯、马来西亚和泰国生产商以及国内申请人单独发放了问卷通知,并告知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。
2017年12月28日,美国亨斯迈石化有限公司向调查机关提交《美国亨斯迈关于乙醇胺反倾销调查问卷答卷和损害调查的函》,表示该公司暂不提交国外生产商调查问卷答卷。
在法定期限内,宁波市联凯化学有限公司、福州特威化工有限公司、嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、亚东石化(扬州)有限公司、茂名实华东成化工有限公司向调查机关提交了答卷。美国陶氏化学公司、英力士美国公司、沙特基础工业公司、马来西亚国油石化衍生公司(以下简称PCD公司)、泰国TOC乙二醇有限公司(以下简称TOC公司)则在法定期限内向调查机关递交延期答卷申请并陈述了相关理由。经审查,调查机关同意给予延期。至答卷递交截止日,上述公司向调查机关递交了答卷。
3.听取利害关系方意见。
(1)听证会。
2018年3月7日,TOC公司提出召开初裁前产业损害和公共利益听证会的申请。
2018年3月23日,美国亨斯迈石化有限公司提出召开初裁前产业损害、因果关系和公共利益听证会的申请。
2018年3月29日,申请人提交《乙醇胺反倾销案申请人对相关利害关系方提请召开听证会的评论意见》,建议各利害关系方就本案产业损害等相关法律问题和事实问题进行充分以及实质性的书面评论并提交相关证据材料之后再召开听证会。
经审查,调查机关向TOC公司和美国亨斯迈石化有限公司回复了《关于乙醇胺反倾销案有关听证会事宜的函》。
(2)接收利害关系方评论意见。
2018年3月30日,宁波市联凯化学有限公司、福州特威化工有限公司提交了《关于进口乙醇胺反倾销调查的意见和请求》。
2018年4月9日,TOC公司提交了《关于确认乙醇胺反倾销调查产品范围的请求》。
2018年4月13日,PCD公司提交了《进口乙醇胺反倾销调查案无损害抗辩》。
2018年5月21日,TOC公司提交了《乙醇胺反倾销无损害抗辩意见书》。
2018年6月4日,申请人提交了《乙醇胺反倾销案申请人对相关数据和信息进行补充的说明》以及《乙醇胺反倾销案申请人对相关利害关系方评论意见的评论意见》。
2018年6月7日,申请人提交了《关于美国、泰国、马来西亚市场环氧乙烷价格情况的说明》。
4. 初裁前实地核查。
根据《反倾销条例》第二十条的规定,调查机关于2018年4月对嘉兴金燕化工有限公司、湖北仙粼化工有限公司、乐天化学(嘉兴)有限公司、上海抚佳精细化工有限公司、茂名实华东成化工有限公司进行了初裁前实地核查。调查机关考察了被核查企业的生产现场,核对了企业提交材料中的相关信息。2018年4月27日,被核查企业向调查机关提交了补充修改材料和相关证据。
5. 公开信息。
根据《反倾销条例》第二十三条的规定,调查机关已将调查过程中收到和制作的本案所有公开材料及时送交商务部贸易救济公开信息查阅室。各利害关系方可以查找、阅览、摘抄、复印有关公开信息。
二、被调查产品
(一)立案公告关于被调查产品的描述。
调查范围:原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺。
被调查产品名称:乙醇胺(包括:一乙醇胺、二乙醇胺、三乙醇胺),英文名称为Ethanolamines,简称EA。
一乙醇胺,又称:单乙醇胺、2-氨基乙醇、2-羟基乙胺
英文名称:Monoethanolamine, 2-Aminoethanol, 2-Aminoethyl alcoho (简称:MEA)
化学分子式:H2NCH2CH2OH
结构式:
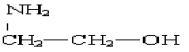
二乙醇胺,又称: 2,2'-二羟基二乙胺、2,2'-亚氨基二乙醇
英文名称:Diethanolamine,2, 2'-Dihydroxydiethylamine, 2,2'-Iminodiethanol (简称:DEA)
化学分子式:HN(CH2CH2OH)2
结构式:
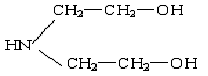
三乙醇胺,又称:三(2-羟乙基)胺、三羟基三乙胺
英文名称:Triethanolamine, Tris(2-Hydroxyethyl) amine, Trihydroxytriethylamine(简称:TEA)
化学分子式:(HOC2H4)3N
结构式:
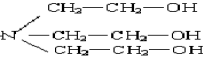
物理化学特性:乙醇胺是一乙醇胺、二乙醇胺和三乙醇胺的总称,通常由环氧乙烷和液氨反应制得,是一种同时具有胺和醇的部分共同化学特征的醇胺类有机化合物。乙醇胺外观通常为无色至淡黄色透明液体,在溶点以下为无色至淡黄色固体,略带胺味,具有吸湿性,可溶于水、乙醇等,微溶于苯、乙醚等。
主要用途:乙醇胺主要用于生产表面活性剂、农药及医药中间体、日用化工品及个人卫生用品。乙醇胺也作为原材料用以制作乳化剂、荧光增白剂VBL、炼油(酸性)气体处理剂、水泥助磨剂、切削液、减水剂、工业防冻液、石油添加剂、皮革软化剂、润滑油抗腐蚀剂、防积炭添加剂等,广泛应用于工业清洗、气体净化、农药及医药、日用化工、纺织印染、建筑建材、金属加工等行业。
该产品归在《中华人民共和国进出口税则》:29221100、29221200和29221310项下。本次调查的产品范围不包括上述税则号项下除一乙醇胺(单乙醇胺)、二乙醇胺和三乙醇胺产品之外的其他产品。
(二)被调查产品范围排除和确认。
1. 被调查产品范围排除。
本案进口商宁波联凯化学有限公司、福州特威化学有限公司提交评论主张,国内绝大部分乙醇胺生产企业不具备生产99%浓度三乙醇胺能力,国内产品不能完全替代进口产品,因此请求将99%浓度三乙醇胺从被调查产品范围中排除。
申请人在评论意见中称,国内大部分乙醇胺生产商能够生产99%浓度三乙醇胺,且产品受到下游用户广泛认可。进口商有关产品排除请求缺少法律依据,与事实不符;而且,99%浓度三乙醇胺与85%浓度三乙醇胺实际是一种物质。申请人同时提供了客户满意度调查表、第三方检测机构出具的检测报告等证明文件。
经初步审查,调查机关认为,第一,宁波联凯化学有限公司和福州特威化学有限公司的前述主张无证据支持,申请人则就其主张提供了证明文件;第二,根据调查机关实地核查结果,本案大部分申请人能够生产99%浓度三乙醇胺,并且在本案调查期内实际生产了该产品;第三,现有证据表明,国产99%浓度三乙醇胺符合国家有关标准,能够满足下游用户需要;第四,99%浓度三乙醇胺属于三乙醇胺产品,符合本案被调查产品描述。因此,调查机关暂决定对上述产品范围排除申请不予接受。
2. 被调查产品范围确认。
TOC公司提交申请称,该公司在生产乙醇胺过程中同时产出副产品Amine N-1(以下称重胺),重胺与三乙醇胺被归在相同的税则号下。公司主张,重胺与乙醇胺在生产工艺、化学分子式、物理特性及用途等方面存在差异,并据此请求调查机关确认重胺不属于本案被调查产品。
申请人在评论意见中主张,重胺与乙醇胺的生产工艺相同,分子结构式相同,用途方面与三乙醇胺存在重合,颜色差异系由于所含杂质含量不同导致。因此,申请人认为重胺为三乙醇胺产品,属于本案被调查产品。
经初步审查,调查机关发现,第一,TOC公司申请排除的重胺与乙醇胺产品系使用相同的原材料和机器设备,经由同一道生产工艺制成;第二,TOC公司提交的材料显示,重胺是主要由三乙醇胺和乙醇胺蒸馏残余物组成的混合物,但重胺与三乙醇胺具有相同的化学结构式;第三,TOC公司主张重胺主要用于制造水泥添加剂和水泥助磨剂的化学中间体,但现有证据表明三乙醇胺也可用于上述领域;第四,除杂质含量不同导致颜色存在差异外,TOC公司未能解释并证明二者在其他物理特性方面存在明显差异。因此,调查机关认为,重胺与乙醇胺具有相同的生产工艺和化学特性,物理特性相似,用途与三乙醇胺存在重合,符合本案被调查产品描述,属于被调查产品。鉴此,调查机关对TOC公司相关主张不予接受。
(三)被调查产品描述的调整。
经查,《中华人民共和国进出口税则》29221100税则号下除涵盖单乙醇胺外,还涵盖单乙醇胺盐;29221200税则号下除涵盖二乙醇胺外,还涵盖二乙醇胺盐。此外,自2017年起,三乙醇胺的税则号由29221310调整为29221500。因此,为进一步明确被调查产品范围,调查机关决定将被调查产品描述中的最后一段调整为该产品归在《中华人民共和国进出口税则》:29221100、29221200和29221310项下(2017年起29221310调整为29221500)。本次调查的产品范围不包括29221100项下的单乙醇胺盐和29221200项下的二乙醇胺盐。
三、倾销和倾销幅度
(一)正常价值、出口价格、调整项目的认定。
美国的公司
陶氏化学公司
(The Dow Chemical Company)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在美国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。倾销调查期内,该公司国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该公司销售给美国国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产并通过内部转让定价机制进行结转。调查机关经审查发现,第一,公司答卷未提交自产环氧乙烷的收发明细表和公司日常保存的被调查产品及同类产品的成本计算单;第二,公司未按问卷要求完整填写环氧乙烷生产成本明细表,且表中数据无法勾稽;第三,公司答卷填报的自产环氧乙烷内部结转价格与申请人提供的美国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的美国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,公司主张同时采用直接计入和按销售收入、销售数量分摊的方法确定被调查产品及同类产品的具体费用数据。调查机关经审查发现,公司答卷未按要求详细说明各费用明细项目的计算过程,未解释所主张分摊方法的理由并提供证明文件。因此,调查机关认为,公司答卷所填报数据无法合理反映其被调查产品及同类产品的具体费用情况。在初裁中,调查机关暂决定采用按销售收入比例分摊的方法确定被调查产品及同类产品的具体费用数据。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在美国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司通过两种渠道向中国出口被调查产品,一是通过位于美国境外的一家关联贸易商出口至中国非关联客户;二是先后通过位于美国境外的两家关联贸易商出口至中国非关联客户。
根据《反倾销条例》第五条的规定,调查机关暂决定以关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受发票中的折扣、提前付款折扣、其他折扣、回扣、内陆运费(工厂-分销仓库)、售前仓储费、内陆运费(工厂/仓库-客户)、信用费用等调整主张。
关于其他需要调整的项目,经初步审查,公司答卷未说明该项目下填报的具体费用名称,未解释公司在日常经营活动中进行相应价格调整的原因和调整金额的计算依据,且无法将该调整项目对应到具体的国内销售交易。因此,调查机关决定在初裁中暂不接受公司上述主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受其他折扣、内陆运费(工厂到分销仓库)、售前仓储费、国际运输费、信用费用、进口关税、进口消费税、清关费、装卸费、报关代理费、驳船费、出口消费税等调整主张。
公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
英力士美国公司
(INEOS Americas LLC)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在美国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。
倾销调查期内,该公司国内同类产品直接销售给关联客户和非关联客户。经审查,该公司部分型号同类产品有国内关联销售,且其中某个型号的关联销售价格与非关联销售价格存在显著差异。因此,调查机关决定在初裁中暂依据该型号排除关联交易后的国内销售作为确定其正常价值的基础。关于其他型号同类产品,公司向国内关联客户的销售价格与向非关联客户的销售价格之间无显著差异,可以反映正常贸易过程,调查机关决定在初裁中暂依据这些型号同类产品的国内销售作为确定其正常价值的基础。
调查机关初步审查了该公司报告的生产成本和销售、管理及财务费用等数据。
关于生产成本,公司答卷显示,其生产被调查产品和同类产品所需的主要原材料环氧乙烷全部为关联采购。调查机关经审查发现,第一,公司答卷未提交环氧乙烷的收发明细表和公司日常保存的被调查产品及同类产品的成本计算单;第二,公司答卷填报的环氧乙烷关联采购价格与申请人提供的美国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的美国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,调查机关经审查发现,公司答卷未按问卷要求解释说明各明细项目的具体分摊方法,未解释其分摊标准的来源和依据,也未提供所主张分摊方法的证明文件。因此,调查机关认为,公司答卷所填报数据无法合理反映其被调查产品及同类产品的具体费用情况。初裁中,调查机关暂决定采用按销售收入比例分摊的方法确定被调查产品及同类产品的具体费用数据。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在美国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,该公司全部通过其位于美国境外的关联贸易商向中国非关联客户出口销售被调查产品。
根据《反倾销条例》第五条的规定,调查机关暂决定以该关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运输(工厂至分销仓库)、售前仓储费用、出厂装卸费、包装费用、信用费用等调整项目。
关于提前付款折扣、回扣、内陆运输(工厂/仓库-客户)、TRDC退费等四项调整项目,公司答卷未提交任何证明文件,调查机关无法获知相关费用的真实性,因此,调查机关决定在初裁中暂不接受相关主张。
关于普拉奎迈恩装货费用、船舶装货费用、普拉奎迈恩火车吞吐费用、系统卡车费用、 火车租赁和维护分摊等五项调整项目,调查机关经初步审查发现,公司答卷未按问卷要求详细描述国内销售的物流过程,未解释说明相关费用的发生环节和费用归集与分摊的过程,且未提供相关的原始凭证等证明材料,这导致调查机关无法确定相关费用的真实性和答卷所填报分摊方法的合理性。因此,调查机关决定在初裁中暂不接受相关主张。
关于其他需要调整的项目,经初步审查,公司答卷正文表述与表格内容相互矛盾,表格数据未保留计算公式,答卷也未提交相应证明文件。因此,调查机关决定在初裁中暂不接受相关主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受包装费用、集装箱装运滞留费、回扣、国际运费、信用费用等调整项目。
关于普拉奎迈恩装货费用、船舶装货费用、系统卡车费用等三项调整项目,调查机关经初步审查发现,公司答卷未按问卷要求详细描述出口销售货物在美国国内的物流过程,未解释说明相关费用的发生环节和费用归集与分摊的过程,且未提供相关的原始凭证等证明材料,这导致调查机关无法确定相关费用的真实性和答卷所填报分摊方法的合理性。因此,调查机关决定在初裁中暂不接受相关主张。
关于其他需要调整的项目,经初步审查,公司答卷未能解释说明所填报的具体费用内容,也未提交相应证明文件证明相关费用影响了出口价格和正常价值的公平比较。因此,调查机关决定在初裁中暂不接受相关主张。
此外,公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF价格)。
经审查,现有证据表明该公司所报告的到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
亨斯迈石化有限公司
(Huntsman Petrochemical LLC)
立案后,该公司登记参加调查。2017年11月21日,调查机关向该公司发放了本案《反倾销国外出口商或生产商调查问卷》,要求其在规定时间内提交准确、完整的答卷,并提醒了不配合调查的后果。
2017年12月28日,该公司向调查机关提交《美国亨斯迈关于乙醇胺反倾销调查问卷答卷和损害调查的函》,明确表示其暂不提交国外生产商调查问卷答卷。
由于该公司没有提供必要信息配合调查,调查机关决定根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为英力士美国公司的信息可以较为准确、合理地反映亨斯迈石化有限公司对中国出口被调查产品的情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据英力士美国公司的信息确定亨斯迈石化有限公司的倾销幅度。
其他美国公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为英力士美国公司的信息可以较为准确、合理地反映美国对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据英力士美国公司的信息确定其他美国公司的倾销幅度。
沙特阿拉伯的公司
沙特基础工业公司
(Saudi Basic Industries Corporation)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在沙特国内销售的情况。经审查,倾销调查期内,除某一型号外,该公司其余型号同类产品国内销售数量占同期相同型号被调查产品向中国出口销售数量的比例均超过5%。符合作为确定正常价值基础的数量要求。对未超过5%比例的该型号,调查机关在初裁中暂决定以生产成本加合理费用和利润的方法,确定其正常价值。
倾销调查期内,该公司国内同类产品直接销售给关联客户和非关联客户。经审查,该公司两个型号同类产品有国内关联销售,且关联销售价格与非关联销售价格存在显著差异。因此,调查机关决定在初裁中暂依据排除关联交易后的上述型号国内销售作为确定其正常价值的基础。
调查机关初步审查了该公司报告的生产成本和销售、管理及财务费用等数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产。根据现有证据,公司答卷报告的原材料价格与沙特国内市场价格没有显著差异。经审查,调查机关认为,公司答卷报告的内容能够合理反映被调查产品及同类产品的生产和销售成本,决定在初裁中暂予以接受。关于公司答卷报告的销售、管理和财务费用,调查机关认为能够合理反映该公司被调查产品和同类产品的生产销售情况,决定暂予以接受。
调查机关据此对公司有关型号同类产品在沙特国内是否低于成本销售进行了测试。经审查,倾销调查期内,公司两个型号同类产品在国内低于成本销售的数量占其国内全部销售数量的比例超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定分别以这两个型号排除低于成本销售的国内销售作为确定其正常价值的基础。同时,公司某一型号同类产品国内销售价格全部低于成本,根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以生产成本加合理费用和利润的方法,确定该型号正常价值。在对两个型号同类产品结构正常价值时,调查机关暂根据公司答卷数据确定其合理的费用和利润。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司全部通过其位于沙特阿拉伯境外的关联贸易商向中国非关联客户出口销售被调查产品。
根据《反倾销条例》第五条的规定,调查机关在初裁中暂决定以该关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.调整项目。
根据《反倾销条例》第六条规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运费(工厂/仓库-客户)、出厂装卸费等相关费用、信用费用、其他需要调整的项目。
关于调整项目31-2内陆运费(工厂/仓库-客户)-其他费用,该公司实际主张的是售前仓储费用中的罐清洗费和清洁证书费用。经审查,公司在答卷正文中关于该费用的描述与表格中实际填报的信息不符。初裁中,调查机关暂依据公司答卷正文与相关证明材料对表格中填报的数据进行了相应调整。
关于包装费用,公司答卷未提供费率的具体构成及计算过程,也未提供相应证明文件,这导致调查机关无法确定相关费用的真实性和准确性,因此在初裁中暂不接受相关主张。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受售前仓储费用、内陆运输(工厂/仓库到出口港)、出厂装卸费等相关费用、国际运输费用、国际运输保险费用(战争险)、港口装卸费等相关费用、信用费用、佣金、出口检验费、报关代理费、其他需要调整的项目。
关于包装费用,公司答卷未提供费率的具体构成及计算过程,也未提供相应证明文件,这导致调查机关无法确定相关费用的真实性和准确性,因此在初裁中暂不接受相关主张。
经初步审查,公司答卷未主张对于交易术语为CIF的出口销售的国际运输保险费。调查机关在初裁中对此进行了补充调整。
此外,公司答卷未报告关联贸易商间接费用等调整项目。为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用和利润进行了补充调整。
4.关于到岸价格(CIF价格)。
经审查,该公司答卷报告的到岸价格为CIF价格或者CFR价格。初裁中,调查机关在公司答卷基础上补充追加了相关国际保险费,在此基础上确定了相应的到岸价格数据。
其他沙特阿拉伯公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为沙特基础工业公司的有关信息可以较为准确、合理地反映沙特阿拉伯对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据沙特基础工业公司的有关信息确定其他沙特阿拉伯公司的倾销幅度。
马来西亚的公司
国油石化衍生公司
(PETRONAS CHEMICALS DERIVATIVES SDN BHD)
1.正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。经初步审查,调查机关决定在初裁中暂接受公司关于型号划分的主张。
调查机关初步审查了公司在马来西亚国内销售的情况。公司答卷显示,倾销调查期内,该公司国内同类产品全部通过位于马来西亚境内的某关联贸易商销售给国内非关联客户。经审查,调查机关发现,在公司同类产品国内销售过程中,该关联贸易商实际承担了联系客户、商业谈判、制定价格等职能,该关联贸易商与公司之间则按照其与国内非关联客户之间商定的相同的销售数量和销售价格进行结算。因此,调查机关在初裁中暂决定将该关联贸易商与公司作为整体进行考虑来确定公司同类产品的国内销售。
经审查,倾销调查期内,公司全部同类产品和各型号同类产品国内销售数量占同期向中国出口销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。如前所述,公司关联贸易商将国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该关联贸易商销售给马来西亚国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司向关联公司采购。调查机关经审查发现,第一,公司答卷未按要求填写原材料的收发明细情况、被调查产品和同类产品生产成本明细表以及公司日常保存的被调查产品及同类产品的成本计算单;第二,公司答卷填报的环氧乙烷关联采购价格与申请人提供的马来西亚国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的马来西亚国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。
关于销售费用、管理费用和财务费用,经审查,调查机关初步认定公司和关联贸易商答卷所报告内容能够合理反映该公司被调查产品和同类产品的相关情况,决定暂予以接受。
调查机关根据上述调整和重新计算后的成本费用数据,对公司同类产品在马来西亚国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%。根据《反倾销条例》第四条的规定,调查机关在初裁中暂决定以各型号同类产品排除低于成本销售的国内销售作为确定其正常价值的基础。
2.出口价格。
调查机关初步审查了公司向中国出口销售被调查产品的情况。倾销调查期内,公司通过两种渠道向中国出口被调查产品,一是通过位于马来西亚的关联贸易商出口至中国非关联客户;二是先后通过位于马来西亚的关联贸易商和位于中国的关联贸易商出口至中国非关联客户。
根据《反倾销条例》第五条的规定,调查机关暂决定以关联贸易商与中国非关联客户之间的销售价格作为确定出口价格的基础。
3.价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司及其关联贸易商影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的正常价值调整项目,经初步审查,调查机关决定暂接受内陆运费(工厂/仓库-客户)、包装费用、信用费用等调整项目。
此外,公司答卷主张对其向国内关联贸易商按一定比例支付的国内销售佣金进行调整。调查机关经审查认为,公司答卷未就该主张提供符合要求的证明文件,且未能证明其影响了正常价值和出口价格的公平合理比较,因此决定在初裁中对该调整主张暂不予接受。
(2)出口价格部分。
就出口价格调整项目,经初步审查,调查机关决定在初裁中暂接受售前仓储费、内陆运费(工厂/分销仓库到出口港)、国际运输费、货运代理费、国际运输保险费、港口装卸费、包装费用、出口检验费等调整主张。
关于佣金,公司答卷主张对其向国内关联贸易商按一定比例支付的出口销售佣金进行调整。调查机关经审查认为,公司答卷未就该主张提供符合要求的证明文件,且未能证明其影响了正常价值和出口价格的公平合理比较,因此决定在初裁中对该调整主张暂不予接受。
公司答卷未报告中国关联贸易商间接费用等调整项目,为保证公平比较,调查机关根据该关联贸易商答卷数据对其间接费用进行了补充调整,并根据本案某非关联中国贸易商答卷数据对利润进行了补充调整。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
其他马来西亚公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为申请人提供的信息可以较为准确、合理地反映马来西亚对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据申请人提供的信息确定其他马来西亚公司的倾销幅度。
泰国的公司
TOC乙二醇有限公司
(TOC GLYCOL COMPANY LIMITED)
- 正常价值。
调查机关初步审查了该公司被调查产品和同类产品的型号划分情况。公司主张其生产和销售的被调查产品及同类产品划分为若干型号,在计算倾销幅度时应区分不同型号进行价格比较。如本裁定二、被调查产品中相关认定,该公司生产的重胺属于被调查产品。经初步审查,调查机关暂将其作为公司被调查产品的一个单独型号。由于公司答卷未填报重胺的销售交易等必要信息,因此调查机关决定在初裁中暂根据公司其他型号的有关信息确定重胺型号的倾销幅度。
调查机关初步审查了该公司在泰国国内销售的情况。经审查,倾销调查期内该公司全部同类产品和各型号同类产品国内销售数量占同期向中国销售被调查产品数量的比例均超过5%,符合作为确定正常价值基础的数量要求。倾销调查期内,该公司国内同类产品全部直接销售给非关联客户。经审查,调查机关决定在初裁中暂以该公司销售给泰国国内非关联客户的价格作为确定正常价值的基础。
调查机关初步审查了该公司提交的生产成本及销售、管理和财务费用数据。公司答卷显示,其生产被调查产品及同类产品所需的主要原材料环氧乙烷由公司自行生产。调查机关经审查发现,第一,公司以折扣价格从关联方采购生产环氧乙烷所需的主要原材料乙烯,答卷未提交证据证明该关联采购价格已合理反映市场价格;第二,公司未按问卷要求完整填写环氧乙烷生产成本明细表,且表中数据与存货收发明细表数据无法勾稽;第三,公司答卷填报的自产环氧乙烷结转价格与申请人提供的泰国国内市场价格存在显著差异,不能合理反映正常市场交易情况。因此,调查机关认为,公司答卷所填报的原材料成本无法准确、合理反映被调查产品及同类产品的生产和销售成本。在初裁中,调查机关暂决定根据申请人提供的泰国国内环氧乙烷市场价格对公司被调查产品及同类产品生产成本中的原材料成本进行调整。对于其他生产成本数据和销售、管理及财务费用数据,调查机关经初步审查决定在初裁中暂予以接受。
调查机关根据上述调整后的成本费用数据,对公司同类产品在泰国国内是否低于成本销售进行了测试。经审查,倾销调查期内公司各型号同类产品在国内低于成本销售的数量占该型号同类产品国内全部销售数量的比例均超过20%,且部分型号的国内销售全部低于成本。根据《反倾销条例》第四条的规定,对于全部低于成本销售的型号,调查机关暂决定以该型号产品的生产成本加合理费用、利润为基础确定正常价值;对于其他型号,调查机关暂决定以排除低于成本销售的国内销售作为确定正常价值的基础。
- 出口价格。
调查机关初步审查了该公司向中国出口被调查产品的情况。倾销调查期内,公司直接向中国非关联客户销售被调查产品。根据《反倾销条例》第五条的规定,在初裁中调查机关暂决定以该公司销售至中国非关联客户的价格作为确定出口价格的基础。
- 价格调整。
根据《反倾销条例》第六条的规定,为公平合理比较,调查机关对该公司影响价格可比性的调整项目逐一进行了审查。
(1)正常价值部分。
就该公司主张的调整项目,经初步审查,调查机关决定暂接受信用费用调整主张。
关于内陆运输费用(工厂/仓库-客户),经初步审查,公司答卷没有解释如何计算并填报相关依据,也未按问卷要求提供任何证明文件。因此,调查机关决定在初裁中暂不接受公司上述主张。
关于其他需要调整的项目,公司答卷主张根据中国和泰国增值税税率的不同,对正常价值进行相应调整。调查机关认为,增值税为价外税,并非公司定价时需考虑的因素,不同国家增值税税率存在差异,并不影响价格的可比性。而且,公司答卷也未能提供证据证明两国增值税率的差异影响到了价格的公平比较。因此,调查机关决定在初裁中暂不接受公司上述主张。
(2)出口价格部分。
就该公司主张的出口价格调整项目,经初步审查,调查机关决定暂接受国际运输费用、国际运输保险费、港口装卸费、信用费用等调整主张。
关于内陆运输费用(工厂/仓库-出口港),经初步审查,公司答卷没有解释如何计算并填报相关依据,也未按问卷要求提供任何证明文件。因此,调查机关决定在初裁中暂不接受公司上述主张。
4.关于到岸价格(CIF)。
经审查,现有证据表明该公司所报告到岸价格是合理的,调查机关在初裁中暂决定接受该公司报告的到岸价格数据。
其他泰国公司
2016年10月24日,调查机关对原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺发起反倾销调查。当日,调查机关通知了美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。同日,调查机关将立案公告登载在商务部网站上,任何利害关系方均可在商务部网站查阅本案立案公告。立案后,调查机关给予各利害关系方20 天时间登记参加调查,给予所有利害关系方合理的时间获知立案有关情况。立案后,调查机关将调查问卷登载在商务部网站上,并通知美国驻华使馆、沙特阿拉伯驻华使馆、马来西亚驻华使馆和泰国驻华使馆。任何利害关系方可在商务部网站查阅并下载本案调查问卷。
调查机关尽最大能力通知了所有已知的利害关系方,也尽最大能力向所有已知利害关系方提醒了不配合调查的后果。对于调查机关已尽通知义务但没有提供必要信息配合调查的公司,调查机关根据《反倾销条例》第二十一条的规定,在已经获得的事实和可获得的最佳信息的基础上裁定其倾销幅度。调查机关比较分析在调查中获得的信息,认为TOC乙二醇有限公司的信息可以较为准确、合理地反映泰国对中国出口被调查产品情况,且已被调查机关初步核实。在初裁中,调查机关决定暂根据TOC乙二醇有限公司的信息确定其他泰国公司的倾销幅度。
(二)价格比较。
根据《反倾销条例》第六条的规定,调查机关在考虑了影响价格的各种可比性因素的基础上,按照公平、合理的方式,将正常价值和出口价格调整至出厂水平进行比较。在计算倾销幅度时,调查机关将加权平均正常价值和加权平均出口价格进行了比较,得出倾销幅度。
(三)倾销幅度。
经计算,各公司初步裁定的倾销幅度分别为:
美国的公司:
1.陶氏化学公司 75.3%
(The Dow Chemical Company)
2.英力士美国公司 97.3%
(INEOS Americas LLC)
3.亨斯迈石化有限公司 97.3%
(Huntsman Petrochemical LLC)
4.其他美国公司(All Others) 97.3%
沙特阿拉伯的公司:
1.沙特基础工业公司 11.7%(Saudi Basic Industries Corporation)
2.其他沙特阿拉伯公司(All Others) 18.7%
马来西亚的公司:
1.国油石化衍生公司 18.3%(PETRONAS CHEMICALS DERIVATIVES SDN BHD)
2.其他马来西亚公司(All Others) 20.3%
泰国的公司:
1.TOC乙二醇有限公司 37.6%
(TOC GLYCOL COMPANY LIMITED)
2.其他泰国公司(All Others) 37.6%
四、国内同类产品、国内产业
(一)国内同类产品认定。
《反倾销条例》第十二条规定,同类产品是与倾销进口产品相同的产品,或与倾销进口产品特性最相似的产品。
调查机关对国内生产的乙醇胺与被调查产品的物化特性、原材料和生产工艺、产品用途、销售渠道、客户群体和消费者评价等因素进行了调查。
1.物化特性。
国内生产的乙醇胺与被调查产品均包括一乙醇胺、二乙醇胺和三乙醇胺。国内生产的各规格乙醇胺产品与相应规格的被调查产品具有相同的化学结构式,外观通常为无色至淡黄色透明液体,在溶点以下为无色至淡黄色固体,略带胺味,具有吸湿性,可溶于水、乙醇等,微溶于苯、乙醚等。调查机关初步认定,国内生产的乙醇胺与被调查产品的物化特性基本相同。
2.原材料和生产工艺。
国内生产的乙醇胺与被调查产品均是通过环氧乙烷和液氨反应,经过脱水、脱氨、精制提纯等过程生成乙醇胺产品。主要生产设备均包括反应器等装置。调查机关初步认定,国内生产的乙醇胺与被调查产品所使用的原材料和生产工艺基本相同。
3.产品用途。
国内生产的乙醇胺与被调查产品均主要用于生产表面活性剂、农药及医药中间体、日用化工品及个人卫生用品,同时也是乳化剂、荧光增白剂VBL、炼油(酸性)气体处理剂、水泥助磨剂、切削液、减水剂、工业防冻液、石油添加剂、皮革软化剂、润滑油抗腐蚀剂、防积炭添加剂等的重要原材料。调查机关初步认定,国内生产的乙醇胺与被调查产品的用途基本相同。
4.销售渠道、客户群体和消费者评价。
国内生产的乙醇胺主要通过直接销售及代理销售的方式在中国市场进行销售,被调查产品主要通过直接销售和贸易商转售的方式在中国市场进行销售。二者的国内客户群体基本相同,部分下游用户既购买或使用被调查产品,同时也购买或使用国内生产的乙醇胺产品,二者在国内市场上存在竞争。因此,调查机关初步认定,国内生产的乙醇胺与被调查产品销售渠道和客户群体基本相同。
综上,调查机关初步认定,国内生产的乙醇胺与被调查产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体方面基本相同,具有相似性和替代性,国内生产的乙醇胺与被调查产品属于同类产品。
(二)国内产业认定。
根据《反倾销条例》第十一条关于国内产业认定的规定,调查机关对本案国内产业进行了审查和认定。在本案中,申请人向调查机关提交了国内生产者调查问卷答卷。调查机关经调查核实,申请人2014年、2015年、2016年以及2017年1-6月的产量占国内同类产品总产量的比例均大于50%,占国内产业的主要部分,符合《反倾销条例》第十一条关于国内产业认定的规定。因此,调查机关初步认定,申请人及其支持企业可以代表国内产业,其数据可以作为损害和因果关系分析的基础。本裁决所依据的国内产业数据,除特别说明外,均来自上述国内生产者。
五、产业损害及损害程度
(一)累积评估。
根据《反倾销条例》第九条的规定,调查机关考虑了原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺对国内产业造成的影响进行累积评估的适当性。
1.倾销幅度不属于微量。
倾销调查期内,来自美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品均存在倾销,倾销幅度均在2%以上,不属于微量的倾销幅度。
2.进口数量不属于可忽略不计。
根据中国海关统计数据,损害调查期内,来自美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺数量占中国总进口数量的比例均超过3%,不属于可忽略不计的范围。
3.被调查产品之间的竞争条件。
调查显示,原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同;美国、沙特阿拉伯、马来西亚和泰国企业均通过直接销售、代理销售等方式在中国市场销售乙醇胺产品,占有相应的市场份额;各生产商或销售商均根据中国市场状况或条件,与客户协商确定销售价格,具有相同或类似的定价策略;被调查产品拥有相同的客户群体,下游企业可以自由采购和使用被调查产品。因此,调查机关初步认定,原产于美国、沙特阿拉伯、马来西亚和泰国的被调查产品之间存在直接竞争关系。
4.被调查产品与国内同类产品之间的竞争条件。
调查显示,被调查产品与国内生产的乙醇胺在物化特性、原材料、生产工艺、产品用途、销售渠道、客户群体等方面基本相同,属于同类产品。国内乙醇胺市场是一个竞争开放的市场,被调查产品与国内同类产品在国内市场相互竞争,价格是影响产品销售的重要因素。被调查产品与中国同类产品均主要通过直接销售、代理销售等方式在中国市场进行销售,并存在共同的客户群体。被调查产品和国内产业同类产品的销售没有明显的时间和地域偏好,被调查产品与国内产业同类产品存在直接的竞争关系。
TOC公司提交评论意见称,泰国产品的进口数量属于可忽略不计,中国海关统计的进口数量中因包含非被调查产品重胺而使得数据偏高,泰国企业与其他涉案国家企业的出口战略和模式以及价格策略不同,因此,调查机关不应将泰国产品与其他涉案国家产品进行累积评估。
申请人提交评论主张,TOC公司关于可忽略不计的解释是对《反倾销条例》有关规定的曲解;来自不同涉案国的进口被调查产品之间具有相似性和可比性,可以相互替代,存在直接竞争关系;这些进口被调查产品在中国市场均采取了低价倾销的策略,调查机关应当对其进行累积评估。
经初步审查,调查机关认为,第一,TOC公司将泰国产品进口数量与中国国内需求量以及其他涉案国家产品进口数量进行比较后认为泰国产品进口数量属于可忽略不计,这不符合《反倾销条例》第九条关于可忽略不计的规定。调查机关根据《反倾销条例》有关规定审查后发现,泰国被调查产品进口数量占中国总进口数量的比例超过3%,不属于可忽略不计;第二,如本裁定二、被调查产品中有关认定所述,TOC公司生产的重胺属于被调查产品,中国海关统计的乙醇胺进口数量不存在该公司所主张的偏高情况;第三,关于TOC公司主张的其与其他国家涉案出口商出口战略和定价策略的不同,调查机关经审查发现其有关主张前后矛盾,且未提供证明文件。调查机关认为,原产于泰国的进口被调查产品与原产于美国、沙特阿拉伯和马来西亚的进口被调查产品均销售给中国的最终用户和贸易商,且采取基本相同或类似的定价策略。不同的出口商在每笔交易中的销售数量和销售价格存在差异,并不影响其被调查产品之间存在直接竞争关系。因此,调查机关对TOC公司相关主张不予接受。
调查机关根据上述证据初步认定,原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品倾销幅度不属于微量,进口数量不属于可忽略不计,被调查产品之间以及被调查产品与国内同类产品之间存在直接的竞争关系。对原产于美国、沙特阿拉伯、马来西亚和泰国的进口被调查产品对国内产业造成的影响进行累积评估是适当的。
(二)倾销进口产品进口数量。
调查机关对倾销进口产品的绝对数量和相对于中国生产或消费的数量是否大幅增加进行了调查。
调查显示,根据中华人民共和国海关数据,2014年、2015年、2016年和2017年1-6月,倾销进口产品进口数量分别为92180吨、92750吨、124757吨和77776吨,呈持续上升趋势。其中,2015年比2014年上升0.62%;2016年较之2015年上升34.51%;2017年1-6月同比上升70.94%。2014年至2016年累计增长35.34%。
根据申请书数据,2014年、2015年、2016年和2017年1-6月,国内乙醇胺表观消费量分别为41.5万吨、42万吨、44万吨和23万吨。2015 年比2014 年增长1.20%,2016 年比2015 年增长4.76%,2017年1-6月同比增长15.00%。2014年至2016年累计增长6.02%。由此可见,损害调查期内,虽然国内乙醇胺表观消费量呈逐年增长趋势,但倾销进口产品进口数量的累计增幅远超过国内表观消费量的增幅。
损害调查期内,倾销进口产品进口数量占中国国内市场份额也总体呈上升趋势。2014年、2015年、2016年和2017年1-6月,倾销进口产品所占中国国内市场份额分别为22.21%、22.08%、28.35%和33.82%。除2015年比2014年降低0.13个百分点外,2016年比2015年增长6.27个百分点,2017年1-6月更是同比大幅增长11.07个百分点。损害调查期内,倾销进口产品进口数量占中国国内市场份额累计增长11.61个百分点。
应诉公司在评论意见中主张,进口被调查产品市场份额很小,不可能对国内同类产品的数量和价格产生压制或抑制的负面影响。
申请人在评论意见中指出,被调查产品进口量在损害调查期内持续大幅增长,所占中国市场份额总体大幅增长且处于较高水平,损害调查期内平均达26%。被调查产品进口数量和价格对国内产业造成明显的价格削减和压低,使得国内产业始终处于巨额亏损状态。
经初步审查,调查机关认为,第一,损害调查期内,倾销进口产品绝对数量持续增长,2014年到2016年累计增长35.34%,2017年1-6月同比增长70.94%,远高于同期中国国内乙醇胺表观消费量的增幅;第二,损害调查期内,倾销进口产品占中国国内市场份额总体呈上升趋势,到2017年1-6月为33.82%,倾销进口产品已占到中国国内约三分之一的市场份额,应诉公司关于倾销进口产品所占市场份额很小的主张缺乏事实基础和证据支持。因此,调查机关对应诉公司相关主张不予接受。
(三)倾销进口产品对国内产业同类产品价格的影响。
调查机关就倾销进口产品对国内产业同类产品价格的影响进行了调查。
1.倾销进口价格和国内产业同类产品价格。
进行价格比较时,为确保两者具有可比性,应在同一贸易水平上对倾销进口价格和国内产业同类产品价格进行比较。调查机关初步认定,倾销进口产品国内进口清关价格与国内产业同类产品出厂价格基本属于同一贸易水平,二者均不包含增值税、内陆运输费用、保险费用和次级销售渠道费用等。
调查机关对中国海关统计数据和应诉企业答卷数据进行初步审查后发现,中国海关统计数据能够更准确地反映损害调查期内被调查产品中一乙醇胺、二乙醇胺和三乙醇胺的进口价格。
调查机关在中国海关价格基础上,进一步考虑了损害调查期内汇率、关税、反倾销税(见商务部2010年第75号公告和2015年第46号公告)以及国内进口商的清关费用,对被调查产品进口价格进行了调整,并将调整后的被调查产品进口价格作为倾销进口价格。其中,汇率根据中国人民银行公布的当年各月度平均汇率算数平均得出。
按上述方法调整后, 2014年、2015年、2016年和2017年1-6月一乙醇胺倾销进口价格分别为8519元/吨、6333元/吨、6092元/吨和7394元/吨。其中,2015年比2014年下降25.66%,2016年比2015年下降3.81%,2017年1-6月同比有所回升,但损害调查期内仍累计下降13.21%。同期,二乙醇胺倾销进口价格分别为9385元/吨、7025元/吨、6206元/吨和7601元/吨。其中,2015年比2014年下降25.15%,2016年比2015年下降11.66%,2017年1-6月同比有所回升,但损害调查期内仍累计下降19.01%。关于三乙醇胺,同期倾销进口价格分别为9108元/吨、6860元/吨、6306元/吨和7380元/吨。其中,2015年比2014年下降24.68%,2016年比2015年下降8.08%,2017年1-6月同比有所回升,但损害调查期内仍累计下降18.97%。
调查机关在对《国内生产者调查问卷》答卷汇总的基础上,以国内产业同类产品出厂价格的加权平均价格作为国内产业同类产品价格。
2014年、2015年、2016年和2017年1-6月,国内产业同类产品中一乙醇胺价格分别为9234元/吨、7403元/吨、7199元/吨和8755元/吨。其中,2015年比2014年下降19.83%,2016年比2015年下降2.75%,2017年1-6月同比有所回升,但损害调查期内仍累计下降5.19%。同期,二乙醇胺价格分别为9662元/吨、7229元/吨、7352元/吨和8660元/吨。其中,2015年比2014年下降25.18%,2016年比2015年上涨1.70%。2017年1-6月同比有所上涨,但损害调查期内仍累计下降10.37%。关于三乙醇胺,同期国内产业同类产品价格分别为9432元/吨、7255元/吨、7323元/吨和8444元/吨。其中,2015年比2014年下降23.08%,2016年比2015年上涨0.94%,2017年1-6月同比有所上涨,但损害调查期内仍累计下降10.47%。
上述数据显示,损害调查期内,倾销进口产品价格与国内产业同类产品价格变化趋势基本相同,即2014年至2016年总体呈现下降趋势,2017年1-6月价格虽有所回升,但损害调查期内总体仍为下降趋势,二者基本呈现联动态势。2016年,随着国内原材料价格开始回升,部分国内申请企业试图提高同类产品销售价格。从各申请企业全年加权平均销售价格看,二乙醇胺和三乙醇胺的销售价格同比出现小幅上涨,但这不能改变损害调查期内国内产业同类产品价格总体呈现下降趋势的事实。
2.倾销进口产品对国内产业同类产品价格影响。
初步调查显示,国内生产的乙醇胺与倾销进口产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同,属于同类产品,二者具有相似性和替代性。中国乙醇胺消费市场是一个竞争开放的市场,倾销进口产品与国内同类产品在中国市场中相互竞争,价格是影响产品销售的重要因素。
证据显示,倾销进口产品的生产商多数拥有丰富的乙醇胺生产和营销经验,有的甚至是全球领先的跨国制造商,具有规模化经营和品牌的优势,其产品进入中国市场达数十年,已建立了完善的销售和服务网络,与国内产业相比具有明显的竞争优势。现有证据表明,国内下游用户在选择乙醇胺供应商时,价格是其考虑的主要因素,而且,其在与国内产业进行议价时,进口产品价格水平是重要的参考因素。
如前所述,损害调查期内,倾销进口产品的进口数量大幅增长,增速远超同期中国国内表观消费量的增长,到2017年上半年,倾销进口产品在中国市场的占有率达到近三分之一,较2014年扩大了10余个百分点。现有证据表明,损害调查期内,为了扩大在中国的市场份额,倾销进口产品采取了低价销售策略,倾销进口产品的价格不仅低于同期国内同类产品价格,而且还总体呈现下降趋势,导致国内同类产品的价格被迫大幅降低。
数据显示,2014年、2015年、2016年和2017年1-6月,倾销进口产品的价格对国内产业同类产品的价格造成了削减。其中,一乙醇胺的价格削减幅度分别为715元/吨、1070元/吨、1107元/吨和1361元/吨,二乙醇胺的价格削减幅度分别为277元/吨、204元/吨、1146元/吨和1059元/吨,三乙醇胺的价格削减幅度分别为324元/吨、395元/吨、1018元/吨和1064元/吨。
此外,数据表明,损害调查期内,倾销进口产品的价格下降幅度大大高于国内产业同类产品的价格下降降幅。其中,2017年1-6月倾销进口产品中一乙醇胺的价格为7394元/吨,较2014年下降了1125元/吨,降幅13.21%;二乙醇胺的价格为7601元/吨,较2014年下降了1775元/吨,降幅19.01%;三乙醇胺的价格为7380元/吨,较2014年下降了1728元/吨,降幅18.97%。同期,国内产业同类产品中一乙醇胺的价格为8755元/吨,较2014年下降了479元/吨,降幅5.19%;二乙醇胺的价格为8660元/吨,较2014年下降了1002元/吨,降幅10.37%;三乙醇胺的价格为8444元/吨,较2014年下降了988元/吨,降幅10.47%。
综上,调查机关初步认定,损害调查期内,倾销进口产品对国内产业同类产品价格造成了大幅价格削减。
(四)损害调查期内国内产业状况。
根据《反倾销条例》第七条、第八条的规定,调查机关对国内产业的相关经济因素和指标进行了调查,证据显示:
1.需求量。
损害调查期内,国内乙醇胺需求量呈持续增长趋势。2014年至2017年1-6月,国内乙醇胺需求量分别为41.5万吨、42万吨、44万吨和23万吨。其中,2015年比2014年增长了1.20%,2016 年比2015年增长了4.76%,2017年1-6月同比增长15%。2014年至2016年累计增长6.02%。
2.产能。
损害调查期内,国内产业同类产品产能出现增长。2014年至2017年1-6月,国内产业同类产品产能分别为24.8万吨、26万吨、26万吨和13万吨。其中,2015年比2014年增长4.84%,此后一直保持稳定。
3.产量。
损害调查期内,国内产业同类产品产量呈下降趋势。2014年至2017年1-6月,国内产业同类产品产量分别为17.7万吨、17.5万吨、15.7万吨和 8.5吨。2015年比2014年减少1.38%,2016年比2015年减少了10.10%。2017年1-6月虽同比有所增加,但仍未恢复到2014年的水平。
4.国内销售量。
损害调查期内,国内产业同类产品国内销售量先增后降。2014年至2017年1-6月,国内产业同类产品国内销售量分别为16.8吨、17.6吨、17.5吨和7.9吨。其中,2015年比2014年增长4.50%,2016年比2015年减少0.34%。2017年1-6月同比减少2.59%。
5.市场份额。
损害调查期内,国内产业同类产品市场份额总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品市场份额分别为40.83%、42.19%、40.14%和34.79%。其中,2015年比2014年增长1.36个百分点,2016年比2015年下降2.05个百分点。2017年1-6月同比下降5.86个百分点,为损害调查期内最低水平。
6.销售价格。
损害调查期内,国内产业同类产品销售价格总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品销售价格分别为9442元/吨、7289元/吨、7292元/吨和8585元/吨。其中,2015年比2014年下降22.80%,2016年与2015年基本持平,2017年1-6月虽同比增长23.92%,但与2014年相比仍降低了9.08%。
7.销售收入。
损害调查期内,国内产业同类产品销售收入总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品销售收入分别为15.89亿元、12.82亿元、12.78亿元和6.74亿元。其中,2015年比2014年下降19.33%,2016年比2015年下降0.30%。2017年1-6月虽同比增长20.71%,但仍未恢复到2014年的水平。
8.税前利润。
损害调查期内,国内产业同类产品税前利润始终为负数,即始终处于亏损状态。2014年至2017年1-6月,国内产业同类产品税前利润分别为-3811万元、-10249万元、-9088万元和-2608万元。其中,2015年比2014年亏损增加168.95%,2016年比2015年亏损减少11.32%,2017年1-6月同比亏损减少42.44%,但仍处于巨额亏损状态。
9.投资收益率。
损害调查期内,国内产业同类产品投资收益率始终为负数。2014年至2017年1-6月,国内产业同类产品投资收益率分别为-2.51%、-6.90%、-6.96%、和-2.00%。2015年比2014年降低4.38个百分点,2016年比2015年降低0.06个百分点,为损害调查期内最低水平。2017年1-6月虽同比增长1.49个百分点,但仍然为负值。
10.开工率。
损害调查期内,国内产业同类产品开工率总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品开工率分别为71.52%、67.28%、60.49%和65.77%。2015年比2014年下降4.24个百分点,2016年比2015年下降6.79个百分点,2017年1-6月虽同比有所提高,但仍低于2014年水平。
11.就业人数。
损害调查期内,国内产业同类产品就业人数总体呈现下降趋势。2014年至2017年1-6月,国内产业同类产品就业人数分别为422人、426人、392人和389人。2015年比2014年增长1.08%,2016年比2015年减少8.09%,2017年1-6月同比减少0.43%。
12.劳动生产率。
损害调查期内,国内产业同类产品劳动生产率总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品劳动生产率分别为420.5吨/年/人、410.3吨/年/人、401.3吨/年/人和219.6吨/年/人。2015年比2014年下降2.43%,2016年比2015年下降2.19%,2017年1-6月同比增长16.03%。2014年至2016年累计降低4.56%。
13.人均工资。
损害调查期内,国内产业同类产品人均工资呈增长趋势。2014年至2017年1-6月,国内产业同类产品人均工资分别为60923元/年/人、65797元/年/人、66254元/年/人和34156元/年/人。2015年比2014年增长8.00%,2016年比2015年增长0.70%,2017年1-6月同比增长17.55%。
14.期末库存。
损害调查期内,国内产业同类产品期末库存总体呈下降趋势。2014年至2017年1-6月,国内产业同类产品期末库存分别为13515吨、13106吨、4205吨和10068吨。其中,2015年比2014年下降3.03%,2016年比2015年下降67.91%, 2017年1-6月同比增长52.82%。
15.经营活动现金净流量。
损害调查期内,国内产业同类产品经营活动现金净流量总体呈增长趋势,但波动较大。2014年至2017年1-6月,国内产业同类产品经营活动现金净流量分别为-804万元、11326万元、-471万元和7273万元。
16.投融资能力。
损害调查期内,没有证据显示国内产业同类产品投融资能力受到被调查产品进口的不利影响。
调查机关对倾销进口产品的倾销幅度也进行了审查,证据显示倾销进口产品的倾销幅度为11.7%-97.3%,不属于微量倾销,足以对国内市场价格造成不利影响。
初步证据显示,损害调查期内,国内乙醇胺需求量持续增长,2014年至2016年累计增幅为6.02%,2017年1-6月同比增长15%。为满足不断增长的国内市场需求,国内产业同类产品的产能也总体呈增长趋势。损害调查期内,产能累计增长4.84%。然而,由于倾销进口产品以大幅低于国内产业同类产品的价格大量进入中国市场,且在损害调查期内仍不断降低进口价格水平,这对国内产业同类产品造成了巨大压力。在倾销进口产品的低价冲击下,国内产业同类产品被迫降价,即便如此,国内产业同类产品的销量仍总体呈下降趋势,2015年虽有所增加,但2016年和2017年1-6月均同比出现下降。国内产业同类产品的市场份额也总体呈下降趋势,2017年1-6月同比下降了5.68个百分点,与2014年相比,更是下降了6.04个百分点。受此影响,国内产业同类产品产量及产能利用率总体呈下降趋势,其中2016年产量较2014年下降11.33%,产能利用率下降11.03个百分点,这两项指标在2017年1-6月虽都有所好转,但仍低于2014年的水平。同期,国内产业同类产品的期末库存在2015年和2016年出现下降后,到2017年1-6月再次出现大幅增长,同比增幅超过50%。损害调查期内,国内产业同类产品的就业人数和劳动生产率总体呈下降趋势。人均工资出现增长。
损害调查期内,由于倾销进口产品的大量低价冲击,国内产业同类产品的销售价格总体呈下降趋势,这导致国内产业同类产品的销售收入不仅未能随着国内表观消费量的增长实现相应增长,反而总体呈现下降趋势,最终导致税前利润始终为负数,即国内产业同类产品连续数年存在巨额亏损。同时,投资收益率也始终为负值,国内产业难以收回投资。现金净流量也出现了较大波动。受持续巨额亏损的影响,国内产业面临巨大的经营压力。
应诉公司主张,调查期内国内产业同类产品的产能、产量、产能利用率、销量、市场份额、期末库存等指标增长态势良好,国内产业未受到实质损害或实质损害威胁;国内产业部分指标的变动与进口价格变动无关联性。此外,现金净流量指标数据异常。
申请人在评论意见中主张,2014年至2016年,虽然国内市场需求持续增长,但同期国内产业同类产品的产量、开工率、内销收入、劳动生产率却呈持续下降趋势,销量和就业人数仅在2015年出现增长,损害调查期内平均销售价格累计下降9.08%,国内产业始终处于巨额亏损状态,巨额投资无法收回。应诉公司割裂各指标之间的整体联系,所得出结论是错误的。
经审查,调查机关初步认为,第一,关于倾销进口产品对国内产业影响的审查应包括对影响产业状况的所有有关经济因素和指标的评估,这些因素中的一个或多个均未必能够给予决定性的指导。认定国内产业是否受到实质损害不能仅依据其部分经济指标,而应当综合考虑国内产业各项经济指标;第二,国内产业数据显示,虽然其销量、市场份额等指标在某个年份出现增长,但在整个损害调查期内总体仍呈下降趋势,而且,销售价格、销售收入、税前利润、投资收益率等指标也呈下降趋势;第三,根据调查机关实地核查结果,国内产业同类产品经营活动现金流数据真实反映了国内产业的经营情况,应诉公司关于该数据异常的主张缺乏事实根据和证据支持。因此,调查机关暂决定对应诉企业的前述主张不予支持。
综上,调查机关综合分析有关数据后初步认定,损害调查期内,国内乙醇胺产业受到了实质损害。
六、因果关系
根据《反倾销条例》第二十四条,调查机关审查了原产于美国、沙特阿拉伯、马来西亚和泰国的乙醇胺倾销进口与国内产业受到实质损害之间是否存在因果关系,同时审查了除倾销进口产品的影响之外,已知的可能对国内产业造成损害的其他因素。
(一)倾销进口产品造成了国内产业的实质损害。
现有证据显示,损害调查期内,倾销进口产品以大幅低于国内产业同类产品的价格进入中国市场,而且降价幅度呈逐渐加大趋势。到2017年1-6月,倾销进口产品对国内产业同类产品的价格削减幅度分别为一乙醇胺1361元/吨,二乙醇胺1059元/吨,三乙醇胺1064元/吨。与国内产业同类产品的销售价格相比,三种规格倾销进口产品的价格分别降低了15.55%、12.22%和12.60%。
受益于低价竞争的销售模式,倾销进口产品在中国市场的进口数量大量增加,2014年至2016年累计增长了35.34%,2017年1-6月更是同比增长70.94%。到2017年1-6月,倾销进口产品占中国国内市场的份额较2014年上升了11.61个百分点,达到整个中国市场的约三分之一。
如前所述,损害调查期内,中国乙醇胺市场是一个竞争开放的市场。倾销进口产品与国内产业同类产品在物化特性、原材料和生产工艺、产品用途、销售渠道和客户群体等方面基本相同,二者可以互相替代,存在直接的竞争关系。倾销进口产品拥有品牌等优势,使其在与国内产业同类产品的竞争中居于有利地位。国内下游用户在决定是否购买国内产业同类产品时,倾销进口产品的价格是重要的考虑因素。
倾销进口产品的低价竞争,迫使国内产业同类产品被动降低销售价格,以保持一定的市场份额。但即便如此,到2017年1-6月,国内产业同类产品在中国市场的份额仍较2014年下降了6.04个百分点。损害调查期内,虽然在国内市场需求增长的拉动下,国内产业同类产品的产能有所增加,但产量、开工率、销量、就业人数、劳动生产率等指标均总体呈下降趋势,期末库存数量在调查期末也开始增加。特别是,由于国内产业同类产品被迫降价销售,其销售收入从2014年至2016年持续减少,累计降幅19.57%,同期税前利润始终为负,且亏损额总体呈扩大趋势,累计增加138.47%。2017年1-6月,销售价格虽同比有所回升,但仍处于亏损状态。国内产业难以收回投资,面临着巨大的经营压力,受到了实质损害。
综上,调查机关初步认定,倾销进口产品与国内产业受到的实质损害存在因果关系。
(二)其他已知因素分析。
调查机关对除倾销进口产品以外的,可能使国内产业受到实质损害的其他已知因素进行了审查。
1、其他国家和地区进口产品的影响。
TOC公司提交评论称,2014年至2016年,泰国被调查产品对华出口数量和出口价格与欧盟和伊朗对华出口数量和出口价格基本相同,但欧盟和伊朗并未被包括在本次调查范围内,公司对此表示不理解。
经初步审查,调查机关认为,第一,本案立案公告已明确指出,利害关系方对本次调查的被调查国家(地区)如需发表评论,可于立案公告发布之日起20天内提交书面意见。规定时间内,调查机关未收到TOC公司相关评论意见;第二,申请书未申请对原产于欧盟和伊朗的进口乙醇胺发起反倾销调查,调查机关也未决定对其主动发起反倾销调查;第三,即使损害调查期内原产于欧盟和伊朗的乙醇胺对华出口数量和出口价格与原产于泰国的被调查产品对华出口数量和出口价格基本相同或相似,也不能否定包括原产于泰国的被调查产品在内的倾销进口产品对国内产业造成的实质损害。
因此,调查机关在初裁中暂决定对TOC公司相关主张不予接受。
2、原材料因素的影响。
PCD公司在评论意见中主张,全球石油价格下跌和中国国内环氧乙烷供过于求是造成国内同类产品价格下降和国内产业受到实质损害的主要原因。
申请人在评论意见中主张,主要原材料价格的下降并不意味着国内产业同类产品会始终处于亏损状态,PCD公司将国内产业遭受损害归因于成本变化的主张不能成立。
经初步审查,调查机关认为,第一,原油价格变动可能导致乙醇胺市场价格的变化,但PCD公司在评论意见中并未说明全球石油价格下降幅度与中国国内市场乙醇胺价格变化幅度之间的关系;第二,PCD公司主张中国国内环氧乙烷产能过剩导致其价格出现下降,但未能解释说明环氧乙烷供求关系的变化如何对其价格造成影响并提供相应证明文件。事实上,2014年至2016年国内环氧乙烷供求关系并未发生重大变化,但同期环氧乙烷的市场价格却出现明显变动;第三,国内环氧乙烷市场价格下降,理应导致国内产业同类产品的生产成本出现降低和盈利能力的提升,但数据显示,损害调查期内国内产业同类产品始终亏损;第四,即使国内环氧乙烷市场价格下降可能导致国内产业同类产品的价格出现降低,但前述分析表明,倾销进口产品以低于国内产业同类产品的价格抢占中国市场,是导致国内产业同类产品价格被迫下降,进而导致国内产业受到实质损害的主要原因。
因此,调查机关初裁认定,原材料价格下降不能否定倾销进口产品与国内产业受到实质损害之间的因果关系。
3、国内产业自身经营问题。
PCD公司在评论意见中称,国内产业存在产业布局不合理、产能严重过剩、产业链有待转型升级、生产成本居高不下、生产规模小等问题,这些问题对其经营带来影响。
申请人在评论意见中指出,参照WTO专家组相关报告,调查机关不需要对国内产业本身固有的因素进行非归因的考察分析。即便国内产业存在某些自身的问题,损害调查期内,国内产业也通过提升质量、加强服务等途径降低了产品成本,而生产经营状况却并没有得到改善。相关应诉方评论与事实不符,不能成立。
经初步审查,调查机关认为,第一,PCD公司基于国内产业主要集中在中国华东地区就认为产业布局不合理,该主张缺乏证据支持和事实基础,其并未考虑乙醇胺下游产业的分布等相关因素;第二,现有证据表明,中国乙醇胺行业并未出现严重的产能过剩,导致国内产业开工率较低原因之一就是倾销进口产品的大量低价涌入;第三;即使国内产业存在生产规模小和竞争力弱等问题,也不能否定倾销进口产品是造成国内产业受到实质损害的一个原因。
因此,调查机关在初裁中对应诉公司的上述主张暂不予接受。
此外,经初步审查,没有证据表明外国与国内生产者的限制贸易的做法及它们之间的竞争、消费模式的变化、技术发展、国内产业同类产品出口状况、申请人生产技术以及不可抗力等因素,与国内产业受到的实质损害之间存在因果关系。
(三)有关利害关系方其他评论意见。
PCD公司在评论意见中称,国内产业供给数量无法满足下游产业需求,国内产业同类产品的质量与进口被调查产品存在差距,对被调查产品征收反倾销税将严重损害下游产业,影响中国环保政策的实行,并导致行政资源的浪费。TOC公司也评论称,部分中国生产商的产品存在质量问题,对被调查产品征收反倾销税将增加下游产品的压力,并且与中国政府的外贸政策不符。
申请人在评论意见中指出,公共利益不仅包括上、下游利益,还至少应包括对受损企业合法利益的保护、国家经济安全、竞争环境、市场秩序等方面的内容。反倾销措施有助于恢复被扭曲的国内市场秩序,是公共利益的最大体现。反倾销调查不会影响下游产业的正常经营,且有利于下游产业的健康发展。
经初步审查,调查机关认为,第一,证据显示,损害调查期末,中国国内乙醇胺产能已完全能够满足下游需要,国内产业之所以开工不足与倾销进口产品的低价竞争有关;第二,TOC公司称中国个别企业生产的乙醇胺产品质量较低,但未提供相应证明文件。本案调查结果显示,国内产业同类产品的质量符合国家有关标准,能够满足下游用户的要求。即使国内个别乙醇胺生产企业的产品质量较倾销进口产品存在差距,也不影响国内产业同类产品与倾销进口产品之间的相似性和可替代性;第三,采取反倾销措施可能会对部分下游企业产生一定影响,但应诉公司关于采取反倾销措施将严重损害下游产业利益,影响环保等政策实施的主张缺乏证据支持。因此,调查机关在初裁中暂决定对应诉公司上述评论意见不予接受。
调查机关经审查认为,根据调查结果采取反倾销措施,将有助于维护公平贸易环境,稳定国内市场秩序,推动倾销进口价格合理回归,更好地满足下游需求。
七、初步调查结论
根据上述调查结果,调查机关初步裁定,原产于美国、沙特阿拉伯、马来西亚和泰国的进口乙醇胺存在倾销,国内乙醇胺产业受到了实质损害,且倾销与实质损害之间存在因果关系。
附表
乙醇胺反倾销案数据表
项 目 |
2014年 |
2015年 |
2016年 |
2016年1-6月 |
2017年1-6月 |
全国总产量(吨) |
306000 |
305000 |
300000 |
140000 |
145000 |
变化率 |
|
-0.33% |
-1.64% |
- |
3.57% |
全国总进口量(吨) |
179325 |
184945 |
180629 |
93497 |
100198 |
变化率 |
|
3.13% |
-2.33% |
- |
7.17% |
被调查产品进口数量(吨) |
92180 |
92750 |
124757 |
45498 |
77776 |
变化率 |
|
0.62% |
34.51% |
- |
70.94% |
被调查产品进口价格(元/吨) |
8994 |
6686 |
6112 |
5824 |
7390 |
变化率 |
|
-25.66% |
-8.59% |
- |
26.89% |
国内需求量(吨) |
415000 |
420000 |
440000 |
200000 |
230000 |
变化率 |
|
1.20% |
4.76% |
- |
15.00% |
产能(吨) |
248000 |
260000 |
260000 |
130000 |
130000 |
变化率 |
|
4.84% |
0.00% |
- |
0.00% |
产量(吨) |
177377 |
174938 |
157273 |
74003 |
85498 |
变化率 |
|
-1.38% |
-10.10% |
- |
15.53% |
开工率 |
71.52% |
67.28% |
60.49% |
56.93% |
65.77% |
变化率(百分点) |
|
-4.24 |
-6.79 |
- |
8.84 |
国内销售量(吨) |
168254 |
175826 |
175230 |
80654 |
78566 |
变化率 |
|
4.50% |
-0.34% |
- |
-2.59% |
国内市场份额 |
40.83% |
42.19% |
40.14% |
40.65% |
34.79% |
变化率(百分点) |
|
1.36 |
-2.05 |
|
-5.86 |
国内销售收入(万元) |
158874 |
128168 |
127785 |
55877 |
67447 |
变化率 |
|
-19.33% |
-0.30% |
- |
20.71% |
国内销售价格(元/吨) |
9442 |
7289 |
7292 |
6928 |
8585 |
变化率 |
|
-22.80% |
0.04% |
- |
23.92% |
税前利润(万元) |
-3811 |
-10249 |
-9088 |
-4531 |
-2608 |
变化率 |
|
-168.95% |
11.32% |
- |
42.44% |
投资收益率 |
-2.51% |
-6.90% |
-6.96% |
-3.50% |
-2.00% |
变化率(百分点) |
|
-4.38 |
-0.06 |
- |
1.49 |
现金流量净额(万元) |
-804 |
11326 |
-471 |
10211 |
7273 |
变化率 |
|
|
|
|
-28.77% |
期末库存(吨) |
13515 |
13106 |
4205 |
6588 |
10068 |
变化率 |
|
-3.03% |
-67.91% |
- |
52.82% |
就业人数(人) |
422 |
426 |
392 |
391 |
389 |
变化率 |
|
1.08% |
-8.09% |
- |
-0.43% |
人均工资(元/年/人) |
60923 |
65797 |
66254 |
29056 |
34156 |
变化率 |
|
8.00% |
0.70% |
- |
17.55% |
劳动生产率(吨/年/人) |
420.51 |
410.30 |
401.32 |
189.30 |
219.64 |
变化率 |
|
-2.43% |
-2.19% |
- |
16.03% |
1